
市場概要
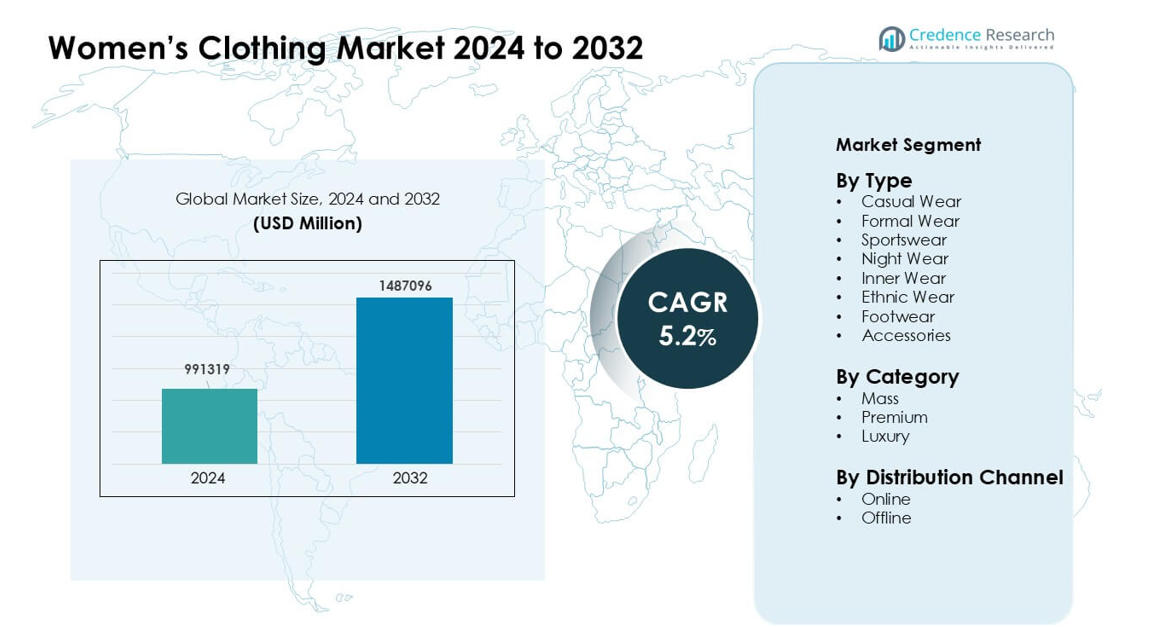
女性用衣料品市場は2024年にUSD 991319百万と評価され、2032年までにUSD 1487096百万に達すると予想されており、予測期間中に年平均成長率5.2%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の女性用衣料品市場規模 | USD 991319百万 |
| 女性用衣料品市場のCAGR | 5.2% |
| 2032年の女性用衣料品市場規模 | USD 1487096百万 |
女性用衣料品市場は、強力なブランド力と多様な製品ラインを通じて世界的な需要を牽引する主要なファッションハウスによって形成されています。Gianni Versace S.r.l.、DIOR、Burberry、MANOLO BLAHNIK、PRADA、Chanel、Giorgio Armani S.p.A.、LOUIS VUITTON、DOLCE & GABBANA S.R.L、Guccio Gucci S.p.A.などの主要プレーヤーは、プレミアムコレクション、ラグジュアリーな職人技、継続的なデザイン革新で業界を強化しています。これらの企業は、旗艦店、デジタル小売、戦略的なコラボレーションを通じて影響力を拡大しています。アジア太平洋地域は2024年に約38%のシェアで主要地域として浮上し、可処分所得の増加、急速な都市化、プレミアムおよびファストファッションカテゴリーの強力な採用によって支えられています。
市場の洞察
- 女性用衣料品市場は2024年にUSD 991319百万と評価され、2032年までにUSD 1487096百万に達すると予測されており、年平均成長率5.2%で成長しています。
- 2024年に約36%のシェアを占めたカジュアルウェアの需要増加が成長を促進し、女性はハイブリッドな仕事習慣やライフスタイルの変化に支えられた快適で多用途な衣料を好んでいます。
- 持続可能性、デジタルコマース、パーソナライゼーションが主要なトレンドとして残り、エコフレンドリーな生地やAIベースの推奨がプレミアムおよびマスカテゴリーでの購入決定を形成しています。
- ラグジュアリーブランドとファストファッションプレーヤーがグローバルな足跡を拡大し、迅速な製品サイクル、多チャンネル戦略、デザイン重視のコレクションを提供することで競争が激化しています。
- アジア太平洋地域は2024年に約38%のシェアで市場をリードし、続いて北米が32%で、高い購買力、強力なブランドプレゼンス、カジュアル、アスレジャー、プレミアムセグメント全体での需要増加によって支えられています。
市場セグメンテーション分析:
タイプ別
カジュアルウェアは2024年に女性用衣料品市場で約36%のシェアを占め、ハイブリッドな仕事パターンや社会的ライフスタイルの変化によって快適な日常の衣料品の強い需要が牽引しました。女性は家庭と屋外の両方に適した多用途のトップス、デニム、リラックスフィットを好みました。ブランドは通気性のある生地とトレンドに基づいたデザインを使用して幅広いコレクションを推進し、リピート購入を増加させました。フィットネス文化の拡大に伴いスポーツウェアは急成長し、民族衣装は文化的に多様な地域で安定した需要を維持しました。ナイトウェア、インナーウェア、フットウェア、アクセサリーは安定した成長を示しましたが、カジュアルウェアよりも小さいシェアを持っていました。
- 例えば、ユニクロは2024年にミニマリストな日常着ラインを世界的に拡大し、この需要に応えることで、国際的なプレーヤーがカジュアルセグメンテーションに傾倒していることを示しています。
カテゴリー別
2024年には、都市部および準都市部の消費者の間で手頃な価格でトレンドに合った衣料品の高い需要に支えられ、大衆カテゴリーが市場をリードし、約58%のシェアを占めました。ファストファッションの小売業者は製品ラインと配送の範囲を拡大し、価格に敏感な購入者を引き付けました。プレミアム衣料は、買い物客がより良い生地の品質、耐久性、ブランド価値を求めたため進展しました。高所得層からの強い関与とデザイナーコレクションへの関心の高まりにより、ラグジュアリーウェアはニッチですが利益を生むセグメントを保持しました。デジタル露出の増加により、女性はすべてのカテゴリーで世界のファッショントレンドを追うようになりました。
- 例えば、H&Mやプライマークのような世界的なファストファッションブランドは、その広範なサプライチェーンを通じて、低価格で頻繁にコレクションを提供することで、大衆市場の女性用衣料を支配し続け、規模とコスト効率が大衆市場の支配を強化することを示しています。
流通チャネル別
2024年には、消費者がフィット感の評価、生地の確認、即時購入のために実店舗を好み続けたため、オフラインチャネルが流通セグメントで約67%のシェアを占めました。大規模な小売チェーンや専門ブティックは、より良い商品陳列と店内スタイリングを通じて顧客体験を向上させるために店舗フォーマットを拡大しました。オンラインチャネルは、簡単な返品、幅広い品揃え、インフルエンサー主導のプロモーションにより急速に成長しました。eコマースの採用は、特に若い女性やTier-2およびTier-3都市で最も増加し、物流ネットワークの拡大により配送速度が向上しました。デジタルプラットフォームもパーソナライズされた推奨や季節割引を推進し、コンバージョン率を向上させました。
主要な成長要因:
手頃なファッションの採用拡大
手頃な価格でトレンドに焦点を当てたアパレルの需要の増加は、女性用衣料市場の主要な成長要因となっています。ファストファッションブランドは新しいスタイルを迅速にリリースし、頻繁にワードローブを更新したい買い物客を引き付けます。このモデルは、女性がより多くのアイテムを低価格で購入するため、販売量を増加させます。都市部および準都市部での小売チェーンの拡大もアクセス性を高めます。デジタルプラットフォームは、柔軟な支払いオプションとカスタマイズされた推奨を提供することで、予算に応じたコレクションを提供し、リーチを広げます。ソーシャルメディアは、インフルエンサーが新しいルックを宣伝することで、低コストファッションの可視性を高めます。これらの要因は、カジュアル、エスニック、フュージョンウェアカテゴリー全体で安定した需要を押し上げ、市場拡大を強化します。
- 例えば、Grand View Researchは2023年に世界の女性用衣料市場規模を1,054.52億ドル(1兆ドル以上)と推定しました。
快適さとアスレジャーウェアへのシフト
女性はますますスタイルと快適さを融合させた衣料を好むようになり、アスレジャー、ラウンジウェア、リラックスした日常着の需要が大幅に増加しています。このシフトは、より多くの女性がフィットネスルーチン、ハイブリッドワーク、旅行ライフスタイルを採用するにつれて成長しています。ブランドは、通気性のある生地、ストレッチ素材、エルゴノミクスデザインを導入して魅力を高めています。アスレジャーはスポーツウェアだけでなく日常着の選択肢となり、カテゴリーを拡大しています。オンライン小売は、サイズカスタマイズや簡単な比較を提供することでこの成長をサポートしています。インフルエンサーは、実生活のスタイリングコンテンツを通じて快適さを重視したファッションを強化しています。このトレンドは製品戦略を再構築し、企業が生地技術と多機能デザインを革新することを奨励しています。
- 例えば、レジャーやワークアウトに適したアイテムを含む世界の女性用アクティブウェア市場は、アクティブウェア需要のかなりの部分を占めると推定されており、多くの女性がこれらの衣服をフィットネスだけでなく日常着としても選んでいることを示しています。
プレミアム化と品質意識
多くの女性が今、品質、耐久性、ブランドの評判を重視しており、これがプレミアム衣料品セグメントに強い勢いをもたらしています。可処分所得の増加と世界のファッショントレンドへの露出が、よく作られた衣服に対する支払い意欲を高めています。プレミアムブランドは、差別化を強化するために、高級生地、倫理的な調達、長持ちする構造に投資しています。この変化は、より良い品質のアイテムが頻繁な交換を減らす持続可能な選択の増加とも一致しています。デジタルマーケティングは、ラグジュアリーおよびプレミアムブランドが職人技や限定版ラインを紹介するのを助けます。価格を超えた価値を求める女性が増える中、プレミアムウェアはフォーマル、ワークウェア、祝祭カテゴリーでより速く成長しています。
主要トレンドと機会:
持続可能性と倫理的ファッションの台頭
持続可能性は、エコフレンドリーな生地、責任ある調達、透明な生産を好む女性の間で重要なトレンドおよび機会として浮上しています。ブランドは、有機コットン、リサイクルポリエステル、低インパクト染料を採用し、意識の高い購入者にアピールしています。多くの女性が廃棄物を減らす衣服を重視しており、これがスローファッションやカプセルワードローブの需要を押し上げています。認証とトレーサビリティツールは、倫理的ファッションへの信頼を高めます。小売業者は、環境への影響を重視する若い購買者を引き付けるために、オンラインでグリーンコレクションを強調しています。このトレンドは、メーカーにサプライチェーンの再設計とカーボンフットプリントの削減を促し、責任あるファッションブランドの新しいプレミアムニッチを開拓します。
- 例えば、2023年と2024年の報告書で、非営利団体ファッションレボリューションは、主要なファッションブランドのうち52%しかTier 1(最終段階)のサプライヤーリストを公開していないことを発見しました。
デジタルコマースとパーソナライゼーションの拡大
電子商取引は、女性が利便性、多様性、競争力のある価格を求めてオンラインプラットフォームに依存する中で、大きな機会を開きます。小売業者は、AI駆動のツールを使用して、サイズの提案、バーチャル試着、パーソナライズされた商品フィードを提供します。これにより、購入の自信が向上し、返品率が低下します。ライブショッピングセッションやインフルエンサー主導のスタイリングビデオを通じて、ソーシャルコマースが成長し、衝動買いを促進します。デジタルブランドは、物理的な店舗を持たずに迅速に拡大し、ユニークなデザインを低い運営コストで提供します。強化された物流ネットワークが配送速度を向上させ、より小さな都市に到達し、より広範な採用を促進します。パーソナライゼーションはブランドロイヤルティを強化し、企業がニッチなファッションカテゴリーをより効果的にターゲットにするのを助けます。
- 例えば、ASOSは「See My Fit」というAR対応ツールを導入し、16種類の異なるモデルの体型(サイズ4–18)で800のドレスを顧客に見せ、注文前に最適なフィットを選ぶのを助けています。
主要な課題:
激しい競争と価格圧力
世界的、地域的、地元のブランド間の競争の激化は、女性用衣料品市場に強い価格圧力を生み出しています。ファストファッションブランドは非常に低価格で商品を発売し、小規模企業がマージンを維持するのを難しくしています。オンラインプラットフォームでの頻繁な割引が利益率をさらに圧縮します。消費者は常に新しいスタイルを期待しており、これが生産コストを増加させ、製品ライフサイクルを短縮します。ブランドは、手頃な価格と品質、マーケティング投資、物流のバランスを取るのに苦労しています。小規模メーカーは急速なデザインサイクルやデジタルプロモーションに追いつくのが難しいです。この課題は、企業に運営効率と強力な価値提案に焦点を当てるよう促しています。
サプライチェーンの混乱と在庫管理の問題
市場は、サプライチェーンの遅延、原材料コストの変動、そして動的な需要パターンからの課題に直面しています。ファッションアイテムは短いサイクルに従うため、在庫計画が複雑になります。過剰生産は廃棄を招き、不足生産は在庫切れと収益損失を引き起こします。世界的なイベント、生地の不足、出荷の遅延が納期に影響を与え、コストを増加させます。小売業者は正確な予測に大きく依存していますが、変化するトレンドが予測を困難にします。オンライン返品は逆物流のためさらなる負担を加えます。これらのリスクを軽減するために、企業はアジャイルなサプライチェーン、地元調達、リアルタイムの在庫システムに投資していますが、これらのアップグレードには多大なリソースと計画が必要です。
地域分析
北アメリカ
北アメリカは2024年に女性用衣料市場の約32%のシェアを占め、カジュアルウェア、アスレジャー、プレミアムファッションの強い需要に支えられました。消費者は高品質な生地、持続可能な素材、多用途なデザインを好みました。主要ブランドは店舗体験とデジタルプラットフォームを組み合わせたオムニチャネル戦略を拡大し、エンゲージメントを促進しました。ソーシャルメディアのトレンドの影響力が高まり、迅速な製品の回転を促しました。米国は高い購買力と世界的なファッションブランドの強い浸透により最大の貢献者であり続けました。カナダはエコフレンドリーで快適さを重視したアパレルへの関心の高まりとともに安定した成長を示しました。
ヨーロッパ
ヨーロッパは2024年に約28%のシェアを占め、確立されたファッションハウス、プレミアム化の進展、持続可能な衣料への高い意識により推進されました。女性は耐久性のある生地、倫理的な製造、地域ブランドによって普及したミニマリストスタイリングを好みました。ファストファッションのプレイヤーは西ヨーロッパでの存在感を強化し、オンラインチャネルは中東欧で急速に拡大しました。この地域は、ワークウェア、オケージョンウェア、ラグジュアリーアパレルの強い需要から恩恵を受けました。ドイツ、英国、フランス、イタリアのファッション意識の高い買い物客が多様な小売ネットワークと進化する季節トレンドに支えられた需要を押し上げました。
アジア太平洋
アジア太平洋は2024年に約38%のシェアで世界市場をリードし、大規模な女性人口、可処分所得の増加、都市部でのファッション採用の拡大により推進されました。ファストファッションの利用可能性、インフルエンサー文化、モバイルコマースが購買行動を形成しました。中国とインドはカジュアルウェア、民族衣装、手頃なプレミアムファッションで大きな売上を牽引しました。東南アジアは若い人口統計と急速な電子商取引の浸透により強い成長を見せました。地域の製造業者は低コストでトレンドに基づいたアパレルの生産を増やし、競争力を高めました。モール開発の拡大と強力な物流インフラがより広い小売リーチをサポートしました。
ラテンアメリカ
ラテンアメリカは2024年に約8%のシェアを獲得し、手頃な日常着、祝祭服、文化的スタイルに影響を受けた活気あるファッションに需要が集中しました。ブラジル、メキシコ、アルゼンチンが購入を主導し、都市化の進展と国際ブランドへのアクセスの拡大に支えられました。経済の変動性が価格に敏感な購買を促し、マスセグメントでの強いパフォーマンスを推進しました。地元デザイナーは独自のパターンと地域の美学を通じて人気を得ました。電子商取引の採用がデジタル決済の拡大とともに改善され、小売業者がより深い品揃えと季節コレクションを提供するのを助けました。消費者支出の変動にもかかわらず、安定したファッションへの関心が中程度の成長を支えました。
中東・アフリカ
中東・アフリカは2024年に約7%のシェアを占め、控えめな服装、プレミアムファッション、文化的に影響を受けた衣料品の需要の高まりによって推進されました。湾岸諸国は、高所得層と拡大するモールインフラによって支えられたラグジュアリーブランドへの強い支出を示しました。アフリカ市場は、都市の成長とオンラインアクセスの増加に導かれ、カジュアルで手頃なファッションへの関心が高まっています。地元のデザイナーは伝統的なスタイルと現代的なカットを融合させ、地域のアイデンティティを高めました。小売チェーンの拡大と物流の改善により、製品の入手可能性が広がりました。国によって購買力は異なるものの、主要都市圏でのファッションの採用は引き続き強化されています。
市場セグメンテーション:
タイプ別
- カジュアルウェア
- フォーマルウェア
- スポーツウェア
- ナイトウェア
- インナーウェア
- エスニックウェア
- フットウェア
- アクセサリー
カテゴリー別
- マス
- プレミアム
- ラグジュアリー
流通チャネル別
- オンライン
- オフライン
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
女性用衣料品市場は、世界のラグジュアリーハウス、ファストファッションのリーダー、デジタルファーストブランドの台頭による強い競争が特徴です。Gianni Versace S.r.l.、DIOR、Burberry、MANOLO BLAHNIK、PRADA、Chanel、Giorgio Armani S.p.A.、LOUIS VUITTON、DOLCE & GABBANA S.R.L、Guccio Gucci S.p.A.などの企業は、プレミアムなクラフトマンシップ、独占的なデザイン、高いブランド価値に注力し、ラグジュアリーおよびプレミアムセグメントでの影響力を強化しています。ファストファッションのプレーヤーは、迅速なデザインサイクル、大規模生産、競争力のある価格設定を通じて競争しています。デジタルネイティブブランドは、インフルエンサーパートナーシップ、迅速な配送、データ駆動型の製品開発を利用して急速に拡大しています。持続可能性、倫理的な調達、ファブリックの革新も競争を形成し、企業はより良い差別化を求めています。小売業者は、店舗体験とオンラインの利便性を組み合わせたオムニチャネルモデルに投資し、顧客エンゲージメントを強化しています。頻繁なシーズンローンチ、戦略的コラボレーション、新興市場への進出が業界全体の競争をさらに激化させています。
主要プレイヤー分析
- Gianni Versace S.r.l.
- DIOR
- バーバリー
- マノロ・ブラニク
- プラダ
- シャネル
- ジョルジオ・アルマーニ S.p.A.
- ルイ・ヴィトン
- ドルチェ&ガッバーナ S.R.L
- グッチオ・グッチ S.p.A.
最近の動向
- 2025年5月、ディオールは長年の女性コレクションのクリエイティブディレクターであるマリア・グラツィア・キウリが9年後に退任したことを発表しました。
- 2025年2月、グッチオ・グッチ S.p.A.:クリエイティブディレクターのサバト・デ・サルノが退任することを発表。2025年秋冬のウィメンズウェアのランウェイはグッチの内部スタジオによってデザインされています。
- 2024年10月、ルイ・ヴィトン:クール・カレで2025年春夏のウィメンズウェアコレクションを発表。モデルたちは1,000個のトランクで作られたランウェイを歩き、メゾンの旅の伝統を強調しました。
レポートのカバレッジ
この調査レポートは、タイプ、カテゴリー、流通チャネル および地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 日常着において快適さを重視した衣服の需要が高まるでしょう。
- プレミアムおよびラグジュアリーセグメントは、女性がより高品質な素材を選ぶことで成長します。
- 持続可能な生地と倫理的な生産が主要な購入動機となるでしょう。
- デジタルコマースは、バーチャル試着やAI主導のスタイリングツールを通じて拡大します。
- ファストファッションブランドは、急速なトレンド変化に対応するためにデザインサイクルを短縮します。
- 地域ブランドは、文化的デザインと現代的なカットを融合させることで注目を集めます。
- オムニチャネル小売は、店舗がデジタル体験を統合することで強化されます。
- データ駆動のサイズ、フィット、スタイルの提案を通じてパーソナライゼーションが進みます。
- フィットネスとウェルネスの採用が進むにつれて、アスレジャーとアクティブウェアが増加します。
- 新興市場に参入するプレイヤーが増えるにつれて、世界的な競争が激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の女性用衣料品市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、女性用衣料品市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた女性用衣料品市場のセグメントはどれですか?
女性用衣料品市場の成長を促進している主な要因は何ですか?
女性用衣料品市場の主要企業はどこですか?
2024年に女性服市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 婦人服市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の婦人服市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 991319 million → 2032: USD 1487096 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 婦人服市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 婦人服市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における婦人服市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 婦人服市場市場の成長要因
- 3.3 婦人服市場市場の抑制要因および課題
- 3.4 婦人服市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 婦人服市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 婦人服市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、婦人服市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 婦人服市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 婦人服市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は婦人服市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 婦人服市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 婦人服市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 婦人服市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 婦人服市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新婦人服市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の婦人服市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の婦人服市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の婦人服市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の婦人服市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの婦人服市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の婦人服市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの婦人服市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 婦人服市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
