
市場概要
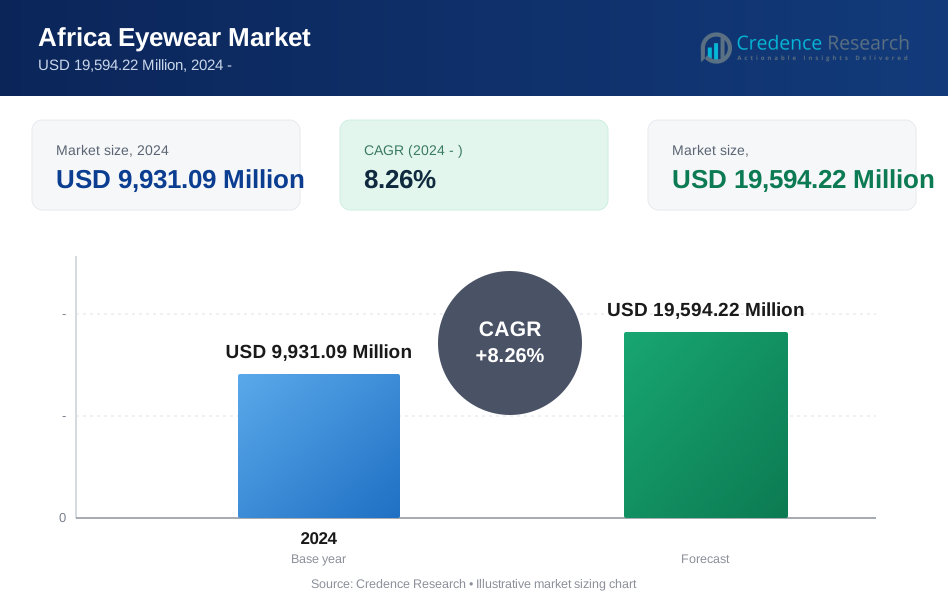
アフリカのアイウェア市場は、2024年の99億3,109万米ドルから2032年には推定195億9,422万米ドルに成長すると予測されており、2024年から2032年の間に年平均成長率(CAGR)8.26%を記録します。市場の拡大は、視力矯正のニーズの増加、目の健康に対する意識の向上、都市部および準都市部での手頃な価格の光学小売へのアクセスの拡大によって推進されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間: | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| アフリカアイウェア市場規模 2024 | 99億3,109万米ドル |
| アフリカアイウェア市場CAGR | 8.26% |
| アフリカアイウェア市場規模 2032 | 195億9,422万米ドル |
市場の洞察
- 北アフリカは、エジプト、モロッコ、アルジェリアなどの国々で比較的先進的な医療システム、高い都市化、強力な小売エコシステムにより、アフリカのアイウェア市場で最大のシェアを占めています。
- 2024年には、屈折異常の診断の増加に支えられ、処方(RX)メガネが製品セグメントをリードし、推定46.8%のシェアを占めました。
- 実店舗は依然として主要な流通チャネルであり、店内での視力検査、フィッティング、フレーム選択に対する消費者の強い嗜好を反映しています。
- EssilorLuxottica、Bausch + Lomb Corporation、CooperVision Limited、Zeiss Group、Lapaireは、市場全体の競争を形成する主要な参加者の5社です。
- 主要な市場トレンドは、低コストの処方アイウェア、デジタル注文、地域に根ざした光学サービスを組み合わせた手頃な価格のオムニチャネル小売に集中しています。

市場セグメンテーション分析
製品別では、処方アイウェアが主要な需要を支えています
製品に基づいて、市場はコンタクトレンズ、処方(RX)メガネ、サングラスに分類されます。処方(RX)メガネは2024年に46.8%の市場シェアを占めました。このリーダーシップは、視力矯正の高い未充足ニーズ、眼科検査の増加、機能的なアイウェアをファッション製品よりも優先して購入する消費者の意欲の高まりを反映しています。小売眼鏡店やクリニック関連のチェーンは、エントリーおよび中価格帯でRXフレームの品揃えを拡大し続けています。このセグメントで活動している主要企業には、EssilorLuxottica、Zeiss Group、Lapaireがあります。
価格帯別では、バリュープライス製品が大衆市場の支出を捉えています
価格帯に基づいて、市場は150米ドルまで、151-300米ドル、300米ドル以上に分類されます。150米ドルまでのセグメントは2024年に58.4%のシェアを占めました。このセグメントは、価格に敏感な消費者、基本的な処方メガネの広範な採用、非公式および組織化された小売チャネルでの手頃な価格のサングラスの浸透の増加から恩恵を受けています。地元での組み立て、低コストのフレーム、プロモーションバンドルオファーがさらにボリュームの成長を支援します。このセグメントで活動している主要企業には、Waridi Eyewear、Wazi Vision、Lapaireがあります。
性別別では、女性消費者がわずかに高いアイウェア需要を生み出しています
性別に基づいて、市場は男性と女性に分類されます。2024年には、女性が52.6%の市場シェアを占めました。女性は視力矯正と外見の両方のためにアイウェアを購入するため、処方箋とサンカテゴリー全体で繰り返し購入を支え、需要は依然として強いです。ファッション主導のフレーム選択、色の多様性、ソーシャルメディアの影響も都市市場での交換サイクルを強化しています。このセグメントで活動している主要企業には、De Rigo Vision S.p.A.、JINS Inc.、Titan Company Limitedが含まれます。
流通チャネル別では、実店舗が市場のリーダーシップを維持
流通チャネルに基づいて、市場はEコマースと実店舗に分類されます。2024年には、実店舗が72.3%の市場シェアを占めました。特に処方箋の購入において、消費者は視力検査、レンズのフィッティング、フレームの試着、アフターセールスの調整のために店舗を好み続けています。デジタルトラストと物流がまだ発展途上の市場では、オプティカルチェーン、薬局、独立店舗が重要なアクセスポイントとして残っています。このセグメントで活動している主要企業には、Lapaire、EssilorLuxottica、Fielmann AGが含まれます。
主要な成長ドライバー
屈折異常と予防可能な視覚障害の増加
近視、遠視、乱視、老眼の増加は、アフリカ全体でアイウェアの基本的な需要を生み続けています。消費者は、病院、オプティカルチェーン、移動診療所、学校ベースのアウトリーチを通じてルーチンのスクリーニングが拡大する中で、ますます処方眼鏡を求めています。いくつかのアフリカ諸国では、高齢化が進む中で、近視矯正が仕事や日常生活においてより重要になっており、需要を支えています。世界の公衆衛生の推定によれば、少なくとも22億人が世界中で近視または遠視の障害を抱えており、そのうち少なくとも10億件は予防可能または未解決のままです。この大規模な未治療のプールは、低コストの視力矯正の持続的な需要を支えています。認識が向上するにつれ、アイウェアの購入は、時折のニーズベースの取引から、特に基本的なRX眼鏡や日焼け止め製品における繰り返しの交換サイクルへとシフトしています。
手頃な価格の光学小売と組織化された流通の拡大
組織化されたアイウェア小売業者が、大都市や二次都市中心部で手頃な価格の製品へのアクセスを広げることで、市場の成長が加速しています。チェーン、クリニック連携店舗、デジタル対応の光学ビジネスが、処方アイウェアに関連する高価格、狭い品揃え、遅い履行の長年の障壁を減少させています。
消費者は、より広範な視力検査、プライベートラベルのフレーム、バンドルレンズパッケージへのアクセスを享受し、明確な価格ポイントで提供されることが多く、価値が購入決定の中心にあるアフリカ市場では、標準化されたサービスモデルが信頼、コンバージョン、繰り返し購入を改善することができます。拡大はまた、より良いラストマイルリーチ、地域に根ざした商品化、雇用者とのパートナーシップ、学校のスクリーニング努力によって支えられており、小売業者が初めてのユーザーにエントリーレベルの処方眼鏡を提供しながら、時間をかけてプレミアムアップセルへの道を徐々に築くのを助けています。
商業的および公衆衛生のニーズは大きく、WHOアフリカによれば、この地域では約2630万人が視覚障害を抱えており、Spec-Saversは南アフリカ、ナミビア、レソト、ボツワナで270以上のフランチャイズ店舗を運営しており、規模のある小売が手頃なアクセスを改善していることを示しています。
スクリーンへの露出増加とライフスタイル主導の多様なアイウェア需要
デジタルデバイスの使用が増加する中、アフリカではオフィスワーカー、学生、モバイルファーストの消費者が目の疲れやブルーライトの露出、定期的な視力検査の必要性をより意識するようになり、処方眼鏡、平面ブルーライトレンズ、日常用サングラスへの関心が高まっています。これらは仕事とライフスタイルの両方で実用的な製品としての需要を強化しています。
都市部や準都市部でスクリーンへの露出が日常的になるにつれ、視覚的不快感を訴える消費者が増え、視力検査、矯正レンズ、交換購入に向かう一方、サングラスも屋外での移動性の向上、ファッション意識の高まり、高日照環境でのUV保護の認識の広がりから利益を得ています。この機能的およびライフスタイルの需要の組み合わせがカテゴリー参加を広げ、複数ペアの所有を促進し、地域の進化する光学小売環境における買い手一人当たりの年間支出を増加させ、より頻繁な交換サイクルをサポートしています。
デジタルの背景は明確で、GSMAによれば、アフリカのモバイルインターネット使用ギャップは2024年に64%に達し、カバレッジギャップが9%に縮小した後でも、MTNは2025年にアフリカ市場全体で1億7200万人のデータ顧客と94%以上の人口に対するブロードバンドカバレッジを報告しており、日常的なスクリーン使用に関連したアイウェア需要を強化していることを示しています。
主要なトレンドと機会
トレンド
手頃な価格のオムニチャネル光学小売が勢いを増す
アフリカのアイウェアブランドは、物理的なアイケアサービスとデジタルディスカバリー、オンライン注文、宅配をますます融合させています。このオムニチャネルモデルは、小売業者が若い消費者を獲得しつつ、検査、フィッティング、処方の履行における店内の信頼を維持するのに役立ちます。特に主要な都市市場では、消費者がオンラインで価格を比較してから店舗を訪れるため、効果的です。グローバルなアイウェア小売の公開企業の業績もこのモデルを支持しており、主要プレーヤーはデジタルストアフロント、バーチャルトライオンツール、統合された履行に投資を続け、コンバージョンとリピート購入を改善しています。アフリカでは、このトレンドが小売業者に品揃えを簡素化し、ターンアラウンドタイムを短縮し、フレームとレンズの透明なパッケージ価格を促進するよう促しています。
ファッションと実用性の融合が製品需要を再形成
消費者はますますアイウェアを医療上の必需品であると同時に個人のスタイルアクセサリーとして見ています。この変化は、軽量フレーム、ブランドサングラス、デザイン主導の処方コレクションの需要を強化しています。女性の購入者や若い都市消費者が複数のフレームスタイルの需要を牽引している一方で、男性消費者はサングラスや仕事に適したRX製品をますます採用しています。小売業者は、色のバリエーション、スリムなフレーム形状、エントリープレミアムコレクションで対応しています。その結果、市場は取引的なものからブランドに影響を受けるものへと変化しており、特に中所得層が増加し、国際的なファッショントレンドへの露出が強い都市で顕著です。
機会
未開拓の地方および二次都市の視力ケア市場
主要都市外の大規模なサービスが行き届いていない人口は、市場における最も強力な長期的な機会の一つを表しています。地方や都市周辺地域の多くの消費者は、依然として視力検査、資格のある眼鏡士、手頃な価格の処方製品へのアクセスが限られています。モバイルスクリーニング、地域社会とのパートナーシップ、低コストの履行を展開する企業は、初めての購入者の需要を引き出すことができます。基本的なRX眼鏡、老眼鏡、保護用サングラスは、実用的で高頻度の使用ケースに対応するため、これらの地域で特に有利です。流通を現地化し、信頼性のある補充を維持する企業は、正式な光学インフラが限られている場所で耐久性のあるブランド認識を築くことができます。
現地調達とプライベートラベルの開発で利益率を拡大
市場参加者は、プライベートラベルのポートフォリオの拡大、現地組立、地域特有のフレームデザインを通じて収益性を向上させる余地があります。輸入依存と通貨の変動は、しばしば最終小売価格を引き上げ、価値に敏感なセグメントでの手頃さを弱める可能性があります。サプライチェーンを短縮し、可能な限り地域で調達し、需要センターに近いレンズ仕上げを最適化する企業は、リードタイムを短縮し、価格設定の柔軟性を向上させることができます。このアプローチは、Upto USD 150セグメントの高ボリュームSKUの迅速な補充もサポートします。時間が経つにつれて、現地化された製品戦略は、都市の店舗やオンラインチャネルで選択的なプレミアムポジショニングを維持しながら、大衆市場の需要により効果的に対応するのに役立ちます。
主要な課題
課題-
手頃な価格の制約と断片的なアクセスが転換を制限
アフリカのアイウェア市場全体で、手頃な価格が主要な課題であり、多くの消費者が予防的な視力ケアの購入よりも即時の家庭のニーズを優先しています。視力の問題が認識されていても、視力検査や処方眼鏡への支出が遅れることがあります。市場の断片化も不均一なアクセスを生み出し、現代の光学小売は主要都市に集中し、地方では非公式なチャネルや限られた臨床供給に依存しています。この環境は診断率を制約し、交換サイクルを遅らせ、正式なセクターの利益率を圧迫する低コストの無印製品への依存を支持します。
輸入依存とサプライチェーンの変動が価格に圧力をかける
多くの市場参加者は、輸入フレーム、レンズ、レンズ加工の入力に依存しており、通貨の動き、輸送コスト、通関の遅れにより価格が脆弱になります。これらの圧力は、小売業者の利益率を狭めたり、特にエントリーおよび中間層セグメントでのエンドユーザー価格を引き上げたりする可能性があります。長いリードタイムは、在庫計画を複雑にし、急速に動くSKUの在庫切れや処方注文の履行の弱化を引き起こします。オンライン販売者にとっては、物流の信頼性と返品管理がさらに複雑さを加えます。これらの問題が一体となって、サービスの一貫性に挑戦し、市場の広範な公式化を遅らせます。
地域分析
北アフリカ – 27.8%
北アフリカは、比較的先進的な医療システム、高い都市化、エジプト、モロッコ、アルジェリアなどの国々における強力な小売エコシステムによって、アフリカのアイウェア市場で最大のシェアを占めています。この地域は、視力矯正の認識の高まり、処方メガネの採用の増加、ブランドサングラスの入手可能性の拡大から恩恵を受けています。都市の消費者はますますファッション志向のアイウェアを好み、薬局や眼鏡チェーンが流通において重要な役割を果たしています。需要は、可処分所得の改善とヨーロッパの供給チェーンへの近接性によっても支えられており、製品の入手可能性と多様性を向上させています。
南アフリカ – 24.3%
南アフリカは、発達した眼鏡小売ネットワーク、組織化されたアイウェアチェーンの強力な存在、およびほとんどのアフリカ諸国と比較して高い消費者購買力により、主要なシェアを占めています。この市場は、視力健康の認識の高まりと都市生活様式によって支えられた、処方メガネとファッションフレームの両方の需要の増加が特徴です。電子商取引とオムニチャネル小売の成長は、アクセスのしやすさをさらに強化しています。南アフリカは、南部アフリカ全体でのアイウェア流通の地域拠点としても機能し、大陸内での支配的な地位を強化しています。
西アフリカ – 18.6%
西アフリカは、主にナイジェリアやガーナなどの人口の多い国によって、重要なシェアを保持しています。この地域の成長は、視力障害の増加と手頃な価格のアイウェア製品の需要の高まりによって支えられた、ボリューム主導のものです。しかし、市場は依然として大部分が断片化されており、非公式な眼鏡小売業者の強い存在とプレミアムブランドの浸透の限界があります。都市部では現代的な眼鏡店の徐々な拡大が見られ、低コストの輸入品が大衆セグメントを支配しています。認識向上キャンペーンやNGO主導の眼科医療イニシアチブも、徐々に市場の発展に寄与しています。
東アフリカ – 15.4%
東アフリカは、ケニア、エチオピア、タンザニアなどの国々での医療アクセスの改善と都市人口の拡大によって支えられた新興市場です。この地域では、視力障害の診断の増加と検眼サービスへのアクセスの拡大により、処方メガネの採用が着実に進んでいます。小売インフラは、独立した眼鏡店と主要都市に進出する国際的なプレーヤーの混在で発展しています。需要は主に価格に敏感で、中価格帯および手頃な価格のアイウェア製品が市場を支配しています。政府と非営利の視力ケアプログラムは、農村部でのアクセス拡大において引き続き役割を果たしています。
中央アフリカ – 13.9%
中央アフリカは、比較的限られた医療インフラ、消費者の購買力の低さ、未発達の小売ネットワークのため、アフリカのアイウェア市場で最も小さいシェアを占めています。この地域の国々は輸入に大きく依存しており、光学サービスへのアクセスは都市部に集中しています。市場は主にファッションやプレミアムセグメントではなく、基本的な処方眼鏡の需要によって推進されています。しかし、医療システムの徐々な改善と視覚ケアにおけるNGOの関与の増加が、時間とともに漸進的な成長を支えると期待されています。
市場セグメンテーション
- 製品
- コンタクトレンズ
- 処方(RX)メガネ
- サングラス
- 価格帯
- USD 150まで
- USD 151-300
- USD 300以上
- 性別
- 男性
- 女性
- 流通チャネル
- Eコマース
- 実店舗
競争環境
アフリカのアイウェア市場は、グローバルな光学大手、レンズ専門家、地域に焦点を当てた小売業者が、手頃な価格、アクセス、サービス品質で競争しています。主要なプレーヤーは、レンズ性能の革新、軽量素材、デジタル小売ツールを優先し、地域ブランドは価値重視の品揃えと地域密着型の視覚ケア提供に焦点を当てています。製品戦略は、広範な処方ポートフォリオ、エントリーレベルのフレーム、都市市場での選択的なプレミアムコレクションに集中しています。
流通は依然として重要な差別化要因であり、企業はクリニックの提携、ブランドストア、薬局、Eコマースの能力を拡大してリーチと顧客維持を向上させています。組織化されたプレーヤーが透明な価格設定と眼鏡付きの検査を提供してサービスが行き届いていない人口をターゲットにするにつれて、競争の激しさが増しています。グローバルブランドは規模、技術、ブランド力から利益を得る一方、地域の挑戦者はローカリゼーション、低い運営コスト、価格に敏感な消費者の好みの理解を通じて勢いを増しています。
主要プレイヤー分析
- Bausch + Lomb Corporation
- Zeiss Group
- Waridi Eyewear
- Wazi Vision
- CooperVision Limited
- De Rigo Vision S.p.A.
- Fielmann AG
- JINS Inc.
- Titan Company Limited
- EssilorLuxottica
- Lapaire
最近の展開
2025年4月、クリントン健康アクセスイニシアチブとOneSight EssilorLuxottica Foundationは、アフリカ全土で眼鏡へのアクセスを拡大し、持続可能な視力ケアシステムを構築するための数年にわたるパートナーシップを発表しました。この協力は2025年4月に実施が開始され、初期の3年間の展望を持ち、健康の公平性の目標、地域システムの強化、そして未矯正の視力不良の大きな負担に取り組むことを中心に構成されました。この展開は、主要なグローバル眼鏡財団と健康アクセス組織を結びつけ、複数の国での手頃な価格と長期的な流通インフラの改善を図るため、アフリカの眼鏡市場にとって重要です。
2025年1月、パンアフリカの眼鏡会社Lapaireは、Saviu Venturesの退出に続いてCreadevが新たなパートナーとして参入し、新たな成長段階に入りました。記事によれば、Lapaireはすでにアフリカの6か国で約90の支店に拡大し、無料の視力検査と低・中所得者向けの手頃な価格の眼鏡を中心にモデルを構築しています。このパートナーシップは、アフリカの多くで組織化された光学小売がまだ浸透していないカテゴリーでの拡大を加速するための新たな支援をLapaireに与えるため、重要です。
2025年2月、モロッコの眼鏡プラットフォームLNKOは、エジプトに拠点を置くBeltone Venture Capitalからアフリカ全土での拡大を支援するための資金を確保しました。同社は完全にデジタル化されたバリューチェーンを通じて、顧客に直接サングラスと光学フレームを提供しており、新たな資本は大陸全体での足跡を広げるために使用される予定です。これは、ファッションの位置付けとアフリカ市場での幅広いアクセスを組み合わせることができるデジタル対応の眼鏡小売モデルに対する投資家の信頼を示すため、意味のある市場の展開です。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2024年のアフリカのアイウェア市場の市場規模はどのくらいですか?
アフリカのアイウェア市場における主な成長要因は何ですか?
アフリカのアイウェア市場を形成している主要なトレンドは何ですか?
アフリカのアイウェア市場で、どのセグメントが製品別にリードしていますか?
アフリカのアイウェア市場のトッププレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アフリカのアイウェア市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアフリカのアイウェア市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 9,931.09 Million → forecast year: USD 19,594.22 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アフリカのアイウェア市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アフリカのアイウェア市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアフリカのアイウェア市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アフリカのアイウェア市場市場の成長要因
- 3.3 アフリカのアイウェア市場市場の抑制要因および課題
- 3.4 アフリカのアイウェア市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アフリカのアイウェア市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アフリカのアイウェア市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アフリカのアイウェア市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アフリカのアイウェア市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アフリカのアイウェア市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアフリカのアイウェア市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アフリカのアイウェア市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アフリカのアイウェア市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アフリカのアイウェア市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アフリカのアイウェア市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アフリカのアイウェア市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアフリカのアイウェア市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアフリカのアイウェア市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアフリカのアイウェア市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアフリカのアイウェア市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアフリカのアイウェア市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアフリカのアイウェア市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアフリカのアイウェア市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アフリカのアイウェア市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
