
牛管理ソフトウェア市場の概要:
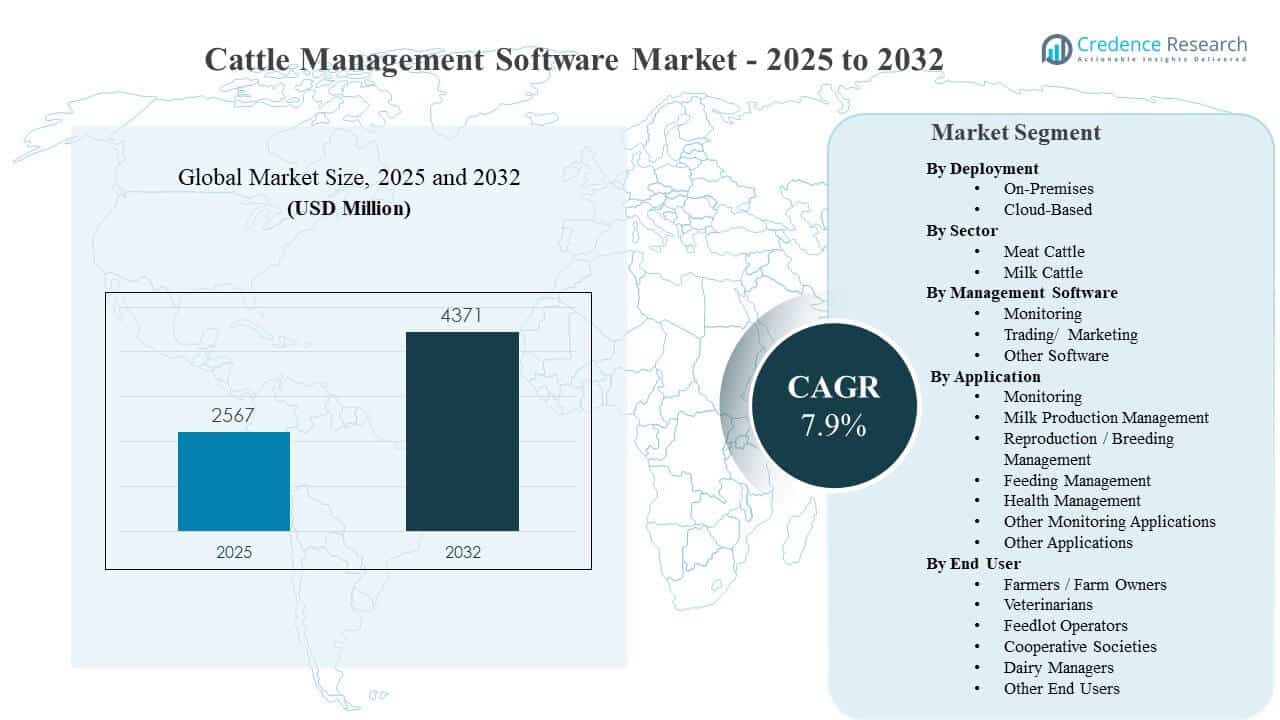
世界の牛管理ソフトウェア市場の規模は2025年に25億6,700万米ドルと推定され、2032年には43億7,100万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)7.9%で成長しています。成長は、センサー対応の群れの可視性と意思決定支援へのシフトによって最も強く推進されており、農場や飼育場が健康、給餌、繁殖にわたる標準化されたワークフローと早期の問題検出を優先しているためです。農場内デバイスの接続性の拡大とよりユーザーフレンドリーなプラットフォームも、乳牛と肉牛の両方の運用における採用の摩擦を減少させ、日常の生産管理における幅広い利用をサポートしています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 牛管理ソフトウェア市場規模 2025 | 25億6,700万米ドル |
| 牛管理ソフトウェア市場、CAGR | 7.9% |
| 牛管理ソフトウェア市場規模 2032 | 43億7,100万米ドル |
主要な市場動向と洞察
- 市場は2025年から2032年にかけて7.9%のCAGRで拡大すると予測されており、乳牛と肉牛の運用におけるデジタル群れ監視、ワークフローの自動化、データ駆動の意思決定支援の採用が増加しています。
- アジア太平洋地域は2025年に31.40%のシェアを持ち、家畜管理の近代化の急速な進展によって地域のリーダーシップを発揮しています。
- 北米は2025年に28.10%のシェアを持つ主要な収益拠点であり、農場管理プラットフォームの浸透率が高く、技術の準備が整っていることを反映しています。
- 監視は2025年に58.40%のシェアを持つ最大の管理ソフトウェアセグメントであり、リアルタイムアラートと継続的な追跡が早期の病気検出、繁殖タイミング、日常の運用管理を改善しています。
- 乳製品生産管理は2025年に28.60%のシェアを持つ最大のアプリケーション分野であり、一貫した乳製品ワークフローの実行、収量追跡、給餌、健康、繁殖活動とのより緊密な調整の必要性によってサポートされています。
セグメント分析
牛管理ソフトウェアの採用は、生産、健康、繁殖のワークフローにわたって日常の群れデータを実行可能な意思決定に変換する必要性によってますます形作られています。オペレーターは健康問題の検出遅延を減らし、タスクの実行を改善し、監査対応の記録に動物の履歴を統合するプラットフォームを優先しています。農場が拡大するにつれて、例外ベースの管理がより重要になり、アラート、ダッシュボード、標準化された運用ルーチンの需要が強化されます。この環境は、農場デバイスやサードパーティシステムを含む複数のデータソースを統合し、運用の複雑さを増すことなくソリューションを支持しています。
クラウド中心のデリバリーは、リモートアクセス、複数サイトの可視性、接続デバイスとのスムーズな統合をサポートするため、勢いを増しています。購入者は、ソフトウェアがより広範な近代化イニシアチブと共に採用されることが多いため、使いやすさ、自動化、相互運用性により高い価値を置いています。アプリケーション内では、特に乳製品のワークフローに関連する日常の生産管理に結びついたモジュールが最初に採用される傾向があります。なぜなら、オペレーターはより迅速な運用フィードバックとプロセス改善を観察できるからです。時間が経つにつれて、繁殖、給餌、健康管理などの追加モジュールが、プラットフォームを日常の意思決定に組み込むことで粘着性を強化します。
導入インサイト別
クラウドベースのソリューションは、群れのメトリクスへのリモートアクセスを簡素化し、複数のサイトでの迅速な意思決定サイクルを可能にするため、ますます好まれています。クラウドデリバリーは、センサーや自動監視デバイスとのスムーズな統合をサポートし、手動での統合なしで一貫したデータキャプチャを維持するのに役立ちます。また、ローカルのITメンテナンスの負担を軽減し、機能の迅速な更新を可能にします。これは、技術スタッフが限られている農場にとって重要です。オンプレミスの導入は、より厳密なローカルコントロールを好む運用にとって依然として関連性がありますが、長期的な勢いはクラウド対応プラットフォームに向かってシフトし続けています。
セクターインサイト別
乳牛の導入は、デジタル化されたワークフローと監視駆動の例外から利益を得る頻繁で反復可能な生産サイクルを実行するため、管理ソフトウェアを早期に採用する傾向があります。乳製品の管理者は、特に群れのサイズが増加するにつれて、日常のルーチンを最適化し、スタッフ全体での行動を標準化するモジュールを優先することがよくあります。肉牛の運用は、飼料効率、体重増加の追跡、罹病管理を体系化できるコンテキストでソフトウェアを強力に採用します。時間が経つにつれて、両方のセクターは、プラットフォームが基本的な記録保持から分析支援の意思決定サポートに拡大することで利益を得ます。
管理ソフトウェアインサイト別
モニタリングは2025年において58.40%の最大のシェアを占めました。モニタリングは、リアルタイムのアラートとトレンドの可視性が、健康、給餌行動の変化、繁殖信号、パフォーマンスの逸脱に対する日々の応答性を直接改善するため、リードしています。これらのツールは、介入が必要な例外を強調することで意思決定の遅延を減少させ、農場が最も重要な場所に労働力を割り当てるのを助けます。モニタリングプラットフォームは、センサーやウェアラブルとの統合も良好であり、日常使用を通じて測定可能な運用価値を提供することで採用を加速します。
アプリケーションインサイト別
乳製品生産管理は2025年において28.60%の最大のシェアを占めました。このセグメントは、乳製品のワークフローが継続的で測定が豊富であるため、ソフトウェアが一貫性を改善し、変動を減少させ、日々の意思決定をサポートする実用的なツールとなるため、リードしています。生産管理モジュールは、給餌、繁殖、健康行動に結びつくハブとしても機能し、プラットフォームの粘着性を強化します。農場が拡大するにつれて、これらのモジュールはシフトや場所全体でルーチンを標準化するのを助け、確立された乳製品運用や拡大中の乳製品運用の両方で採用を強化します。
エンドユーザーインサイト別
農家や農場主は通常、採用を推進します。なぜなら、彼らは運営結果を所有し、可視性を向上させ、損失を減らし、日々の実行を標準化するツールを優先するからです。獣医は、統合された記録、治療履歴、およびより一貫したフォローアップワークフローから利益を得ており、これがアドバイザリーおよび健康プログラムを通じた継続的な使用をサポートします。フィードロットオペレーターは、大規模な群れでの高スループット管理と例外処理を合理化するツールを優先します。協同組合と酪農マネージャーは、メンバー農場全体でトレーサビリティ、ベンチマーク、およびアドバイザリーサービスを向上させるデータ標準化イニシアチブを通じて採用を推進することがよくあります。
牛管理ソフトウェア市場の推進要因
センサー対応の監視とアラート駆動のワークフローの拡大
接続された監視デバイスは、意思決定のために利用可能な群れデータの量と頻度を増加させています。ソフトウェアプラットフォームはこれをアラート、ダッシュボード、および優先タスクリストに変換し、迅速な介入をサポートします。これは、遅延がコストと生産性の損失を増加させる可能性がある健康および繁殖問題の早期識別に特に重要です。農場が拡大するにつれて、これらのツールはチームが手動チェックではなく例外に集中するのを助け、労働効率と運営の一貫性を向上させます。
生産性の最適化と労働効率の向上の必要性の高まり
労働制約と一貫した出力に対する高い期待が、農場をワークフローのデジタル化へと推進します。ソフトウェアは、スケジューリング、リマインダー、およびタスク追跡を通じて、給餌、繁殖、および治療の行動を標準化するのに役立ちます。複数のサイトでの運営も、場所を超えた統一された可視性を必要とし、集中管理された群れの記録と分析の価値を高めます。これらの機能は、より予測可能な実行をサポートし、大規模で分散した群れ全体で管理の規律を向上させます。
群れの健康、トレーサビリティ、およびコンプライアンス準備への強化された焦点
疾病管理、治療の文書化、およびトレーサビリティは、牛のバリューチェーン全体でますます重要になっています。ソフトウェアプラットフォームは、構造化された記録保持と報告をサポートし、管理上の負担を軽減し、監査準備を改善することができます。健康管理モジュールは、農場チームと獣医アドバイザーの間のより良い連続性もサポートします。時間が経つにつれて、一貫した文書化は意思決定の質を強化し、より信頼性の高い群れのパフォーマンスプログラムをサポートします。
- 例えば、CAT SquaredはRFIDベースのトレーサビリティを中心にLivestock Receivingモジュールを配置しており、カナダのトレーサビリティテストでは、タグ収集と報告のために15週間で118,200頭をスキャンするバイパスソフトウェアを示し、デジタル識別ワークフローがトレーサビリティの規律をサポートできる規模を示しています。
農場運営のデジタルトランスフォーメーションと意思決定支援の採用
農場の近代化イニシアチブには、データ駆動型の管理慣行がますます含まれており、よりアクセスしやすいソフトウェアプラットフォームによってサポートされています。クラウド配信、モバイルインターフェース、および改善された統合により、実装の摩擦が軽減され、農場の規模を超えたより広範な採用が可能になります。ソフトウェアはまた、単純な記録から分析、ベンチマーク、および異常検出を通じた意思決定支援へと進化しています。この進展は、認識される価値を高め、運営ワークフロー全体でのより深い利用をサポートします。
- 例えば、メルク・アニマル・ヘルスは、Allflex Livestock Intelligenceプラットフォームが100万頭目の牛のモニタリングマイルストーンに達したと報告しており、Allflexのモニタリング資料では、熱関連の行動をスコアリングするために使用される0–100の熱指数を説明しています。これは、群れソフトウェアが記録保存からアルゴリズム主導の意思決定サポートへと移行していることを示しています。
牛管理ソフトウェア市場の課題
デバイス、レガシーシステム、ベンダーエコシステム全体でのデータの断片化と統合の複雑さにより、導入が制約されることがあります。センサーデータの品質が一貫していない場合やワークフローが整合していない場合、ユーザーはアラート疲れや推奨事項への信頼の欠如を経験することがあります。特に遠隔モニタリングにおいて、地方の接続制限がリアルタイムの使用事例の信頼性を低下させることもあります。これらの問題は、初期導入者を超えた拡大を遅らせ、より強力なオンボーディング、統合サポート、およびワークフローの調整を必要とします。
コスト感受性と変革管理は、特に小規模な農場や技術能力が限られた運営者にとって依然として重要な障壁です。ソフトウェアの価値は、行動やプロセスの変更が実施された後に初めて実現されることが多く、これは時間と継続的なトレーニングを要します。ベンダーはまた、データの所有権、プライバシー、長期的なプラットフォーム依存に関する懸念に対処する必要があります。これらの課題は、透明な実装モデルと測定可能な運用成果の重要性を高めます。
- 例えば、CropXは、カリフォルニアのグレープフルーツを対象とした50本の木をカバーする管理された試験で、センサーと天候に基づく灌漑システムが従来の灌漑と比較して68%の水の節約と14%の収量増加を達成したと報告しており、ベンダーが採用を正当化するために明確なフィールドレベルの成果を示す必要がある理由を示しています。
牛管理ソフトウェア市場のトレンドと機会
プラットフォームは、モニタリング、記録、運用モジュールを単一のインターフェースで組み合わせたより統一されたエコシステムに向かっています。これにより、ツールを切り替えることなく、洞察から行動への意思決定が可能となり、ユーザーの定着率が向上します。また、群れ、期間、管理手法を超えてパフォーマンスを比較するのに役立つ分析サポートのベンチマークに対する関心が高まっています。これらのツールが成熟するにつれて、運用の可視性から構造化された意思決定の改善へと拡大することができます。
- 例えば、DeLavalは、DelProプラットフォームが56カ国以上の12,000以上の農場で使用されており、農場あたり最大20,000頭の動物をサポートし、95%の発情検出を提供し、アドバイザーが同様の農場と農場のパフォーマンスをベンチマークすることを可能にし、同じデータ環境内で獣医師やアドバイザーがリモートアクセスできるようにしていると述べています。
コンピュータビジョンと高度な分析は、特に福祉や移動関連の洞察に対する補完的なモニタリング手法として浮上しています。マルチモーダルなデータソースを統合するベンダーは、より包括的な群れインテリジェンスとより良い例外の優先順位付けを通じて差別化を図ることができます。また、獣医師向けの協力機能を強化し、協同組合やアドバイザリーネットワーク全体でデータフローを標準化することにも機会があります。これらの道筋は、制度的な影響とプログラムベースのオンボーディングを通じて、より広範な採用をサポートします。
地域別の洞察
北アメリカ
北米は、商業運営の拡大とデジタル化された群管理の強い採用に支えられ、2025年に28.10%のシェアを持ちます。農場やフィードロットは、損失を減らし労働効率を向上させるために、常時監視と標準化された健康ワークフローを優先しています。この地域は、広範なデバイスの利用可能性と統合をサポートする確立されたベンダーエコシステムの恩恵を受けています。米国は、規模と技術採用の強度により、展開の主要な国レベルのアンカーとして残ります。
ヨーロッパ
ヨーロッパは、構造化された酪農運営とトレーサビリティおよび運用標準化への強い重視により、2025年に22.90%を占めます。生産、健康、繁殖管理全体でワークフローの一貫性を向上させる必要性に支えられています。ベンダーは、特に酪農市場で、使いやすさとモジュールの深さで競争することが多いです。ドイツは、強力な家畜技術基盤と商業的な酪農の存在感により、主要な国レベルの市場として残ります。
アジア太平洋
アジア太平洋は、デジタル化の拡大と現代的な群監視の実践における強い勢いを反映し、2025年に31.40%のシェアでリードしています。大規模な牛の個体数と生産システムの強化が、可視性と意思決定の速度を向上させるツールの需要を支えています。購入者は、マルチサイト運営をサポートしデータの集中化を簡素化するスケーラブルなプラットフォームをますます求めています。インドは、牛管理の実践における近代化の加速に支えられ、主要な成長エンジンとして残ります。
ラテンアメリカ
ラテンアメリカは、商業運営における生産性と疾病監視への強調の高まりに支えられ、2025年に12.10%を保持しています。群のパフォーマンスと健康管理ルーチンの可視性を向上させるための投資が進む中、採用が増加しています。ブラジルは、牛の規模と近代化イニシアティブの成長により、中心的な市場として残ります。実用的でモバイルフレンドリーなワークフローを提供するベンダーは、多様な生産環境における運用現実を考慮して、良好なパフォーマンスを発揮する傾向があります。
中東・アフリカ
中東・アフリカは、全体的な浸透率は低いものの、現代的な酪農運営における採用の増加を反映し、2025年に5.50%を占めます。成長は、構造化された群管理の実践への投資と、特定の市場における接続技術へのアクセス向上に支えられています。断片化された生産システムと不均一な接続性が、一部の地域での採用を遅らせることがあります。より工業化された家畜運営を持つ国は、特に生産性とトレーサビリティのイニシアティブが優先される場合、早期に採用する傾向があります。
競争環境
牛管理ソフトウェア市場における競争は、生産、繁殖、給餌、健康管理全体で監視データを運用ワークフローに接続する統合プラットフォームの構築に集中しています。ベンダーは、センサーやデバイスとの相互運用性、実装の容易さ、日常管理の負担を軽減するワークフローの自動化を通じて差別化を図っています。製品戦略は、実行可能なアラート、ユーザーフレンドリーなダッシュボード、農場が小規模から始めて使用を拡大できるモジュラー拡張経路をますます強調しています。パートナーシップ、機能リリースのペース、エコシステムの互換性は、採用を持続し、顧客離れを減少させるために重要です。
Datamars SAは、識別およびモニタリング機能をソフトウェア主導の管理ワークフローと結びつける幅広い畜産技術プロバイダーとして位置づけられています。同社のアプローチは通常、運用の実用性、統合準備性、農場の規模に応じたスケーラブルな展開モデルを強調しています。動物とワークフロー全体のデータの継続性をサポートすることで、Datamars SAはプラットフォームの粘着性を強化し、オペレーターの日々の意思決定の可視性を向上させることができます。このようなプラットフォームの幅広さは、ツールの削減、より良い相互運用性、より標準化された管理ルーチンに対するバイヤーの需要に対応するのに役立ちます。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と、以下を含む主要企業に関する情報が含まれています:
- Datamars SA
- Nedap Livestock Management
- Afimilk Ltd.
- Valley Agricultural Software (VAS)
- smaXtec animal care GmbH
- CowManager B.V.
- Breedr Ltd.
- Performance Livestock Analytics
- GEA Group AG
- Merck Animal Health
- Livestock Improvement Corporation (LIC)
- DeLaval
- BouMatic
- AgriWebb
- Connecterra
クライアントが広範なビジネス環境を理解し、主要業界プレーヤーの強みと弱みを把握できるように、企業の定性および定量分析が行われています。データは、純粋プレイ、カテゴリフォーカス、業界フォーカス、多様化として企業を分類するために定性的に分析され、支配的、リーディング、強い、暫定的、弱いとして企業を分類するために定量的に分析されます。
最近の展開
- 2025年9月、CowManager B.V.は、動物識別と農場内の位置特定ワークフローを改善し、労働効率と迅速な例外処理を目指す「Find my Cow Flash」を発表しました。
- 2024年12月、CowManager B.V.は、将来の群れの健康と生産性を最適化するために子牛の行動を監視する包括的なソリューションである「Youngstock Monitor」システムを発表しました。この革新的なシステムは、早期の病気検出のためのリアルタイムアラートを提供し、子牛が群れの仲間に遅れをとっている可能性がある場合に生産者に通知します。
- 2024年11月、オーストラリアの畜産農場管理ソフトウェア市場のリーダーであるAgriWebb Pty Ltd.は、Wheatsheaf Groupから英国拠点の畜産および乳製品ソフトウェア会社であるFarmWizard Ltd.を、Wheatsheafからの少数株式投資を含むAUD 1400万(USD 730万)の取引の一環として買収しました。
- 2024年3月、ドイツ拠点の産業機械製造会社であるGEA Groupは、非公開の金額でCattle Eye Ltd.を買収しました。この買収により、GEAの牛管理ソフトウェア機能が大幅に強化され、特に跛行検出と体調モニタリングが向上しました。Cattle Eye Ltd.は、先進的な画像認識と機械学習を使用して牛の健康と行動を監視・分析するAI駆動技術を専門とする英国拠点の農業ソフトウェア会社です。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模の価値 | USD 2567百万 |
| 2032年の収益予測 | USD 4371百万 |
| 成長率 (CAGR) | 7.9% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | USD 百万 |
| 対象セグメント | 導入展望別: オンプレミス、クラウドベース; セクター展望別: 肉牛、乳牛; 管理ソフトウェア展望別: モニタリング、取引/マーケティング、その他のソフトウェア; アプリケーション展望別: モニタリング、乳生産管理、繁殖/育種管理、給餌管理、健康管理、その他のモニタリングアプリケーション、その他のアプリケーション; エンドユーザー展望別: 農家/農場所有者、獣医、肥育場運営者、協同組合、乳製品管理者、その他のエンドユーザー |
| 地域的範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | Datamars SA、Nedap Livestock Management、Afimilk Ltd.、Valley Agricultural Software (VAS)、smaXtec animal care GmbH、CowManager B.V.、Breedr Ltd.、Performance Livestock Analytics、GEA Group AG、Merck Animal Health、Livestock Improvement Corporation (LIC)、DeLaval、BouMatic、AgriWebb、Connecterra |
| ページ数 | 337 |
セグメンテーション
導入別
- オンプレミス
- クラウドベース
- セクター別
- 肉用牛
- 乳用牛
管理ソフトウェア別
- モニタリング
- 取引/マーケティング
- その他のソフトウェア
アプリケーション別
- モニタリング
- 乳生産管理
- 繁殖/育種管理
- 給餌管理
- 健康管理
- その他のモニタリングアプリケーション
- その他のアプリケーション
エンドユーザー別
- 農家/農場主
- 獣医師
- 肥育場運営者
- 協同組合
- 酪農マネージャー
- その他のエンドユーザー
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
牛管理ソフトウェア市場の市場規模と予測はどのくらいですか?
牛管理ソフトウェア市場のCAGRは何ですか?
市場で最も大きなセグメントは何ですか?
この市場を支える主要な成長要因は何ですか?
この市場で活動している主要な企業はどれですか?
2025年に市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 牛管理ソフトウェア市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の牛管理ソフトウェア市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 2,567 million → 2032: USD 4,371 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 牛管理ソフトウェア市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 牛管理ソフトウェア市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における牛管理ソフトウェア市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 牛管理ソフトウェア市場市場の成長要因
- 3.3 牛管理ソフトウェア市場市場の抑制要因および課題
- 3.4 牛管理ソフトウェア市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 牛管理ソフトウェア市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 牛管理ソフトウェア市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、牛管理ソフトウェア市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 牛管理ソフトウェア市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 牛管理ソフトウェア市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は牛管理ソフトウェア市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 牛管理ソフトウェア市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 牛管理ソフトウェア市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 牛管理ソフトウェア市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 牛管理ソフトウェア市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新牛管理ソフトウェア市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の牛管理ソフトウェア市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の牛管理ソフトウェア市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の牛管理ソフトウェア市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の牛管理ソフトウェア市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの牛管理ソフトウェア市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の牛管理ソフトウェア市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの牛管理ソフトウェア市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 牛管理ソフトウェア市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
