
風力タービンコンポーネント市場の概要:
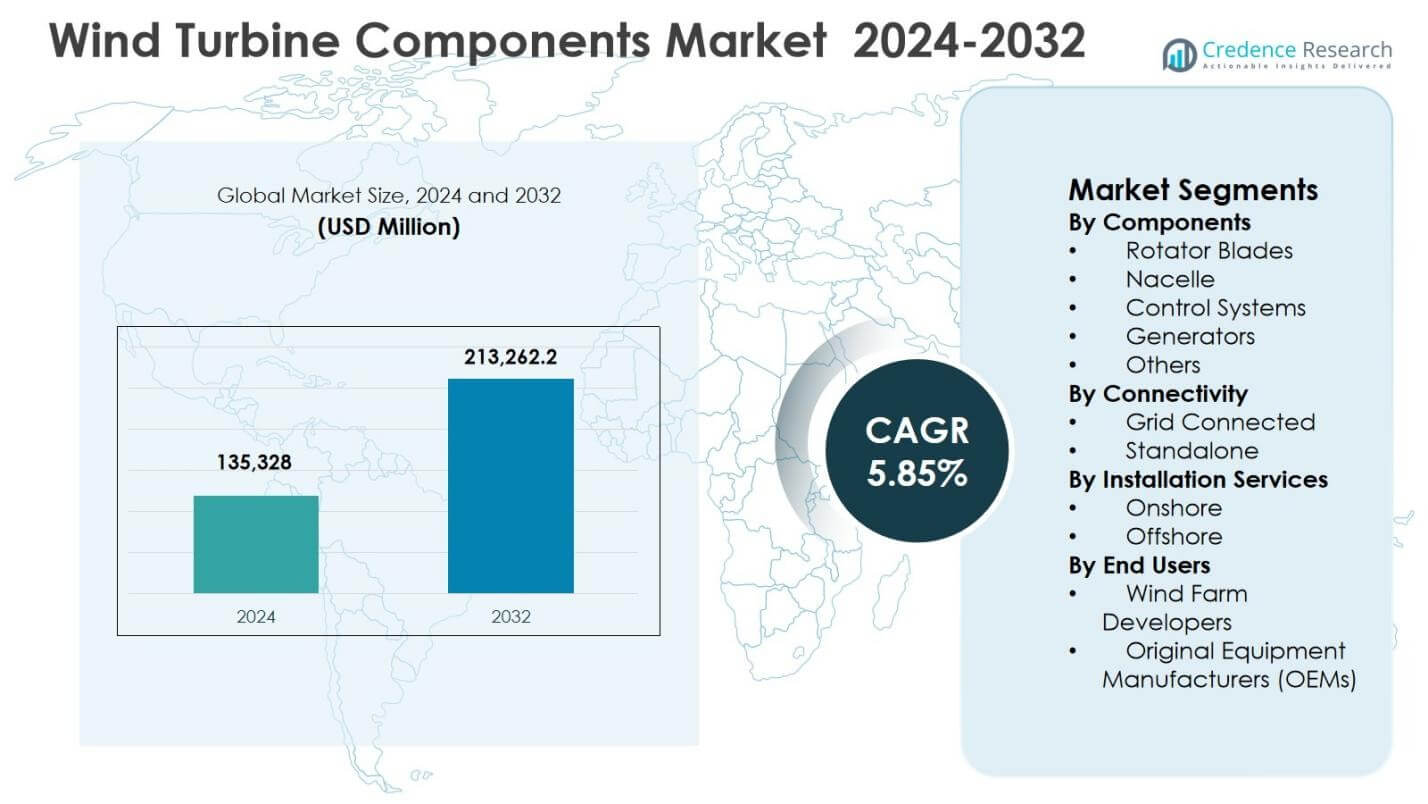
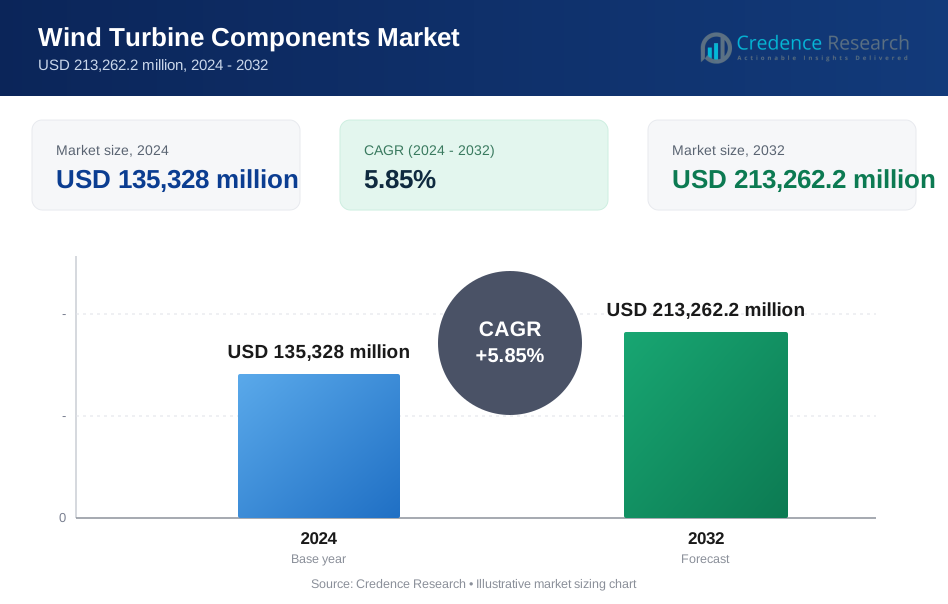
風力タービンコンポーネント市場の規模は2024年に135,328百万米ドルと評価され、2032年までに213,262.2百万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)5.85%で成長します。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の風力タービンコンポーネント市場規模 | 135,328百万米ドル |
| 風力タービンコンポーネント市場、CAGR | 5.85% |
| 2032年の風力タービンコンポーネント市場規模 | 213,262.2百万米ドル |
風力タービンコンポーネント市場の洞察
- 市場の成長は、世界的な風力発電容量の増加、再生可能エネルギーへの強力な政策支援、およびローターブレードや制御システムなどのタービンコンポーネントの技術進歩によって推進されています。ローターブレードは2024年に6%のセグメントシェアを持ち、効率的なエネルギー捕捉に対する高い需要を反映しています。
- 主なトレンドには、洋上風力プロジェクトの急速な拡大、リパワリングとライフサイクル最適化への注力の増加、性能を向上させ運用コストを削減するデジタルモニタリングシステムの広範な採用が含まれます。
- Vestas Wind Systems A/S、Siemens Gamesa Renewable Energy、GE Vernova、Goldwind Science & Technology、Envision Energyなどの主要企業は、イノベーション、大容量コンポーネント、およびグローバルなフットプリントの拡大を重視しています。
- 地域分析では、アジア太平洋が2%のシェアでリードし、ヨーロッパが27.6%、北米が20.1%で続いており、大規模な展開と支援的な政策によって支えられています。
風力タービンコンポーネント市場のセグメンテーション分析:
コンポーネント別:
コンポーネント別にセグメント化された風力タービンコンポーネント市場は、主にローターブレードによって推進されており、2024年には市場シェアの34.6%を占めました。この優位性は、空力効率と出力を向上させる先進的な複合材料の採用を含むブレード設計の継続的な革新によって支えられています。高容量タービンの展開が増加しており、より長く耐久性のあるブレードの需要が高まっています。ナセルとジェネレーターのセグメントも、ドライブトレインの効率性、信頼性、スマートモニタリングシステムの統合への投資の増加により、安定した成長を示しています。
- 例えば、Vestasは、輸送、設置、ライフタイムアップグレードを簡素化するために、標準的な輸送コンテナに合わせたメインハウジングとサイドコンパートメントに分かれたモジュラーナセルデザインを発表しました。
接続性別:
接続性に関しては、グリッド接続セグメントが2024年に91.2%のシェアで風力タービンコンポーネント市場をリードしました。これは、大規模な風力発電プロジェクトが国家グリッドに直接接続される急速な発展によって促進されています。再生可能エネルギーの統合、グリッド拡張、長期電力購入契約に対する強力な政策支援がこの優位性を強化しています。グリッド接続システムは、効率的な電力分配と運営者の収益安定性を可能にします。スタンドアロンセグメントは、遠隔地やオフグリッド用途に限定されており、全体的な市場構造には大きな影響を与えません。
- 例えば、カリフォルニアのTerra-Gen PowerのAlta Wind Energy Centerには、2010年に稼働を開始した190基のVestas 3 MWタービンがあり、220 kVのグリッドを介してSouthern California Edisonに接続され、広範な配電を行っています。
設置サービス別:
設置サービスに基づくと、陸上設置が2024年に72.8%の市場シェアを占めました。これは、資本支出の低さ、物流の簡素化、建設期間の短縮によって支えられています。陸上プロジェクトは、メンテナンスアクセスの容易さと確立されたサプライチェーンの恩恵を受け、迅速な容量追加を促進します。オフショア設置は残りのシェアを占めており、高い風速と大容量タービンによって推進されています。オフショアプロジェクトは高コストを伴いますが、沿岸風力発電所への投資の増加と技術革新がその長期的な成長可能性を支え続けています。
主要な成長要因
風力発電容量への世界的な投資の増加
風力タービンコンポーネント市場は、政府と民間開発者が脱炭素化目標を達成するために再生可能エネルギーの導入を加速する中で、風力発電容量への世界的な投資の増加から大きな恩恵を受けています。大規模な陸上およびオフショア風力プロジェクトは、アジア太平洋、ヨーロッパ、北米で拡大を続け、ブレード、ナセル、発電機、制御システムの一貫した需要を促進しています。長期電力購入契約、有利なフィードインタリフ、再生可能エネルギーオークションは収益の確実性を提供し、容量の追加を促進します。この持続的なプロジェクトパイプラインは、コンポーネント製造量と長期的な市場拡大を直接支えています。
- 例えば、Vestasは、日本の秋田県沖のプロジェクト向けにV236-15.0 MWオフショアタービンの注文を受け、2026年に納入を開始し、2027年に稼働を予定しています。これは、世界的に6 GWを超えるこのモデルの確定注文に続くものです。
タービン設計と材料における技術革新
タービン設計と材料における継続的な技術革新は、風力タービンコンポーネント市場の主要な成長要因を表しています。メーカーは、タービンの効率、耐久性、出力を向上させるために、先進的な複合材料、軽量合金、モジュラーデザインをますます採用しています。より長いローターブレードと大容量発電機は、特に低風速地域でのエネルギー捕獲を可能にします。デジタル制御システムと状態監視ソリューションは、性能をさらに向上させ、ダウンタイムを削減します。これらの革新は、成熟した風力市場と新興市場の両方でのコンポーネント販売を強化し、交換需要と新規設置を支えています。
- 例えば、Gamesaは、G128陸上タービン用にINNOBLADEセグメントブレードを開発しました。これは、ボルトで接続されたチャネルフィッティングとプルトルード炭素プロファイルを使用して組み立てられた62.5メートルの長さを持ち、重量を25%削減して1枚あたり15メートルトンにしています。
強力な政策支援と再生可能エネルギーの義務化
強力な政策支援と再生可能エネルギーの義務化は、風力タービンコンポーネント市場の成長を大きく促進しています。世界中の政府は、クリーンエネルギー目標、炭素削減のコミットメント、再生可能エネルギーのポートフォリオ基準を実施し、風力発電の開発を優先しています。税額控除、補助金、加速償却などの財政的インセンティブは、プロジェクトコストを削減し、投資収益を向上させます。さらに、グリッドの近代化プログラムや国境を越えたエネルギーイニシアチブは、大規模な風力統合を支援します。この好ましい規制環境は、風力プロジェクトの長期的な可視性を確保し、タービンコンポーネントの安定した需要を維持します。
主要なトレンドと機会
洋上風力プロジェクトの急速な拡大
風力タービンコンポーネント市場は、洋上風力プロジェクトの急速な拡大から強力な機会を見出しています。開発者は、より高い風速、より大きなタービン容量、改善されたエネルギー収率のために、洋上設置にますます投資しています。このトレンドは、腐食耐性のあるブレード、高容量ジェネレーター、過酷な海洋環境向けに設計された先進的なナセルシステムなどの特殊コンポーネントの需要を促進します。浮体式洋上風力技術は、深海地域での展開の可能性をさらに拡大し、高度なエンジニアリング能力を持つコンポーネントメーカーに新たな成長の道を開きます。
- 例えば、Siemens Gamesaは、B75タービンブレードにガラス繊維強化ポリマー(GFRP)を使用しており、75メートルの長さで、過酷な海洋条件で数十年間にわたる優れた疲労耐性を提供します。
リパワリングとライフサイクル最適化への注目の高まり
リパワリングとライフサイクル最適化は、風力タービンコンポーネント市場における重要なトレンドとして浮上しています。老朽化した風力発電所は、効率を向上させ、運用寿命を延ばすために、最新のブレード、ジェネレーター、制御システムでアップグレードされています。これにより、新規設置を超えた繰り返しの需要が生まれます。さらに、デジタル化と予測保守ソリューションは、運用コストを削減し、資産のパフォーマンスを最大化する機会を提供します。スマート技術を統合し、レトロフィットソリューションを提供するコンポーネントサプライヤーは、この成長するアフターマーケットの機会を活用するのに適しています。
- 例えば、Vestasは、ローターブレードにボルテックスジェネレーターやガーニーフラップなどの空力アップグレードを提供し、20年間の耐久性を持つテストサイトで年間エネルギー生産を1.7%向上させています。
主要な課題
サプライチェーンの制約と原材料価格の変動
サプライチェーンの制約と原材料価格の変動は、風力タービンコンポーネント市場にとって重要な課題です。鋼、銅、樹脂、希土類材料などの主要な投入物は、価格変動や供給の中断の影響を受け、生産コストや納期に影響を与えます。ブレードやナセルのような大きなコンポーネントの輸送も、物流の複雑さとコスト圧力を加えます。これらの要因は、プロジェクトのスケジュールや利益率に影響を与える可能性があり、メーカーは調達戦略を最適化し、サプライチェーンの回復力を向上させる必要があります。
高い資本要件と設置の複雑さ
高い資本要件と設置の複雑さは、特に洋上プロジェクトにおいて、風力タービン部品市場にとって主要な課題として残っています。大規模な部品の製造には、専門施設、設備、熟練労働力への多額の初期投資が必要です。洋上設置は複雑な物流、海洋船舶、天候に依存する建設スケジュールを伴い、財務リスクを増大させます。規制当局の承認や許可の遅延がさらなる不確実性を加えます。これらの課題はプロジェクトの実行を遅らせ、小規模なプレーヤーの市場参入を制限し、既存のメーカー間の競争を激化させます。
地域分析
アジア太平洋
アジア太平洋は、2024年に45.2%の市場シェアを持ち、中国、インド、新興の東南アジア経済圏での大規模な風力設置により、風力タービン部品市場を支配しました。政府主導の強力な再生可能エネルギー目標、国内製造能力の拡大、グリッド拡張プログラムがブレード、ナセル、発電機の需要を引き続き促進しています。中国は陸上および洋上の継続的な展開により主要な成長エンジンであり、インドは政策インセンティブとハイブリッド再生可能プロジェクトから恩恵を受けています。電力需要の増加とコスト効率の高い部品生産がアジア太平洋のリーダーシップをさらに強化しています。
ヨーロッパ
ヨーロッパは、成熟した風力エネルギーエコシステムと強力な洋上風力開発に支えられ、2024年に27.6%の市場シェアを占めました。ドイツ、イギリス、デンマーク、スペインなどの国々は、継続的な容量追加とリパワリングプロジェクトを通じて需要を牽引しています。ヨーロッパの洋上風力技術におけるリーダーシップは、高度なナセル、高容量の発電機、耐腐食性部品の需要を押し上げています。厳格な炭素削減規制と長期的な再生可能エネルギー戦略が安定した部品需要を確保し、タービン効率の革新とデジタルモニタリングが地域市場の強さを強化しています。
北アメリカ
北アメリカは、2024年に20.1%の市場シェアを持ち、アメリカ合衆国とカナダでの陸上風力プロジェクトへの安定した投資に支えられています。連邦税のインセンティブ、再生可能ポートフォリオ基準、長期電力購入契約が一貫したタービン展開を促進しています。この地域は、老朽化した風力発電所のリパワリングに支えられ、ローターブレードと制御システムの強い需要を示しています。米国東海岸沿いの洋上風力開発が将来の部品需要をさらに支えています。高度な製造能力とグリッド規模の再生可能エネルギー統合への焦点が、北アメリカの世界市場での地位を強化しています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、チリでの風力設置の増加により、2024年に4.1%の市場シェアを獲得しました。有利な風資源、再生可能エネルギーオークション、技術コストの低下が地域の成長を支えています。ブラジルは、大規模な陸上風力容量の追加と地元製造の拡大により、部品需要を牽引しています。グリッド拡張とエネルギー多様化の取り組みがタービン展開をさらに支援しています。市場は先進地域と比較して小さいままですが、投資の増加と支援的な政策がラテンアメリカを着実に成長する地域貢献者として位置づけています。
中東およびアフリカ
中東およびアフリカ地域は、再生可能エネルギーの多様化努力の増加に支えられ、2024年に3.0%の市場シェアを占めました。南アフリカ、エジプト、モロッコ、サウジアラビアなどの国々は、化石燃料への依存を減らすために風力発電に投資しています。大規模なユーティリティプロジェクトや政府支援の再生可能エネルギープログラムが、主要なタービンコンポーネントの需要を促進しています。インフラ開発と国際的なパートナーシップが市場の成長をさらに支えています。他の地域に比べて導入レベルは低いものの、電力需要の増加と持続可能性へのコミットメントが長期的な成長の見通しを強化し続けています。
風力タービンコンポーネント市場のセグメンテーション:
コンポーネント別
- ローターブレード
- ナセル
- 制御システム
- 発電機
- その他
接続別
- グリッド接続
- スタンドアローン
設置サービス別
- 陸上
- 洋上
エンドユーザー別
- 風力発電所開発者
- オリジナル機器メーカー (OEM)
地理別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
風力タービンコンポーネント市場は、Vestas Wind Systems A/S、Siemens Gamesa Renewable Energy、GE Vernova、Goldwind Science & Technology、Envision Energy、Nordex Group、Suzlon Energy、MingYang Smart Energy、Hitachi Energy、TPI Compositesなどの主要企業によって主導される統合された構造を特徴としています。この市場は、強力な垂直統合、長期供給契約、ブレード、ナセル、発電機、制御システム全体での継続的な技術アップグレードによって特徴付けられています。主要企業は、タービン容量の拡大、コンポーネント効率の向上、ライフサイクルコストの削減に焦点を当て、市場での地位を強化しています。洋上風力能力、先進複合材料、デジタル状態監視システムへの戦略的投資が競争の中心にあります。特にアジア太平洋とヨーロッパでの地域製造の拡大は、コスト最適化とプロジェクトの迅速な実行をサポートしています。ユーティリティや開発者とのパートナーシップ、リパワリングおよびアフターマーケットサービスが、競争の差別化と長期的な収益の安定性をさらに向上させています。
主要プレイヤー分析
- Envision Energy
- Vestas Wind Systems A/S
- TPI Composites
- Goldwind Science & Technology
- Siemens Gamesa Renewable Energy
- Suzlon Energy
- 日立エナジー
- MingYang Smart Energy
- Nordex Group
- GE Vernova
最近の動向
- 2025年10月、ENERCONとMax Böglは、風力エネルギーと持続可能なタワー技術を拡大するためにパートナーシップを延長しました。
- 2025年5月、Vestas Wind Systems A/Sは、ポーランドのブレード製造施設をVestasのヨーロッパ生産拠点に統合する契約をLM Wind Powerと締結し、ブレード供給能力を強化しました。
- 2025年2月、Senvion Indiaは、4.2 MWプラットフォーム向けに木製風力タービンブレードを開発するため、Voodin Blade Technologyと提携しました。
レポートのカバレッジ
調査レポートは、コンポーネント、接続性、設置サービス、エンドユーザーおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制シナリオ、および業界を形成する技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 風力タービンコンポーネント市場は、陸上および洋上プロジェクトでの世界的な風力発電容量の追加が加速するにつれて拡大し続けます。
- メーカーは、エネルギー出力を向上させ、電力の均等化コストを削減するために、より大きく効率的なタービンコンポーネントを優先します。
- 洋上風力開発は、高容量の発電機、先進的なナセル、耐腐食性コンポーネントの需要を促進します。
- ブレード材料と空力設計の技術革新がタービンの効率と耐久性を向上させます。
- 老朽化した風力発電所の再稼働が、現代のコンポーネントに対する持続的な交換需要を生み出します。
- デジタル制御システムと状態監視技術が、パフォーマンスを最適化し、ダウンタイムを削減するために広く採用されます。
- 製造の現地化が供給チェーンを強化し、物流の複雑さを軽減するために増加します。
- 政策支援と再生可能エネルギーの義務が、長期的な市場の可視性を提供し続けます。
- 風力発電とエネルギー貯蔵およびハイブリッド再生可能システムの統合が、コンポーネント設計要件に影響を与えます。
- 企業がコスト削減、ライフサイクルサービス、アフターマーケットソリューションに焦点を当てるにつれて、競争の激化が増します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
風力タービン部品市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に風力タービン部品市場が成長すると予測されている年平均成長率は何ですか?
2024年に最も大きなシェアを持っていた風力タービンコンポーネント市場のセグメントはどれですか?
風力タービン部品市場の成長を促進している主な要因は何ですか?
風力タービン部品市場の主要企業はどこですか?
2024年に風力タービン部品市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 風力タービン部品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の風力タービン部品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 135,328 million → 2032: USD 213,262.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 風力タービン部品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 風力タービン部品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における風力タービン部品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 風力タービン部品市場市場の成長要因
- 3.3 風力タービン部品市場市場の抑制要因および課題
- 3.4 風力タービン部品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 風力タービン部品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 風力タービン部品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、風力タービン部品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 風力タービン部品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 風力タービン部品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は風力タービン部品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 風力タービン部品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 風力タービン部品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 風力タービン部品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 風力タービン部品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新風力タービン部品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の風力タービン部品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の風力タービン部品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の風力タービン部品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の風力タービン部品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの風力タービン部品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の風力タービン部品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの風力タービン部品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 風力タービン部品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
