
ケーシングおよびセメンテーションハードウェア市場の概要:
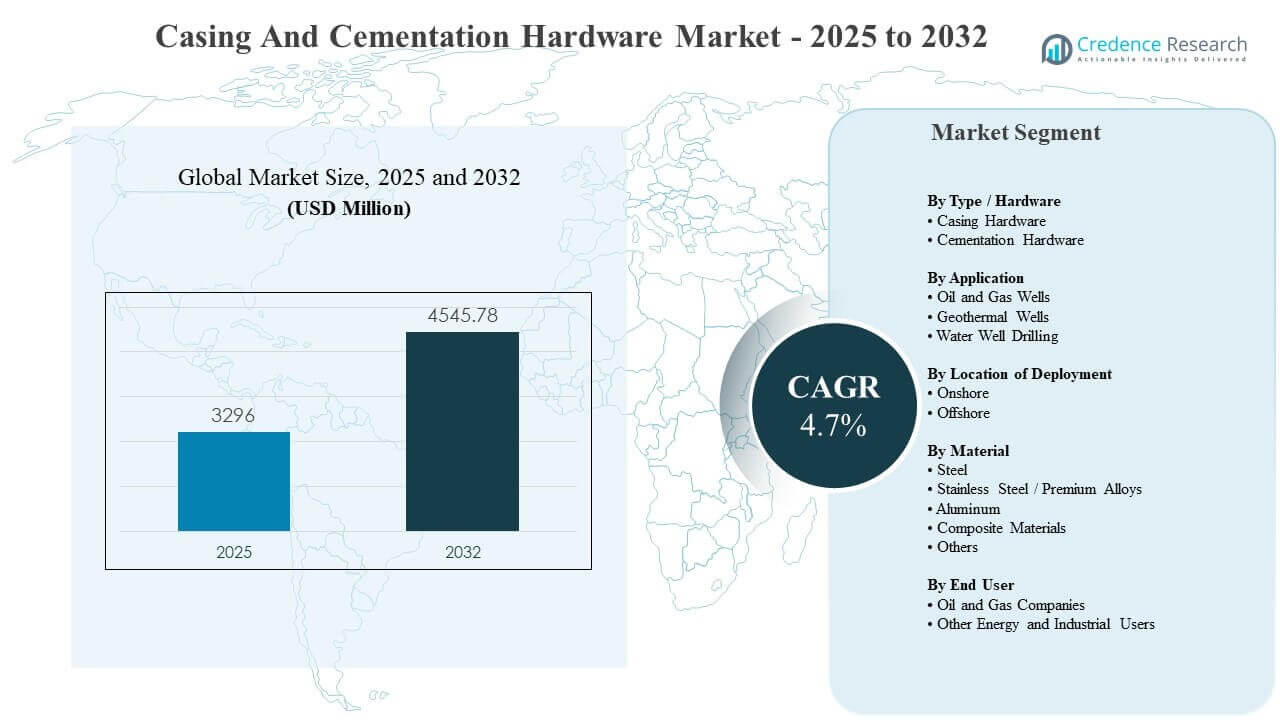
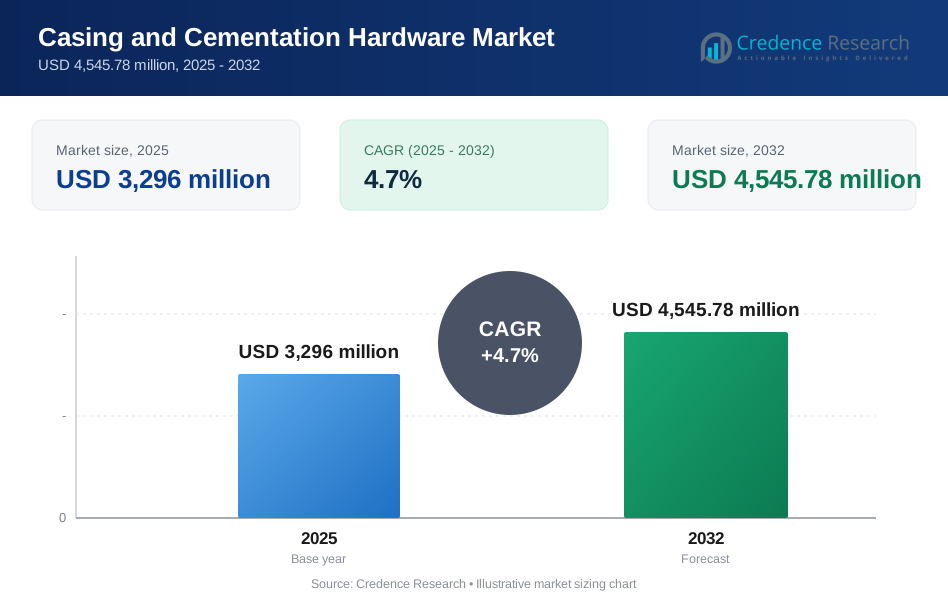
世界のケーシングおよびセメンテーションハードウェア市場規模は2025年に32億9,600万米ドルと推定され、2025年から2032年にかけて年平均成長率4.7%で成長し、2032年には45億4,578万米ドルに達すると予想されています。複雑な井戸設計における掘削および完了の強度の増加により、ゾーン隔離と長期的な井戸の完全性を保護する信頼性のあるケーシングアクセサリーおよびセメンテーションシステムの需要が高まっています。高活動盆地における運用効率と作業の一貫性に対する注目の高まりも、主要地域全体での性能指向のハードウェア仕様の採用を加速させています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| ケーシングおよびセメンテーションハードウェア市場規模 2025 | 32億9,600万米ドル |
| ケーシングおよびセメンテーションハードウェア市場、CAGR | 4.7% |
| ケーシングおよびセメンテーションハードウェア市場規模 2032 | 45億4,578万米ドル |
主要市場動向とインサイト
- ケーシングおよびセメンテーションハードウェア市場は、2025年の32億9,600万米ドルから2032年の45億4,578万米ドルへと拡大し、2025年から2032年にかけて年平均成長率4.7%を反映しています。
- 北米は2025年に42%のシェアを占め、高い井戸数、成熟したサービスエコシステム、強力な掘削プログラムの継続性に支えられています。
- ケーシングハードウェアは2025年に58%の主要シェアを保持し、信頼性のあるランニング、セントラライゼーション、および完全性に焦点を当てたケーシングコンポーネントの持続的な需要を反映しています。
- 陸上展開は2025年に69%のシェアを占め、繰り返し可能な井戸プログラム、より速いサイクルタイム、およびオフショアプロジェクトに比べて広範なリグの利用可能性によって推進されています。
- 石油およびガス井戸は2025年に85%のシェアを占め、上流の井戸建設がケーシングおよびセメンテーションハードウェアの最大の需要センターであることを示しています。
セグメント分析
ケーシングおよびセメンテーションハードウェア市場は、掘削活動レベル、完了の複雑さ、および井戸の完全性基準に密接に関連した需要パターンを示しています。ハードウェアの選択は、非生産時間の削減、セメント配置結果の改善、延長リーチ、高圧、高温環境でのリスク管理の必要性によってますます影響を受けています。調達の決定は、特に高頻度の陸上プログラムにおいて、既存の井戸建設ワークフローとの互換性とフィールドで実証済みの信頼性を優先することがよくあります。
オペレーターがより長い井戸寿命と生産保証の向上を目指す中で、材料と展開の選択も変化しています。腐食性または酸性サービス条件ではプレミアム材料が好まれ、高い介入コストがかかる場合には高スペックのハードウェアの採用が増加しています。掘削キャンペーン全体でのサービス統合と標準化は、実績のある製品ファミリーやバンドル提供の繰り返し購入を強化します。
タイプ別 / ハードウェアの洞察
ケーシングハードウェアは2025年に58%の最大シェアを占めました。ケーシングアクセサリーは運転効率、ストリングの安定性、セメンテーションの成果の成功に直接影響を与えるため、ケーシングハードウェアの需要は高いままです。セントラライザー、フロート機器、および関連コンポーネントは、さまざまな井戸の形状にわたって均一な環状クリアランスと一貫したセメントシース形成をサポートします。大量プログラム全体での標準化も、繰り返し可能なフィールドパフォーマンスと迅速な入手可能性を示すケーシングハードウェアソリューションを支持します。
用途別の洞察
石油およびガス井は2025年に85%の最大シェアを占めました。井戸の建設と完全性の要件が、掘削、完成、および作業サイクル全体でケーシングとセメンテーションハードウェアの継続的な消費を生み出すため、石油およびガス井が需要を支配しています。非従来型の開発は井戸の数を増やし、実行のタイムラインを圧縮し、運用の変動性を減少させる信頼性の高いハードウェアの価値を高めます。複雑な井戸設計も、隔離を維持し、長期的な生産性能を保護するために高い仕様のコンポーネントを必要とします。
展開場所別の洞察
陸上は2025年に69%の最大シェアを占めました。高い井戸数と短いプロジェクトサイクルが、累積的なハードウェアボリュームを大きくするため、陸上活動が主導しています。マルチウェルパッド開発は繰り返し可能なプロセスを促進し、標準化されたケーシングとセメンテーションハードウェアの選択をサポートします。強力な地域供給チェーンとサービス能力も、陸上盆地全体での迅速な動員と一貫した実行を可能にします。
材料別の洞察
鋼は2025年に61%の最大シェアを占めました。鋼は、強度、コスト効率、確立された製造規模のバランスが強いため、好まれる材料のままです。鋼ベースのハードウェアは、さまざまな井戸条件をサポートし、一般的なケーシングとセメンテーションのワークフローと互換性があります。腐食性、酸性、および高温の井戸ではプレミアム合金と複合材料が拡大していますが、鋼はほとんどの用途でのボリューム需要を支え続けます。
エンドユーザー別の洞察
石油およびガス会社は2025年に74%の最大シェアを占めました。オペレーターが井戸の完全性の成果、コンプライアンス基準、および長期的な資産パフォーマンスに責任を負うため、石油およびガス会社が購買影響力を主導しています。オペレーターの調達フレームワークは、信頼性を向上させ、井戸の総コストを管理するために、掘削キャンペーン全体で好まれるハードウェアファミリーを標準化することがよくあります。統合された井戸建設モデルも、インターフェースリスクを減少させるバンドルケーシングとセメンテーションソリューションのオペレーター需要を強化します。
ケーシングとセメンテーションハードウェア市場の推進要因
井戸の完全性とゾーン隔離への注目の高まり
井戸の完全性要件は、操業者が一貫したゾーン隔離と修復リスクの低減を優先する中で、ケーシングおよびセメンテーションハードウェア市場を形成し続けています。中央化とケーシングの安定性を向上させるケーシングアクセサリーは、複雑な井戸の形状においてより良いセメント配置の結果をサポートします。セメンテーションハードウェアの選択は、信頼性のあるスラリー置換と接着性能の向上をますます重視しています。規制の期待と長寿命の生産目標は、実績のあるハードウェア設計の需要を強化します。運用チームも、複数井戸キャンペーンでの繰り返し実行をサポートする標準化されたツール性能を重視しています。
- 例えば、シュルンベルジェは、セメント評価とボンドロギングに基づくゾーン隔離ワークフローが、従来のセメンテーション手法と比較して、深海井戸のポートフォリオ全体で持続的なケーシング圧力の発生を約60%削減し、数年間の生産期間にわたって水力隔離を維持したと報告しています。
現代の井戸設計における複雑性の向上
現代の井戸設計は、延長された横坑、高圧、さまざまな地層がより困難な運用条件を生み出すため、ハードウェアの要件を増加させます。高偏向井戸は、摩擦を減らし、クリーンな運用をサポートするケーシングハードウェアの必要性を高めます。セメンテーション機器の要件は、多段階完了と困難な環状プロファイルにわたる隔離ニーズが増加するにつれて高まります。介入コストが高く、失敗の影響が増大する場合、専門的なハードウェアがより重要になります。調達の重点は、重要な設置ステップでの変動を減らす高スペックコンポーネントにシフトします。
効率圧力と非生産時間の短縮目標
効率圧力は、短いサイクルタイムと予測可能な実行に依存する井戸経済に影響を与え、購買決定に影響を与えます。信頼性のあるケーシングとセメンテーションハードウェアは、再作業のリスクを減らし、掘削から完了への移行を迅速にサポートします。統合されたワークフローは、ケーシングランニングとセメンテーション操作間のインターフェース問題を減らす互換性のある機器セットの需要を強化します。フィールドチームは、作業計画を簡素化し、現場でのトラブルシューティングを最小限に抑えるソリューションを好みます。掘削プログラムが拡大するにつれて、繰り返し可能なハードウェア性能がサプライヤー選択と契約継続の重要な要因となります。
エネルギー転換に伴う掘削活動の成長
エネルギー転換の掘削活動は、従来の上流開発を超えたケーシングとセメンテーションハードウェアの増分需要をサポートします。地熱井は、高温曝露と長い運用寿命の期待から、堅牢な完全性ソリューションを必要とします。一部の産業掘削用途も、地下の安定性を保護し、流体経路を管理するために信頼性のあるケーシングとセメンテーション方法を必要とします。プロジェクト開発者は、運用リスクを減らすために信頼性の高い記録を持つ設計を好むことが多いです。このミックスは需要基盤を広げ、特殊な運用条件に対応した製品開発を促進します。
- 例えば、HellisheiðiとFORGEプロジェクトでの地熱ケーシングとセメントに関する実験的研究では、約262°Cまでの周期的な温度下でテストされた生産ケーシングとセメントシステムが、熱負荷を特に考慮した設計の場合、構造的な完全性とセメントと金属の結合を維持し、数十年にわたる地熱運用目標を支えることが示されました。
ケーシングとセメンテーションハードウェア市場の課題
供給チェーンの変動性と材料コストの変動は、ケーシングとセメンテーションハードウェア市場におけるプロジェクト計画を困難にします。鋼材価格の変動やリードタイムの変動は、特に迅速な補充が必要な高活動地域で調達スケジュールを混乱させる可能性があります。ハードウェアの性能が井戸の完全性の結果に直接影響を与えるため、サプライヤー間の品質の一貫性が重要になります。資格要件や顧客の承認はサプライヤーの切り替えを遅らせ、制約された供給に対する露出を増やします。これらの要因は総じて調達の複雑さを増し、バリューチェーン全体でマージンに圧力をかける可能性があります。
- 例えば、ArcelorMittalは、鉄鉱石が約40から230トン、冶金用石炭が約100から600トンの間で原材料コストの変動を報告しており、これが完成鋼の生産コストに200–400トンの変動を生じさせ、油田ハードウェアメーカーのケーシングとチュービングの価格変動につながっています。
運用リスクと性能責任も、ケーシングとセメンテーションハードウェア市場における新しい設計の採用を制約します。フィールドチームは、ハードウェアの問題が高額な修復や生産遅延を引き起こす可能性があるため、実証された信頼性を必要とします。異なる井戸設計、セメントシステム、および完了手法の互換性は、テスト要件を追加します。オフショア環境では、介入コストの増加と腐食の曝露により基準が厳しくなります。その結果、製品の資格取得サイクルが長くなり、新技術の市場浸透を遅らせる可能性があります。
市場動向と機会
デジタル対応の監視と作業の最適化が拡大しており、オペレーターはセメンティング作業の一貫性と変動の削減を優先しています。設備の健康状態の追跡とリアルタイムの運用インサイトは、予防保守とより予測可能な作業実行をサポートします。大規模な掘削プログラム全体での標準化は、計画を簡素化し、インターフェースリスクを減少させる統合ハードウェアパッケージの需要を増加させます。サービスの統合は、ケーシングハードウェア、セメンテーション機器、および実行サポートを組み合わせたバンドル提供もサポートします。これらのトレンドは、信頼性、トレーサビリティ、現場対応の性能を提供する差別化されたサプライヤーにとっての機会を生み出します。
- 例えば、セメント工場でのAI駆動の健康スコアリングは、高影響のある資産に対する継続的な振動と温度の監視を適用し、予測保守ワークフローと自動作業指示と統合した後、計画外のダウンタイムを15〜20%削減することが示されています。
プレミアム化は、より高い耐食性、より高い耐熱性、または延長された耐用年数が必要な運用条件で増加しています。ステンレス鋼とプレミアム合金は、インテグリティの失敗が高コストを伴う酸性サービスやオフショア環境で採用されています。複合材料は、耐食性、処理効率、または特殊な性能を重視する用途で選択的に拡大しています。オンショアの基盤は依然としてボリュームを牽引していますが、オフショアおよび地熱プロジェクトは、より高い仕様要件を通じて平均販売価格を引き上げることができます。テスト、認証、および性能検証におけるサプライヤーの能力が競争上の優位性となります。
地域別インサイト
北米
北米は2025年に42%のシェアを保持し、大規模な掘削活動と確立されたサービスエコシステムに支えられています。高い井戸数とマルチウェル開発モデルが、ケーシングおよびセメンテーションハードウェアの繰り返し需要を促進しています。標準化されたツールストリングを好むオペレーターの嗜好が、キャンペーン全体での購入の一貫性を強化します。強力な物流と製造能力が主要な盆地全体での可用性を向上させます。技術の採用は、大規模なオペレーターのポートフォリオ全体での迅速なフィールドフィードバックと性能ベンチマーキングによって加速されます。
ヨーロッパ
ヨーロッパは2025年に24%のシェアを保持し、厳格な運用基準とインテグリティ重視の井戸建設に強く焦点を当てています。プロジェクトの実行は、信頼性とコンプライアンスの期待をサポートする高スペックソリューションを好むことがよくあります。地域の一部でのオフショア露出が、耐食性材料と堅牢なセメンテーションハードウェアの需要を支えています。サプライチェーンの資格と文書化された性能証拠が調達決定に影響を与えます。地域の活動レベルは変動する可能性がありますが、仕様の強度は依然として高いです。
アジア太平洋
アジア太平洋は2025年に20%のシェアを保持し、継続的な上流開発と井戸建設成果の改善に対する関心の高まりに支えられています。大規模な国営オペレーターとサービスプロバイダーが、長期サイクルのプロジェクト計画と標準化された設備要件を通じて調達に影響を与えています。この地域は、信頼性のしきい値を満たすコスト効果の高いソリューションに対する強い需要を示すことがあります。いくつかの市場でのオフショアプロジェクトと複雑な地質が、プレミアム材料と特殊設備の採用を促進しています。地元の製造およびパートナーシップエコシステムがリードタイムと価格競争力に影響を与える可能性があります。
ラテンアメリカ
ラテンアメリカは2025年に6%のシェアを保持し、信頼性の高い井戸建設ハードウェアと一貫した実行サポートを必要とする上流プロジェクトに支えられています。オフショアおよび深海露出が、特に介入コストが高い場合に、高信頼性のケーシングおよびセメンテーションソリューションの必要性を高めています。調達は、物流およびフィールドサービス要件をサポートするサプライヤーの能力を優先することがあります。プロジェクトのタイミングは、投資サイクルや規制要因によって影響を受ける可能性があります。長期契約および統合サービスがサプライヤーの地位を強化することができます。
中東・アフリカ
中東・アフリカは2025年に8%のシェアを持ち、持続的な上流開発と標準化されたインテグリティソリューションを必要とする大規模なフィールドオペレーションによって推進されました。高温で腐食性のある環境は、プレミアム素材と性能が実証されたハードウェアの需要を増加させます。大規模なオペレーターは、資格と実行の信頼性を重視する構造化されたフレームワークを通じて調達することがよくあります。地域プロジェクトは、強力なサービスサポートと在庫の準備が必要な場合があります。規模と長寿命資産戦略は、一貫した井戸インテグリティの成果に対する需要を強化します。
競争環境
ケーシングとセメンテーションハードウェア市場は中程度に集約されており、グローバルな油田サービスリーダーとチューブ専門家が、性能の信頼性、フィールドサポート、および統合された井戸建設オファリングを通じて競争しています。製品の差別化は、作業の一貫性、過酷な条件下での素材性能、および標準化された掘削および完了ワークフローとの互換性にますます結びついています。契約の強さはしばしば、運用実績、供給の確実性、および複数の井戸プログラム全体でハードウェアを実行サポートとバンドルする能力に依存します。
ハリバートンカンパニーは、高活動地域全体で繰り返し可能な作業実行をサポートする統合されたセメンティングワークフローと機器中心のソリューションを通じて競争力を強化しています。ハリバートンカンパニーは、フィールド展開における規模、確立された顧客関係、およびセメンティングオペレーションの変動を減少させる運用サポートモデルから利益を得ています。ハリバートンカンパニーはまた、掘削キャンペーン全体で機器の稼働時間と作業の一貫性を向上させるために、技術駆動の監視とメンテナンスアプローチを強調しています。
業界の研究と成長報告には、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- ハリバートンカンパニー
- シュルンベルジェリミテッド (SLB)
- ベーカーヒューズカンパニー
- NOV Inc.
- ウェザーフォードインターナショナルplc
- テナリスS.A.
- ヴァローレックS.A.
- TMKグループ
- トライカンウェルサービスLtd.
- フォーラムエナジーテクノロジーズInc.
- ネイバーズインダストリーズLtd.
- センテックホールディングスLtd.
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを支援します。データは質的に分析され、企業を純粋プレイ、カテゴリーフォーカス、業界フォーカス、多様化として分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2024年7月、NOV Inc.はデジタルセメンティングプラットフォームを立ち上げ、スマートフロート機器とリアルタイム分析を統合し、セメント配置の精度を向上させ、複雑な井戸での非生産時間を削減しました。
- 2024年9月、Baker Hughes Co.は、ブラジル沖の大規模な深海プロジェクトに対して包括的なケーシングおよびセメンティングハードウェアを供給するための5年間の主要契約を獲得し、高規格のオフショア開発における地域の足跡を強化しました。
- 2024年11月、Schlumberger Ltd.は、主要なクラウドプロバイダーとの戦略的コラボレーションに参加し、リアルタイムの掘削データをAI駆動のセメントジョブモデリングと組み合わせ、困難な井戸でのゾーン隔離とセメントボンド保証の向上を目指しています。
レポート範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 3296百万 |
| 2032年の収益予測 | USD 4545.78百万 |
| 成長率(CAGR) | 4.7% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| 対象セグメント | タイプ別 / ハードウェア展望: ケーシングハードウェア、セメンテーションハードウェア; アプリケーション展望別: 石油・ガス井、地熱井、水井掘削; 展開場所展望別: 陸上、オフショア; 材料展望別: 鋼、ステンレス鋼 / プレミアム合金、アルミニウム、複合材料、その他; エンドユーザー展望別: 石油・ガス会社、その他のエネルギーおよび産業ユーザー |
| 地域範囲 | 北米、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東・アフリカ |
| プロファイルされた主要企業 | Halliburton Company; Schlumberger Limited (SLB); Baker Hughes Company; NOV Inc.; Weatherford International plc; Tenaris S.A.; Vallourec S.A.; TMK Group; Trican Well Service Ltd.; Forum Energy Technologies Inc.; Nabors Industries Ltd.; Nabors Industries Ltd.; Centek Holdings Ltd. |
| ページ数 | 330 |
セグメンテーション
タイプ別 / ハードウェア
- ケーシングハードウェア
- セメンテーションハードウェア
アプリケーション別
- 石油・ガス井
- 地熱井
- 水井掘削
展開場所別
- 陸上
- オフショア
材料別
- 鋼
- ステンレス鋼 / プレミアム合金
- アルミニウム
- 複合材料
- その他
エンドユーザー別
- 石油・ガス会社
- その他のエネルギーおよび産業ユーザー
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のケーシングとセメンテーションハードウェア市場の規模はどのくらいですか?
ケーシングおよびセメンテーションハードウェア市場の予測価値は何ですか?
2025年から2032年までのケーシングおよびセメント硬化ハードウェア市場のCAGRはどのくらいですか?
2025年にどのセグメントがタイプ別で市場をリードしますか?
ケーシングおよびセメンテーションハードウェア市場の主要なプレーヤーは誰ですか?
2025年にケーシングおよびセメント装置市場をリードする地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ケーシングおよびセメンテーションハードウェア市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のケーシングおよびセメンテーションハードウェア市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 3,296 million → 2032: USD 4,545.78 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ケーシングおよびセメンテーションハードウェア市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ケーシングおよびセメンテーションハードウェア市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるケーシングおよびセメンテーションハードウェア市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ケーシングおよびセメンテーションハードウェア市場市場の成長要因
- 3.3 ケーシングおよびセメンテーションハードウェア市場市場の抑制要因および課題
- 3.4 ケーシングおよびセメンテーションハードウェア市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ケーシングおよびセメンテーションハードウェア市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ケーシングおよびセメンテーションハードウェア市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ケーシングおよびセメンテーションハードウェア市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ケーシングおよびセメンテーションハードウェア市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ケーシングおよびセメンテーションハードウェア市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はケーシングおよびセメンテーションハードウェア市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ケーシングおよびセメンテーションハードウェア市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ケーシングおよびセメンテーションハードウェア市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ケーシングおよびセメンテーションハードウェア市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ケーシングおよびセメンテーションハードウェア市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ケーシングおよびセメンテーションハードウェア市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のケーシングおよびセメンテーションハードウェア市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のケーシングおよびセメンテーションハードウェア市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のケーシングおよびセメンテーションハードウェア市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のケーシングおよびセメンテーションハードウェア市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのケーシングおよびセメンテーションハードウェア市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のケーシングおよびセメンテーションハードウェア市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのケーシングおよびセメンテーションハードウェア市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ケーシングおよびセメンテーションハードウェア市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
