
高度なユーティリティボイラ市場の概要:
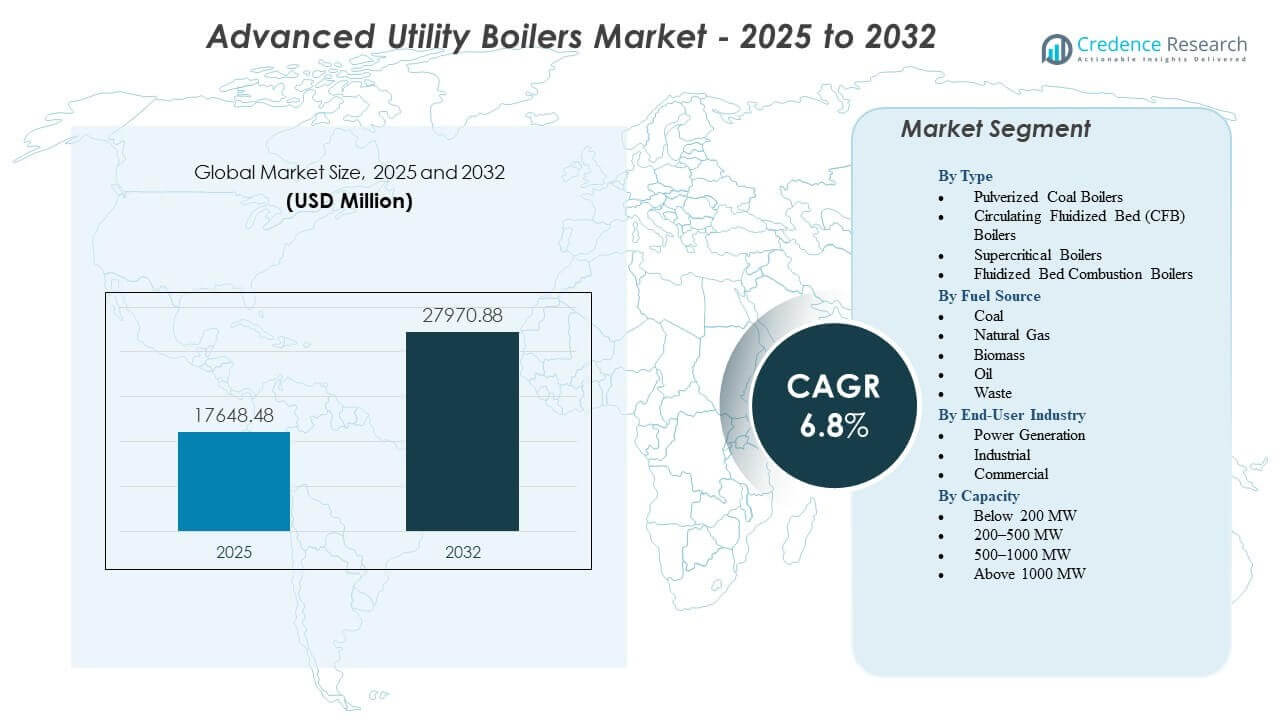
高度なユーティリティボイラ市場は、2025年の17,648.48百万米ドルから2032年には推定27,970.88百万米ドルに成長すると予測されており、2025年から2032年の間に年平均成長率(CAGR)6.8%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 2025年の高度なユーティリティボイラ市場規模 | 17,648.48百万米ドル |
| 高度なユーティリティボイラ市場、CAGR | 6.8% |
| 2032年の高度なユーティリティボイラ市場規模 | 27,970.88百万米ドル |
高度なユーティリティボイラ市場の洞察:
- 強力な市場の推進要因には、厳格な排出基準、老朽化した発電所の近代化、主要なユーティリティにおける超臨界および柔軟な燃料ボイラ技術の採用の増加が含まれます。
- 主な制約には、高い資本要件、長い設置サイクル、規制の不確実性、急速に拡大する再生可能エネルギー源からの競争圧力が含まれます。
- アジア太平洋地域は大規模な火力発電容量の追加により市場をリードし、ヨーロッパと北米は改修と排出制御のアップグレードを通じて安定した需要を維持しています。
- ラテンアメリカ、中東、アフリカの新興地域は、グリッドの信頼性を強化し、先進的なベースロード発電技術に投資する中で、展開を拡大し続けています。
市場の推進要因
高効率発電技術への需要の増加
発電所の効率向上は、世界中の主要なユーティリティステーションでの高度なボイラの採用を促進しています。オペレーターは、石炭消費を削減し、運用損失を縮小するために、より高い熱効率を追求しています。高度なユーティリティボイラ市場は、超臨界および超超臨界性能をサポートする高度な設計により、注目を集めています。これにより、発電所は世界的な電力需要の増加に対応しながら、排出量を削減することができます。多くのユーティリティは、長期的なコスト構造を安定させるために、燃料の柔軟性も追求しています。規制当局からの効率性の要求により、企業は老朽化した亜臨界ユニットを置き換えることを余儀なくされています。産業界は、現代の性能目標に合わせてボイラ資産をアップグレードしています。これらの変化は、高度なシステムへの長期的な需要を強化しています。
- 例えば、三菱重工業は、USC700プログラムの下での超超臨界ボイラ実証プラントで700°Cの蒸気温度を達成し、以前のUSCモデルと比較して熱効率を約10%向上させました。
低排出電力インフラへの世界的なシフトの強化
より厳しい排出基準により、ユーティリティは環境性能が強化されたクリーンな燃焼システムを採用するよう促されています。新しいボイラー技術は、プラントが温室効果ガスや粒子状物質の排出を大規模に削減するのを助けます。ユーティリティは厳しいNOx、SOx、そして水銀の制限を遵守しなければならないため、世界市場は拡大しています。高度なユーティリティボイラー市場は、コンプライアンスを維持するために高度な排ガス洗浄システムを統合した設計から利益を得ています。企業は規制上の罰則から自社を守る運用モデルを求めています。クリーンなボイラーは、多くの発展途上国のエネルギー転換目標を支援するのにも役立ちます。政府は、旧式のユニットを高効率の代替品に置き換えるためのインセンティブを提供しています。クリーン技術の統合は、新しいユーティリティプラントの計画において標準となっています。
新興地域における大規模火力発電プロジェクトの拡大
アジアやアフリカでの電力需要の増加は、大規模発電所への投資の増加を促進しています。多くの政府は、信頼性のあるベースロード出力を確保するために火力発電所に依存し続けています。高度なユーティリティボイラー市場は、これらのプロジェクトを高出力と改善された熱効率性能を通じて支援しています。新しいユーティリティ規模の施設は、重負荷の下で長期的な信頼性を提供する設計を必要としています。電力開発者は、ピーク需要期に安定した運転を維持するために高度なボイラーを選択します。産業化の進展は、供給ギャップを避けるために国の電力網にさらなる圧力をかけています。大規模火力プロジェクトは、途切れない発電を確保するために堅牢なボイラーシステムを必要としています。この傾向は、急成長する経済における継続的な調達を支援しています。
- 例えば、斗山重工業は、インドの大規模な電力網拡張を支援するために、クドギおよびムンドラ発電所に1,000 MWの超超臨界ボイラーを供給し、プラント効率を42%以上に達成しました。
成熟市場における老朽化した発電所資産の交換増加
ヨーロッパや北アメリカの老朽化した石炭火力発電所は、効率の低下と環境性能の悪化に直面しています。これらの地域のユーティリティは、資産の寿命を延ばし燃料の無駄を減らすために高度なボイラーに投資しています。高度なユーティリティボイラー市場は、持続可能性目標に焦点を当てた資産改修サイクルから利益を得ています。オペレーターは、ダウンタイムイベントを削減し、熱伝達率を改善するために近代化されたシステムに依存しています。多くのプラントは、互換性のあるボイラーアップグレードを必要とするコファイリングモデルに移行しています。政府の気候目標は、ユーティリティが長期的な環境影響を削減する技術を採用するよう促しています。交換活動は、新しいプラント建設の減少を相殺します。これらのアップグレードは、新しい性能基準を満たしながらエネルギーセキュリティを維持するのに役立ちます。
高度なユーティリティボイラー市場のトレンド
ボイラー運転におけるデジタルモニタリングと予測保守の統合
ユーティリティは、ボイラーの性能を追跡し、運用リスクを軽減するためにデジタルプラットフォームを展開しています。スマートセンサーは、オペレーターがリアルタイムで異常を検出するのを助けます。高度なユーティリティボイラー市場は、安定した熱性能をサポートする予測分析から利益を得ています。デジタルツインは、より良い調整のために燃焼挙動をシミュレートするのに役立ちます。多くの施設が、熱効率を最適化するために接続された制御システムを設置しています。自動化は手動検査の要件を削減し、作業の正確性を向上させます。リモート診断は、大規模なユーティリティ艦隊全体で予期しないシャットダウンを減少させます。データ主導の最適化は、現代のボイラー運転における決定的なトレンドとなっています。
柔軟な燃料燃焼能力の採用拡大
ユーティリティは、燃料供給コストを安定させるために多様な燃料ブレンドに対応できるボイラーを求めています。石炭、バイオマス、代替原料を扱える設計が注目を集めています。先進的なユーティリティボイラーマーケットは、これらの変化に対応するために燃焼室を強化しています。多くのプラントが持続可能性目標を達成するためにコファイアリング戦略を追求しています。柔軟な燃焼は、グリッドの回復力を高め、供給の不安定性からプラントを保護します。先進的なバーナー構成は、多様な燃料にわたって低排出性能をサポートします。オペレーターは、エネルギー移行中にプラントの関連性を延ばすためにこれらのボイラーを使用します。燃料フレキシブルモデルは、現在、いくつかの電力地域で調達の議論を導いています。
超超臨界および先進的な蒸気サイクル技術の台頭
より高い蒸気パラメータは、プラントが強力な効率向上を達成するのに役立ちます。アジアや中東の多くの新設プラントが超超臨界技術を採用しています。先進的なユーティリティボイラーマーケットは、高温高圧設計の好みが高まることで拡大しています。これらのシステムは燃料使用量を削減し、グリッドの安定性を強化します。オペレーターは、長期的な運用コストを削減するためにこれらを選択します。プロジェクトは、極端な作業条件をサポートするために先進的な冶金を組み込んでいます。改善された熱プロファイルは、大規模な排出強度を削減します。先進的な蒸気サイクルは、エネルギー出力をよりクリーンなベースロード発電にシフトさせます。
- 例えば、三菱重工業は、A-USCデモンストレーションプログラムで700°C/350バールの蒸気パラメータを達成し、従来のUSCユニットに比べて約10%の効率改善を可能にしました。
モジュラー式ボイラー建設方法の増加
開発者は、設置期間を短縮し、現場での労働要件を削減するためにモジュラー建設を選択します。事前に組み立てられたモジュールは、地域を超えたプロジェクト実行の標準化を助けます。先進的なユーティリティボイラーマーケットは、モジュラーユニットが試運転の遅延を削減するため、注目を集めています。工場で製造されたコンポーネントは、製造の精度と品質管理を向上させます。多くのユーティリティは、制約された場所でプラントを拡張するためにモジュラーシステムを採用しています。モジュラー化は、既存施設での混乱を減少させます。コンパクトなレイアウトは、開発者が古いインフラに最新のボイラーを適合させるのを助けます。迅速な展開は、時間に敏感な電力容量計画をサポートします。
- 例えば、Babcock & Wilcox Enterprisesは、モジュラー工業用ボイラーパッケージが現場での設置時間を約30%短縮し、北米での複数の展開で現場労働要件を20%以上削減したことを示しました。
先進的なユーティリティボイラーマーケットの課題分析
新しいボイラー設置のための高い資本要件と長い開発サイクル
新しいユーティリティボイラープロジェクトは、大きな前払い投資を必要とします。多くの開発者は、不安定なエネルギー市場の中で長い回収期間を正当化するのに苦労しています。先進的なユーティリティボイラーマーケットは、資金調達の障害が容量拡大を遅らせるため、圧力を受けています。規制許可は開発期間を延ばし、実行を複雑にします。高い設備コストは、小規模なユーティリティでの採用を減少させます。長い調達サイクルは、材料価格の変動に対する露出を増加させます。プロジェクトの遅延は、大規模プラントが増大する需要を満たす能力を制限します。これらの障害は、コストに敏感な市場での採用を制限します。
不確実なエネルギー移行政策と再生可能エネルギー源からの競争の増加
風力と太陽光の急速な成長は、熱投資に対する長期的な信頼を低下させています。ユーティリティは、政策の明確さがない中で先進的なボイラーへの投資をためらっています。先進的なユーティリティボイラー市場は、国のエネルギー優先順位の変化に関連する計画上の課題に直面しています。一部の政府は石炭支援プログラムを削減し、投資リスクを生じさせています。再生可能エネルギーとの競争が特定の地域でベースロードのシェアを縮小させています。オペレーターは、不確実な政策のタイムラインにより、取り残された資産のシナリオを恐れています。環境反対派は、従来の電力インフラに圧力を加えています。これらの力が、いくつかの先進市場での新しいプロジェクトパイプラインを弱めています。
先進的なユーティリティボイラー市場の機会
発展途上経済におけるクリーンな石炭とバイオマスの混焼技術の拡大
多くの新興地域は、電力供給を安定させるために熱資産に依存し続けています。混焼戦略は、ユーティリティがシステム全体を置き換えることなく排出を削減するのに役立ちます。先進的なユーティリティボイラー市場は、燃料の柔軟性がエネルギー移行目標をサポートする場所で強力な機会を得ています。バイオマスの統合は、プラントが低炭素インセンティブを受ける資格を得るのに役立ちます。ユーティリティはこれらのアップグレードを使用して、既存のユニットの寿命を延ばします。クリーンな燃焼は、石炭使用に関連する環境批判を減少させます。混焼はまた、コストと供給の安全性のために燃料源を多様化します。これらのアップグレードは、熱プラントを長期的な持続可能性計画と一致させるのに役立ちます。
老朽化した電力艦隊における改修と近代化の需要の増加
多くの成熟市場は、新しいプラントを建設する代わりに、設置済みのボイラーの近代化に焦点を当てています。アップグレードは、熱効率を改善し、機器の寿命を延ばし、排出を削減するのに役立ちます。先進的なユーティリティボイラー市場は、厳しい基準によって推進される改修プログラムから利益を得ています。ユーティリティは、より強力な性能のために先進的な材料、デジタル制御、および改良されたバーナーを追求しています。改修は、プラントの残りのライフサイクルにわたって運用費用を削減します。近代化プロジェクトは、新しい石炭プラントに関連する政治的課題を回避します。多くのオペレーターは、信頼性のあるベースロード供給を維持するためにこれらのアップグレードを優先しています。世界中の老朽化した資産の規模は、技術ベンダーにとって安定した機会を生み出します。
先進的なユーティリティボイラー市場のセグメンテーション分析:
タイプ別
粉砕石炭、CFB、超臨界、および流動床燃焼技術は、先進的なユーティリティボイラー市場における需要パターンを形成します。粉砕石炭ユニットは、高負荷ベースロード出力が不可欠な場所で関連性を保ちます。CFBシステムは、多様な燃料を扱い、排出強度を削減するのに役立つため、注目を集めています。超臨界ユニットは、現代的な熱艦隊に投資する地域のために、より高い効率目標をサポートします。流動床設計は、低品位燃料を管理し、一貫した出力を維持するのに役立ちます。各タイプは、コスト、効率、およびコンプライアンスに関連する異なる運用目標を満たします。タイプの選択は、ユーティリティの長期的なグリッド戦略を反映することがよくあります。
燃料源別
石炭、天然ガス、バイオマス、石油、廃棄物ストリームは、高度なユーティリティボイラー市場における調達選択を導きます。石炭火力ユニットは、エネルギー安全保障を維持するために国内の埋蔵量に依存する国々で支配的です。天然ガスシステムは、よりクリーンな燃焼と迅速な運用柔軟性を重視する開発者に魅力的です。バイオマスの採用は、炭素削減プログラムが共燃焼戦略を支援する地域で強化されます。石油火力ユニットは、バックアップ燃料能力が必要なプラントや遠隔地で運用されるプラントに役立ちます。廃棄物からエネルギーへのボイラーは、自治体の循環経済目標を支援します。燃料選択は、利用可能性、政策の方向性、および運用コスト管理に依存します。
- 例えば、Andritz AGは、燃焼の安定性を損なうことなく共燃焼運用を拡大できるように、220トンを超える蒸気出力を提供する能力を持つバイオマスボイラーを展開しました。
エンドユーザー産業別
電力生成は、高度なユーティリティボイラー市場内での需要を牽引しています。これは、ユーティリティが安定したグリッド供給のために高容量ユニットを必要とするためです。産業ユーザーは、化学、金属、製造業全体でプロセス熱のニーズをサポートするためにボイラーを採用します。商業施設は、地域暖房や集中エネルギーソリューションのために高度なシステムを使用します。各エンドユーザーグループは、効率、フットプリント、排出性能に基づいて技術を評価します。発電所は長期間の出力を優先し、産業サイトは運用の信頼性に焦点を当てます。商業バイヤーは、長期的な運用コストを削減するシステムに焦点を当てます。エンドユースプロファイルは、好ましいボイラー構成を形作ります。
- 例えば、General Electric Companyは、デジタル制御を統合することで産業用ボイラーの効率を向上させ、いくつかのプロセス産業設置で熱効率を約3%向上させ、高負荷環境でのエネルギー損失を削減しました。
容量別
200 MW未満、200–500 MW、500–1000 MW、および1000 MW以上のユニットは、高度なユーティリティボイラー市場における展開規模を定義します。小型ユニットは、産業クラスターや自家発電用途をサポートします。中規模ユニットは、バランスの取れた容量拡張が必要な地域のグリッド需要に対応します。500 MWを超える大型システムは、高効率のベースロード出力を優先するユーティリティグレードプロジェクトで支配的です。1000 MWを超えるユニットは、長期的な国家供給の安定性を目的としたメガプロジェクトに対応します。容量選択は、グリッドサイズ、燃料計画、および投資アプローチに依存します。開発者は、予測される電力需要プロファイルに合わせてボイラーの規模を調整します。
セグメンテーション:
タイプ別
- 粉砕石炭ボイラー
- 循環流動層(CFB)ボイラー
- 超臨界ボイラー
- 流動層燃焼ボイラー
燃料源別
- 石炭
- 天然ガス
- バイオマス
- 石油
- 廃棄物
エンドユーザー産業別
- 発電
- 工業
- 商業
容量別
- 200 MW未満
- 200–500 MW
- 500–1000 MW
- 1000 MW以上
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカは、高度ユーティリティボイラー市場の安定したシェアを保持しており、世界需要の約18〜20%を占めています。多くのプラントが老朽化した資産で稼働しているため、強力な改修サイクルが地域活動を支えています。公益事業者は、連邦の排出目標に準拠するために高効率ユニットに投資しています。米国では採用が安定しており、カナダでは産業需要を通じて緩やかな成長を維持しています。この地域は、新規建設よりも近代化に焦点を当てています。柔軟な燃料戦略をサポートする高度なシステムへの長期的な関心が期待されています。
ヨーロッパは世界シェアの16〜18%を占め、厳しい排出基準を通じて採用を強化しています。この地域の高度ユーティリティボイラー市場は、脱炭素化プログラムやクリーンな熱出力への移行に関連した需要を反映しています。西ヨーロッパはエネルギー転換目標を支援するためにバイオマス混焼戦略を追求しています。東ヨーロッパは、グリッドの安定性を確保するために高容量ユニットを展開し続けています。規制の圧力が、石炭依存経済における持続的なアップグレードを促進しています。粒子状物質や硫黄排出を低減する技術への関心を維持しています。
アジア太平洋は、大規模な熱拡張に支えられ、世界需要の約45〜50%を占めています。中国、インド、インドネシアなどの国々がベースロードの安全性を確保するために熱艦隊に依存しているため、高度ユーティリティボイラー市場は急速に成長しています。高容量の超臨界および超超臨界ユニットは、国家エネルギー戦略の中心にあります。東南アジアは、供給の変動性を管理するために燃料柔軟システムに投資しています。産業の拡大は、いくつかの新興市場における地域展開を強化しています。強力なプロジェクトパイプラインのため、世界のメーカーを引き続き引き付けています。
主要プレイヤー分析:
- ゼネラル・エレクトリック・カンパニー (GE)
- 三菱重工業株式会社 (MHI)
- 斗山重工業
- バブコック・アンド・ウィルコックス・エンタープライズ
- ラーセン・アンド・トゥブロ・リミテッド
- アンドリッツAG
- 東ターボ電機株式会社
- 住友商事株式会社
競争分析:
先進的なユーティリティボイラ市場は、ユーティリティおよび産業用途向けの高容量システムを供給する世界的なメーカー間で強い競争が特徴です。企業は、先進的な燃焼設計、材料の耐久性、デジタル制御プラットフォームを通じて差別化を図っています。製品ポートフォリオは、効率向上、排出制御、運用の信頼性を強調しています。ベンダーは、国家グリッドの拡張や大規模な産業拠点に結びついた長期契約を競っています。多くの企業は、長期サービス契約に焦点を当て、継続的な収益を確保し、顧客維持を強化しています。市場は、ボイラー、汚染制御システム、予測モニタリングツールを組み合わせた統合ソリューションを提供するサプライヤーを好みます。技術力が強く、大規模プロジェクトの実行実績がある企業にシフトし続けています。
最近の動向:
- 2025年3月、エンバイロメンタル・グループ・リミテッド (ASX: EGL) は、アドバンスト・ボイラーズ&コンバスチョン Pty Ltd を550万ドルで買収するための拘束力のある契約を締結したと発表しました。
- 2024年4月、ムタレスSE&Co. KGaAは、熱回収蒸気発生 (HRSG) に特化した産業およびユーティリティボイラーの主要なグローバルプロバイダーであるソフィンターグループの過半数株式の買収を完了しました。
レポートのカバレッジ:
この調査レポートは、タイプ、燃料源、エンドユーザー、容量、地域に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場の動態、規制の状況、業界を形成する技術の進歩を探ります。市場成長に対する外部要因と世界経済の変化の影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業への戦略的推奨事項を提供します。
将来の展望:
- ユーティリティがより厳しい排出基準をサポートする最新の高効率ボイラーを優先するため、需要が強化されます。
- 各国が長期的な熱安定性を求める中、超臨界および超超臨界システムへの投資が増加しています。
- デジタル監視ツールは、予測保守を改善し、運用の中断を減少させることで採用が拡大しています。
- バイオマスおよび廃棄物の混焼技術は、プラントがよりクリーンな燃焼経路を追求する中で受け入れられています。
- 成熟市場では、ユーティリティが老朽化した艦隊を近代化するため、新しいユニットを建設する代わりに改造活動が増加しています。
- 柔軟な燃料ボイラーは、変動するエネルギー地域で供給の安全性をサポートするために関心を集めています。
- モジュラー建設技術はプロジェクトのタイムラインを短縮し、制約のあるサイトでの容量追加をサポートします。
- プロセス集約型セクターが熱システムをアップグレードして効率を向上させる中で、産業需要が増加しています。
- 新興経済国は、増大する電力需要を満たし、ベースロード容量を拡大するために展開を加速しています。
- ベンダー間の競争が激化し、効率、排出、デジタル制御を網羅する統合ソリューションにより焦点が当てられています。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
先進的なユーティリティボイラー市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、先進的なユーティリティボイラー市場はどのくらいの年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていたのはどの高度なユーティリティボイラー市場のセグメントですか?
先進的なユーティリティボイラー市場の成長を促進している主な要因は何ですか?
先進ユーティリティボイラー市場の主要企業はどこですか?
2025年に先進的なユーティリティボイラー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 先進ユーティリティボイラー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の先進ユーティリティボイラー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 17,648.48 million → 2032: USD 27,970.88 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 先進ユーティリティボイラー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 先進ユーティリティボイラー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における先進ユーティリティボイラー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 先進ユーティリティボイラー市場市場の成長要因
- 3.3 先進ユーティリティボイラー市場市場の抑制要因および課題
- 3.4 先進ユーティリティボイラー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 先進ユーティリティボイラー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 先進ユーティリティボイラー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、先進ユーティリティボイラー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 先進ユーティリティボイラー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 先進ユーティリティボイラー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は先進ユーティリティボイラー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 先進ユーティリティボイラー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 先進ユーティリティボイラー市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 先進ユーティリティボイラー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 先進ユーティリティボイラー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新先進ユーティリティボイラー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の先進ユーティリティボイラー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の先進ユーティリティボイラー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の先進ユーティリティボイラー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の先進ユーティリティボイラー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの先進ユーティリティボイラー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の先進ユーティリティボイラー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの先進ユーティリティボイラー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 先進ユーティリティボイラー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
