
遠心圧縮機市場の概要:
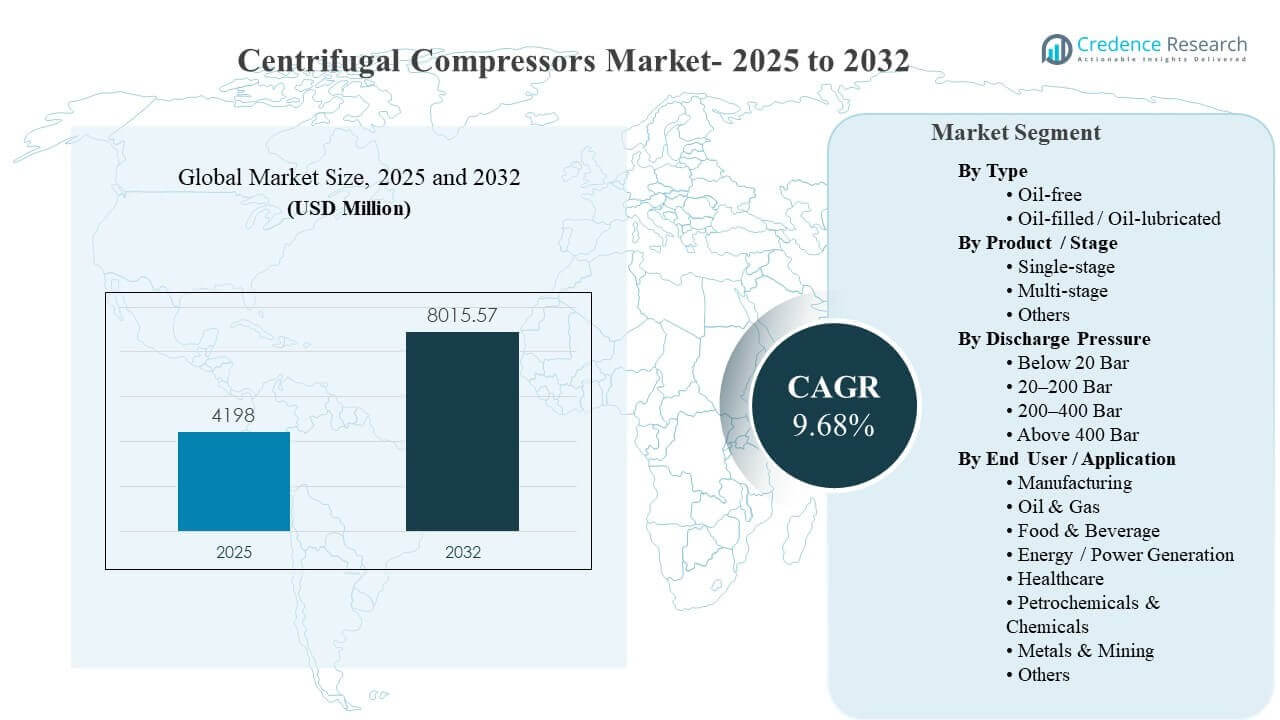
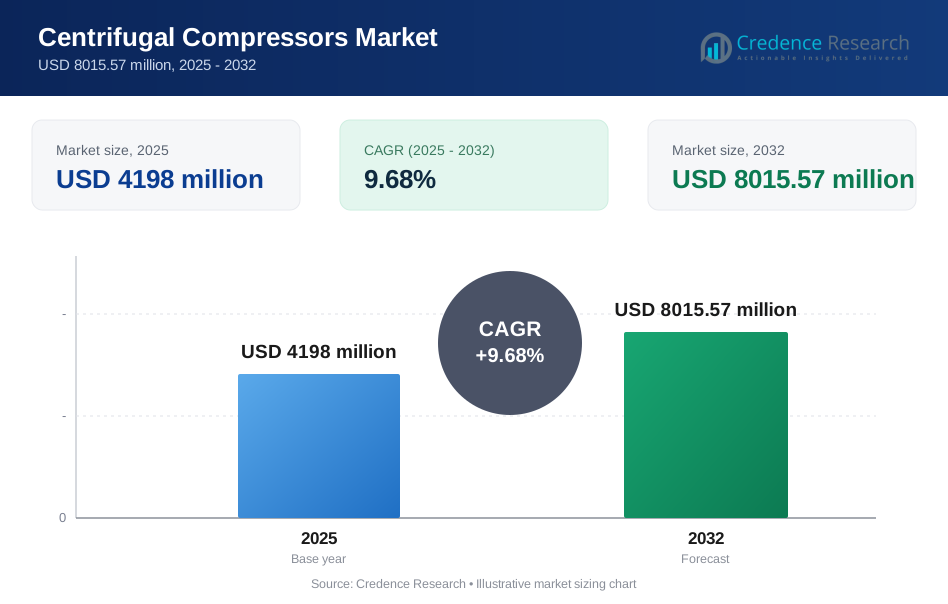
世界の遠心圧縮機市場の規模は2025年に4198百万米ドルと推定され、2025年から2032年にかけて年平均成長率9.68%で成長し、2032年には8015.57百万米ドルに達すると予想されています。成長の勢いは、ガス処理、石油化学製品、大規模製造業務における連続稼働圧縮の需要の高まりによって強化されています。アジア太平洋地域は、産業能力の追加とエネルギーインフラプログラムの加速により、機器の交換や新規プロジェクトの展開が進む中で、高ボリュームの消費および設置地域として引き続き重要です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2024 |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 遠心圧縮機市場規模 2025 | 4198百万米ドル |
| 遠心圧縮機市場、CAGR | 9.68% |
| 遠心圧縮機市場規模 2032 | 8015.57百万米ドル |
主要な市場動向とインサイト
- 遠心圧縮機市場は、2025年の4198百万米ドルから2032年の8015.57百万米ドルに拡大し、2025年から2032年の間に9.68%のCAGRを示しています。
- アジア太平洋地域は2025年に39.4%を占め、高流量で信頼性の高い圧縮がプロセスアプリケーションに必要な産業の増築によって支えられています。
- ヨーロッパは2025年に24.8%のシェアを持ち、化学、精製、プロセス製造サイト全体での効率向上と近代化プログラムによって推進されています。
- 単段は2025年に最大のシェアである57.8%を占め、プラントユーティリティおよび主流のプロセス業務全体での広範な適合性によって支えられています。
- 石油・ガスは2025年に最大のシェアである33.9%を占め、ガス処理、輸送、LNG関連インフラにおける圧縮の持続的な需要を反映しています。
セグメント分析
遠心圧縮機市場の需要プロファイルは、産業サイト全体で安定した流れ、高い信頼性、長い運転サイクルを必要とするアプリケーションに基づいています。調達の決定は、特にダウンタイムが生産と安全性のリスクを伴う重要なプロセスにおいて、ライフサイクルパフォーマンス、メンテナンスのアクセス性、サービスの応答性をますます重視しています。効率主導の交換サイクルは、運転条件を管理し、計画外の停止を減少させるのに役立つデジタルモニタリングと予測メンテナンスアプローチによって強化されています。エネルギーおよびプロセス産業からのプロジェクトベースの需要は、大規模な注文サイズとエンジニアードパッケージのカスタマイズに対する重要な貢献者であり続けています。
エンドユースの多様化は、製造、エネルギー、石油化学、金属加工が能力を拡大し、圧縮空気およびガスシステムを最適化する中で続いています。石油とガスは、ガスの取り扱い、処理、輸送のための連続稼働要件、ならびに中流および下流資産全体での排出および信頼性の期待により、需要の中心にあります。食品・飲料および医療ユーザーは、汚染管理と運用の一貫性を優先し、技術と構成の選択に影響を与えます。セクター全体で、調達チームは、強力なアフターマーケットネットワーク、スペアの供給可能性、現場サービス能力を持つベンダーをますます好むようになっています。
タイプ別インサイト
オイルフリー構成は、製品の完全性とプロセスの清潔さが購入の優先事項に影響を与える汚染に敏感な環境で注目を集めています。食品および飲料の生産ラインや特定の医療関連の業務では、下流のろ過ニーズを減らし、汚染リスクを最小限に抑えるために、オイルフリー圧縮が一般的に好まれます。オイル充填またはオイル潤滑システムは、確立されたメンテナンスルーチン、堅牢な性能期待、およびコスト最適化が選択を形作る重工業サービスで依然として普及しています。サービスのアクセス性、信頼性の目標、およびエネルギー効率の改善は、プロジェクトおよび交換サイクル全体でのタイプ選択に影響を与え続けています。
製品 / 段階別インサイト
単段は2025年に57.8%の最大シェアを占めました。単段の採用は、設計がシンプルで、プラントユーティリティおよび多くの主流プロセス業務に広く適用できることから利益を得ています。単段パッケージのメンテナンス計画はしばしばより簡単で、稼働時間と予測可能なサービスを重視するユーザーの間での採用をサポートします。多段ソリューションは、石油化学、ガス処理、特殊産業用途でのプロセスニーズをサポートする高圧比と段階的圧縮が重要な場合に依然として重要です。
排出圧力別インサイト
20バール未満の需要は、プラントの要件を満たす中程度の圧力レベルが必要なユーティリティおよび一般産業業務に一般的に関連付けられています。20–200バールの範囲は、主流のプロセス圧縮ニーズと、多くのパイプラインおよびプラントシステムがバランスの取れた圧力能力と効率を必要とする場合によく一致します。200–400バールおよび400バール以上の高い排出圧力範囲は、より厳しい安全性と性能仕様を持つ特殊なプロセス業務および設計されたプロジェクト展開に集中する傾向があります。圧力クラスの選択は、サイトの安全要件、エネルギー消費目標、および連続稼働の信頼性の期待によっても形作られます。
エンドユーザー / アプリケーション別インサイト
石油とガスは2025年に33.9%の最大シェアを占めました。石油とガスの需要は、信頼性とスループットが重要なガス処理、輸送、貯蔵、およびLNG関連資産全体での連続稼働圧縮によって支えられています。プロジェクトの実行能力と長期的なサービスサポートは、運用の重要性から石油とガスのバリューチェーンにおけるサプライヤー選択に影響を与えます。石油化学および化学も、能力の追加および改修サイクルを通じて強力に貢献し、製造および発電の需要は、プラントの信頼性目標および効率の向上によって強化されています。
遠心圧縮機市場の推進要因
ガス処理およびLNGインフラの拡張
ガス処理、輸送、およびLNG関連のインフラの拡張により、連続運転の要件と高流量圧縮の必要性から遠心圧縮機の需要が増加しています。多くのプロジェクトでは、長期間の運転サイクルにわたって性能、安全性、信頼性を統合するエンジニアードパッケージが必要です。プロジェクトの開発は、試運転サポートやライフサイクルサービス契約の需要も生み出します。遠心圧縮機市場は、オペレーターが信頼性を向上させ、アップグレードされた圧縮システムを通じてダウンタイムを削減する継続的な交換サイクルから利益を得ています。
プロセス製造における産業能力の追加
石油化学、化学、金属加工などのプロセス産業は、能力拡張や改修プロジェクトを通じて圧縮機の需要を増加させます。産業プラントは、コアプロセスステップやプラントユーティリティをサポートするために、安定した高スループットの圧縮を必要とすることが多いです。調達チームは、予測可能な性能、サービス性、および運用リスクを低減するアフターマーケットカバレッジを重視します。遠心圧縮機市場は、効率を向上させ、より高い生産目標をサポートするために古い設備を交換する近代化プログラムから利益を得ています。
- 例えば、アトラスコプコは、化学および石油化学用途向けのTシリーズ遠心圧縮機が、API 617第2章およびAPI 614基準に準拠しながら、最大45バールの吐出圧力と最大150,000 m3/hの流量を処理できると述べています。
連続運転アプリケーションにおける効率と信頼性の重視
エネルギー効率と信頼性の要件は、特に24時間稼働する施設での圧縮機選定にますます影響を与えています。オペレーターは、エネルギーの無駄を削減しつつ、変動する運転条件において安定した吐出性能を維持するシステムを優先します。デジタルモニタリングと予測保守のアプローチにより、運用制御が改善され、計画外のダウンタイムが削減されます。遠心圧縮機市場は、稼働時間とメンテナンスの最適化を重視したライフサイクルベースの調達モデルを採用するエンドユーザーが増えるにつれて進化しています。
- 例えば、ベーカーヒューズは、そのベントリーネバダ状態監視ポートフォリオが遠心圧縮機をサポートし、世界中に900万以上のセンサーを設置しており、60分以内に正確な機械診断を提供できると述べています。
強力なアフターマーケットとサービス主導の調達
アフターマーケットサービスの能力は、遠心圧縮機の多くの展開が重要なプロセスに役立つため、サプライヤー選定に影響を与えます。サービスネットワーク、スペアパーツの入手可能性、および現場の技術専門知識は、長期の停止リスクを低減します。長期サービス契約は、予測可能な運用コストと迅速なトラブルシューティングサイクルをサポートできます。遠心圧縮機市場は、ベンダーがサービスの応答性と性能最適化の提供を通じて差別化を図り、資産寿命を延ばすときに利益を得ます。
遠心圧縮機市場の課題
遠心圧縮機の導入には、しばしば高額な初期投資、エンジニアリングによるカスタマイズ、そしてプラントシステムへの慎重な統合が必要であり、購入決定を遅らせることがあります。プロジェクトのタイムラインは、許認可、資金調達、または広範な産業資本支出の制約により変動し、エンドユーザーセクター全体で需要の変動を引き起こす可能性があります。専門的な設置と試運転の要件も、熟練した技術サポートとフィールドサービスへの依存を増加させます。買い手が短い回収期間を優先し、大規模なアップグレードを延期する場合、遠心圧縮機市場は圧力に直面します。
- 例えば、Siemens Energyは、標準化された一体型ギア圧縮機が80%が事前に設計され、20%がカスタマイズ可能であり、10,000-400,000 m3/hをカバーし、最大1,000,000 m3/hの単段遠心設計と並んでいると述べています。また、大型ユニットは現場設置のために別々のメイントレインコンポーネントとして納品されると同社は指摘しており、規模とプラント統合がプロジェクトの複雑さを増すことを強調しています。
運用環境は過酷であり、性能への期待は高く、メンテナンス計画や資格を持つ技術者の確保に関連する課題を生み出します。重要なコンポーネントのサプライチェーンの混乱や長いリードタイムは、プロジェクトの実行や機器の交換サイクルを遅らせる可能性があります。性能保証と信頼性の要件も、エンジニアリングの複雑さとテストの必要性を増加させる可能性があります。遠心圧縮機市場は、サービスの準備、在庫計画、そして堅牢なプロジェクト管理能力を通じてこれらの制約に対処しなければなりません。
遠心圧縮機市場の動向と機会
デジタルモニタリング、状態基準のメンテナンス、および分析対応のサービスモデルは、産業圧縮資産全体で拡大し続けています。多くの買い手は、ダウンタイムを削減しライフサイクル経済を改善するために、統合された制御、診断、および性能最適化をますます要求しています。デジタル機能は、リモートトラブルシューティング、より良いスペア計画、そして複数サイトのオペレーターに対する運用の透明性を向上させることもサポートします。サービス主導の差別化がサプライヤー選定においてより重要になるにつれ、遠心圧縮機市場は機会を得ています。
- 例えば、Atlas Copcoは、SMARTLINK Uptimeプラットフォームが5分ごとに圧縮機データをアップロードし、同社のSMARTLINK資料によれば、接続されたモニタリングがエネルギーに焦点を当てた診断と積極的なトラブルシューティングを通じて最大30%の節約をユーザーに提供できると述べています。
エネルギー転換の取り組みは、低炭素産業プロジェクトにおける特殊な圧縮ニーズの機会を生み出します。水素、炭素回収、および新しいプロセス構成に関連するアプリケーションは、より高い効率と堅牢な信頼性を備えたエンジニアリングされた遠心圧縮ソリューションの需要を増加させる可能性があります。産業の脱炭素化の取り組みは、プラントがエネルギー性能を向上させ、運用損失を削減する交換サイクルを促進します。遠心圧縮機市場は、エンジニアリングされたプロジェクトパイプラインと新しいインフラに結びついた長期的なサービス需要から利益を得ることができます。
地域別インサイト
北アメリカ
北米は2025年に21.3%のシェアを持ち、産業の近代化とエネルギーインフラおよびプロセス製造への継続的な投資によって支えられています。北米における運用の信頼性要件は、堅牢な設計と強力なアフターマーケットカバレッジの需要を強化します。購入者はしばしば、サービスの応答性、スペアパーツの入手可能性、重要な資産のライフサイクルメンテナンス計画を優先します。効率性と稼働時間の向上を追求する成熟した施設全体で、交換需要が依然として関連性を持っています。
ヨーロッパ
ヨーロッパは2025年に24.8%のシェアを占め、化学、精製、産業製造サイト全体での近代化プログラムと効率主導のアップグレードによって推進されています。信頼性と工学基準は、高性能圧縮システムと構造化されたサービスサポートの選択に影響を与えます。メンテナンス体制はしばしば予測可能なサービス間隔と性能最適化を好みます。需要の勢いは、生産性と持続可能性の優先事項に合わせたプラントの改修からも恩恵を受けています。
アジア太平洋
アジア太平洋は2025年に39.4%のシェアを獲得し、大規模な産業能力の追加と製造およびプロセス産業全体でのインフラ拡大によって支えられています。新しいプロジェクトの展開は、高流量と連続運転のために設計されたエンジニアリングパッケージの需要を増加させます。アジア太平洋でのサプライヤー選択はしばしば、納品能力、現地サービスサポート、ライフサイクルコスト競争力を重視します。産業の拡大と近代化プログラムは地域の需要を引き続き強化しています。
ラテンアメリカ
ラテンアメリカは2025年に5.8%のシェアを占め、石油・ガス、鉱業、および選択的な産業プロセスへのプロジェクト主導の投資によって形成されています。需要パターンは、設備投資サイクルと商品関連の支出傾向により断続的になることがあります。信頼性とサービスカバレッジは、遠隔操作や過酷な環境において重要です。交換需要は、レガシー施設とインフラの近代化によっても支えられています。
中東・アフリカ
中東・アフリカは2025年に8.7%のシェアを持ち、炭化水素処理能力、産業多様化プロジェクト、およびインフラ拡大によって支えられています。連続運転と高い利用率は、信頼性、エンジニアリングプロジェクトの実行、および長期的なサービスサポートの重要性を高めます。過酷な運用条件は、堅牢な設計とメンテナンスの準備の価値を高めます。精製およびガス処理における大規模プロジェクトは、需要を持続させ続けています。
競争環境
遠心圧縮機市場における競争は、性能主導の製品ポートフォリオ、受注生産プロジェクトの実行、および長期的なサービスとメンテナンスの提供によって特徴付けられます。ベンダーは、エネルギー効率の向上、信頼性のパフォーマンス、プラントシステムとの統合能力、およびサービスエコシステムの深さを通じて差別化します。アフターマーケットサービス契約とスペアパーツの入手可能性は、特にダウンタイムコストが高い連続運転において、購入者の選択に影響を与えます。プロジェクト実行の経験とグローバル/ローカルのサポートカバレッジは、重要な意思決定要因として残ります。
インガソール・ランド社は、産業用圧縮技術、用途別のパッケージング、稼働時間が重要な環境向けのサービス提供を通じて競争しています。製品開発の焦点は、しばしば効率性、信頼性、維持管理性を強調し、産業オペレーターのライフサイクル経済をサポートします。サービスネットワークと現場サポート能力は、試運転のニーズや継続的なパフォーマンス最適化に対応するのに役立ちます。産業用途全体にわたるポートフォリオの深さは、クロスセリングと長期的な顧客関係をサポートします。
業界の調査と成長レポートには、市場の競争環境の詳細な分析と主要企業に関する情報が含まれています。これには以下が含まれます:
- インガソール・ランド社
- アトラス・コプコ AB
- シーメンス・エナジー AG
- ベーカー・ヒューズ・カンパニー
- 三菱重工業株式会社
- MAN エナジー・ソリューションズ
- 川崎重工業株式会社
- フローサーブ・コーポレーション
- 開山グループ
- 株式会社神戸製鋼所(コベルコ)
- IHI 回転機械エンジニアリング株式会社
- FS-エリオット Co., LLC
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境を理解し、主要業界プレーヤーの強みと弱みを把握するのを支援します。データは質的に分析され、企業をピュアプレイ、カテゴリーフォーカス、業界フォーカス、多角化として分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2025年5月、IHI回転機械エンジニアリング株式会社は、新しい高効率TRZシリーズ遠心圧縮機を発売しました。これは、500 kWから1,120 kWのモーター出力と5,600から12,320 m³/hの排気量を持つ世界最大の市場セグメント向けに設計されています。
- 2025年6月、ハネウェルはサンダインの買収を21億6千万ドルの現金で完了したと発表しました。これにより、ハネウェルのプロセス産業ポートフォリオがサンダインの高度に設計されたポンプとガス圧縮機で拡大します。
- 2024年10月、ベーカーヒューズはアンゴラのトタルエナジーズのKaminho FPSOプロジェクトのために、サイペムとのパートナーシップ駆動の供給契約を発表しました。この契約の下で、ベーカーヒューズは遠心BCL圧縮機と電動統合圧縮ライン技術を提供し、排出量を削減し、定期的なフレアを排除するのを支援します。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 4198百万 |
| 2032年の収益予測 | 2032年までにUSD 8015.57百万 |
| 成長率 (CAGR) | 9.68% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026-2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | タイプ別展望: オイルフリー、オイル充填 / オイル潤滑; 製品 / ステージ別展望: 単一ステージ、多段ステージ、その他; 排出圧力別展望: 20バール未満、20–200バール、200–400バール、400バール以上; エンドユーザー / アプリケーション別展望: 製造、石油 & ガス、食品 & 飲料、エネルギー / 発電、ヘルスケア、石油化学 & 化学、金属 & 鉱業、その他 |
| 地域的範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東 & アフリカ |
| プロファイルされた主要企業 | インガソール・ランド社; アトラスコプコAB; シーメンスエナジーAG; ベーカーヒューズカンパニー; 三菱重工業株式会社; MANエナジーソリューションズ; 川崎重工業株式会社; フローサーブコーポレーション; 開山グループ; 神戸製鋼所 (コベルコ); IHI回転機械エンジニアリング株式会社; FSエリオット社, LLC |
| ページ数 | 335 |
セグメンテーション
タイプ別
- オイルフリー
- オイル充填 / オイル潤滑
製品 / ステージ別
- 単一ステージ
- 多段ステージ
- その他
排出圧力別
- 20バール未満
- 20–200バール
- 200–400バール
- 400バール以上
エンドユーザー / アプリケーション別
- 製造業
- 石油 & ガス
- 食品 & 飲料
- エネルギー / 発電
- 医療
- 石油化学 & 化学
- 金属 & 鉱業
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年と2032年の遠心圧縮機市場の市場規模はどのくらいですか?
2025年から2032年までの遠心圧縮機市場のCAGRは何ですか?
遠心圧縮機市場で最も大きなシェアを持つセグメントはどれですか?
遠心圧縮機市場を支える主要な成長要因は何ですか?
遠心圧縮機市場でリーダーとなっている企業はどれですか?
どの地域が遠心圧縮機市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 遠心圧縮機市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の遠心圧縮機市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 4198 million → 2032: USD 8015.57 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 遠心圧縮機市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 遠心圧縮機市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における遠心圧縮機市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 遠心圧縮機市場市場の成長要因
- 3.3 遠心圧縮機市場市場の抑制要因および課題
- 3.4 遠心圧縮機市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 遠心圧縮機市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 遠心圧縮機市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、遠心圧縮機市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 遠心圧縮機市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 遠心圧縮機市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は遠心圧縮機市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 遠心圧縮機市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 遠心圧縮機市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 遠心圧縮機市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 遠心圧縮機市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新遠心圧縮機市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の遠心圧縮機市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の遠心圧縮機市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の遠心圧縮機市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の遠心圧縮機市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの遠心圧縮機市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の遠心圧縮機市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの遠心圧縮機市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 遠心圧縮機市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
