
市場概要
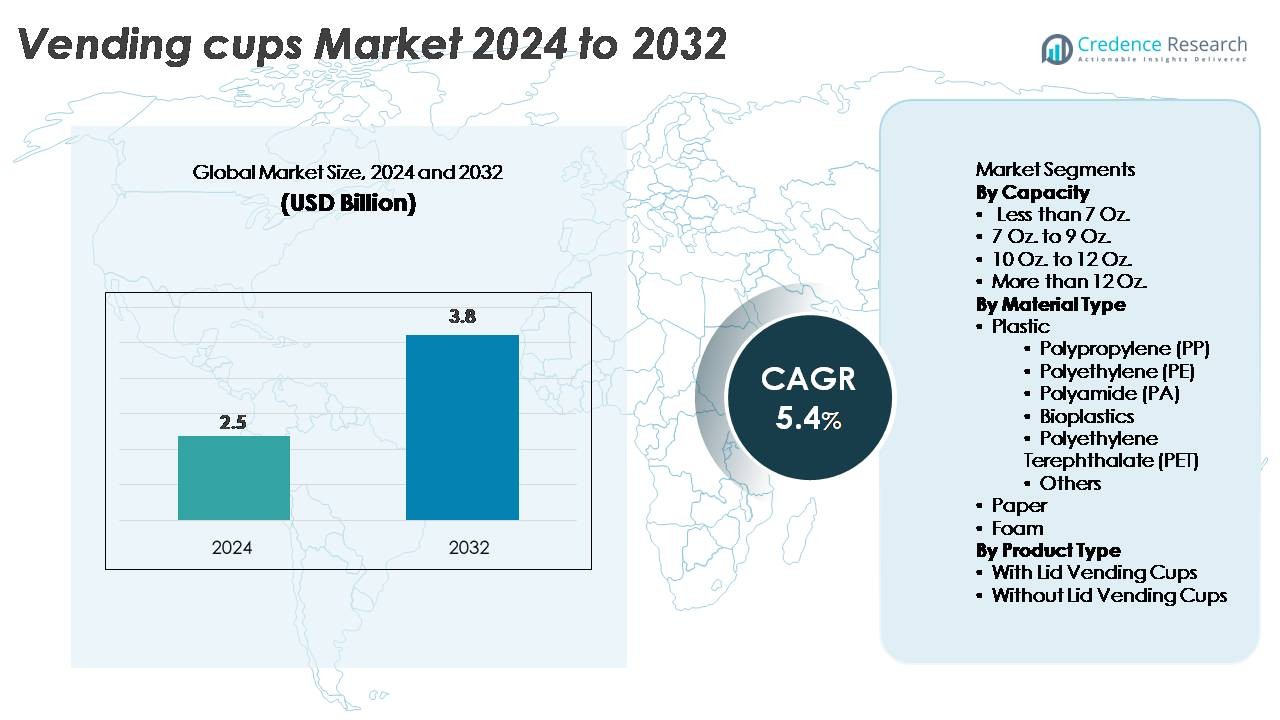
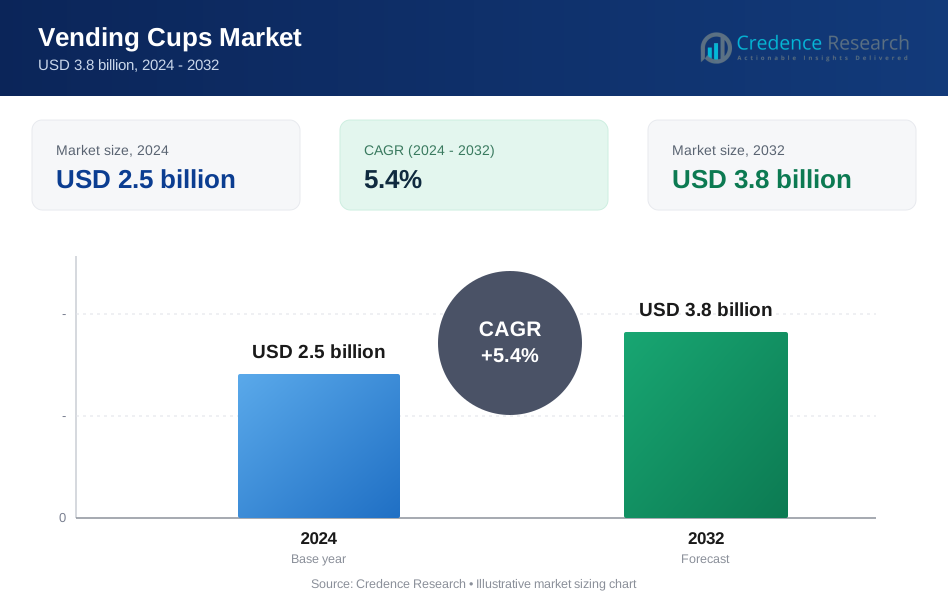
世界の自動販売機用カップ市場は2024年に25億米ドルと評価され、2032年までに38億米ドルに達すると予測されており、予測期間中に5.4%のCAGRを反映しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 自動販売機用カップ市場規模 2024 | 25億米ドル |
| 自動販売機用カップ市場、CAGR | 5.4% |
| 自動販売機用カップ市場規模 2032 | 38億米ドル |
自動販売機用カップ市場は、Dispo International Ltd.、SwissPrime Pack AG、New WinCup Holdings Inc.、RPC Tedeco-Gizeh Ltd.、Graphic Packaging International LLC、Hosti GmbH、MPM Marketing Services Pty Ltd.、Nupik-Flo UK Ltd.、Huhtamaki Oyj、Benders Paper Cupsなどの企業が製品革新、持続可能な素材開発、高効率の大量生産を推進することで、グローバルおよび地域のリーダーによって形成されています。これらの企業は、自動販売機の互換性と環境基準を満たすために、リサイクル可能なPP、コーティング紙、新興のバイオプラスチックソリューションに注力しています。アジア太平洋地域は38%のシェアで市場をリードしており、急速な都市化とスマート自動販売機の採用に支えられ、次いでヨーロッパと北米が持続可能性を重視した革新により競争優位性を強化しています。
市場の洞察
- 世界の自動販売機用カップ市場は2024年に25億米ドルと評価され、2032年までに38億米ドルに達すると予測されており、商業環境での飲料自動販売機の設置増加に支えられ、5.4%のCAGRで拡大しています。
- 市場の成長は、オフィス、交通ハブ、施設内での自動化されたコーヒーおよび冷飲料自動販売機システムの採用増加により、PP、PET、紙ベースの自動販売機用カップの需要を押し上げています。
- 主なトレンドには、リサイクル可能および堆肥化可能な素材へのシフト、ジャム防止ディスペンスのための精密設計カップ、スマートでタッチレスな技術を統合した自動販売機エコシステムのアップグレードが含まれます。
- 競争活動は、Huhtamaki Oyj、New WinCup Holdings Inc.、Graphic Packaging International LLCなどの企業が持続可能な素材と高速成形能力に投資する中で激化していますが、原材料価格の変動は制約となっています。
- アジア太平洋地域が38%のシェアでリードし、次いでヨーロッパが27%、北米が24%を占めています。セグメント別では、7〜9オンスのカップがホット飲料自動販売機フォーマットに適しているため、支配的です。
市場セグメンテーション分析:
容量別
7オンスから9オンスのセグメントは、オフィス、交通ハブ、クイックサービスレストラン、施設内でのホット飲料自動販売機での広範な使用により、最大の市場シェアを占めています。このサイズ範囲は、ポーションコントロールとコスト効率のバランスを取り、紅茶、コーヒー、特殊飲料ディスペンサーに最適な選択肢となっています。7オンス未満のカップは経済的な自動販売機フォーマットをサポートし続け、10オンスから12オンス、および12オンス以上のカテゴリは、プレミアム飲料、冷飲料、付加価値のあるリフレッシュメントサービスを含むオファリングを拡大する自動販売機オペレーターによって注目されています。
- 例えば、ヨーロッパ最大の無人コーヒーおよび自動販売機オペレーターであるSelecta Groupは、46万以上の自動販売機販売ポイントをサービスし、毎日1,200万人以上の消費者に飲料を提供しています。大半のホットドリンク自動販売機は、最適な分配量と機械の互換性のために7〜9オンスのカップフォーマットに調整されています。
素材タイプ別
プラスチックベースの自動販売機用カップ、特にポリプロピレン(PP)は、市場を支配しています。これは、耐熱性、耐久性、自動分配システムとの互換性によるものです。PPカップは低生産コストと一貫した機械加工性の恩恵を受けており、大量商業販売オペレーションのための好ましい選択肢となっています。紙製カップは持続可能性規制の強化に伴い勢いを増しており、PETやバイオプラスチックはリサイクル性や堆肥化可能性を重視する地域で登場しています。発泡カップはニッチなホットドリンク用途に対応し続けていますが、環境規制による需要の減少に直面しており、メーカーはリサイクル可能で軽量なポリマー代替品に向かっています。
- 例えば、NatureWorksのIngeo PLA(ポリ乳酸)は、特定の自動販売機用カップのバリエーションに使用されており、ネブラスカ州ブレアの施設で年間15万トンの容量で生産され、耐久性と透明性のある飲料カップ用のバイオ樹脂の大規模供給を可能にしています。
製品タイプ別
蓋なし自動販売機用カップセグメントは、手動での閉鎖を必要とせずに飲料を直接提供する自動分配機に適しているため、支配的な市場シェアを持っています。これらのカップは販売オペレーションを合理化し、材料コストを削減し、分配速度を向上させるため、高トラフィック環境の重要な要素です。蓋付き自動販売機用カップは、特にこぼれ防止と移動性が求められる冷たい飲料や専門的な販売形式で拡大しています。職場、公共施設、小売環境での自動販売機の需要の増加は、世界の自動販売機エコシステム全体で標準的なオープントップカップの強力な採用を強化し続けています。
主要な成長ドライバー
自動飲料販売インフラの拡大
企業オフィス、交通機関の駅、教育機関、クイックサービス小売店における自動飲料販売インフラの急速な拡大は、自動販売機用カップ市場の主要な推進力となっています。組織がリフレッシュメントサービスを近代化する中で、ホットおよびコールドドリンク自動販売機が導入され、利便性を高め、労働依存を減らし、一貫した飲料品質を確保しています。このシフトは、自動分配システム用に設計された使い捨てカップの消費を促進します。さらに、タッチレス分配、キャッシュレス決済システム、IoT対応のモニタリングを備えたスマート自動販売機の採用が進むことで、飲料のスループットが増加し、カップ需要が加速します。特に空港、病院、コワーキングスペースにおけるセルフサービスの食品および飲料エコシステムの成長は、使用量をさらに増加させます。メーカーがカップの機械加工性、断熱性、積み重ね精度を改善することで、途切れない販売パフォーマンスを確保し、市場は恩恵を受けています。迅速で衛生的なオンザゴー飲料アクセスに対する消費者の期待が高まり続ける中、自動販売機用カップは持続的な支持を得ています。
オンザゴー飲料の消費増加
消費者のライフスタイルの変化とオンザゴー消費の好みの増加は、自動販売機用カップの需要を大きく支えています。忙しい職場環境、都市の移動性の向上、通勤時間の長期化により、オフィスの廊下、ショッピングモール、サービスステーションに設置されたコーヒー自動販売機を含む、クイックサーブ飲料ポイントへの依存が強まっています。紅茶、エスプレッソ、スペシャルティコーヒーなどのホット飲料は平日の安定した使用を促進し、一方でコールド飲料やフレーバードリンクはオフピーク時や週末の需要を高めます。マイクロマーケットや無人小売店の浸透が進む中、これらの設置はシングルサーブ、すぐに消費できる形式に依存しており、この傾向をさらに強化しています。飲料ベンダーがオーガニックコーヒー、エナジードリンク、健康志向の飲料などのプレミアム商品を導入するにつれ、自動販売機用カップは製品提供の重要な一部となっています。この利便性重視の消費へのシフトは、自動販売機用カップを進化する小売および職場の飲料エコシステムにおける重要な包装形式として位置づけ続けています。
- 例えば、コスタコーヒーのエクスプレススマートキオスクは、世界中で12,000以上の設置を運営しており、自動研磨、抽出、ミルクフォームシステムを使用してバリスタスタイルの飲料を提供しています。このプラットフォームは、すべての設置ユニットで一貫したドリンクの分量を維持するために、9〜12オンスの標準化されたカップ形式を使用しています。
衛生的で使い捨てのディスペンシングソリューションへのシフトの拡大
衛生意識の高まりにより、特に共有および高トラフィック環境で使い捨て自動販売機用カップへの依存が強まっています。企業、交通ハブ、医療施設は、汚染リスクを最小限に抑え、再利用可能な共有カップの必要性を排除する衛生的な飲料提供ソリューションを優先しています。自動販売機用カップは、標準化された、改ざん防止の、接触のないディスペンシング互換性を提供することで、これらの期待に応えています。このシフトは、改良されたポリマーステリライゼーション、食品安全な紙コーティング、製造から機械への積載までの清潔さを確保するための無塵包装ラインなどの製造技術の進歩によってさらに支えられています。この傾向は、厳しい公衆衛生プロトコルを持つ地域や、大規模な労働力運営を補完する飲料自動販売が行われるセクターで特に強く見られます。消費者が使い捨てカップを安全性、利便性、食品グレード品質の保証とますます関連付けるようになるにつれ、ホットおよびコールド飲料の自動販売セットアップ全体で需要は増加し続けています。
- 例えば、HuhtamakiのShieldPlus技術は、水性のバリアコーティングを使用しており、ポリエチレン層なしで強力な湿気と酸素の抵抗を提供します。このコーティングは食品安全保護のために検証されており、交通量の多い自動販売機の場所で衛生的な使い捨てディスペンシングをサポートします。
主要なトレンドと機会
持続可能で環境に優しいカップ素材の需要増加
持続可能性は変革的なトレンドとして浮上しており、製造業者にとって大きな商業的機会を生み出しています。使い捨てプラスチックに対する規制圧力が強まる中、企業はリサイクル可能なPP、環境に優しい紙コップ、バイオプラスチックブレンド、環境への影響を軽減する軽量PET代替品に投資しています。自動販売機の運営者も、職場や公共施設での企業の持続可能性の義務に支えられ、効率的なリサイクルストリーム向けに設計されたカップへと移行しています。生分解性および堆肥化可能な自動販売機用カップの形式は、性能を損なうことなく環境への影響を高めたいと考える商業施設からの関心を集めています。このトレンドは、高度なバリアコーティング、耐熱紙基材、自動販売機用に特化した植物由来ポリマーの革新を促進します。カップの耐久性、積み重ねの精度、耐熱性を維持しながら持続可能な素材を提供できる製造業者は、大きな利益を得ることができます。
- 例えば、Stora EnsoのCupforma Natura Aqua+は、プラスチック含有量が5%未満の水性分散バリアを使用しており、CEPIに準拠したリサイクルテストで完全な繊維回収を達成できます。その設計は、自動販売機やフードサービス用途の大量カップ変換をサポートします。
カップデザインと機能性能の進展
改良された断熱性、リブ付き外部テクスチャ、強化リム、ジャム防止積み重ね技術など、自動販売機用カップデザインの革新は、ベンダーや製造業者に新たな成長機会を創出します。飲料自動販売機が多様なホットおよびコールド飲料を扱うようになるにつれ、温度耐性の向上、優れたグリップ、変形の軽減を備えたカップの需要が高まっています。軽量素材工学は、構造的完全性を損なうことなくコスト削減を可能にし、新しい表面処理は印刷品質とブランドの可視性を向上させます。自動ディスペンシングの互換性は依然として重要であり、製造業者はカップの寸法、カップの壁の厚さ、ネスティング特性の均一性を改良するよう促されています。QRコード、プロモーションプリント、またはロイヤリティ対応ラベルなどのスマートブランディング機能の統合も、マーケティング主導の自動販売形式の道を開きます。これらの進展は、自動販売機用カップを現代の飲料サービス環境におけるプレミアムで価値を高めるコンポーネントとして位置付けます。
- 例えば、Dart ContainerのThermoGuard®断熱紙コップは、内部に空気層を持つ二重壁構造を使用しており、Dartの比較性能テストに基づいて、標準的な単壁紙コップよりも最大40%優れた断熱性を提供します。このデザインは、飲み物を熱いまま保ちながら、外側の表面を持てるほど冷たく保ち、スリーブや二重カップの必要性を取り除きます。
無人小売とスマート自動販売エコシステムの浸透拡大
IoT接続、AI対応の需要予測、非接触インターフェースによって支えられるスマート自動販売エコシステムへのシフトは、カップ製造業者にとって大きな機会を提供します。無人小売が職場、学校、住宅複合施設、ホスピタリティ環境に広がるにつれて、飲料の自動販売はより効率的で信頼性が高く、アクセスしやすくなります。この成長は、特に24時間営業の場所でのカップ消費を促進します。クラウド管理の飲料ディスペンス、自動補充アラート、動的飲料プログラミングの統合は、機械の稼働時間を加速し、1日の飲料スループットを増加させます。これらの環境では、優れた互換性、欠陥率の低減、一貫した寸法精度を持つ自動販売用カップが必要です。高品質で機械最適化されたカップを供給するメーカーは、スマート小売ネットワークが世界的に拡大するにつれて競争優位を得ることができます。
主要な課題
環境規制とリサイクルの制限
使い捨てプラスチックに対する厳しい規制は、特にPPやフォーム素材に大きく依存している自動販売カップメーカーにとって重大な課題となります。多くの地域では、リサイクル不可能なカップ形式を対象とした制限、拡張生産者責任(EPR)ルール、罰則が導入されています。リサイクルインフラが存在する場所でも、汚染や選別の制限により、自動販売カップが効果的にリサイクルされることがしばしば妨げられ、材料回収率が低下します。この規制圧力は、メーカーに持続可能な材料への移行を強制し、しばしば生産コストの増加と自動販売機の互換性のための追加テストを必要とします。性能、コスト、コンプライアンスのバランスを取ることは、特に異なる規制フレームワークを持つ複数の地域にサービスを提供するサプライヤーにとって複雑な運用上の課題となります。
不安定な原材料価格とサプライチェーンの制約
特にポリマー、紙パルプ、特殊コーティングの原材料価格の変動は、自動販売カップ製造業者にとって大きなコスト圧力を生み出します。ポリプロピレンやPET市場は、原油の変動、地政学的な不確実性、精製所の生産量の変動により、価格の変動をしばしば経験します。一方、世界的な紙のサプライチェーンは、繊維不足、輸送ボトルネック、季節的な生産制約に敏感です。これらの要因は製造マージンに直接影響を与え、自動販売業者向けの価格調整を頻繁に迫られます。さらに、変動の中で一貫した材料品質を維持することは困難であり、わずかな変動でも自動販売機の性能を妨げる可能性があります。サプライチェーンのリスクを管理しながら、製品の安定供給を確保することは、業界の利害関係者にとって重要な課題です。
地域分析
北アメリカ
北アメリカは自動飲料販売システムが企業オフィス、大学、交通ハブ、医療施設で広く採用されていることにより、販売カップ市場の24%を占めています。米国はコーヒー自販機の高い普及率と職場でのマイクロマーケット形式の拡大により消費をリードしています。オペレーターが機械の近代化と衛生的なシングルサーブ飲料の提供を優先する中、断熱PPカップやリサイクル可能な紙カップの需要が増加しています。特に米国のいくつかの州やカナダでの持続可能性規制が、リサイクル可能で堆肥化可能なカップ形式への移行を加速させ、先進素材ソリューションの革新を支えています。
ヨーロッパ
ヨーロッパは成熟した自販機ネットワークとリサイクル可能な紙やバイオプラスチックの販売カップの迅速な採用を促進する厳しい環境規制に支えられ、世界市場の27%を占めています。ドイツ、イタリア、フランス、イギリスなどの国々は、オフィス、公共建物、交通システムでの強い制度的な自販機需要を維持しています。地域の循環経済政策への重視は、メーカーが従来のプラスチックから自動販売に最適化された持続可能な素材への移行を促しています。職場でのコーヒー文化の拡大と自販機インフラの技術的アップグレードにより、ホットおよびコールド飲料セグメント全体でのカップ消費が強化されています。
アジア太平洋
アジア太平洋は大規模な都市化、商業インフラの拡大、ショッピングモール、地下鉄駅、空港、企業パークでの飲料自販機の設置増加により、市場の38%を占めています。中国、日本、韓国が需要を支配しており、自動飲料サービスへの高い消費者の好みとスマート自販機エコシステムの強い採用に支えられています。地域の急成長するクイックサービス小売セクターはPPおよびPETカップの消費増加に寄与し、日本とオーストラリアの持続可能性政策がリサイクル可能な紙やバイオプラスチックの代替品の採用を促しています。無人小売形式の急速な拡大がボリューム成長をさらに加速させています。
ラテンアメリカ
ラテンアメリカは企業の職場、大学、ホスピタリティ環境での販売ソリューションの採用が進む中、市場の6%を占めています。ブラジル、メキシコ、チリが需要をリードしており、飲料販売が現代の小売および交通施設に統合されています。地域はコスト効率の高いプラスチック販売カップを好む傾向がありますが、新たな環境規制に応じて紙やリサイクル可能な形式への関心が高まっています。コーヒー文化の拡大とレディトゥドリンク飲料の消費増加が販売カップの使用を強化し、輸入販売機器へのサプライチェーンアクセスの改善が都市商業ゾーン全体での市場拡大を支えています。
中東・アフリカ
中東・アフリカ地域は、湾岸諸国での商業開発の拡大と空港、ビジネスセンター、大学、ホスピタリティ会場での飲料自販機の設置増加により、世界市場の5%を占めています。UAEとサウジアラビアが消費を支配しており、強いカフェ文化と持ち運び可能な飲料の高い需要に支えられています。プラスチックカップはコスト効率と紅茶やコーヒーの自販機に対する耐熱性のため、主要な選択肢となっています。しかし、UAE、南アフリカ、カタールでの持続可能性イニシアチブが、リサイクル可能な紙やバイオプラスチックの販売カップ形式の機会を徐々に創出しています。
市場セグメンテーション:
容量別
- 7オンス未満
- 7オンスから9オンス
- 10オンスから12オンス
- 12オンス以上
素材タイプ別
- プラスチック
- ポリプロピレン (PP)
- ポリエチレン (PE)
- ポリアミド (PA)
- バイオプラスチック
- ポリエチレンテレフタレート (PET)
- その他
- 紙
- フォーム
製品タイプ別
- 蓋付き自動販売機用カップ
- 蓋なし自動販売機用カップ
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
自動販売機用カップ市場の競争環境は、グローバルな包装メーカー、地域のコンバーター、専門の自動販売機用カップサプライヤーが素材の革新、製品の一貫性、自動販売システムとの互換性で競争することによって特徴付けられています。主要企業は、自動販売機での詰まり問題を最小限に抑えるために、カップの耐久性、耐熱性、寸法精度を向上させることに注力しています。持続可能性は重要な差別化要因となっており、主要プレーヤーはヨーロッパと北アメリカ全体の規制期待に応えるために、リサイクル可能なPP、コーティング紙、新興のバイオプラスチック配合に投資しています。メーカーは生産効率を最適化し、材料使用量を削減するために、軽量エンジニアリングと高速成形技術をますます活用しています。自動販売機OEM、オフィスコーヒーサービスプロバイダー、フードサービスディストリビューターとの戦略的パートナーシップは、市場の存在感を強化し、長期供給契約を確保します。新興市場では、地域の自動販売機の要件に合わせたコスト効果の高いプラスチックと紙の代替品を提供することで、地元の生産者が勢いを増しています。環境政策が厳しくなるにつれ、エコフレンドリーな素材の革新が競争の激化を予想されます。
主要プレーヤー分析
- Dispo International Ltd.
- SwissPrime Pack AG
- New WinCup Holdings Inc.
- RPC Tedeco-Gizeh Ltd.
- Graphic Packaging International LLC
- Hosti GmbH
- MPM Marketing Services Pty Ltd.
- Nupik-Flo UK Ltd.
- Huhtamaki Oyj
- Benders Paper Cups
最近の展開
- 2025年11月、Graphic Packagingはテキサス州ウェーコに新しい再生紙ボード生産施設を開設しました。これは「北米で最も先進的で効率的かつ高品質な再生紙ボードプラットフォーム」と説明されています。これにより、持続可能性基準を満たす紙ベースの自動販売機用ホットおよびコールドカップの供給能力が強化されます。
レポートのカバレッジ
この調査レポートは、容量、素材タイプ、製品タイプ、地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 職場、交通ハブ、公共施設が自動飲料販売ネットワークを拡大するにつれて、自動販売機用カップの需要が増加します。
- メーカーは、厳しくなる持続可能性規制に対応するため、リサイクル可能なPP、コーティング紙、バイオプラスチック素材の採用を増やします。
- スタッカビリティとジャム防止性能が向上した精密設計のカップが次世代自動販売機の標準となります。
- タッチレスディスペンシングとIoT接続を備えたスマート自動販売エコシステムが、シングルサーブカップの消費を促進します。
- 軽量素材の工学が加速し、生産コストを削減しつつ構造的な完全性を維持します。
- ブランドやオペレーターが低炭素包装目標を追求する中、紙ベースの自動販売機用カップが急速に成長します。
- ブランド印刷、QRコード、プロモーションカップデザインを通じて、より多くのカスタマイズの機会が生まれます。
- 地域のサプライヤーは、コスト効果が高く、機械に適したカップフォーマットを提供することで存在感を強化します。
- 耐熱コーティングと多層紙構造の革新が、ホット飲料の性能を向上させます。
- 自動販売機OEMとカップメーカー間のパートナーシップが強化され、互換性と信頼性のあるディスペンシングを確保します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
自動販売機用カップ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、自動販売機用カップ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた自動販売機用カップのセグメントはどれですか?
自動販売機用カップ市場の成長を促進している主な要因は何ですか?
自動販売機用カップ市場の主要企業はどこですか?
2024年に自動販売機用カップ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 自動販売機用カップ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の自動販売機用カップ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.5 billion → 2032: USD 3.8 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 自動販売機用カップ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 自動販売機用カップ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における自動販売機用カップ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 自動販売機用カップ市場市場の成長要因
- 3.3 自動販売機用カップ市場市場の抑制要因および課題
- 3.4 自動販売機用カップ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 自動販売機用カップ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 自動販売機用カップ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、自動販売機用カップ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 自動販売機用カップ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 自動販売機用カップ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は自動販売機用カップ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 自動販売機用カップ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 自動販売機用カップ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 自動販売機用カップ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 自動販売機用カップ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新自動販売機用カップ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の自動販売機用カップ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の自動販売機用カップ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の自動販売機用カップ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の自動販売機用カップ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの自動販売機用カップ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の自動販売機用カップ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの自動販売機用カップ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 自動販売機用カップ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
