
市場概要
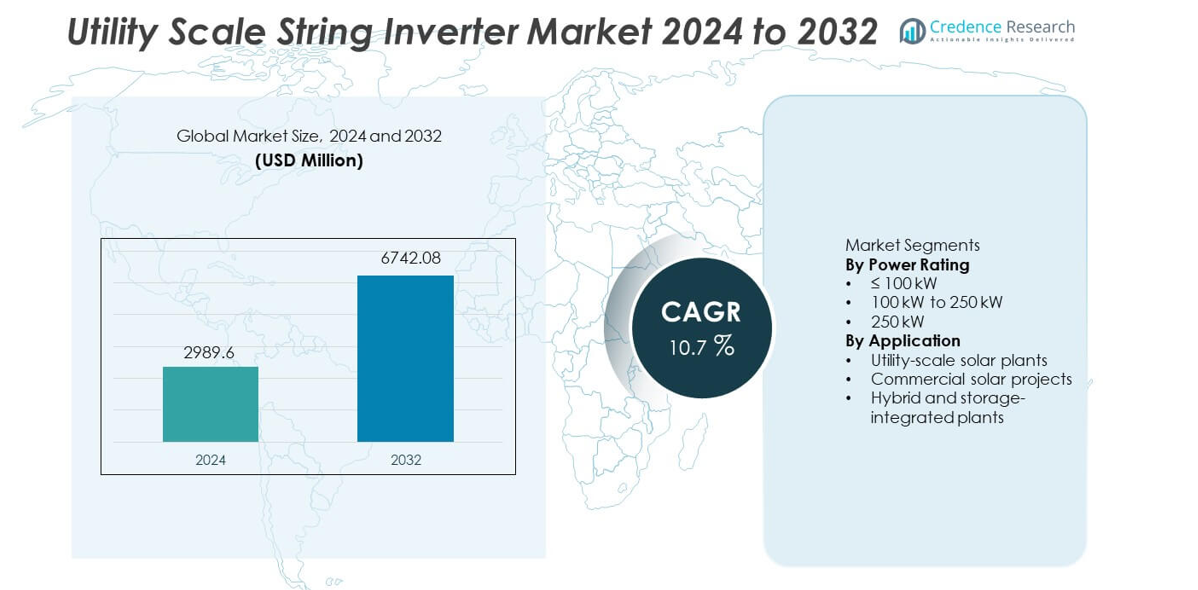
ユーティリティスケールストリングインバータ市場は2024年に29億8,960万米ドルと評価され、2032年までに67億4,208万米ドルに達すると予測されており、予測期間中に年平均成長率10.7%を記録しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ユーティリティスケールストリングインバータ市場規模 2024 | 29億8,960万米ドル |
| ユーティリティスケールストリングインバータ市場、CAGR | 10.7% |
| ユーティリティスケールストリングインバータ市場規模 2032 | 67億4,208万米ドル |
ユーティリティスケールストリングインバータ市場には、Huawei Technologies、Sungrow Power Supply、SMA Solar Technology、FIMER、Ingeteam、Power Electronics、TMEIC、Sineng Electric、Growatt New Energy、Delta Electronicsなどの主要プレーヤーが含まれています。これらの企業は、高出力インバータ設計、先進的なグリッドサポート機能、強力なEPCパートナーシップを通じて競争しています。アジア太平洋地域は、中国、インド、オーストラリアでの大規模な太陽光発電の展開により、35.9%の正確なシェアで市場をリードしています。北米は、ユーティリティスケールの太陽光発電の拡大と古いインバータシステムの置き換えにより、27.6%のシェアで続いています。ヨーロッパは、脱炭素化政策と成長するハイブリッド太陽光発電および蓄電プロジェクトにより、24.3%のシェアを保持しています。競争の焦点は、大規模な太陽光発電所の効率性、スケーラビリティ、長期的な信頼性にあります。
市場の洞察
- ユーティリティスケールストリングインバータ市場は2024年に29億8,960万米ドルと評価され、予測期間中に年平均成長率10.7%で成長すると予測されています。
- 市場の成長は、ユーティリティスケールの太陽光プロジェクトの急速な拡大、インバータコストの低下、再生可能エネルギーの導入に対する強力な政府の支援によって推進されています。
- 100 kWから250 kWの出力定格セグメントが46.8%の市場シェアでリードしており、ユーティリティスケールの太陽光発電所が大規模なプロジェクトの設置により58.9%のアプリケーション需要を支配しています。
- 競争のダイナミクスは依然として強く、主要なプレーヤーは高出力ストリングインバータ、先進的なグリッドサポート機能、デジタルモニタリング、長期的なサービス能力に焦点を当てており、コスト効率が新興市場での競争を促進しています。
- アジア太平洋地域は35.9%の市場シェアで地域需要をリードしており、北米が27.6%、ヨーロッパが24.3%で続いており、大規模な太陽光発電容量の追加、グリッドの近代化、ハイブリッドプロジェクトの開発によって支えられています。
市場セグメンテーション分析:
出力定格別
ユーティリティスケールストリングインバータ市場は、電力定格により、≤100 kW、100 kWから250 kW、>250 kWのカテゴリに分かれており、100 kWから250 kWのセグメントが市場シェア46.8%でリードしています。このセグメントは、大規模な太陽光発電設備において、電力密度、効率、システムの柔軟性の最適なバランスを提供するため、強く採用されています。ユーティリティ開発者は、モジュール式のプラント設計、メンテナンスの容易さ、中央インバータと比較したダウンタイムの削減のためにこの範囲を好みます。インバータの効率向上、より高いDC-AC比、および優れた故障耐性が採用をさらにサポートしています。大規模な太陽光発電所の展開の増加と、電力の平準化コスト削減への注目の高まりが、この電力範囲の支配を推進し続けています。
- 例えば、Sungrowは、大規模な太陽光発電所での高容量DC入力を特徴とするマルチMPPTインバータを展開し、重要なDC負荷とより迅速な故障回復をサポートしています。
用途別
用途別では、市場はユーティリティスケールの太陽光発電所、商業用太陽光プロジェクト、ハイブリッドおよびストレージ統合プラントに分かれており、ユーティリティスケールの太陽光発電所が市場シェア58.9%を占めています。大規模な太陽光発電所は、システムの可用性の向上、運用の簡素化、部分的な影の下での性能向上のためにストリングインバータをますます採用しています。無効電力制御や故障耐性などのグリッドサポート機能がユーティリティ用途に適しています。ユーティリティスケールの太陽光容量の急速な拡大、支援的な再生可能エネルギー政策、インバータコストの低下が強い需要を促進しています。ハイブリッドおよびストレージ統合プラントの採用が増加していますが、ユーティリティスケールの太陽光設備が主要な成長エンジンとして残っています。
- 例えば、Huaweiは、大規模な太陽光発電所にSUN2000-215Kストリングインバータを設置し、高い最大効率を提供し、不均一な地形を管理するための複数のMPPTチャネルをサポートしています。これらの機能は、大規模な設備でのエネルギー収量と運用の信頼性を向上させます。
主要な成長要因
ユーティリティスケールの太陽光設備の急速な拡大
ユーティリティスケールの太陽光プロジェクトの急速な成長がストリングインバータの需要を強く推進しています。政府やユーティリティは、再生可能エネルギー目標を達成するために大規模な太陽光発電所に投資し続けています。ストリングインバータは、モジュール式のプラント設計、より高い可用性、中央インバータと比較したメンテナンスの容易さをサポートします。開発者は、ダウンタイムを削減し、大規模な設備全体での収量を向上させるためにこれらのシステムを好みます。太陽光モジュールコストの低下と支援的な政策フレームワークがプロジェクトの展開をさらに加速させています。新興地域および先進地域での太陽光容量の拡大が、ユーティリティスケールストリングインバータの長期的な成長を支えています。
- 例えば、Sungrowは、中国の2,200 MWの太陽光コンプレックスにストリングインバータを供給し、各インバータが12のMPPTチャネルと1,500 Vの最大DC入力電圧をサポートしています。この構成により、レイアウトの柔軟性が向上し、サイト全体でのメンテナンスダウンタイムが削減されました。
効率の向上とグリッドサポート機能
インバータ技術の進歩により、システム効率とグリッド互換性が大幅に向上しています。最新のストリングインバータは、より高い変換効率、高度な監視、改良された故障検出を提供します。無効電力制御や電圧調整などのグリッドサポート機能が、ユーティリティグリッドコードへの適合性を向上させます。これらの機能は、弱いまたは変動するグリッドに接続された大規模な太陽光発電所での採用を増加させます。ユーティリティは、出力を最大化しながらグリッドの安定性をサポートするインバータを好みます。電力エレクトロニクスの継続的な革新が強力な成長要因として残っています。
- 例えば、SMA Solarは、定格出力150 kW、最大効率98.8、統合された動的無効電力制御を備えたSunny Highpower PEAK3ストリングインバーターを展開しました。
設置およびメンテナンスコストの削減
ストリングインバーターは、簡素化された設置とモジュール交換を通じて、プロジェクト全体のコストを削減します。小型ユニットサイズは輸送と取り扱いの複雑さを低減します。メンテナンスチームは、プラント全体を停止することなく、個々のインバーターを交換できます。この柔軟性は運用リスクを低減し、システムの稼働時間を向上させます。開発者は、ライフサイクルコストの削減と投資収益率の向上の恩恵を受けます。コスト効率は、ユーティリティ規模での広範な採用を支える重要な推進力です。
主要なトレンドと機会
高出力ストリングインバーターの採用拡大
市場は100 kWを超える高出力ストリングインバーターへの強いシフトを示しています。メーカーは、高い電力密度と高度な冷却を備えたモデルを開発しています。これらのシステムは、モジュールの利点を維持しながらインバーターの数を減らします。ユーティリティは、スペースと配線コストを最適化するために高出力ユニットを採用しています。このトレンドは、スケーラブルで高容量のソリューションを提供するサプライヤーにとっての機会を生み出します。大規模なソーラーパークでの高出力ストリングインバーターの需要は引き続き増加しています。
- 例えば、Sineng Electricは、1,500 V DCシステム、12 MPPT入力、および最大60°Cの動作温度範囲をサポートする275 kWストリングインバーターを開発しました。
ハイブリッドおよびストレージ統合型ソーラープラントの成長
エネルギー貯蔵とソーラープラントの統合は新たな機会を生み出します。ストリングインバーターは、ハイブリッドプロジェクトの柔軟なシステムアーキテクチャをサポートします。ユーティリティは、これらのシステムを展開して断続性を管理し、グリッドの信頼性を向上させます。バッテリーストレージの採用拡大は、互換性のあるインバーターソリューションの需要を強化します。ハイブリッドプロジェクトの開発は、従来のソーラープラントを超えた市場の範囲を拡大します。このトレンドは、長期的な多様化の機会をサポートします。
- 例えば、Ingeteamは、1,500 V DCまでのバッテリーシステムをサポートし、ユニットあたり100 kWの双方向電力フロー定格を持つINGECON SUN STORAGEインバータープラットフォームを展開しました。
主要な課題
グリッドコンプライアンスと接続の複雑さ
ユーティリティ規模のプロジェクトは厳しいグリッドコード要件に直面します。インバーターは、電圧、周波数、故障応答の進化する基準を満たす必要があります。コンプライアンスは設計の複雑さとテストコストを増加させます。認証の遅延はプロジェクトのタイムラインを遅らせる可能性があります。開発者は、地域のグリッド規制を満たす信頼性のあるソリューションを必要とします。多様なグリッド要件の管理は、メーカーにとっての重要な課題です。
過酷な動作条件と信頼性の懸念
ユーティリティ規模のソーラープラントは、極端な環境条件で動作します。高温、ほこり、湿度がインバーターの性能に影響を与えます。これらの条件下での長期的な信頼性を確保することは、エンジニアリング要件を増加させます。遠隔地でのメンテナンスアクセスは複雑さを増します。故障はプラントの出力と収益に影響を与える可能性があります。メーカーは、信頼性の課題に対処するために、コスト、耐久性、および性能のバランスを取る必要があります。
地域分析
北アメリカ
北米は、ユーティリティスケールストリングインバータ市場で27.6%の市場シェアを持っています。成長は、米国とカナダでの大規模なユーティリティスケールの太陽光発電の展開によって推進されています。開発者は、システムの可用性を高め、メンテナンスを簡素化するためにストリングインバータを好むようになっています。初期の太陽光発電所での老朽化したインバータシステムの交換も需要を支えています。グリッドの近代化と接続基準は、グリッドサポート機能を備えた先進的なインバータ技術の採用を促進します。太陽光発電と蓄電プロジェクトへの投資の増加が需要をさらに強化します。強力なプロジェクトパイプラインと安定した政策支援が、地域市場の安定した拡大を支えています。
ヨーロッパ
ヨーロッパは、世界のユーティリティスケールストリングインバータ市場シェアの24.3%を占めています。強力な再生可能エネルギー目標と脱炭素化政策が、ドイツ、スペイン、フランス、イタリアでの太陽光発電容量の追加を推進しています。ユーティリティは、大規模な太陽光発電所でのエネルギー収率を改善し、ダウンタイムを削減するためにストリングインバータを採用しています。グリッドの柔軟性要件と厳格なコンプライアンス基準が、先進的なインバータソリューションを支持しています。ハイブリッド太陽光発電と蓄電プロジェクトの成長も需要を支えています。古いプラントでの中央インバータの交換が、地域全体での安定した市場成長に寄与しています。
アジア太平洋
アジア太平洋は、35.9%のシェアで市場をリードしています。中国、インド、日本、オーストラリアでのユーティリティスケールの太陽光発電容量の急速な拡大が、強力なインバータ需要を牽引しています。政府は、国家再生可能エネルギープログラムを通じて大規模な太陽光発電所を支援しています。開発者は、モジュール設計と迅速な試運転のためにストリングインバータを好んでいます。コスト競争力と地元製造が採用を強化しています。新興経済国でのグリッド拡張が、設置をさらに増加させています。高い太陽光発電プロジェクトのパイプラインが、アジア太平洋を支配的で最も急成長している地域市場として位置付けています。
ラテンアメリカ
ラテンアメリカは、ユーティリティスケールストリングインバータ市場で7.4%の市場シェアを持っています。成長は、ブラジル、チリ、メキシコでの太陽光投資の増加によって支えられています。ユーティリティは、遠隔地にある大規模プロジェクトでの性能を向上させるためにストリングインバータを展開しています。好ましい太陽光照射と再生可能エネルギーオークションがプロジェクト開発を促進しています。予算感度が、コスト効率が高く信頼性のあるインバータソリューションの好みを促しています。徐々に進行するグリッドのアップグレードとハイブリッドプロジェクトの採用が、地域の中程度ながら一貫した成長を支えています。
中東・アフリカ
中東・アフリカ地域は、世界市場シェアの4.8%を占めています。湾岸諸国での大規模なユーティリティスケールの太陽光プロジェクトが、ストリングインバータの需要を牽引しています。過酷な気候条件が、メンテナンスが容易なモジュラーシステムを支持しています。政府主導の再生可能エネルギーイニシアチブが、新しい設置を支援しています。アフリカでは、電化の必要性から太陽光開発が徐々に進行していますが、拡大しています。長期的なインフラ投資と太陽光コストの低下が、地域市場の安定した進展を支えています。
市場セグメンテーション:
出力定格別
- ≤ 100 kW
- 100 kWから250 kW
- 250 kW以上
用途別
- ユーティリティスケールの太陽光発電所
- 商業用太陽光プロジェクト
- ハイブリッドおよび蓄電統合プラント
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
競争環境の分析では、華為技術、Sungrow Power Supply、SMA Solar Technology、FIMER、Ingeteam、Power Electronics、TMEIC、Sineng Electric、Growatt New Energy、Delta Electronicsが主導する非常に競争の激しい市場を強調しています。競争は、大規模な太陽光発電設備の効率性、信頼性、グリッド適合性を中心に展開されています。主要なプレーヤーは、高出力ストリングインバーター、先進的な冷却技術、デジタルモニタリングに投資し、稼働時間を向上させ、運用コストを削減しています。電圧調整や故障時のライドスルーを含む強力なグリッドサポート機能が、ユーティリティの受け入れを強化しています。メーカーは、大規模プロジェクトのポートフォリオと長期メンテナンス契約をサポートするために、グローバルなサービスネットワークを拡大しています。地域に特化した製造とサプライチェーンの統合を通じたコスト最適化が、特に価格に敏感な地域での競争力を高めています。EPC企業やユーティリティとの戦略的パートナーシップが、大規模な展開をサポートしています。電力密度、サイバーセキュリティ、ストレージ統合における継続的な革新が、ユーティリティスケールストリングインバータ市場での競争ポジショニングを定義しています。
主要プレーヤー分析
- 華為技術有限公司
- Sungrow Power Supply Co., Ltd.
- SMA Solar Technology AG
- FIMER S.p.A.
- Ingeteam
- Power Electronics S.L.
- TMEIC Corporation
- Sineng Electric
- Growatt New Energy
- Delta Electronics
最近の展開
- 2025年9月、SMA Solar Technology AGは米国での生産計画を発表しました。この計画は、大規模PVシステム向けのPEAK3ストリングインバーターを対象としています。
- 2025年4月、FIMER S.p.A.(McLaren Appliedによる新しい所有権の下で)は、次世代エネルギーポートフォリオを展示するためにIntersolar Europe 2025への参加を公式に発表しました。
- 2024年6月、華為技術有限公司は、上海で開催されたSNEC PV Power Expoにおいて、ユーティリティPVラインアップの一部としてSUN2000-330KTLシリーズを展示しました。
レポートのカバレッジ
この調査レポートは、電力定格、用途、地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する規制シナリオと技術的進歩についても探求しています。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- ユーティリティ規模の太陽光発電容量の拡大は、インバーターの需要を強く維持します。
- 高出力ストリングインバーターは、大規模なソーラーパークでの採用が広がります。
- ハイブリッド太陽光発電と蓄電プロジェクトは、インバーターの複雑さのニーズを増加させます。
- グリッドサポートとコンプライアンス機能が製品開発を形作ります。
- モジュラーデザインは、信頼性と稼働時間のために好まれ続けます。
- コスト最適化が開発者の調達決定に影響を与えます。
- アジア太平洋地域は、新しい設置で引き続きリードします。
- デジタルモニタリングと分析は標準機能になります。
- 過酷な気候での性能が設計改善を促進します。
- 競争は、革新、効率、サービス品質を通じて激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ユーティリティスケールストリングインバーター市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、ユーティリティスケールのストリングインバーター市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたユーティリティスケールのストリングインバーター市場セグメントはどれですか?
ユーティリティスケールストリングインバーター市場の成長を促進している主な要因は何ですか?
ユーティリティスケールストリングインバーター市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ユーティリティスケールストリングインバータ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のユーティリティスケールストリングインバータ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,989.6 million → 2032: USD 6,742.08 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ユーティリティスケールストリングインバータ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ユーティリティスケールストリングインバータ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるユーティリティスケールストリングインバータ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ユーティリティスケールストリングインバータ市場市場の成長要因
- 3.3 ユーティリティスケールストリングインバータ市場市場の抑制要因および課題
- 3.4 ユーティリティスケールストリングインバータ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ユーティリティスケールストリングインバータ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ユーティリティスケールストリングインバータ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ユーティリティスケールストリングインバータ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ユーティリティスケールストリングインバータ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ユーティリティスケールストリングインバータ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はユーティリティスケールストリングインバータ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ユーティリティスケールストリングインバータ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ユーティリティスケールストリングインバータ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ユーティリティスケールストリングインバータ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ユーティリティスケールストリングインバータ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ユーティリティスケールストリングインバータ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のユーティリティスケールストリングインバータ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のユーティリティスケールストリングインバータ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のユーティリティスケールストリングインバータ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のユーティリティスケールストリングインバータ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのユーティリティスケールストリングインバータ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のユーティリティスケールストリングインバータ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのユーティリティスケールストリングインバータ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ユーティリティスケールストリングインバータ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
