
市場概要
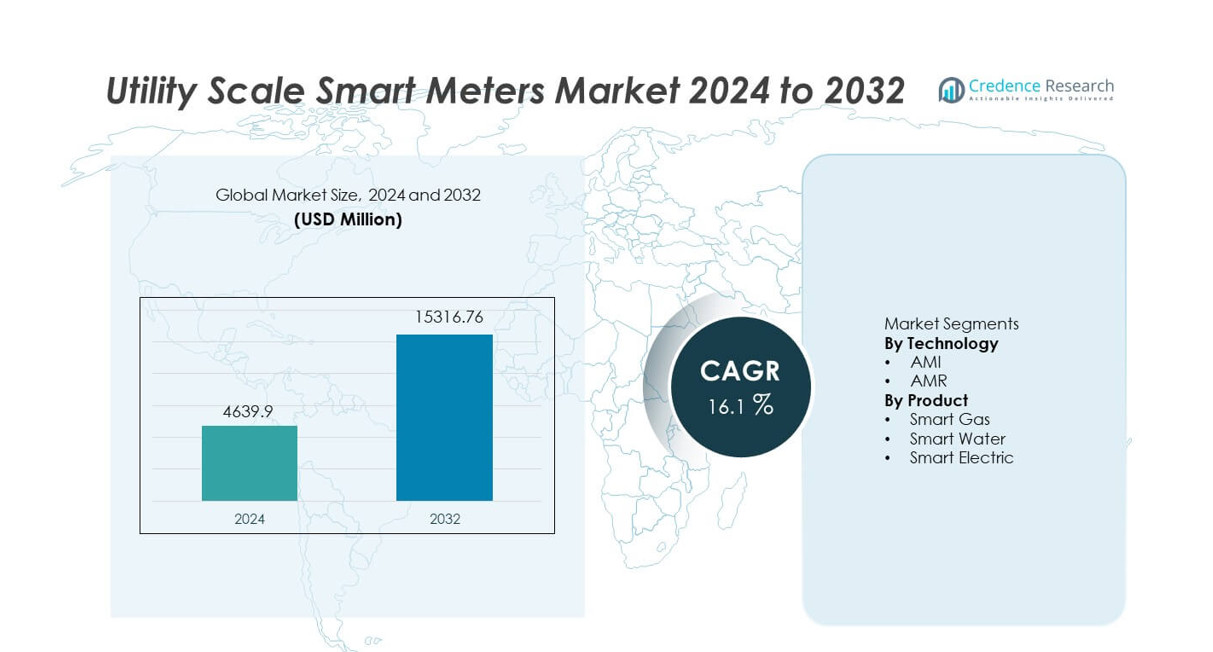
ユーティリティ規模のスマートメーター市場は2024年に46億3,990万米ドルと評価され、2032年までに153億1,676万米ドルに達すると予測されており、予測期間中に16.1%のCAGRを記録しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ユーティリティ規模のスマートメーター市場規模 2024 | 46億3,990万米ドル |
| ユーティリティ規模のスマートメーター市場、CAGR | 16.1% |
| ユーティリティ規模のスマートメーター市場規模 2032 | 153億1,676万米ドル |
ユーティリティ規模のスマートメーター市場には、Itron、Landis+Gyr、Siemens AG、Schneider Electric、Honeywell International、ABB Ltd.、Kamstrup、Aclara Technologies、Sensus (Xylem)、Badger Meterなどの主要企業が含まれています。これらの企業は、大規模なAMI展開、高度な通信プラットフォーム、強力なユーティリティパートナーシップを通じて競争しています。アジア太平洋地域は、中国とインドでの国家スマートグリッドプログラム、都市化、大規模な展開イニシアチブにより、34.6%の正確なシェアで市場をリードしています。北米は、早期採用、グリッドの近代化、旧式メーターの交換により28.4%のシェアで続いています。ヨーロッパは、規制の義務、エネルギー効率目標、広範なAMI実装により25.1%のシェアを持っています。競争の焦点は、スケーラビリティ、データ分析、サイバーセキュリティ、長期的なユーティリティサービス契約にあります。
市場の洞察
- ユーティリティ規模のスマートメーター市場は2024年に46億3,990万米ドルと評価され、予測期間中に16.1%のCAGRで成長すると予測されています。
- 強力な成長は、政府の義務、スマートグリッドプログラム、エネルギー効率目標の上昇、ユーティリティネットワーク全体での技術的および非技術的損失を削減する必要性によって推進されています。
- AMI技術は技術セグメントで68.9%の市場シェアを占め、スマート電気メーターは61.4%のシェアで製品セグメントをリードしており、大規模な電力計測の展開に支えられています。
- 競争活動は依然として激しく、主要企業はAMIプラットフォーム、データ分析、サイバーセキュリティ、長期的なユーティリティ契約に焦点を当てており、地域のプレーヤーはコスト効率と地域展開を通じて競争しています。
- アジア太平洋地域は34.6%の市場シェアで地域需要をリードしており、続いて北米が28.4%、ヨーロッパが25.1%で、国家展開プログラム、グリッドの近代化、旧式メーターの交換によって推進されています。
市場セグメンテーション分析:
技術別
ユーティリティ規模のスマートメーター市場は、技術によってAMIとAMRに分かれており、AMIが市場シェア68.9%で支配しています。ユーティリティは、双方向通信、リアルタイムデータアクセス、リモート制御機能のために、先進的なメータリングインフラストラクチャをますます展開しています。AMIは停電管理、需要応答、動的価格設定をサポートし、グリッド効率を強化します。スマートグリッド展開に対する政府の義務やデジタルユーティリティインフラへの投資の増加が採用をさらに加速させます。AMRは基本的なメーター読み取りアプリケーションで依然として重要ですが、機能の制限とリアルタイムの相互作用の欠如が成長を制限しています。グリッドの自動化とデータ駆動の運用に強く焦点を当てることで、AMIが主要な技術としての地位を維持し続けています。
- 例えば、Landis+GyrのAMRソリューションは、メーターあたり24回を超える日次自動読み取りをサポートしており、先進的なグリッドアプリケーションを制限しています。
製品別
製品タイプ別では、市場はスマートガス、スマートウォーター、スマート電気メーターに分かれており、スマート電気メーターが61.4%の最大シェアを持っています。電力ユーティリティは、ピーク負荷の管理、損失の削減、再生可能エネルギーの統合をサポートするためにスマート電気メーターを優先しています。電力消費の増加と大規模な展開プログラムが都市部および農村部での設置を促進しています。スマートガスとスマートウォーターメーターは、資源効率と漏れ検出のために採用が進んでいますが、展開量は依然として少ないです。スマートグリッドイニシアティブの拡大と規制のサポートが、スマート電気メーターを主要な製品セグメントとして支え続けています。
- 例えば、Badger Meterのスマートウォーターメーターは、毎分0.03ガロンという低流量での漏れ検出を可能にし、配水システムの早期故障識別をサポートしています。
主要な成長要因
政府の義務とスマートグリッドプログラム
政府の義務は、ユーティリティ規模のスマートメーターの採用を強力に推進しています。多くの国が、ユーティリティにレガシーメーターをデジタルシステムに置き換えることを要求しています。これらのプログラムは、正確な請求、エネルギー効率、グリッドの透明性をサポートします。ユーティリティは、規制のタイムラインと報告基準に準拠するためにスマートメーターを展開しています。公共資金とインセンティブスキームが展開をさらに加速させます。大規模な国家スマートグリッドプロジェクトが設置量を増加させます。規制の圧力は、持続的な市場拡大のための主要な成長要因として残っています。
- 例えば、Itronは、15分ごとの間隔データを収集し、数秒以内にリモート接続と切断を可能にするシステムを備えた、10,000,000台以上のスマートメーターをサポートするユーティリティ規模のAMI展開を提供しました。
エネルギー効率と損失削減の需要増加
ユーティリティは、技術的および非技術的損失を削減する圧力が高まっています。スマートメーターは、消費とグリッド性能のリアルタイム監視を可能にします。ユーティリティは、高度なデータを使用して盗難、停電、非効率を検出します。改善された需要予測がより良い負荷管理をサポートします。これらの機能は、運用コストを削減し、サービスの信頼性を向上させます。電力消費の増加は、効率的なエネルギー管理の必要性を高めています。この効率重視の焦点が、スマートメーターの強力な採用をサポートしています。
- 例えば、シュナイダーエレクトリックは、高精度の電流および電圧監視機能を備えた高度なスマートメーターを導入し、ユーティリティが配電フィーダー全体で技術的損失を正確に特定し、削減できるようにしました。
再生可能エネルギーと分散型リソースの統合
再生可能エネルギーの統合は、グリッドの複雑さと変動性を増加させます。スマートメーターは双方向通信とリアルタイムデータフローをサポートします。ユーティリティはこのデータを使用して分散型発電と需要応答プログラムを管理します。スマートメーターは低電圧ネットワーク全体の可視性を向上させます。太陽光発電と蓄電システムの拡張は展開ニーズを強化します。グリッドの柔軟性要件は市場の成長を促進し続けます。
主要なトレンドと機会
高度計測インフラストラクチャソリューションへのシフト
ユーティリティはAMRシステムをAMIプラットフォームに置き換えることが増えています。AMIはリモート監視、停電検出、動的価格設定を可能にします。ユーティリティは顧客エンゲージメントとグリッド自動化の改善から利益を得ます。分析プラットフォームとの統合は意思決定を強化します。大規模なAMIの展開は長期的な成長機会を創出します。この移行はより価値の高いスマートメーターの展開をサポートします。
- 例えば、Aclara Technologiesは、600万台以上の電気メーターをサポートするAMIシステムを展開し、双方向通信の遅延が5秒未満で、15分間隔のデータキャプチャを実現しました。
マルチユーティリティスマートメーター展開の拡大
ユーティリティは電気、ガス、水道ネットワーク全体でスマートメーターを展開します。統合プラットフォームはリソース管理と請求効率を向上させます。都市インフラプロジェクトはマルチユーティリティの設置をサポートします。スマートシティの取り組みはサービス全体での採用を増加させます。相互運用可能なソリューションを提供するベンダーは競争上の優位性を得ます。このトレンドは対象市場の範囲を拡大します。
- 例えば、Kamstrupは、最大100アンペアの電気メーター、毎時消費ログを持つガスメーター、0.02立方メートル/時の流量変化を検出する水道メーターをサポートするマルチユーティリティスマートメータリングプラットフォームを実装しました。
主要な課題
高い初期展開とインフラコスト
ユーティリティ規模のスマートメーター展開には高額な初期投資が必要です。コストにはデバイス、通信ネットワーク、ITシステムが含まれます。予算の制約が発展途上地域でのプロジェクトを遅延させます。長い回収期間が投資決定に影響を与えます。ユーティリティは効率向上を通じて資本支出を正当化する必要があります。コスト感度は採用の主要な障壁として残ります。
データセキュリティとプライバシーの懸念
スマートメーターは大量の消費者データを生成します。ユーティリティはサイバーセキュリティとプライバシーのリスクに直面しています。データ漏洩は信頼と規制遵守を損ないます。安全な通信とストレージはシステムの複雑さを増加させます。データ保護法の遵守は運用負担を増加させます。セキュリティの懸念は広範な展開を引き続き挑戦します。
地域分析
北米
北米はユーティリティ規模のスマートメーター市場で28.4%の市場シェアを持っています。強力な採用は、初期のスマートグリッド投資と規制のサポートにより、米国とカナダから来ています。ユーティリティは停電管理、請求精度、需要応答の改善のためにAMI展開に注力しています。老朽化した計測インフラの交換は安定した設置をサポートします。再生可能エネルギーと電気自動車の高い普及率はリアルタイム消費データの必要性を高めます。連邦および州レベルの資金プログラムは展開をさらに加速させます。高度な通信インフラは、ユーティリティネットワーク全体での大規模なスマートメーター統合をサポートします。
ヨーロッパ
ヨーロッパは、世界のユーティリティ規模のスマートメーター市場シェアの25.1%を占めています。イギリス、フランス、イタリア、ドイツなどの国々での義務的な展開プログラムが採用を促進しています。ユーティリティは、エネルギー効率目標と消費者の透明性要件を満たすためにスマートメーターを展開しています。脱炭素化と動的価格設定への強い焦点がAMIの普及を支えています。スマートホームや需要側管理システムとの統合が価値を強化します。レガシーメーターの交換が主要な推進力として残っています。調和された規制枠組みと国境を越えたエネルギーイニシアティブが地域市場の成長を支えています。
アジア太平洋
アジア太平洋は34.6%のシェアで市場をリードしています。急速な都市化、人口増加、電力需要の増加が大規模なスマートメーターの展開を促進しています。中国、インド、日本、韓国は、国のデジタルグリッドプログラムを通じて設置をリードしています。ユーティリティは損失の削減と請求効率の向上に焦点を当てています。政府支援のスマートシティイニシアティブがマルチユーティリティメーターの採用をサポートしています。再生可能エネルギーの拡大がリアルタイム監視の需要をさらに増加させています。強力な製造能力と公共投資がアジア太平洋を最も成長が速い地域市場として位置づけています。
ラテンアメリカ
ラテンアメリカは、ユーティリティ規模のスマートメーター市場で7.2%のシェアを持っています。ブラジル、メキシコ、チリなどの国々は、電力盗難の削減と収益回収の改善のためにスマートメーターに投資しています。ユーティリティは、グリッドの可視性と運用制御を向上させるためにスマートメーターを展開しています。再生可能エネルギーの拡大が高度な計測の必要性を高めています。予算制約が急速な展開を遅らせていますが、パイロットプロジェクトは拡大を続けています。規制改革とデジタルユーティリティ戦略が地域全体での市場の段階的な成長をサポートしています。
中東・アフリカ
中東・アフリカ地域は、世界市場シェアの4.7%を占めています。スマートメーターの採用は、湾岸諸国のユーティリティ近代化プログラムによって推進されています。ユーティリティは、ピーク需要の管理とスマートシティプロジェクトの支援のために高度なメーターを展開しています。高い電力消費とインフラのアップグレードが設置をサポートしています。アフリカでは、展開は限られていますが、電化イニシアティブにより成長しています。損失の削減と請求精度の向上に焦点を当てることで需要を支えています。長期的なインフラ開発が地域の安定した拡大を支えています。
市場のセグメンテーション:
技術別
- AMI
- AMR
製品別
- スマートガス
- スマートウォーター
- スマートエレクトリック
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
競争環境分析は、Itron、Landis+Gyr、Siemens AG、Schneider Electric、Honeywell International、ABB Ltd.、Kamstrup、Aclara Technologies、Sensus (Xylem)、およびBadger Meterが主導する非常に競争的で革新主導の市場を強調しています。これらのプレーヤーは、大規模なAMI展開、高度な通信技術、および強力なユーティリティパートナーシップを通じて競争しています。主要企業は、データ分析、停電管理、および需要応答を統合するエンドツーエンドのスマートメータリングプラットフォームに焦点を当てています。サイバーセキュリティ、相互運用性、およびクラウドベースのメーターデータ管理への投資は差別化を強化します。グローバルベンダーは、確立された規制遵守の経験と長期的なユーティリティ契約から利益を得る一方、地域プレーヤーはコスト効率と地域に特化したカスタマイズを通じて競争しています。通信標準とメーター精度の継続的なアップグレードは競争力を支えます。通信プロバイダーやスマートグリッドインテグレーターとの戦略的な協力は、市場のリーチをさらに強化します。イノベーション、スケーラビリティ、およびサービスの信頼性は、ユーティリティスケールスマートメーター市場における競争の中心にあります。
主要プレーヤー分析
- Itron, Inc.
- Landis+Gyr
- Siemens AG
- Schneider Electric
- Honeywell International Inc.
- ABB Ltd.
- Kamstrup A/S
- Aclara Technologies LLC
- Sensus (Xylem Inc.)
- Badger Meter, Inc.
最近の開発
- 2025年3月、Honeywell International, Inc.は、北アメリカ全域のガス顧客とユーティリティを保護するために、NXU住宅用スマートガスメーターを導入しました。
- 2025年3月、ItronとCHINT Globalは、DLMSユーザー協会のAC電気スマートメーター(ACESM)ジェネリックコンパニオンプロファイル(GCP)標準に基づく最初の住宅用電気スマートメーターを導入しました。
- 2024年11月、Landis+Gyrは、2026年以降の英国のスマートメーター展開を支援するために、Horizon Energy Infrastructureとの5年間の契約を発表しました。
レポートのカバレッジ
この調査レポートは、技術、製品、地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、および主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、業界を形成する市場動向、規制シナリオ、および技術的進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 大規模なスマートメーターの展開がユーティリティネットワーク全体で続くでしょう。
- AMIプラットフォームが従来の計測技術に取って代わるでしょう。
- ユーティリティは需要応答と動的価格設定プログラムを拡大するでしょう。
- 再生可能エネルギーの統合により、リアルタイムの監視ニーズが増加するでしょう。
- データ分析がグリッドの意思決定においてより大きな役割を果たすでしょう。
- サイバーセキュリティへの投資がユーティリティの優先事項であり続けるでしょう。
- アジア太平洋地域が最も高い展開成長を維持するでしょう。
- マルチユーティリティ計測ソリューションがより広く採用されるでしょう。
- スマートシティの取り組みにより、メーターの設置が加速するでしょう。
- 競争は革新、規模、サービスの信頼性を通じて激化するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ユーティリティスケールのスマートメーター市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、ユーティリティスケールのスマートメーター市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたユーティリティスケールスマートメーター市場のセグメントはどれですか?
ユーティリティスケールのスマートメーター市場の成長を促進している主な要因は何ですか?
ユーティリティスケールのスマートメーター市場での主要企業はどこですか?
2024年にユーティリティスケールスマートメーター市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ユーティリティ規模スマートメーター市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のユーティリティ規模スマートメーター市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 4,639.9 million → 2032: USD 15,316.76 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ユーティリティ規模スマートメーター市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ユーティリティ規模スマートメーター市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるユーティリティ規模スマートメーター市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ユーティリティ規模スマートメーター市場市場の成長要因
- 3.3 ユーティリティ規模スマートメーター市場市場の抑制要因および課題
- 3.4 ユーティリティ規模スマートメーター市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ユーティリティ規模スマートメーター市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ユーティリティ規模スマートメーター市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ユーティリティ規模スマートメーター市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ユーティリティ規模スマートメーター市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ユーティリティ規模スマートメーター市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はユーティリティ規模スマートメーター市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ユーティリティ規模スマートメーター市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ユーティリティ規模スマートメーター市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ユーティリティ規模スマートメーター市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ユーティリティ規模スマートメーター市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ユーティリティ規模スマートメーター市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のユーティリティ規模スマートメーター市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のユーティリティ規模スマートメーター市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のユーティリティ規模スマートメーター市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のユーティリティ規模スマートメーター市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのユーティリティ規模スマートメーター市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のユーティリティ規模スマートメーター市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのユーティリティ規模スマートメーター市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ユーティリティ規模スマートメーター市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
