
世界の水素検出市場の概要
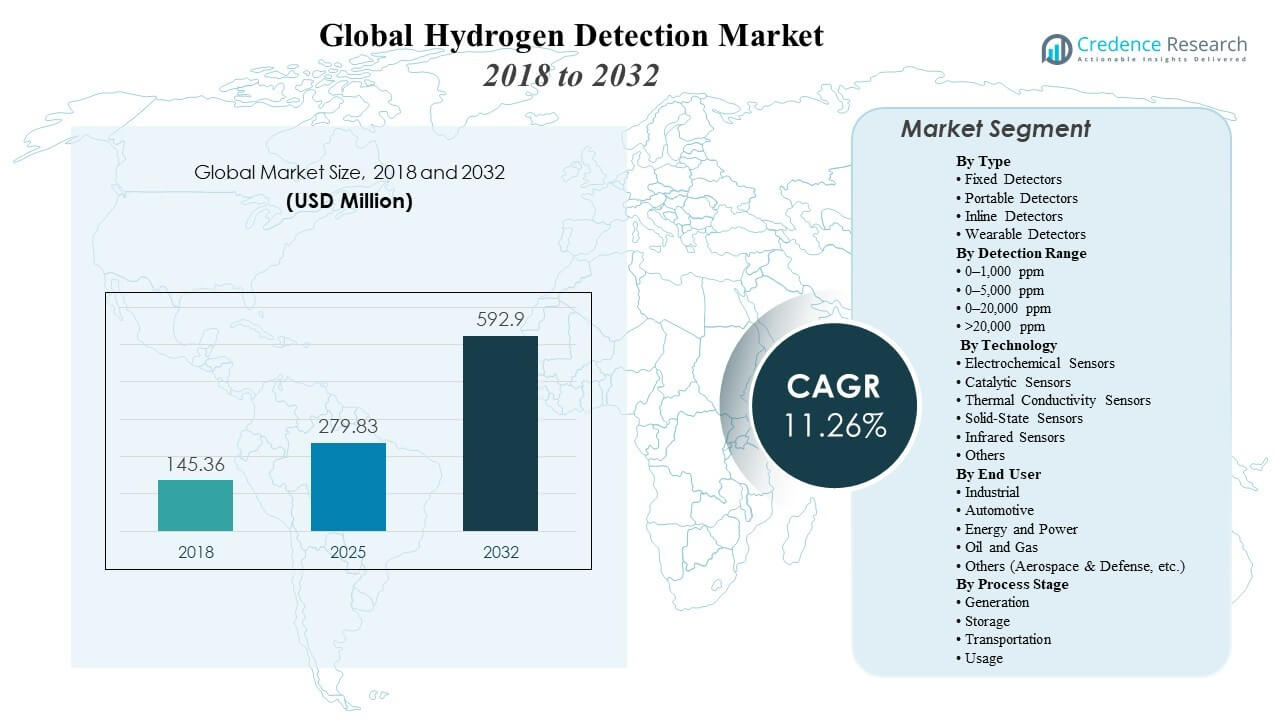
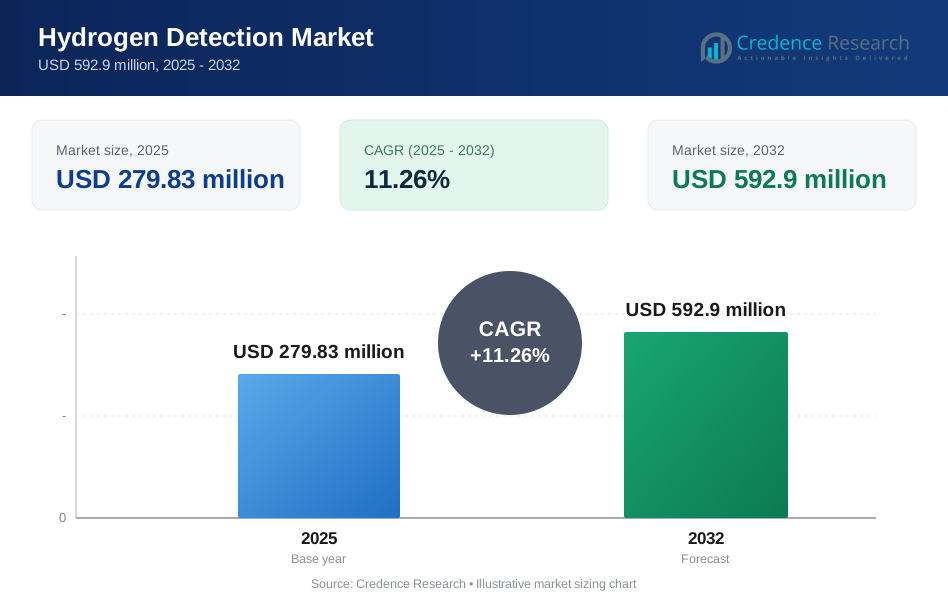
世界の水素検出市場の規模は、2018年に1億4,536万米ドルと評価され、2025年には2億7,983万米ドルに達し、2032年までに5億9,290万米ドルに達すると予測されています。2025年から2032年にかけて年平均成長率(CAGR)11.26%で成長すると見込まれています。これは、産業の脱炭素化とモビリティプログラムにおける水素の生産、貯蔵、エンドユース資産の拡大に伴い、安全が重要な環境での継続的な漏れ監視の必要性が高まるためです。また、工場の安全性向上のための厳格な慣行や、高リスクの運用エリアにおけるアラーム、換気、シャットダウン制御と検出システムの統合からも利益を得ています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2025年の水素検出市場規模 | 2億7,983万米ドル |
| 水素検出市場、CAGR | 11.26% |
| 2032年の水素検出市場規模 | 5億9,290万米ドル |
主要な市場動向とインサイト
- 市場は2018年の1億4,536万米ドルから2025年の2億7,983万米ドルに拡大し、2032年には5億9,290万米ドルに達すると予測されています。これは、産業環境全体での水素検出システムの設置基盤の拡大によって支えられています。
- 2025年から2032年にかけて、複数のプロセス段階での水素インフラの拡大に伴い、26%のCAGRで成長すると予測されています。
- ヨーロッパは2025年に2%のシェアを占め、生産および貯蔵資産における水素プロジェクトと安全コンプライアンスのニーズによって支えられています。
- アジア太平洋地域は2025年に9%のシェアを占め、主要経済圏での産業活動の拡大と水素採用によって推進されています。
- 固定検出器は、プラント全体の安全プログラムにおける継続的な監視要件によって支えられ、2025年に最大の0%のシェアを占めました。
セグメント分析
これは、継続的な監視、迅速な対応、サイトの安全システムへの統合を優先する展開選択によって形作られています。購入者は通常、実際の運用条件下での性能、校正の実践、長期的な運用コストを評価し、特に圧縮、貯蔵、転送インターフェース周辺で水素取り扱いポイントが集中する場合に注目します。また、検出出力をアラームや緩和ワークフローにリンクする安全計装機能の広範な採用からも利益を得ています。
固定、ポータブル、インライン、ウェアラブル形式にわたって多様化し続けており、異なる検査頻度、移動性のニーズ、監視カバレッジ戦略を反映しています。技術選択は、感度要件、環境条件、交差感度許容度、制御システムとの統合準備に影響されます。また、重工業や発電からモビリティ、特殊防衛用途に至るエンドユーザーをサポートしています。
タイプ別インサイト
固定検出器は2025年に64.0%の最大シェアを占めました。これは、漏れのリスクが最も高い重要な水素取り扱いポイントで、継続的かつ無人の監視をサポートするためです。アラームや緩和システムと直接統合され、応答時間を改善し、標準化された安全ワークフローをサポートします。また、水素が生産、保管、内部輸送、または複数の場所で使用される施設全体のカバレッジ戦略にも適合します。
検出範囲別インサイト
検出範囲の選択は、サイトの危険分析、コード準拠要件、および早期警告と運用の実用性のバランスを取る必要性によって駆動されます。低ppm範囲は、閉鎖された安全クリティカルな領域での早期漏れ識別をサポートし、小さな漏れを迅速に検出する必要があります。高範囲の構成は、運用の移行、メンテナンス、または異常条件中に濃度が変動するプロセス環境と一致します。システムレベルの安全設計と事故防止目標とますます一致しています。
技術別インサイト
電気化学センサーは2025年に42.5%の最大シェアを占めました。これは、ガス検出において確立されたフィールドパフォーマンスと安全監視の使用事例への適合性のために広く採用されているためです。成熟したサプライチェーンと標準化されたメンテナンスプラクティスから利益を得ており、産業バイヤーが大規模に実施できます。また、信頼性と総所有コストが重要であり、固定および携帯型検出プラットフォームとの統合が求められる場合に一般的な選択肢として残っています。
エンドユーザー別インサイト
産業需要は中心的な役割を果たし、施設は水素取り扱いが日常的な生産、保管、利用ポイント全体での継続的な監視を必要とします。水素モビリティエコシステムが拡大し、安全監視が給油および車両関連の環境全体に組み込まれるにつれて、自動車の採用が強化されます。エネルギーおよび電力アプリケーションは、水素ブレンド、保管、および新たな水素から電力への構成でリスクを管理するために検出システムを採用します。また、危険管理プログラムが重要なゾーン全体での検出カバレッジを必要とする石油およびガスやその他の高リスクセクターをサポートします。
プロセス段階別インサイト
発電は持続的な需要を促進し、電解槽、改質器、圧縮ユニット、および補助システム周辺での検出カバレッジが必要です。保管は、漏れリスクが集中し、監視が継続的でなければならないタンク、バルブ、および転送インターフェースでのシステム要件を増加させます。輸送は、パイプライン、トレーラー、および取り扱いノード全体での検出ニーズを拡大し、資産タイプによって露出条件が異なります。使用は、産業用燃焼、燃料電池、および水素対応機器での継続的な展開をサポートし、運用の安全性が早期検出と迅速な対応に依存しています。
水素検出市場の推進要因
水素生産とインフラの拡大
それは、水素の生産能力が電解槽、改質装置、統合ハブ全体で拡大するにつれて成長し、監視が必要な漏れやすいインターフェースの数が増加します。水素の取り扱いが頻繁で安全カバーが必須の貯蔵タンク、圧縮機、転送システムの広範な展開から利益を得ます。また、複数のゾーンでの検出ソリューションが必要な燃料供給インフラと産業用水素アプリケーションに伴って拡大します。オペレーターが安全プログラムを標準化し、施設全体の監視アーキテクチャを実施することで強化されます。
安全コンプライアンスとリスク軽減要件
それは、危険な環境での継続的な監視を必要とする安全規制と内部運用リスク管理によってサポートされています。重要な水素取り扱いエリアでの固定検出ポイントを義務付け、アラームや緊急対応システムとの統合を求める施設ポリシーから利益を得ます。漏れの早期発見と迅速な軽減行動を可能にすることで、事故防止を改善します。また、計装と自動保護措置を優先する広範な産業安全投資と一致します。
産業制御および安全システムとの統合
それは、分散制御システムやアラーム、自動換気、シャットダウン動作を自動化する安全計装機能と統合することで拡大します。デジタル監視と集中可視性から利益を得て、大規模施設全体での対応調整を改善します。運用チームが複数の検出器にわたるトレーサビリティ、診断、一貫した保守計画を必要とする場合に採用が進みます。また、サイト全体で標準化された設置および監視の実践を可能にすることで、スケール展開をサポートします。
- 例えば、MSAのUltima X5000ガスモニターは、0–100% LELまでの可燃性測定を指定し、産業対応のインターフェース(デュアル4–20 mA電流源出力とHART)を提供し、名目電力は<5 W(10–30 VDC)と記載され、DCS/SISロジックおよび資産管理ワークフローに検出器を結びつけるための実用的な数値統合ポイントを提供します。
水素モビリティと新興エンドユースアプリケーションの成長
それは、水素モビリティプログラムの拡大、再燃料供給ステーションや水素駆動機器を含む、継続的な漏れ監視が重要な場所で強化されます。輸送アプリケーションで使用される車両隣接環境や水素貯蔵システム全体の安全ニーズをサポートします。また、燃料電池の展開や水素対応の産業プロセスの成長から利益を得ます。オペレーターが可変運用条件で機能するコンパクトで信頼性のある検知ソリューションを優先するにつれて増加します。
- 例えば、ネルは次世代のH2Stationの提供構成として、70 MPa(700バール)および35 MPaの燃料供給を発表し、1日あたり最大100台の車または50台のバスのディスペンサー処理能力目標を示しました。また、デンマークの工場の年間最大300ステーションの生産能力を述べており、これにより、継続的な漏れ検出が必要な前庭ゾーンの数が直接増加します。
水素検出市場の課題
温度変動、湿度、センサーの動作やメンテナンス頻度に影響を与える汚染を含む過酷な運用条件下での性能に関連する課題に直面しています。また、多様な環境における交差感度とキャリブレーション管理に対処する必要があり、大規模な展開における運用負担を増加させる可能性があります。購入者が認定システムと実証済みのフィールド性能を要求する場合、調達制約を経験し、資格取得のタイムラインが延長される可能性があります。また、施設が監視範囲を拡大し、総所有コストを最適化しようとする際に、コスト圧力に直面します。
- 例えば、NevadaNanoのMPS水素ガスセンサーは、-40°Cから75°Cおよび0–100% RHでの動作が指定されており、現場でのキャリブレーションが不要とされ、15年のセンサー寿命(1.35 mWと指定された超低電力バリアントを含む)がリストされています。また、Class I, Div. 1/Zone 0およびATEX/IECExを含むグローバルな安全認証とIP65+の評価がリストされており、同社は追加のキャリブレーションや劣化、ドリフトなしで5年間の連続運転を公表しています。
特にレガシーシステムや異種安全アーキテクチャがサイト全体に存在する場合、設置と統合の複雑さを管理する必要があります。メンテナンスウィンドウが限られ、場所によって検出器のアクセス性が異なる高スループット施設では、ダウンタイムの制約に直面する可能性があります。また、エンクロージャーの評価、危険区域の分類、通信プロトコルに関するサイト固有の要件を満たす必要があるかもしれません。異なる水素取り扱い条件における感度目標と運用の安定性をバランスさせる必要があるという課題にも直面しています。
水素検出市場のトレンドと機会
中央集権的な可視性、診断、およびより広範な安全管理および資産管理システムとの統合をサポートするスマートな監視アーキテクチャに向かっています。検出器ネットワークのスケーリングを容易にし、メンテナンス計画を改善するデジタル対応から利益を得ています。また、誤報を減らし、混合ガスおよび産業環境での信頼性を向上させるソリューションの機会を創出します。コンパクトなデザインと柔軟な設置オプションを求める展開をますますサポートしています。
- 例えば、DrägerのREGARD® 7000は、HART®およびModbus RTUインターフェースを介したリモートアクセスをサポートし、典型的な測定/ステータス伝送時間を1秒(最大3.3秒)として公開し、3,000mまでの長距離ゲートウェイ伝送距離を提供することで、分散した検出器ネットワーク全体の診断を集中化するのに役立ちます。
また、再燃料インフラ、燃料電池システム、新しい産業用水素プロセス構成を含む新興の水素アプリケーション向けに設計されたソリューションにおいても機会を見出しています。検出しきい値と応答時間を改善することを目的としたセンシングアプローチの革新から利益を得ています。また、技術者がオンデマンドで安全確認を必要とする検査が多い環境でのポータブルおよびウェアラブル形式の機会を開きます。水素プロジェクトパイプラインがパイロットからスケールされた運用に変換されるにつれて拡大し続けています。
地域別インサイト
北アメリカ
産業安全計装の採用と生産およびエンドユース環境全体での水素インフラの構築によってサポートされています。北アメリカは2025年に20.0%のシェアを占め、産業施設や水素モビリティエコシステムでの継続的な展開を反映しています。水素取り扱いポイントが複数のゾーンに分散している施設全体での安全カバレッジを標準化する必要性から利益を得ています。
ヨーロッパ
生産、貯蔵、利用資産全体での水素プロジェクト活動と強力な安全コンプライアンス要件によって推進されています。ヨーロッパは2025年に34.2%のシェアを占め、より広範な水素インフラ開発と施設レベルの監視ニーズによってサポートされています。また、産業安全システムの近代化と統合された検出および緩和ワークフローの採用から利益を得ています。
アジア太平洋
主要経済圏での産業成長と水素採用に伴い、生産および取り扱い環境での検出カバレッジの需要が増加しています。アジア太平洋は2025年に33.9%のシェアを占め、産業アプリケーションの拡大とインフラ展開によってサポートされています。製造活動の拡大と安全監視システムの設置ベースの増加から利益を得ています。
ラテンアメリカ
水素イニシアチブと産業の近代化が進むにつれて、新興の水素バリューチェーンでの安全監視の需要が増加しています。ラテンアメリカは2025年に6.0%のシェアを占め、選択的なプロジェクト開発と安全計装投資によってサポートされています。また、高リスク環境での産業安全の広範なアップグレードから利益を得ています。
中東およびアフリカ
大規模なエネルギーおよび産業資産が水素プロジェクトを統合し、安全監視の実践を拡大するにつれて強化されています。中東およびアフリカは2025年に5.9%のシェアを占め、貯蔵および取り扱い資産周辺の水素プロジェクトパイプラインと安全投資によってサポートされています。高リスクの運用環境での施設全体の監視要件から利益を得ています。
競争環境
ベンダーがセンサー技術の選択、検出閾値、応答時間、堅牢化、システム統合能力を通じて差別化することで、競争力を維持しています。実際の運用環境での信頼性、キャリブレーション戦略、ダウンタイムとメンテナンスの労力を削減するライフサイクルサービスサポートで競争しています。また、プラントの安全システムと統合し、複数の検出ポイントを一元的に監視するプラットフォームに対する購入者の好みを反映しています。サプライヤーが固定、ポータブル、インライン、ウェアラブル形式でポートフォリオを拡大し、さまざまな展開ニーズに対応するにつれて進化し続けています。
Figaro Engineering Inc.は、ガス検知の専門知識と、より広範な検出プラットフォームへの統合をサポートするコンポーネントレベルの能力を通じて競争しています。安全性が重要な展開において、安定したセンサー性能と信頼できる供給を必要とするメーカーの立場から利益を得ています。また、さまざまな運用条件で長期的な信頼性を要求する産業用途に製品開発を合わせています。システムインテグレーターやOEMが実績のあるセンサー性能と一貫した品質を優先する場所で関連性を維持しています。
業界の調査と成長報告には、市場の競争環境の詳細な分析と、主要企業に関する情報が含まれています:
- Figaro Engineering Inc.
- Teledyne Gas and Flame Detection
- NevadaNano
- H2Scan
- Ambetronics Engineers Pvt. Ltd.
- Honeywell International Inc.
- Emerson
- Membrapor AG
- MSA
- Sensidyne, LP
- RIKEN KEIKI Co., Ltd.
- Eagle Eye Power Solutions, LLC
- その他
企業の質的および量的分析が行われ、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのを支援しています。データは質的に分析され、企業を純粋なプレイ、カテゴリフォーカス、業界フォーカス、多様化として分類し、量的に分析され、企業を支配的、リーディング、強力、暫定的、弱いとして分類します。
最近の展開
- 2026年1月、H2ScanはAngst+Pfister Sensors and Power AGがドイツとスイスにおけるH2Scan製品の独占販売代理店として務める流通パートナーシップを発表しました。これにより、変圧器、産業プロセス、エネルギー貯蔵システム、燃料電池で使用される水素検出システムへのアクセスが拡大されます。
- 2026年2月、NevadaNanoは、MPS可燃性ガスセンサーがSensorex OyのSX-Alpha固定ガス検出プラットフォームに統合されたことを発表しました。これは、長期間にわたる信頼性の高い固定ガス検出性能を目指したコラボレーションの一環です。
- 2025年5月、Honeywellは、熱伝導率検出を使用してリアルタイムで微小な水素漏れを特定するよう設計された新しい水素漏れ検出器(HLD)ソリューションを発売しました。感度は50ppm(百万分の一)までです。
- 2025年2月、大日本印刷(DNP)と横浜国立大学(YNU)は、独自の「色変化」メカニズムを使用した専門的な水素検出システムの開発に成功したことを発表しました。
レポートの範囲
| レポート属性 | 詳細 |
| 基準年 | 2018 |
| 2018年の市場規模価値 | 1億4,536万米ドル |
| 2025年の市場規模価値 | 2億7,983万米ドル |
| 2032年の収益予測 | 5億9,290万米ドル |
| 成長率(CAGR) | 11.26%(2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2025–2032 |
| 定量単位 | 百万米ドル |
| 対象セグメント | タイプ別展望: 固定検出器、ポータブル検出器、インライン検出器、ウェアラブル検出器; 検出範囲別展望: 0–1,000 ppm, 0–5,000 ppm, 0–20,000 ppm, >20,000 ppm; 技術別展望: 電気化学センサー、触媒センサー、熱伝導率センサー、固体センサー、赤外線センサー、その他; エンドユーザー別展望: 産業、自動車、エネルギーと電力、石油とガス、その他; プロセス段階別展望: 生成、貯蔵、輸送、使用 |
| 地域範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東 & アフリカ |
| プロファイルされた主要企業 | Figaro Engineering Inc., Teledyne Gas and Flame Detection, NevadaNano, H2Scan, Ambetronics Engineers Pvt. Ltd., Honeywell International Inc., Emerson, Membrapor AG, MSA, Sensidyne, LP, 理研計器株式会社, Eagle Eye Power Solutions, LLC, その他の企業 |
| ページ数 | 340 |
セグメンテーション
タイプ別
- 固定型検出器
- 携帯型検出器
- インライン検出器
- ウェアラブル検出器
検出範囲別
- 0–1,000 ppm
- 0–5,000 ppm
- 0–20,000 ppm
- >20,000 ppm
技術別
- 電気化学センサー
- 触媒センサー
- 熱伝導率センサー
- 固体センサー
- 赤外線センサー
- その他
エンドユーザー別
- 産業用
- 自動車
- エネルギーと電力
- 石油とガス
- その他(航空宇宙・防衛など)
プロセス段階別
- 生成
- 保管
- 輸送
- 使用
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年のグローバル水素検出市場の市場規模と2032年の予測はどのくらいですか?
2025年から2032年までのグローバル水素検出市場のCAGRは何ですか?
どのセグメントがタイプ別に市場をリードしていますか?
市場成長を促進している要因は何ですか?
市場の主要なプレーヤーは誰ですか?
どの地域が市場の最大のシェアを持っていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 水素検出市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の水素検出市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 279.83 million → 2032: USD 592.9 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 水素検出市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 水素検出市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における水素検出市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 水素検出市場市場の成長要因
- 3.3 水素検出市場市場の抑制要因および課題
- 3.4 水素検出市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 水素検出市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 水素検出市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、水素検出市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 水素検出市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 水素検出市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は水素検出市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 水素検出市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 水素検出市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 水素検出市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 水素検出市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新水素検出市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の水素検出市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の水素検出市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の水素検出市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の水素検出市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの水素検出市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の水素検出市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの水素検出市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 水素検出市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
