
静電気放電技術市場の概要:
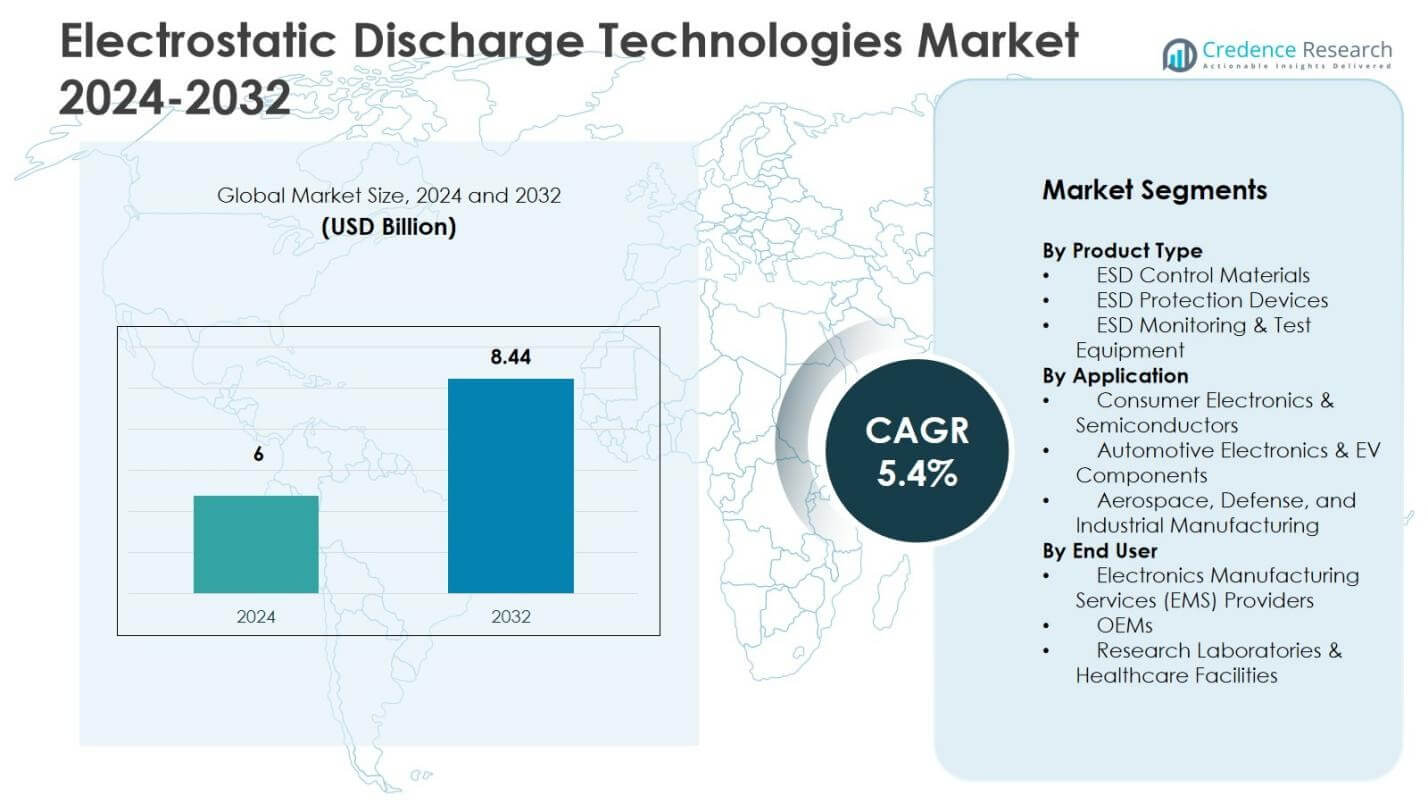
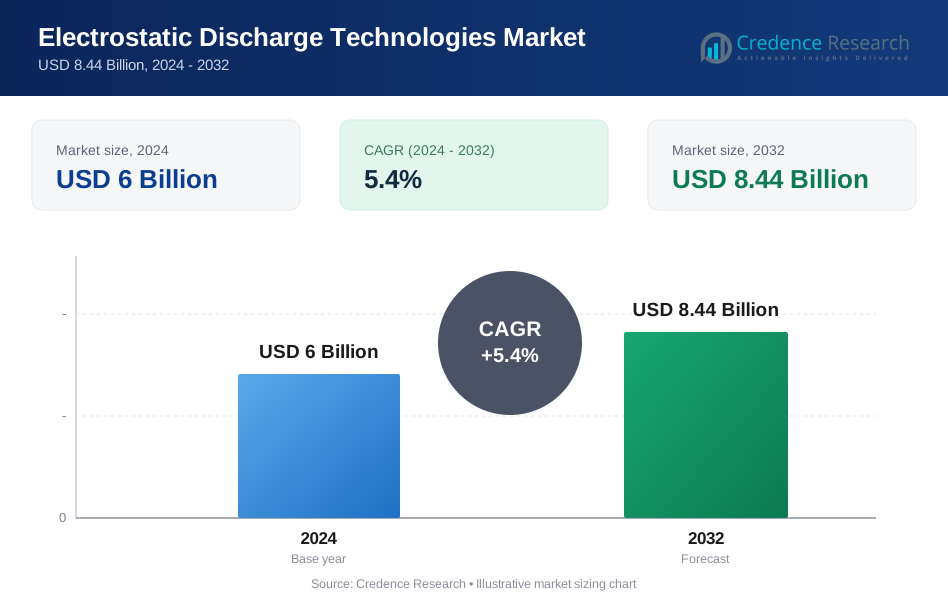
静電気放電技術市場は2024年に60億ドルと評価され、予測期間中に年平均成長率(CAGR)5.4%で2032年までに84.4億ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 静電気放電技術市場規模 2024 | USD 60億 |
| 静電気放電技術市場、CAGR | 5.4% |
| 静電気放電技術市場規模 2032 | USD 84.4億 |
静電気放電技術市場の洞察
- 静電気放電技術市場は2024年に60億ドルと評価され、2032年までに84.4億ドルに達し、CAGRは5.4%です。
- 主な市場推進要因は、半導体製造、民生用電子機器、自動車用電子機器におけるESD保護の採用が増加していることで、2024年には民生用電子機器と半導体セグメントが52.8%のシェアを占めています。これは、大量のPCB組立とチップ製造によるものです。
- 市場動向には、スマートESD監視システムの迅速な展開、IoT対応の接地ソリューション、およびクリーンルーム製造と信頼性重視の生産環境をサポートする高度なESD材料が含まれます。
- 競争分析では、ESDフローリング、コーティング、パッケージング、保護デバイスの革新に焦点を当てたグローバルプレーヤーの強力な存在感が示されており、自動化、コンプライアンス認定ソリューション、高成長エレクトロニクス製造拠点への拡大に戦略的投資を行っています。
- 北米は34.6%のシェアを持ち、アジア太平洋は29.8%、ヨーロッパは27.3%のシェアを2024年に占めており、半導体能力の拡大、EV電子機器の生産、航空宇宙製造、産業オートメーションの取り組みによって支えられています。
静電気放電技術市場のセグメンテーション分析
製品タイプ別
製品タイプ別の静電気放電技術市場は、2024年に46.2%のシェアを占めるESD制御材料が主導しており、これが支配的なサブセグメントとなっています。このカテゴリーには、大規模な製造環境をサポートするESDフローリング、パッケージング、コーティングが含まれます。その成長は、半導体製造の拡大、厳格な品質管理プロトコル、エレクトロニクスおよび自動車施設におけるクリーンルームインフラの展開の増加によって推進されています。ESD保護デバイスとESD監視および試験機器は、感度の高いマイクロ電子部品の使用増加と生産ラインでのリアルタイム静電荷測定の必要性に支えられ、残りの市場シェアを占めています。
- Sherwin-Williamsは、半導体製造施設向けに静電気放電床システムを提供しており、クリーンルームや製造エリアでの化学抵抗性と静電気損傷からの保護を提供します。
用途別
消費者向け電子機器と半導体は、2024年に52.8%のシェアを確保し、主要な用途セグメントとして浮上しました。このセグメントのリーダーシップは、スマートフォン、ウェアラブル、先進的なチップやPCBアセンブリの生産の増加によって推進されており、設計と組み立ての過程で厳格なESD管理が求められます。ウェーハの小型化と回路密度の向上は、堅牢なESD保護システムの需要をさらに強化します。自動車用電子機器とEVコンポーネント、航空宇宙、防衛、産業製造が残りのシェアを占めており、電動化のトレンド、安全基準、信頼性が重要な電子システムによって支えられています。
- Nexperiaは、2024年にウェアラブル向けのウェーハレベルチップスケールパッケージの高サージESDダイオードを発売しました。このコンパクトなデザインは、USB-C充電とセンサーを備えたデバイスのボード効率を向上させます。
エンドユーザー別
電子機器製造サービスプロバイダーは、2024年に41.6%のシェアで市場を支配しており、大量の電子機器組立作業とグローバルOEM向けの契約製造によって推進されています。このセグメントは、PCBアセンブリのアウトソーシングの増加、表面実装技術ライン、半導体パッケージング活動が一貫した静電気安全環境を必要とすることから利益を得ています。OEMは、社内の品質保護プロセスを統合することで2番目に大きなシェアを占め、研究所や医療施設は、精密機器、医療機器製造、ESDによる故障を防ぐ必要がある制御された実験室環境によって残りのシェアを貢献しています。
静電気放電技術市場の主要成長要因
半導体と電子機器製造の急速な拡大
静電気放電技術市場は、世界中の半導体製造、PCBアセンブリ、マイクロエレクトロニクス製造の加速的な拡大により大幅に成長しています。ウェーハの小型化、トランジスタ密度の向上、先進的なパッケージング技術がコンポーネントの静電気障害に対する感受性を高め、ESD床材、コーティング、保護パッケージング、接地システムの大規模な採用を促進しています。スマートフォンの生産、ウェアラブルデバイス、データセンター用電子機器、消費者向けIoT製品の急増が需要をさらに強化します。アジア太平洋地域と北米の政府および製造クラスターは、半導体容量の拡大に多額の投資を行い、クリーンルームや高精度組立環境における堅牢なESD管理インフラの必要性を強化しています。
- STMicroelectronicsは、BPF8089-01SC6のようなESD保護デバイスを展開しており、STA8089GAなどのGNSS受信チップセットを8キロボルトのESD-HBM過渡現象から保護しながら、下流の電圧しきい値を維持します。
自動車用電子機器と電気自動車の導入の増加
現代の車両における電子制御ユニット、パワーエレクトロニクス、バッテリーマネジメントシステム、インフォテインメントモジュールの統合が進むことで、大きな成長の触媒となっています。電気自動車やハイブリッドシステムは、高い信頼性を持つ半導体コンポーネントを必要とし、静電気放電の故障が安全性、効率性、運用の完全性に影響を与える可能性があります。自動車OEMやティア1サプライヤーは、製造、組立、修理環境全体で高度なESD安全材料、試験装置、保護デバイスを採用しています。信頼性に対する規制の強化とADAS、自律システム、スマートモビリティプラットフォームの拡大が組み合わさり、自動車生産エコシステム全体で標準化されたESD保護フレームワークへの持続的な投資を促進しています。
- Boschは、自動車用電子機器のテープアンドリール包装において、ESD安全および帯電防止材料を義務付けており、J-STD-033規範に基づき、機械的な変更なしで40度セルシウスまでの焼成を79日間サポートしています。
厳格な品質管理基準とコンプライアンスの義務
グローバルな製造環境は、ANSI/ESD S20.20やIEC-61340などの厳しい品質保証規制や業界標準の下でますます運営されています。これにより、構造化されたESD管理プログラムの採用が強化されています。電子機器メーカー、EMSプロバイダー、航空宇宙請負業者、医療機器メーカーは、保証コスト、製品リコール、潜在的な欠陥リスクを最小限に抑えるために、認定されたESD技術を導入しています。企業の品質プログラムは、継続的な監視、ESD監査、オペレーターの安全プロトコルを統合し、接地作業台、導電性材料、リアルタイムの電荷測定ソリューションの広範な使用を促進しています。ゼロ欠陥製造の重要性が高まる中、顧客主導の信頼性ベンチマークと相まって、コンプライアンスと監査対応のESD保護システムへの長期的な需要が強化されています。
静電気放電技術市場の主要なトレンドと機会
スマート、接続されたAI対応のESD監視システムへのシフト
市場を形成する主要なトレンドは、手動のESD検査から、インテリジェントでセンサー駆動、ネットワーク接続された監視プラットフォームへの移行です。メーカーはますます、IoT対応のリストストラップテスター、スマート接地モジュール、クラウドベースの分析ダッシュボードを導入し、作業台や生産ライン全体で静電気レベルをリアルタイムで追跡しています。製造実行システムや品質管理システムとの統合により、予測アラート、自動コンプライアンス報告、データ駆動のリスク防止が可能になります。ベンダーはまた、AIによる異常検出やデジタルツイン環境を探求し、ESD管理性能を最適化しています。この進化は、ソフトウェア中心のESDエコシステム、サブスクリプションベースの監視サービス、Industry 4.0に対応した生産環境に大きな機会をもたらします。
- Transforming Technologiesは、オペレーター、リストストラップ、接地コード間の抵抗を9ボルトDCで測定し、LEDと工場設定のパラメータ800Kから10Mオームで高、低、またはOKの状態を示すポータブルリストストラップテスターWST200を提供しています。
医療、航空宇宙、高信頼性セクターでのESDソリューションの採用拡大
運用の安全性と信頼性が重要なミッションである分野から、新たな成長機会が生まれています。医療機器の組立、診断機器、航空宇宙のアビオニクス、防衛用電子機器は、静電気放電による損傷に脆弱な精密回路にますます依存しています。これらの産業が生産を拡大し、施設を近代化するにつれて、静電気安全な材料、導電性の床材、ESD認定の作業台、汚染制御された環境に投資しています。デジタルヘルスケア機器、埋め込み型デバイス、宇宙グレードの電子機器の台頭により、適用範囲がさらに拡大し、ESD技術が製品の長寿命、安全性の遵守、性能保証を専門の製造領域で戦略的に支えるものとして位置づけられています。
- Bosch Rexrothは、医療工学の組立ライン向けに設計されたESD相互接続の手動作業台を提供しており、感度の高いデバイスを保護するためのDIN EN 61340-5-1基準を満たす静電導電性または静電拡散性のコンポーネントを備えています。
静電気放電技術市場の主な課題
ESDプログラム統合の高コストと複雑さ
市場の主な課題の一つは、包括的なESD制御プログラムを実施する際の初期コストが高いことです。大規模な導入には、施設のアップグレード、専門的な材料、スタッフのトレーニング、認証監査、継続的なメンテナンス投資が必要であり、中小規模の製造業者の採用を遅らせる可能性があります。既存の生産環境にESDシステムを統合することは技術的に複雑であり、ワークフローの再設計や運用停止が必要です。専任の品質エンジニアリングチームを持たない組織は、継続的な遵守を維持するのに苦労することが多く、部分的または一貫性のない実施につながります。このコストと複雑さの障壁は、コストに敏感な市場や新興経済の製造エコシステムへの浸透を制限します。
業界全体での認識不足と一貫性のない遵守実践
技術の進歩にもかかわらず、多くの組織は、特に新興製造エコシステムにおいて、ESDによる故障に関連する運用上および財政上のリスクを過小評価しています。技術的な認識の限界、標準化された執行の欠如、断片的なトレーニングプログラムが、世界的なESD基準への一貫した遵守を妨げています。一部の業界は、構造化され監査されたESD制御システムの代わりに、基本的な接地実践に依存し続けており、欠陥の可能性と信頼性の懸念を増大させています。この課題に対処するには、業界全体の教育、認証主導の採用モデル、ESDソリューションプロバイダー、規制機関、製造品質リーダー間のより強力な協力が必要です。
地域分析
北米
北米は静電気放電技術市場で強い地位を占めており、2024年には34.6%の市場シェアを占めています。これは、先進的な半導体製造、航空宇宙電子機器、高信頼性の製造環境によって推進されています。米国は、主要なEMSプロバイダー、自動車電子工場、防衛技術メーカーの存在により、地域の需要をリードしており、厳格なESD制御の遵守が求められています。クリーンルームインフラ、品質保証プログラム、電子機器の研究開発への投資が採用をさらに強化しています。EV生産の増加とANSI/ESD基準の強力な施行が、ヘルスケアデバイス、産業オートメーション、精密電子アセンブリ全体での市場成長を持続的に支えています。
ヨーロッパ
ヨーロッパは2024年に27.3%の市場シェアを獲得し、先進的な自動車製造、航空宇宙工学の拠点、強力な電子機器の品質コンプライアンスフレームワークによって支えられています。ドイツ、フランス、イギリスは、高価値の電子機器組立、航空電子機器生産、認証されたESD環境に依存する実験室機器製造を通じて需要を牽引しています。この地域は、IEC-61340基準との厳格な規制整合性と半導体パッケージングエコシステムへの投資の増加から恩恵を受けています。電動モビリティプラットフォーム、産業オートメーションプログラム、再生可能エネルギー制御電子機器の拡大は、ESD安全材料、監視システム、保護装置の必要性をさらに高めています。
アジア太平洋
アジア太平洋は、2024年に29.8%の市場シェアを確保し、中国、韓国、台湾、日本、インドにおける大規模な半導体製造、消費者電子機器組立、契約製造業務によって成長を牽引しています。PCB生産、スマートフォン製造、EV電子機器、チップパッケージング施設の急速な拡大は、静電気安全な床材、コーティング、パッケージング、接地ソリューションへの依存を高めています。政府支援の産業回廊、電子機器輸出クラスター、OEMアウトソーシングの増加が採用をさらに加速させています。スマートファクトリーとインダストリー4.0イニシアチブの浸透が進む中、自動化されたESD監視システムとコンプライアンス認証済みの生産環境への需要が強化されています。
ラテンアメリカ
ラテンアメリカは2024年に5.4%の市場シェアを占め、メキシコとブラジルにおける電子機器組立、自動車部品製造、産業機器生産の拡大によって支えられています。この地域では、多国籍EMSプロバイダーが地域の製造拠点を強化する中で、ESD安全な作業台、導電性パッケージング、試験装置の採用が増加しています。成長は、自動車電子機器、消費者デバイス組立、信頼性制御環境を必要とする医療機器生産への投資の増加によって影響を受けています。世界的な品質保証基準への整合努力と産業インフラの段階的な近代化が、ESD技術の展開における安定した機会を生み出し続けています。
中東とアフリカ
中東とアフリカ地域は2024年に2.9%の市場シェアを保持し、湾岸諸国における産業用電子機器、防衛機器組立、医療技術製造への新興投資によって牽引されています。成長は、静電気保護対策が必要な専門製造パーク、電子機器再生施設、研究所環境の設立によって支えられています。政府主導の産業多様化プログラムの増加が、ESD床材、監視装置、認証済み保護材料の採用を促進しています。高信頼性製造セクターへの参加の増加が、将来の市場浸透を強化すると期待されています。
静電気放電技術市場のセグメンテーション:
製品タイプ別
- ESD制御材料
- ESD保護装置
- ESD監視および試験装置
用途別
- 消費者電子機器および半導体
- 自動車電子機器およびEV部品
- 航空宇宙、防衛、産業製造
エンドユーザー別
- 電子機器製造サービス (EMS) プロバイダー
- OEM
- 研究所 & 医療施設
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
静電気放電技術市場の競争環境は、3M Co.、Desco Industries Inc.、PPG Industries Inc.、Henkel AG & Co. KGaA、Keyence Corp.、Texas Instruments Inc.、STMicroelectronics N.V.、Microchip Technology Inc.、Protektive Pak、およびElmech ESD Solutionsといった主要企業によって形成されています。この市場は、信頼性、製品革新、およびコンプライアンスに基づくESD保護ソリューションに焦点を当てたグローバルメーカー、電子部品サプライヤー、および特殊材料プロバイダーの混合が特徴です。企業は、半導体製造、自動車電子機器、航空宇宙、EMS業務を含む多様な最終用途環境に対応するため、ESDフローリング、コーティング、包装材料、監視システム、および保護装置のポートフォリオ拡大を強調しています。戦略的優先事項には、技術統合、自動化対応のESD監視、ANSI/ESDおよびIEC基準に沿った認証ベースの提供が含まれます。OEMおよび契約メーカーとのパートナーシップ、アジア太平洋および北アメリカでの地域製造拡大とともに、市場の存在感をさらに強化しています。
主要プレイヤー分析
- 3M Co.
- Desco Industries Inc.
- PPG Industries Inc.
- Henkel AG & Co. KGaA
- キーエンス株式会社
- Texas Instruments Inc.
- STMicroelectronics N.V.
- Microchip Technology Inc.
- Protektive Pak (Botron Company Inc.)
- Elmech ESD Solutions
最近の開発
- 2025年12月、CortecはEcoSonic VpCI-125 HP Permanent ESD Stretch Filmを導入し、電子機器の包装における恒久的なESD保護と腐食抵抗を提供しました。
- 2025年3月、EOS/ESD Association Services LLCはSRF Technologiesと提携し、世界中で包括的なESDおよびEOSの診断、緩和、テストソリューションを提供しました。
- 2025年2月、Semtech Corp.は自動車用イーサネットアプリケーション向けに設計された新しいESD保護デバイス、RClamp10022PWQを発売しました。これはADASおよび自動運転システムで使用される高速ネットワークをサポートします。
- 2024年7月、スウェーデンのESDセンターはデンマークのZENITECH.dkを買収し、静電気放電包装およびクリーンルーム製品の提供を強化しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。市場の動向、規制の状況、技術の進歩が業界を形作る方法を検討し、新規参入者および既存企業に対する戦略的な推奨事項を提供します。
将来の展望
- 市場は、電子機器製造環境全体での高度なESD監視および自動化駆動の制御システムの採用が強化されるでしょう。
- 半導体の小型化と高密度チップアーキテクチャは、堅牢なESD保護フレームワークの需要を加速し続けます。
- 自動車用電子機器およびEVコンポーネントの生産は、認定されたESD安全材料および組立インフラへの持続的な投資を促進します。
- インダストリー4.0の統合により、データ駆動のESDリスク評価、予測保守、集中化されたコンプライアンス追跡が可能になります。
- 医療、航空宇宙、防衛製造は、高信頼性のESDソリューションを必要とする拡大する応用分野として浮上します。
- ベンダーは、クリーンルームおよび持続可能性基準をサポートするエコ効率的で耐久性のあるESD材料の開発に注力します。
- 外部委託された電子機器製造およびEMSの拡大は、グローバルな生産ネットワーク全体で標準化されたESDプログラムの展開を増加させます。
- 国際的なESD安全および品質基準との規制整合性は、施行とプログラム採用を強化します。
- クラウド接続およびAI対応のESD分析プラットフォームは、リアルタイムの監視と報告をサポートするために注目を集めます。
- 市場参加者は、運用の信頼性と顧客価値を向上させるために、トレーニング、認証サービス、およびライフサイクルサポートを重視します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の静電気放電技術市場の規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、静電気放電技術市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた静電気放電技術市場のセグメントはどれですか?
静電気放電技術市場の成長を促進している主な要因は何ですか?
静電気放電技術市場の主要企業はどこですか?
2024年にエレクトロスタティック放電技術市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 静電気放電技術市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の静電気放電技術市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6 Billion → 2032: USD 8.44 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 静電気放電技術市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 静電気放電技術市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における静電気放電技術市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 静電気放電技術市場市場の成長要因
- 3.3 静電気放電技術市場市場の抑制要因および課題
- 3.4 静電気放電技術市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 静電気放電技術市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 静電気放電技術市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、静電気放電技術市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 静電気放電技術市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 静電気放電技術市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は静電気放電技術市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 静電気放電技術市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 静電気放電技術市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 静電気放電技術市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 静電気放電技術市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新静電気放電技術市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の静電気放電技術市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の静電気放電技術市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の静電気放電技術市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の静電気放電技術市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの静電気放電技術市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の静電気放電技術市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの静電気放電技術市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 静電気放電技術市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
