
3Dプリンティング市場の概要:
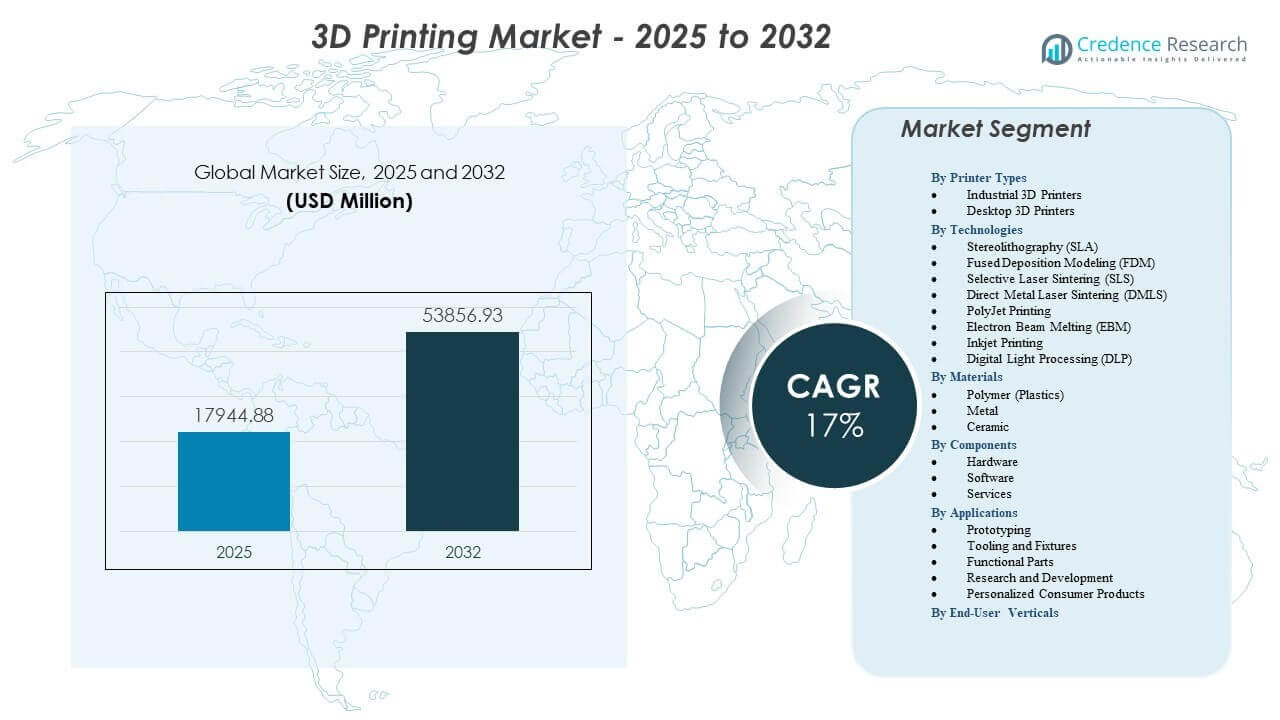
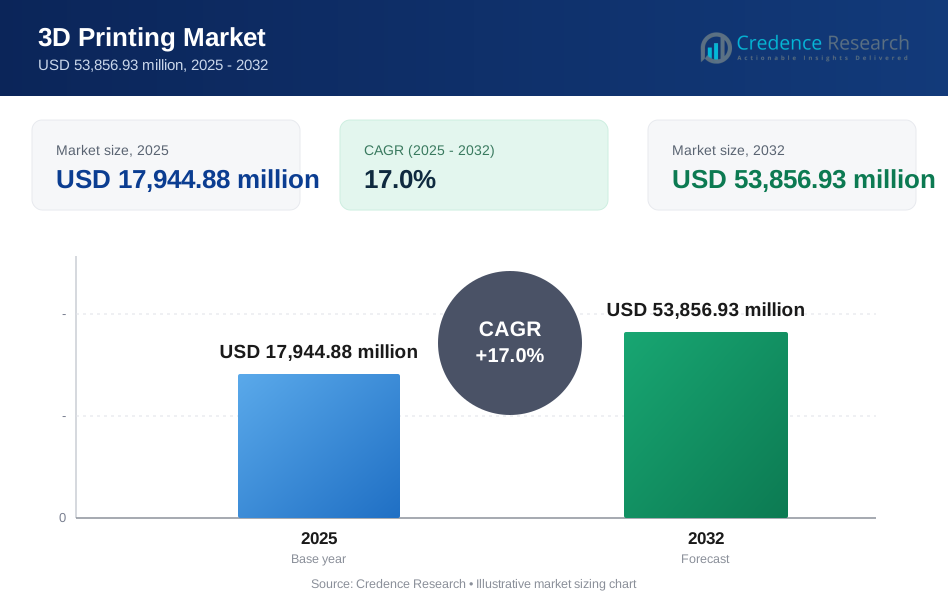
3Dプリンティング市場は、2025年のUSD 17,944.88百万から2032年には推定USD 53,856.93百万に成長すると予測されており、2025年から2032年の間に年平均成長率(CAGR)17.0%を記録します。
| RT属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2025年の3Dプリンティング市場規模 | USD 17,944.88百万 |
| 3Dプリンティング市場、CAGR | 17.0% |
| 2032年の3Dプリンティング市場規模 | USD 53,856.93百万 |
3Dプリンティング市場の洞察:
- 軽量部品、カスタマイズされた医療機器の使用増加、および主要産業全体での複雑なエンジニアリングニーズをサポートする迅速な設計サイクルにより、需要が増加しています。
- 市場拡大は、高価な機器コスト、限られた材料標準化、およびリソースが限られた環境での採用を遅らせる技術的スキルのギャップに関連する制約に直面しています。
- 北米は、強力な航空宇宙、防衛、医療用途で市場をリードしており、ヨーロッパは自動車の革新と構造化された研究プログラムを通じて堅実な勢いを維持しています。
- アジア太平洋地域は、大規模な製造アップグレード、政府支援のデジタル化、および電子機器と自動車セクター全体での採用の増加により、最も急速に拡大する地域として浮上しています。
市場の推進要因
産業ワークフロー全体でのデジタル製造統合への強力なシフト
デジタルトランスフォーメーションは、航空宇宙、自動車、医療セクター全体での付加製造の広範な使用を加速させます。企業は、設計ツール、シミュレーションエンジン、および自動検査システムを接続する統合ワークフローを採用しています。このシフトにより、メーカーは開発サイクルを短縮し、複雑な形状を最適化できます。エンジニアは、従来のツーリングでは構築不可能だった部品を再設計する自由を得ます。企業は、大規模な製品ポートフォリオをサポートするために、先進的なCADおよびトポロジーツールを適用します。自動化されたビルド準備システムは、サポートニーズを削減し、前生産ステップを合理化します。品質チームは、インプロセスセンサーを通じて部品の性能を監視します。3Dプリンティング市場は、これらの統合デジタルフレームワークを通じて強力な勢いを得ています。
- 例えば、Siemens Energyは、Nexa3Dのソフトウェアと樹脂プラットフォームを利用して、産業用ガスタービン部品の生産をデジタル化しました。自動化されたデジタルワークフローを統合することで、設計から部品までのリードタイムを4週間からわずか48時間に短縮し、複雑なエンジンプロトタイプの総開発時間を90%削減しました。
主要セクター全体での軽量構造および高性能部品の需要の高まり
企業は航空宇宙、輸送、防衛プログラムにおける重量削減目標にますます注力しています。エンジニアは重い鋳造部品を置き換えるためにラティス構造を選択します。これらの再設計されたコンポーネントは、より強力な性能と改善された安全マージンをサポートします。メーカーはポリマー、複合材料、金属粉末の素材ライブラリを拡張します。生産チームはシミュレーションツールを使用して荷重支持要素を最適化します。品質チームはテストワークフローを通じて各コンポーネントを検証します。軽量設計は、複数の用途で燃料使用量とエネルギー需要を削減します。3Dプリンティング市場は、先進的な構造再設計に対する需要の高まりから利益を得ています。
- 例えば、ボーイングはノルスク・チタニウムと提携し、787ドリームライナー用のFAA承認を受けた構造用チタンコンポーネントを製造しました。ラピッドプラズマデポジション(RPD)技術を使用することで、従来の鍛造品と比較して15%から20%の重量削減を達成し、1機あたり約200万ドルから300万ドルの素材廃棄を節約しました。
カスタマイズされた医療機器と患者特化型ヘルスケアソリューションの採用拡大
医療提供者は個別化されたインプラントや手術ガイドへの依存を増やしています。外科医は術前計画と精度を向上させるために解剖学的モデルを使用します。病院は臨床環境にアディティブラボを統合します。医療機器会社は生体適合性素材のポートフォリオを拡大します。専門家は各患者の構造に合わせたインプラントを設計します。AMプラットフォームは重要な手続きの待機期間を短縮します。研究チームはカスタマイズされた義肢装具をサポートし、快適性を向上させます。3Dプリンティング市場は次世代の医療ワークフロー内での地位を強化しています。
より迅速な生産と在庫負担の軽減のための分散型製造の拡大
企業は在庫圧力を軽減するために分散型生産モデルを採用しています。ローカライズされた印刷ハブは、エンドユーザーの場所に近い場所で部品を生産します。サプライチェーンは突然の混乱時に回復力を高めます。デジタルライブラリは安全なオンデマンド製造をサポートします。産業ユーザーは保管要件を削減しながら、サービスリードタイムを改善します。クラウドプラットフォームはデザインチーム間のリモートコラボレーションを簡素化します。企業は重要資産のスペアパーツの可用性をよりよく管理します。3Dプリンティング市場は柔軟で応答性の高い生産ネットワークを通じて広く受け入れられています。
市場動向
フルスケール産業生産のための大型フォーマットアディティブプラットフォームの成長
メーカーは航空宇宙、海洋、エネルギー分野でより大きなコンポーネントを作成するために大型プリンターへの投資を拡大しています。これらのプラットフォームは、より強力な構造能力とより速いサイクルタイムをサポートします。エンジニアは分割ビルドなしでツーリング、金型、最終使用アセンブリを生産します。大きなチャンバーは結合ステップを削減し、部品の完全性を向上させます。生産チームはこれらのシステムを使用して労働ニーズを合理化します。グローバルOEMはスループットを向上させるためにマルチレーザーメタルユニットを統合します。素材サプライヤーは大型システムに合わせた粉末と複合材料を開発します。3Dプリンティング市場は大量産業プラットフォームの採用が強化されています。
- 例えば、Relativity SpaceはStargate第4世代の金属3Dプリンターを開発しました。このプリンターは水平印刷方向を利用して、長さ33フィート、幅11フィートまでの燃料タンクや主要構造を製造し、従来の製造された打ち上げ機に比べてTerran Rロケットの部品数を100倍削減しています。
AMライン全体でのAI、オートメーション、予測品質システムの統合強化
AI強化ビルドエンジンは、印刷が始まる前に欠陥を予測するのに役立ちます。オートメーションは繰り返しプロセス全体の精度を向上させます。ロボットハンドリングは部品の取り外し時のオペレーターの介入を減らします。予測モニタリングツールは熱挙動と粉末分布を追跡します。企業は機械学習アルゴリズムをシミュレーションデータと組み合わせて印刷の信頼性を向上させます。自動キャリブレーションは生産の安定化を助けます。品質チームは層形成のリアルタイム可視性を得ます。3Dプリンティング市場は、よりスマートで自律的な製造ラインから利益を得ます。
- 例えば、Velo3DはAssure品質保証ソフトウェアをSapphire生産ラインに統合しました。このシステムはAIを使用してリアルタイムで1,000以上のセンサーを監視し、大気の偏差や層の高さのエラーを検出して、エネルギー部門の複雑なシュラウドインペラーで90%の初回成功印刷率を達成しました。
生産における持続可能な材料とクローズドループリサイクルモデルの使用増加
企業はリサイクル可能な粉末やバイオベースのポリマーに注目を移しています。生産チームは制御された粉末再利用戦略を通じて廃棄物を削減します。リサイクルユニットは各ビルド中に未使用の材料を回収するのを助けます。企業は消費財や産業用ツールのためにより環境に優しい樹脂に投資しています。材料研究グループは高性能ニーズに対応するカーボンニュートラル複合材料をテストしています。OEMは生産ワークフローに持続可能性ダッシュボードを統合します。プリントファームは最適化された熱制御を通じてエネルギー需要を削減します。3Dプリンティング市場は、よりクリーンで循環型の材料エコシステムに向かっています。
高価値アプリケーションにおける金属積層造形の加速採用
金属印刷は航空宇宙、エネルギー、自動車、医療用インプラントでの支持を得ています。エンジニアは複雑な部品のためにチタン、アルミニウム、ニッケル合金、ステンレス鋼粉末を使用します。マルチレーザーシステムは生産フロア全体でビルドレートを向上させます。熱処理ツールは微細構造の一貫性を改善します。企業は厳格な認定基準を通じて金属AMワークフローを検証します。製造業者は金属プラットフォームを使用してツーリングコストを削減します。デザイナーはレガシーコンポーネントを再設計して寿命を延ばします。3Dプリンティング市場は金属技術に対する業界の信頼の向上から利益を得ます。
市場の課題分析
高コスト障壁、技術的複雑さ、業界間での不均一な採用
多くの組織は高度なAMシステムへの資本投資を管理するのが難しいと感じています。金属プリンターはプロジェクトコストを増加させる高価な後処理ツールを必要とします。技術チームは安定した運用を確保するために専門的なトレーニングが必要です。デザイナーはさまざまな熱条件での材料の挙動を理解する必要があります。限られた相互運用性がソフトウェアツール間のワークフロー効率に影響を与えます。企業は部品認定の標準化におけるギャップに直面します。これらの問題は一部の業界での採用を遅らせます。3Dプリンティング市場は、予算とスキルが限られている場合に制約された導入を経験します。
重要なセクターにおける材料の制限、品質の変動、および規制の遅れ
製造業者は、特定のポリマー、複合材料、および粉末において不均一な性能に直面しています。品質の一貫性は、多くの施設が維持に苦労する制御されたパラメータに依存しています。認証規則は地域やセクターによって異なります。規制当局は、高リスク環境に入るデバイスやコンポーネントに対して慎重に動きます。産業界は長期的な耐久性の強い証拠を必要としています。普遍的なガイドラインの欠如が製品承認の遅れを引き起こします。企業はテストプログラムに多額の投資をしなければなりません。3Dプリンティング市場は、コンプライアンス要件が厳しい場所で進展が遅れています。
市場機会
航空宇宙、医療、エネルギー、次世代製造モデルにおける拡大の可能性
従来の機械加工では実現できない複雑なコンポーネントの需要が高まっています。航空宇宙企業は高性能と軽量化を求めています。医療チームは、個別化されたインプラント、歯科機器、外科用ツールに投資しています。エネルギー企業は、効率を向上させるためにタービンや熱交換システムを再設計しています。工場はデジタルスペアパーツ管理のために分散型生産セルを採用しています。これらのセクターの成長は、強力な技術浸透をサポートします。材料とソフトウェアの革新が長期的な採用を増加させます。3Dプリンティング市場は、重要な産業全体でのより深い統合に向けて位置づけられています。
新素材の出現、より高速な機械、完全自動化された生産エコシステム
材料供給者は、先進的な複合材料、高強度ポリマー、次世代金属粉末を開発しています。これらの革新は、エンジニアに新しい設計の可能性を解放します。プリンタメーカーはスループットを向上させる高速ユニットを導入しています。自動化された粉末処理が労働集約度を低減します。スマートビルドエンジンが印刷エラーを減少させます。ロボティクスはプリントファーム全体での連続運転を可能にします。AI対応のモニタリングが再現性と性能を向上させます。3Dプリンティング市場は、これらの進化する材料と自動化エコシステムを通じてより強力な成長見通しを得ています。
市場セグメンテーション分析:
プリンタタイプ別
3Dプリンティング市場は、産業用およびデスクトップシステムの強い需要を通じて拡大しています。産業用3Dプリンタは、高ボリューム生産、より強い寸法精度、および航空宇宙、自動車、医療ユーザー向けの連続製造をサポートします。これらのシステムは、大規模なビルドプラットフォーム全体で複雑なジオメトリと一貫した性能を可能にします。デスクトップ3Dプリンタは、教育、消費者デザイン、小規模ラボでの普及が進んでいます。ユーザーはプロトタイピングや迅速な設計サイクルのためにコンパクトなシステムを好みます。家庭ベースの製造の成長がクリエイターやエンジニアの間でのブランド採用を増加させています。企業は、層状開発ワークフローをサポートするために両方のプリンタクラスを統合します。それは、プロフェッショナルおよび個人的な使用ケース全体での多環境採用を強化します。
- 例えば、フォルクスワーゲンは、年間1,000以上のツールと治具を印刷するために、製造工場全体でUltimakerのデスクトップユニットを利用しており、外部の産業サプライヤーから調達するのに比べて、ツール開発コストを91%、生産リードタイムを95%削減しています。
技術別
3Dプリンティング市場は、さまざまな生産ニーズをサポートする多様な技術から恩恵を受けています。SLAは、医療モデルや詳細なプロトタイプに対して高解像度の出力を提供します。FDMは、消費者や教育現場での低コスト製造において人気があります。SLSとDMLSは、産業用部品に対して強力な機械的性能を提供します。EBMは、航空宇宙やエネルギープログラムにおける高温アプリケーションをサポートします。PolyJetは、先進的なデザイン作業のための多材料およびカラー印刷を強化します。インクジェットとDLP技術は、細かい特徴を持つ部品の迅速な生産を拡大します。これにより、メーカーは精度、材料強度、デザイン意図に基づいて機器を選択するのに役立ちます。
- 例えば、アライン・テクノロジーは、3D Systemsの独自のステレオリソグラフィー(SLA)技術を利用して、毎日110万以上のユニークなクリアアライナーを製造しており、この技術が産業規模での高解像度大量カスタマイズの能力を示しています。
材料別
3Dプリンティング市場は、ポリマー、金属、セラミック材料を通じて広範なアプリケーションサポートを得ています。ポリマーは、迅速なプロトタイピング、消費財、および柔軟性を必要とする機能部品を支配しています。金属粉末は、航空宇宙用ブラケット、医療用インプラント、自動車の性能部品をサポートします。セラミック材料は、高温環境や特殊な産業用途を支援します。材料供給者は、先進的な配合を通じて一貫性、リサイクル性、および強度を向上させます。エンジニアは、制御された熱挙動を通じて部品性能を洗練します。産業界は、多様な製品ポートフォリオのために多材料ワークフローを採用します。これにより、設計エンジニアリングおよび生産環境全体での成長をサポートします。
コンポーネント別
3Dプリンティング市場は、ハードウェア、ソフトウェア、およびサービスコンポーネントを通じて進化しています。ハードウェアの進歩により、より速いビルド、より大きなボリューム、および精度の向上が可能になります。ソフトウェアプラットフォームは、デザインツール、印刷最適化エンジン、および検査機能を統合します。サービス提供には、管理された印刷、トレーニング、コンサルティング、および契約製造が含まれます。これらの要素は、重い運用負担なしに組織が生産を拡大するのに役立ちます。企業は、ソフトウェアスイートの自動化機能に依存して一貫した品質を確保します。サービスプロバイダーは、産業界全体での技術的専門知識のギャップに対処します。これにより、多様な製造ニーズに対応する長期的なエコシステムの発展が強化されます。
アプリケーション別
3Dプリンティング市場は、プロトタイピング、ツーリング、治具、機能部品、研究、および個別化された消費財にわたるユースケースの拡大を通じて成長しています。プロトタイピングは、迅速なコンセプト検証のためのコアアプリケーションとして残っています。ツーリングと治具は、製造ラインのダウンタイムを削減します。機能部品は、自動車、航空宇宙、および産業機械における従来の部品を置き換えます。研究所は、新しい材料挙動のための高度なジオメトリを探求します。個別化された消費者製品は、カスタムデザイン機能を通じて注目を集めています。企業は、開発サイクルを短縮するためにデジタルワークフローを採用します。これにより、製品ライフサイクル全体でのより広範な統合が促進されます。
エンドユーザー業界別
3Dプリンティング市場は、自動車、航空宇宙、ヘルスケア、電子機器、機械、建設、エネルギー、石油とガス、教育、ファッション、歯科、食品業界など、幅広い産業にサービスを提供しています。自動車企業は、プロトタイピングや軽量部品のためにアディティブツールを使用しています。航空宇宙プログラムでは、ブラケットやエンジン部品に金属印刷を適用しています。医療施設では、インプラント、モデル、患者特有のツールを製造しています。電子機器会社は、コンパクトな構造のためにAMを採用しています。建設およびエネルギー部門は、構造および修理用途のために大判印刷をテストしています。クリエイティブ産業は、カスタマイズされたジュエリーやファッションアクセサリーを開発しています。柔軟性、迅速性、デザインの自由を求めるセクター全体に価値を提供します。
セグメンテーション:
プリンタータイプ別
- 産業用3Dプリンター
- デスクトップ3Dプリンター
技術別
- ステレオリソグラフィー (SLA)
- 熱溶解積層法 (FDM)
- 選択的レーザー焼結 (SLS)
- 直接金属レーザー焼結 (DMLS)
- PolyJetプリンティング
- 電子ビーム溶解 (EBM)
- インクジェットプリンティング
- デジタルライトプロセッシング (DLP)
材料別
- ポリマー (プラスチック)
- 金属
- セラミック
コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
用途別
- プロトタイピング
- ツーリングと治具
- 機能部品
- 研究開発
- 個別化された消費者製品
エンドユーザー業界別
- 自動車
- 航空宇宙 & 防衛
- ヘルスケア
- 消費者向け電子機器
- 産業機械
- 電力 & エネルギー
- 建設
- 石油 & ガス
- 教育/研究
- ファッション & ジュエリー
- 歯科
- 食品
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカは、強力な航空宇宙、防衛、医療の採用により、推定38%のシェアで世界の3Dプリンティング市場の最大のシェアを占めています。この地域は、高価値の金属添加製造と企業向けポリマープリンティングでリードしています。大手メーカーは、自動化された生産セルや産業スケーリングをサポートする認定ラボに投資しています。大学や研究センターは、材料やソフトウェアの革新パイプラインを拡大しています。医療提供者は、患者特有のデバイスの需要を加速させています。成熟したサプライヤーエコシステムと高い技術準備度を通じてリーダーシップを維持しています。
ヨーロッパは約30%のシェアを占め、産業用アディティブの採用に対する強力な規制支援を反映しています。ドイツ、フランス、イギリスの航空宇宙および自動車プログラムが金属印刷の革新を推進しています。この地域は先進的な研究資金とOEMと大学の強力なパートナーシップから恩恵を受けています。メーカーは軽量部品とツーリングの近代化のためにアディティブソリューションを展開しています。医療および歯科印刷は、特殊な材料開発を通じて勢いを増しています。ヨーロッパの3Dプリンティング市場は、構造化された品質基準と高いエンジニアリング専門知識により強化されています。産業規模のアプリケーションを進化させ続けています。
アジア太平洋地域は約24%のシェアを持ち、大規模な産業拡大により最も速いペースで成長しています。中国、日本、韓国、インドは、現地のハードウェア生産と材料開発に投資しています。政府は補助金やデジタル導入プログラムを通じて製造の近代化を支援しています。地域企業は金属、ポリマー、セラミック技術の能力を拡大しています。大企業は電子機器、自動車、消費財のためにアディティブツールを採用しています。アジア太平洋の3Dプリンティング市場は、資本支出の増加と強力なサプライチェーンの深さから恩恵を受けています。高ボリュームの製造クラスター全体で重要な長期的可能性を示しています。
主要プレーヤー分析:
- Stratasys
- Xometry
- Protolabs
- 3D Systems
- Bright Laser Technologies
- Farsoon Technologies
- Materialise
- Markforged
- Nano Dimension
- Formlabs
- Velo3D
- Prodways Group
競争分析:
3Dプリンティング市場は、ハードウェアの革新、ソフトウェアの統合、サービスの拡大によって形成された競争環境を特徴としています。Stratasys、3D Systems、Markforged、Formlabsなどの主要企業は、新しい材料、より高速なハードウェア、クラウド接続プラットフォームを通じてポートフォリオを強化しています。Velo3D、Bright Laser Technologies、Farsoon Technologiesのような金属に焦点を当てたプレーヤーは、航空宇宙および産業製造全体での採用を拡大しています。Xometry、Protolabs、Materialiseは、グローバルな顧客をオンデマンド生産に接続するデジタル製造ネットワークを強化しています。電子印刷と自動化のスタートアップは競争圧力を広げています。企業は印刷速度、信頼性、材料の多様性、ワークフローの自動化で競争しています。急速な技術進化と産業セクター全体での投資増加により、非常にダイナミックな状態が続いています。
最近の展開:
- 2026年2月、Hawk Ridge SystemsはStratasysとのパートナーシップを発表し、StratasysのマルチマテリアルPolyJet 3Dプリンティング技術をポートフォリオに追加しました。これにより、航空宇宙や自動車などの分野での高度なプロトタイピングと生産が可能になります。
レポートのカバレッジ:
この調査レポートは、プリンタータイプ、技術、材料、コンポーネント、アプリケーション、エンドユーザーバーティカル、地域に基づいた詳細な分析を提供します。主要な市場プレーヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、業界を形成する市場のダイナミクス、規制の状況、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- メーカーが高ボリューム生産にアディティブワークフローを統合するにつれて、産業グレードシステムの需要が強まります。
- 複雑な航空宇宙および自動車部品をサポートする金属技術の採用が増加しています。
- ソフトウェア駆動の自動化が品質を安定させ、プロセスの信頼性を向上させるために広く利用されています。
- 材料の革新が、セクター固有のニーズに合わせたポリマー、複合材料、金属にわたって拡大しています。
- 個別化されたインプラントと手順計画モデルを通じて、医療分野での採用が加速しています。
- 企業がローカライズされた柔軟な生産にシフトするにつれて、分散型製造ネットワークが成長しています。
- 大型フォーマットプリンターが、ツーリング、建設要素、特大の産業部品に対して注目を集めています。
- 設計最適化ツールが、エンジニアリングプロジェクト全体でより軽く、より強い構造をサポートしています。
- 規制の枠組みが進化し、資格を向上させ、産業の受け入れを広げています。
- 持続可能性の目標が、企業をリサイクル可能な材料と低廃棄のアディティブプロセスに向かわせ、3Dプリンティング市場を推進しています。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の3Dプリンティング市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に3Dプリント市場はどのくらいの年平均成長率で成長すると予測されていますか?
2025年に最も大きなシェアを持っていた3Dプリント市場のセグメントはどれですか?
3Dプリンティング市場の成長を促進している主な要因は何ですか?
3Dプリンティング市場の主要企業はどこですか?
2025年に3Dプリント市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 3Dプリンティング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の3Dプリンティング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 17,944.88 million → 2032: USD 53,856.93 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 3Dプリンティング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 3Dプリンティング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における3Dプリンティング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 3Dプリンティング市場市場の成長要因
- 3.3 3Dプリンティング市場市場の抑制要因および課題
- 3.4 3Dプリンティング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 3Dプリンティング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 3Dプリンティング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、3Dプリンティング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 3Dプリンティング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 3Dプリンティング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は3Dプリンティング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 3Dプリンティング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 3Dプリンティング市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 3Dプリンティング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 3Dプリンティング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新3Dプリンティング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の3Dプリンティング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の3Dプリンティング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の3Dプリンティング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の3Dプリンティング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの3Dプリンティング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の3Dプリンティング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの3Dプリンティング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 3Dプリンティング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
