
市場概要:
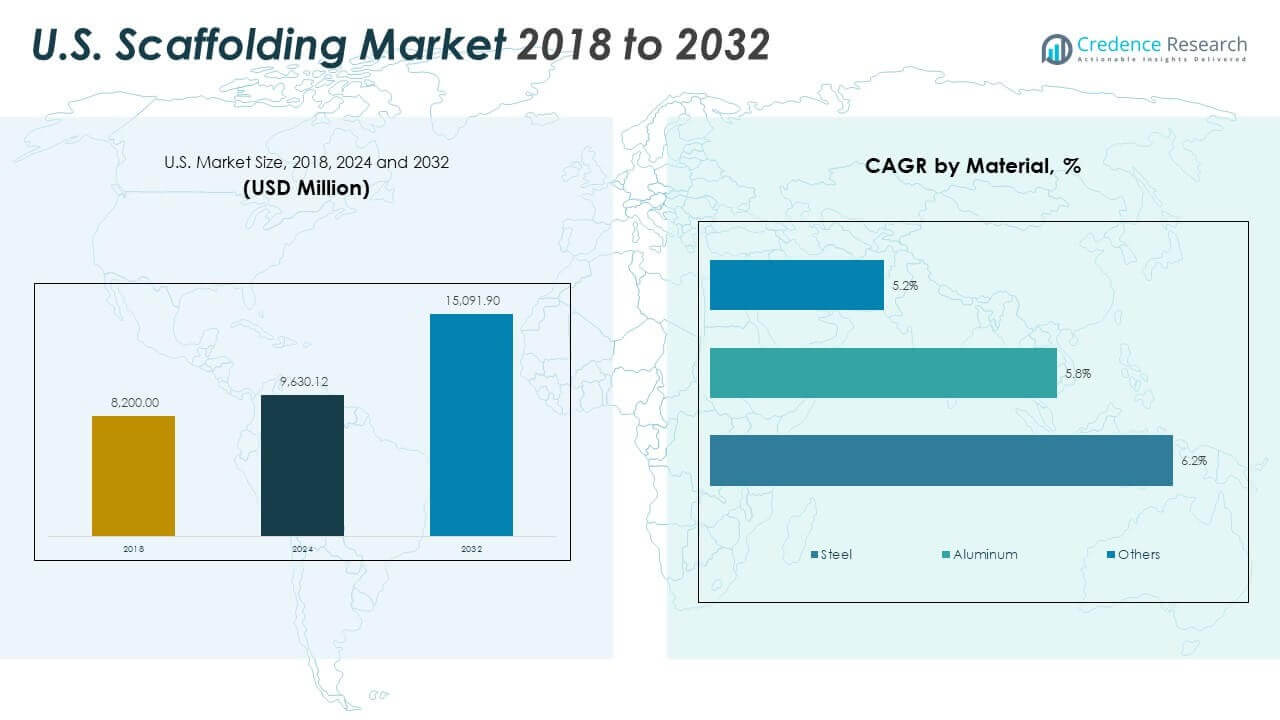
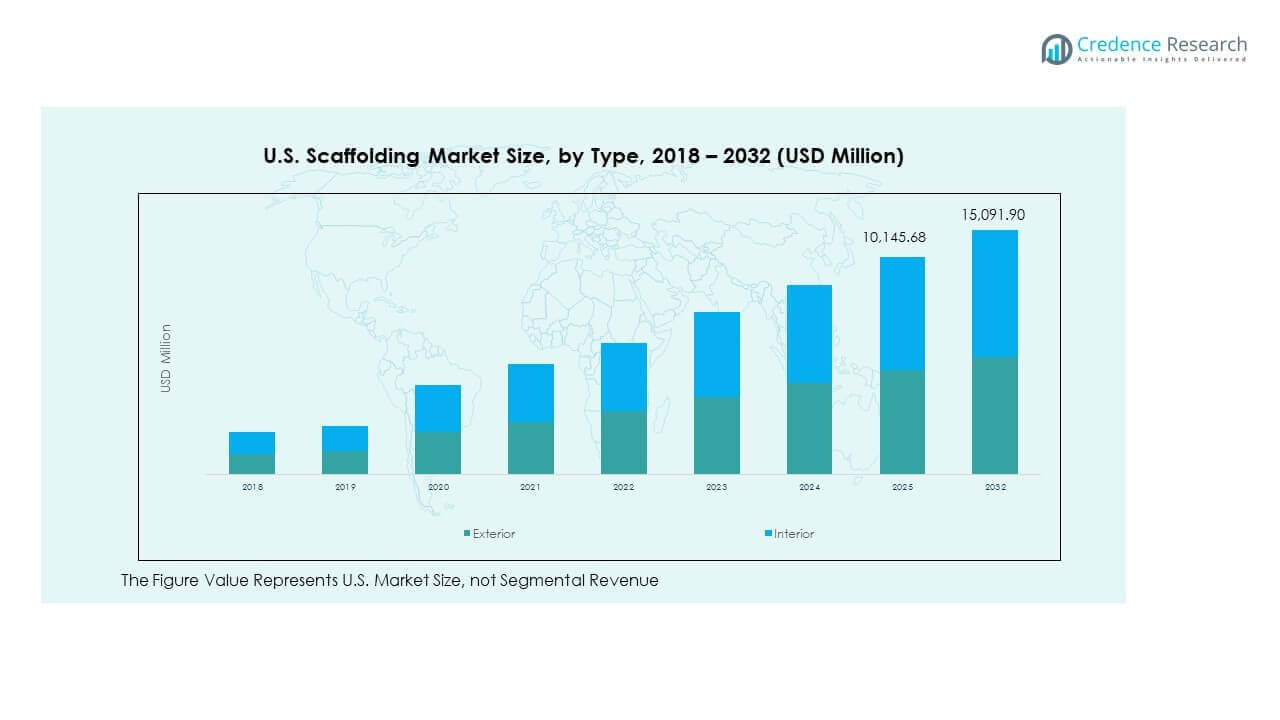
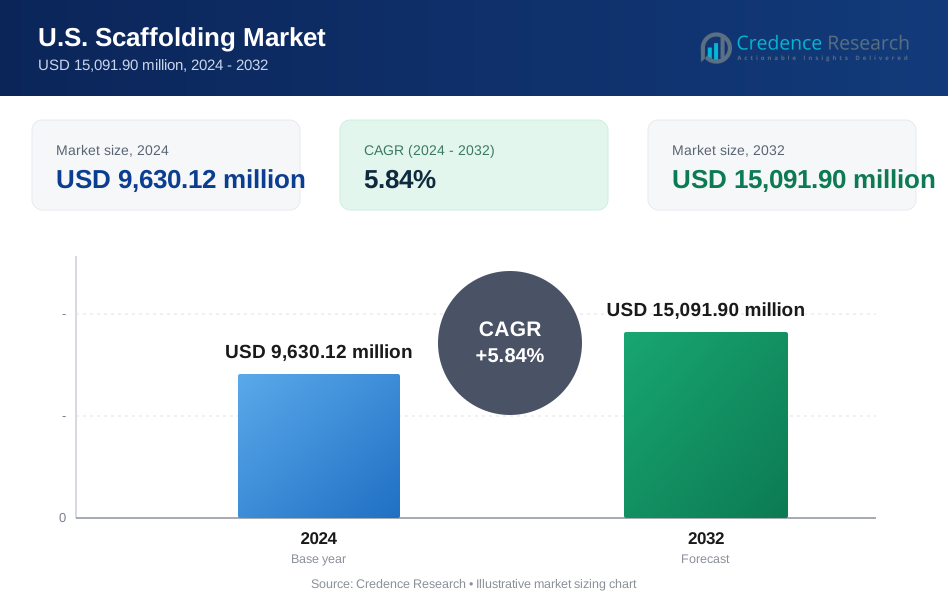
米国の足場市場規模は、2018年に82億ドル、2024年に96億3012万ドルと評価され、予測期間中に年平均成長率5.84%で2032年までに150億9190万ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 米国足場市場規模 2024 | USD 9,630.12 Million |
| 米国足場市場、CAGR | 5.84% |
| 米国足場市場規模 2032 | USD 15,091.90 Million |
市場は、住宅、商業、産業セクター全体での建設活動の増加によって牽引されています。安全でモジュール式の足場システムの需要は、インフラ修理と改修のニーズの高まりとともに成長を続けています。請負業者は、組み立て時間を短縮し、安全規制に準拠する先進的な足場タイプを好みます。橋の修理や公共建物の改修に対する政府の強力な支出が市場の勢いを加速させています。老朽化した都市建物の改修も成長を支えています。コスト効率と柔軟性のために、中小規模の請負業者の間でレンタルベースの足場ソリューションの好みが増しています。
南部は、急成長する州での新しい住宅および商業プロジェクトからの強い需要により市場をリードしています。西部は、グリーン建設コードと都市技術インフラの成長に支えられ急速に台頭しています。北東部は、古い都市での大規模な改修活動とインフラのアップグレードにより安定しています。中西部は、輸送および産業施設への投資の増加を見ています。各地域は、異なる建設ニーズ、気候条件、規制の優先順位によって市場のトレンドを形成する上で独自の役割を果たしています。都市部は引き続き大量の足場展開を推進しています。
市場の洞察
- 米国の足場市場は、2018年に82億ドル、2024年に96億3012万ドルと評価され、2032年までに150億9190万ドルに達すると予測されており、年平均成長率は5.84%です。
- 南部は、強力な住宅およびインフラ活動により32%のシェアを持ち、北東部と西部がそれぞれ24%で続いており、改修とグリーンビルディングコードによって推進されています。
- 西部は、地震改修、都市技術の発展、グリーンエネルギー基準に支えられた最も急成長している地域です。
- 材料別では、「その他」のセグメントが年平均成長率6.2%で最も成長しており、アルミニウムが5.8%、スチールが5.2%で続いています。
- アルミニウム足場は、その軽量構造と機動性のために採用が増加しており、住宅および迅速な商業プロジェクトでの需要が高まっています。
市場の推進要因
主要都市における都市住宅および商業建設活動からの強い需要
都市の成長は、特に大都市圏において、米国全体で足場の安定した需要を促進しています。都市への人口移動は、新しい高層住宅や複合用途の建物を促進します。開発者は垂直拡張と現場の安全のために足場に依存しています。商業オフィスタワー、小売センター、ホテルプロジェクトは継続的な足場レンタルを支えています。短期間のプロジェクトは効率的なモジュラーシステムの必要性を高めます。米国の足場市場はこの勢いから利益を得ています。都市インフラの頻繁なメンテナンスサイクルをサポートします。公共および民間部門の都市再開発への投資は、繰り返し需要に寄与しています。ティア2都市の成長は、主要な大都市圏外に新たなボリュームを追加します。
- 例えば、BrandSafwayのSafwayAtlanticチームは、ニューヨーク市の57丁目と5番街で6つのルイ・ヴィトンのトランクを再現した15階建てのスタックに足場を設置し、2024年にウォール・ストリート・ジャーナルによって注目されたバイラルインスタレーションを作成しました。
政府のインフラ法案が橋梁、道路、鉄道の近代化プロジェクトを促進
連邦インフラパッケージは、全国の交通アップグレードへの資金を増強します。橋の改修、州間高速道路の拡張、鉄道の強化は足場に大きく依存しています。多くの構造物は、安全な作業員アクセスが必要な長期修理を必要とします。モジュラー足場システムは、吊り下げおよび移動サポートに展開されます。プロジェクトは都市および農村の回廊にまたがります。米国の足場市場は、この繰り返される構造的オーバーホールから利益を得ています。州の機関や請負業者は、迅速な展開のためにスケーラブルなシステムを好みます。重厚なフレームは高速道路の高架橋やトンネル作業に適しています。労働組合も作業現場の安全性を強調し、足場のコンプライアンスを高めています。
老朽化した都市インフラにおける改修およびレトロフィットプロジェクトへのシフト
古い都市の老朽化した建物は、広範な外装修理と構造的アップグレードを必要とします。歴史的保存作業は、屋根、縁、外装にアクセスするために足場を使用します。保険要件は、特定の修理に足場アクセスを義務付けています。請負業者は、長期の外部作業のために耐候性のある足場を展開します。新しいエネルギー効率コードにより、レトロフィットの需要が高まっています。ニューヨーク、ボストン、シカゴのような都市は、高いレトロフィット活動を示しています。米国の足場市場は、これらのプロジェクトを高度な安全性と柔軟性でサポートしています。また、不動産資産価値の維持目標にも合致しています。開発者は、複雑なレトロフィットのために適応可能なプラットフォームを好みます。
- 例えば、PERIは、80階を超える建物でのより迅速な設置と安全なアクセスを可能にするために、高層レトロフィットプロジェクトでBIM計画された足場とモジュラーシステムを使用しています。
労働安全規制の強化と落下防止基準の採用
規制機関は、作業現場の安全コンプライアンスを厳格化しています。OSHAは、建設作業員のための高所での安全なアクセスを義務付けています。請負業者は、安全なプラットフォームとガードレールを備えた認定足場システムを使用します。労働組合は、安全な組立と解体プロセスを支持しています。無防備な高さからの事故は、執行措置を促します。米国の足場市場は、エンジニアリングされたシステムの採用が広がっています。標準化された製品の使用は、責任を軽減し、保険の受け入れを改善します。トレーニングプログラムは、適切な足場使用の認識を促進します。安全性は、ほとんどの公共入札での主要な調達要因です。
市場動向
建設請負業者と建設業者の間での足場レンタルビジネスモデルの成長
契約者は、足場を購入するのではなくレンタルすることを選ぶケースが増えています。プロジェクトサイクルが短くなり、レンタルは建設業者にとって費用対効果が高くなっています。機材提供者は柔軟な日次または月次プランを提供しています。足場レンタル会社はメンテナンスを担当し、契約者の責任を軽減します。輸送と組み立てを含むサービスの需要が高まっています。米国の足場市場は、レンタルフリートの拡大によりこのシフトをサポートしています。建設会社は長期的な保管や物流の負担を避けることを好みます。地域のプレーヤーは支店ネットワークを通じてリーチを拡大しています。レンタルベースのサービスの市場シェアは毎年増加し続けています。
- 例えば、ユナイテッド・レンタルズは、2024年に足場関連機器を含む空中アクセスフリートを9.04%拡大し、北米全体でのレンタル能力を強化しました。
軽量でモジュール式の足場システムの使用増加による迅速なセットアップ
業界では、アルミニウムベースの軽量足場フレームの人気が高まっています。クイックロック機構や工具不要の組み立てデザインが注目を集めています。モジュール式ユニットは労働時間を短縮し、現場の回転を速めます。コンパクトなシステムは、都市部の狭いゾーンでの移動性を向上させます。建設業者は大量展開時の人間工学的な利点を評価しています。米国の足場市場は標準化されたモジュールキットに向かっています。メーカーはインターロック機能や耐久性のあるジョイントで革新を進めています。折りたたみ式や積み重ね可能なユニットの需要が都市部で増加しています。これらのシステムはさまざまな高さや現場レイアウトに適合します。
- 例えば、アルトラッド・グループは買収を通じて足場能力を拡大し、世界の建設および産業プロジェクトで使用されるモジュール式アルミニウムシステムの提供を強化し、より迅速で安全な組み立てを実現しました。
デジタルデザイン、BIMモデリング、および足場計画ソフトウェアの統合
デジタル変革が足場計画プロセスに導入されています。契約者はBIMソフトウェアを使用して足場構造を事前に計画します。3Dモデルは重量負荷、アンカー、必要な高さを評価するのに役立ちます。ソフトウェアは建設フェーズごとの足場段階のシミュレーションを可能にします。衝突検出は再作業や時間の遅れを最小限に抑えます。米国の足場市場はデジタルプラットフォームの採用を通じてこれに対応しています。大手足場レンタル会社は設計サポートサービスを提供するようになりました。統合は現場での設計エラーを減少させます。このトレンドは効率とプロジェクトコストの管理をサポートします。
垂直プロジェクトにおける吊り下げ式足場システムの人気上昇
垂直建設プロジェクトには吊り下げ式アクセスソリューションが必要です。吊り下げ式足場は窓の取り付け、外装の清掃、ファサードの仕上げに役立ちます。都市開発者は高層ビルに吊り下げ式足場を好みます。これらのシステムは地上の障害を減らし、作業を迅速に進めることができます。モーター駆動のプラットフォームは作業者のコントロールと高さのカバー範囲を向上させます。米国の足場市場はこのセグメントの成長するシェアから利益を得ています。ホイスト、ブレーキ、安全ロックの革新が信頼性を高めています。都市での高層ビル建設が高い需要を支えています。市場はカスタム吊り下げ構成に対応するために拡大しています。
市場の課題分析
足場メーカーに対する原材料価格の変動とコスト圧力
鉄鋼とアルミニウムの価格変動は、足場メーカーにとってコストの予測不可能性を生み出します。関税政策、サプライチェーンの混乱、そして世界的な需要の変化が原材料の価格に影響を与えます。メーカーは、より高い材料費を吸収しながら競争力のある価格を維持するプレッシャーに直面しています。小規模な企業は大量購入の不利に苦しみます。契約が材料価格の急騰前に固定されると、利益率が縮小します。米国の足場市場は、顧客の喪失を避けるために価格動向を管理しなければなりません。頻繁な価格更新は、長期的なサービス契約にも挑戦をもたらします。小規模な請負業者のようなコストに敏感なセグメントは、足場のアップグレードを遅らせます。一部の購入者は、中古または改装されたシステムに移行し、新規販売に影響を与えます。
主要な建設ゾーンにおける熟練労働者と足場設置技術者の不足
スキルギャップの拡大が足場システムの展開スケジュールを妨げています。安全な組み立てと解体のための訓練を受けた技術者が減少しています。認証要件は、さらに適格な労働力を減少させます。建設労働力の高齢化と新規参入者の低率が不足を悪化させます。適切な設置がないと、プロジェクトの遅延や安全違反が発生します。米国の足場市場は、ギャップを埋めるためにトレーニングパートナーシップに依存しています。企業は現在、見習いプログラムやデジタル学習ツールに投資しています。労働コストのインフレもプロジェクト入札の課題を増加させます。ライセンスの地域差が州間プロジェクトのスタッフ配置を遅らせます。
市場機会
グリーンビルディングプロジェクトとエネルギー効率の高い建物の改修の拡大
持続可能な建物への投資の増加が新たな足場需要を生み出しています。LEED認証やネットゼロビルディングは、広範な外装作業を必要とします。エネルギーコードに合わせた古い物件の改修がアクセスニーズを高めます。米国の足場市場は、このエコ効率への推進に合わせています。足場は、ソーラーパネルの取り付け、ファサードの断熱、窓のアップグレードをサポートします。政府のグリーンインセンティブがこのような建設活動を加速させます。カリフォルニアやニューヨークの都市エネルギーコードが一貫したボリュームを推進します。
足場の監視と検査におけるロボット、ドローン、および自動化の採用
技術の統合が足場管理における新しいサービスニッチを開きます。ドローンは大規模な足場を欠陥のために検査し、手動リスクを軽減します。ロボットは設置計画における反復作業を処理します。米国の足場市場は、よりスマートな足場物流のための革新主導の機会を見ています。安全監査はより迅速かつ正確になります。自動化は倉庫やレンタルヤードの運営効率を高めます。足場提供者は差別化のために技術パートナーシップを模索しています。
市場セグメンテーション分析
タイプ別
米国の足場市場は、インテリアとエクステリアのタイプに分かれています。商業およびインフラプロジェクトでの高い需要のため、エクステリア足場が優勢です。それはファサード作業、建物のメンテナンス、大規模建設をサポートします。インテリア足場は、住宅および商業ビルでの室内修理、天井作業、改装に使用されます。それは軽量でモジュラーであり、制約のある室内スペースに好まれます。リモデリングやインテリアアップグレードの成長がこのセグメントをサポートします。両タイプは都市部および郊外のプロジェクトで安定した需要を見せています。契約者は、すべてのタイプで安全性とアクセス性を優先します。タイプの選択は、サイトアクセス、プロジェクトの高さ、および期間に依存します。
- 例えば、BrandSafwayは、ニューヨークの270パークアベニューJPモルガン・チェース本社ビルに足場とアクセスソリューションを提供しました。このビルは水力発電で動く最も高い建物です。
材料別
米国の足場市場では、鋼製の足場がその強度と耐荷重能力のために最大のシェアを占めています。橋や商業タワーのような重い建設作業に適しています。アルミニウムはその軽量性と迅速な設置で注目を集めています。移動性や頻繁な組み立てを必要とするプロジェクトに適しています。請負業者は、インテリアや迅速な作業にアルミニウムを選びます。複合材料のような他の材料はニッチで、カスタム足場に使用されます。材料の選択は、作業の複雑さ、高さ、天候への露出に依存します。安全規制は材料選択プロセスに影響を与えます。耐久性と取り扱いコストも購入決定を左右します。
用途別
住宅用途は、継続的な住宅プロジェクトや改修のために量的にリードしています。新築、外装修理、多世帯住宅が足場の需要を促進します。商業用途は、オフィス、小売、ホテル開発からの強い需要で続きます。足場は構造的および美的作業の両方に使用されます。産業用途には、発電所、工場、倉庫が含まれ、頑丈な足場を必要とします。産業作業ゾーンは、高い安全性と耐腐食性の構造を要求します。米国の足場市場は、用途に応じたさまざまな高さと荷重要求に対応しています。各セクターは柔軟でコンプライアントな足場システムを必要とします。使用の強度は、長期間の作業のために産業用足場で最も高いです。
- 例えば、Layherのオールラウンド足場は、100メートル以上の高さに安全にアクセスするためのモジュラーフレームで多世帯住宅の建設をサポートしました。
エンドユース別
小売/建設会社は主要なユーザーであり、足場システムの購入とレンタルの定期的な需要を促進しています。請負業者はプロジェクトに直接使用するために足場に投資します。大手建設会社はしばしば自社の在庫を維持しています。流通/ディーラーおよびサプライヤーは、市場へのアクセスを容易にし、特に小規模な建設業者にとって重要です。彼らはレンタルパートナーおよびメンテナンスサービスプロバイダーとして機能します。ディーラーは地域の拠点での入手可能性を確保します。米国の足場市場は、サービスの一貫性を確保するために強力なエンドユースネットワークに依存しています。エンドユーザーの好みは、所有よりもレンタルベースの使用にシフトしています。両方のチャネルが全国的なカバレッジと供給効率において重要な役割を果たします。
セグメンテーション
タイプ別
- インテリア
- エクステリア
材料別
- 鋼
- アルミニウム
- その他
用途別
- 住宅
- 商業
- 産業
エンドユース別
- 小売/建設会社
- 流通/ディーラー & サプライヤー
地域分析
北東部と中西部地域は、都市の改修とインフラのアップグレードによって安定した需要を維持しています
北東部は、ニューヨーク、ボストン、フィラデルフィアなどの都市でのインフラ修理や高層ビルの改修が進む中、米国の足場市場の約24%を占めています。老朽化した商業および住宅ビルが外部足場システムの安定した需要を促進しています。州レベルの資金提供が橋の修理や地下鉄のアップグレードを後押しし、産業用途を支えています。中西部は約20%を貢献し、シカゴ、デトロイト、ミネアポリスなどの都市での再活性化が推進力となっています。鉄道拡張や公共施設のアップグレードを含むインフラプロジェクトは、長期間の足場使用を必要とします。これらの拠点周辺の郊外地域での建設の成長が住宅用足場のニーズを増加させています。
南部地域は新しい住宅および商業建設活動で市場をリード
南部は32%で最も高いシェアを持ち、テキサス、フロリダ、ジョージア、ノースカロライナなどの州での建設ブームが牽引しています。急速な人口増加と経済発展が住宅着工を増加させ、軽量で移動可能な足場の需要を促進しています。複合用途開発、高速道路、学校建設プロジェクトが商業およびインフラ足場の展開を増加させています。温暖な気候は年間を通じて作業を可能にし、足場の利用率を高めています。米国の足場市場は、この地域での小規模および中規模の請負業者からのレンタル活動が活発です。災害耐性建設のための政府資金も長期的な需要を後押ししています。
西部地域は技術主導の建設および改修ハブとして浮上
西部は市場の約24%を占め、カリフォルニア、アリゾナ、ワシントンが主導しています。グリーンビルディング規制や耐震改修の取り組みが足場の要件を高めています。ロサンゼルス、サンディエゴ、シアトルなどの都市での都市成長が商業用足場システムの需要を促進しています。この地域は高層住宅および技術インフラの開発を支援しています。エネルギー効率の向上による改修需要が用途の多様性を増加させています。アルミニウムやモジュール式足場の使用が増加しています。この地域の建設会社は、デジタル計画および足場設計ツールをより高い割合で採用しています。
主要プレイヤー分析
- Layher Inc.
- Aluma Systems Inc.
- BrandSafway
- BilJax Inc.
- PERI Inc.
競争分析
米国の足場市場は適度に統合されており、グローバルなメーカーと地域のレンタル会社が混在しています。主要なプレイヤーには、Safway Group、BrandSafway、Waco International、Layher Inc.、PERI USAが含まれます。これらの企業は、設計、組立、解体サービスを統合した幅広い足場の種類と材料を提供しています。多くの大企業は支店ネットワークを通じて運営し、州全体で直接サポートを提供しています。革新はモジュラー足場システム、落下防止の強化、時間を節約する組立技術に焦点を当てています。レンタルサービスプロバイダーは、小規模および中規模の請負業者の柔軟なニーズに応えるため、重要なシェアを持っています。プレイヤーは顧客サービス、フリートの多様性、ロケーションカバレッジを通じて差別化を図っています。足場の計画と追跡におけるデジタル統合は、トップクラスの企業の間で増加しています。米国の足場市場は、スケーラブルな物流、安全コンプライアンス、迅速な展開能力を提供する企業に報いる市場です。競争の激しさは、プロジェクトの頻繁な転換がある都市部で高まっています。市場のリーダーは、地域の足場を強化するために買収やジョイントベンチャーを通じて拡大を続けています。
レポートのカバレッジ
この調査レポートは、タイプ、材料、用途、最終用途に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制シナリオ、技術の進歩を探ります。外部要因や世界経済の変化が市場の成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 急速な都市拡大により、住宅および商業セグメントの足場需要が長期的に持続します。
- 老朽化したインフラの改修とメンテナンスの増加により、古い都市での足場使用が促進されます。
- グリーンビルディングのアップグレードとエネルギー効率の高い建設により、足場の展開が安定した成長を遂げます。
- コスト効率と短いプロジェクト期間のため、レンタルベースの足場サービスが主流となります。
- 南部の州は、強力な住宅およびインフラパイプラインに支えられ、新規プロジェクトのボリュームで引き続きリードします。
- BIMや足場設計ソフトウェアを含む技術統合により、プロジェクト計画の精度が向上します。
- 軽量で迅速な設置が求められる分野で、モジュラーアルミニウムシステムの採用が増加します。
- 安全規制は、コンプライアンスと認証を受けた足場システムの重要な需要要因であり続けます。
- 熟練労働者の不足が、自動化、デジタルトレーニング、簡素化された足場設計を促進します。
- サプライヤーおよびディーラーネットワークの拡大により、中規模および新興都市での足場の入手可能性が向上します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のアメリカの足場市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、アメリカの足場市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたアメリカの足場市場のセグメントはどれですか?
アメリカの足場市場の成長を促進している主な要因は何ですか?
アメリカの足場市場での主要企業はどこですか?
2024年にアメリカの足場市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アメリカの足場市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアメリカの足場市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 9,630.12 million → 2032: USD 15,091.90 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アメリカの足場市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アメリカの足場市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアメリカの足場市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アメリカの足場市場市場の成長要因
- 3.3 アメリカの足場市場市場の抑制要因および課題
- 3.4 アメリカの足場市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アメリカの足場市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アメリカの足場市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アメリカの足場市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アメリカの足場市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アメリカの足場市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアメリカの足場市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アメリカの足場市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アメリカの足場市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アメリカの足場市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アメリカの足場市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アメリカの足場市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアメリカの足場市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアメリカの足場市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアメリカの足場市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアメリカの足場市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアメリカの足場市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアメリカの足場市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアメリカの足場市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アメリカの足場市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
