
市場概要
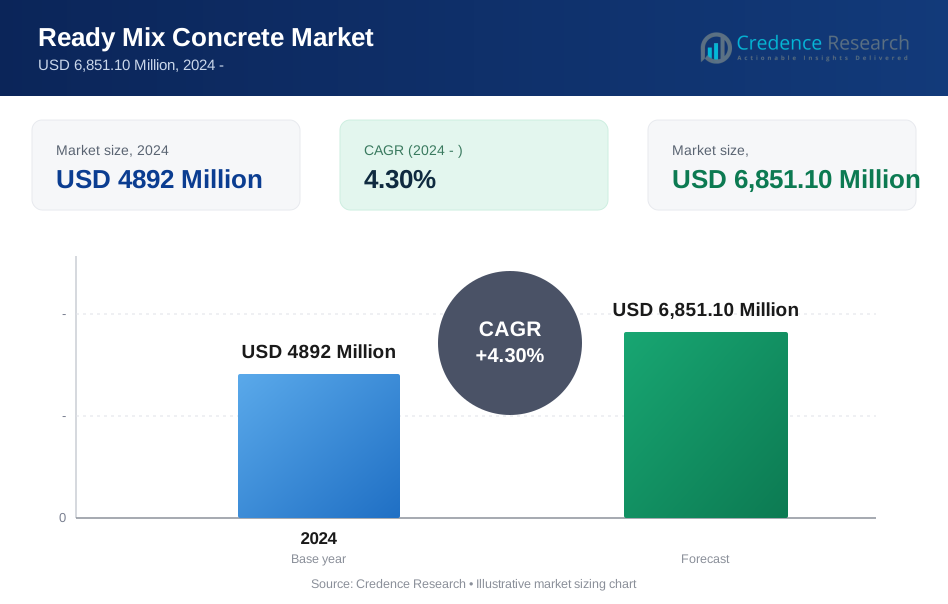
レディミックスコンクリート市場は、2025年に4892百万米ドルから2032年には推定6851.10百万米ドルに成長し、2024年から2032年の間に年平均成長率(CAGR)4.3%を記録する見込みです。政府や民間開発者が住宅、交通ネットワーク、都市商業資産への支出を増加させる中で、需要は引き続き増加しています。アジア太平洋地域は、大規模なインフラパイプライン、急速な都市化、主要な建設経済における広範なバッチング能力に支えられ、市場をリードしています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間: | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| レディミックスコンクリート市場規模 2024 | 4892百万米ドル |
| レディミックスコンクリート市場CAGR | 4.3% |
| レディミックスコンクリート市場規模 2032 | 6851.10百万米ドル |
市場インサイト
- アジア太平洋地域は2024年に世界の収益の44.2%を占め、レディミックスコンクリートの主要な地域市場となっています。
- 2024年にはインフラが主要な用途セグメントであり、道路、鉄道、公共施設への公共投資によって36.8%のシェアを占めました。
- 競争を形成する主要企業には、HOLCIM、CEMEX, S.A.B. de C.V.、Heidelberg Materials AG、Vicat S.A.、ACC Limitedが含まれます。
- 高容量の都市プロジェクトには安定した出力、品質管理、低コストが必要なため、固定式バッチングプラントシステムが最大のプラントタイプシェアを持っています。
- 低炭素コンクリートミックス、デジタルバッチングコントロール、リサイクル素材の統合は、成熟した成長市場と高成長建設市場における主要な市場トレンドを表しています。

市場セグメンテーション分析
容量別 - インフラ主導の需要が大容量の固定式オペレーションを支えています。
容量タイプに基づいて、市場はプラント容量= 60 m/h、プラント容量> 60 m/h、モバイルバッチングプラント、固定式バッチングプラント、川砂利、砕石、スラグ、商業建設、住宅建設、インフラ、鉱業に分類されます。インフラは2024年に36.8%のシェアを持ち、橋梁、高速道路、メトロ回廊、公共施設ネットワークの持続的な需要を反映しています。これらは一貫した供給量、厳格な品質性能、信頼性のある納期を必要とします。大規模な土木契約も、固定式プラントと砕石調達を行う統合プロデューサーを好みます。このセグメントで活動する主要企業には、HOLCIM、CEMEX, S.A.B. de C.V.、Heidelberg Materials AGが含まれます。
プラントタイプ別 - 規模と品質の一貫性で固定式バッチングプラントがリード
プラントタイプに基づいて、市場は移動式バッチングプラントと固定式バッチングプラントに分類されます。固定式バッチングプラントは2024年に68.4%の支配的なシェアを持ちました。このセグメントは、生産の安定性が高く、プロセス制御が強化され、商業およびインフラストラクチャの繰り返しの注入における1立方メートルあたりのコストが低いという利点があります。生産者はまた、密集した都市需要センターの近くに固定資産を好みます。これにより、配車効率と幅広い製品ポートフォリオをサポートします。このセグメントの主要企業には、ACC Limited、Vicat S.A.、HOLCIMがあります。
骨材タイプ別 - 強度重視のコンクリートミックスには砕石が好まれます。
骨材タイプに基づいて、市場は河川砂利、砕石、スラグに分類されます。砕石は2024年に51.6%の最大シェアを占めました。そのリーダーシップは、圧縮強度、粒子のかみ合わせ、均一な等級が重要な調達基準である構造および舗装用途での広範な使用を反映しています。確立された採石場ネットワークを通じた供給の可用性も、都市および産業回廊にサービスを提供するレディミックスオペレーターにとって信頼性のある供給をサポートします。このセグメントに参加している主要企業には、Heidelberg Materials AG、Buzzi SpA、R.W. Sidley, Inc.があります。
用途別 - 政府が輸送およびユーティリティ資産を優先するため、インフラが主導します。
用途に基づいて、市場は商業建設、住宅建設、インフラストラクチャ、鉱業に分類されます。インフラストラクチャは2024年に36.8%の支配的なシェアを持ちました。成長は、道路、空港、トンネル、港湾、水システムへの投資の増加に起因しており、請負業者はスピード、品質保証、労働効率のためにレディミックスコンクリートを好みます。公共調達モデルも、性能グレードのミックスと信頼できる現場配送をますます指定しています。このセグメントで活動している主要企業には、CEMEX, S.A.B. de C.V.、HOLCIM、ACC Limitedがあります。
主要成長ドライバー
インフラ投資が需要量を加速
公共インフラは、政府や自治体が依然として道路、橋梁、鉄道システム、水ネットワーク、港湾、エネルギー関連の土木工事に資本を投入しているため、レディミックスコンクリート需要の最も明確な構造エンジンであり続けています。これらのプロジェクトは、請負業者が一貫したミックス品質、繰り返し可能な性能、大規模な繰り返し注入での信頼できるサイクルタイムを必要とするため、集中バッチングとプログラム化された配車を好みます。現場でのミキシングは、より大きな材料取り扱いの複雑さ、品質の変動、実行リスクを生む可能性があります。
したがって、レディミックスコンクリートは、トンネル、橋梁デッキ、物流回廊、処理施設などの複雑な工事で、現場の混雑を減らし、生産性を向上させ、建設の順序を維持するのに役立つため、現代のインフラストラクチャの提供に特に適しています。CRHからの強力な業界の証拠は、2025年に年間化されたレディミックスコンクリートの販売量が3,950万立方ヤードであると報告され、道路、トンネル、橋梁、水管理システム、クリーンエネルギー構造で使用されていることを示しています。これは、インフラ活動がコンクリート需要にどれほど密接に関連しているかを強調しています。
都市住宅および商業開発が継続的な需要をサポート
都市への移住、世帯形成、古い市街地の再開発は、住宅および商業建設において、特に開発者がますますスペースが制約される都市環境で迅速な実行と予測可能な建築品質を追求する中で、生コンの需要の耐久性のある基盤を作り続けています。現場でのミキシングと比較して、生コンは建設業者が手作業への依存を減らし、繰り返しの打設で均一性を改善し、アパートタワー、オフィスコンプレックス、小売プロジェクト、複数の階層やフェーズで一貫性が重要な施設建物において、強度と作業性を厳密に管理するのに役立ちます。
セメント、砂、骨材の保管スペースが限られている密集した都市では、集中バッチ処理とスケジュールされた配送が、現場での原材料の取り扱いよりもはるかに実用的であることが明らかになります。都市化の背景は依然として強力であり、国連は2025年に都市が世界の82億人の45%を収容し、メガシティの数が1975年の8から2025年には33に増加したと報告しており、開発者が密集した都市成長のために構築されたスケーラブルなコンクリート供給モデルにますます依存する理由を強化しています。
産業化された建設は制御されたバッチ処理の好みを高める
建設会社は生産性、追跡可能性、廃棄物削減により大きな重点を置いており、現場混合の代替案よりも生コンのケースを強化しています。集中バッチプラントは、水セメント比、混和剤の投与、圧縮強度性能においてより良い一貫性を提供します。これは、高層構造物、プレキャスト統合、ポンプ可能または特殊ミックスを使用するプロジェクトにとってますます重要です。生産者はまた、デジタル配車、車両追跡、自動プラント制御を使用して、ターンアラウンドタイムを改善し、拒否された荷物を減らしています。請負業者が労働力不足や厳しいプロジェクトのタイムラインに直面する中、需要は信頼できるボリューム、コンプライアンス、文書化を提供できるサプライヤー管理のコンクリート調達モデルにシフトしています。主要なトレンドと機会
トレンド - 低炭素コンクリートが商業的な支持を得る
生産者は、補助的なセメント材料の使用を増やし、クリンカーファクターを最適化し、炭素意識のあるミックス設計ツールを使用することで、低排出の生コン製品の開発を加速しています。このトレンドは、調達チームが強度とコストに加えて、含有炭素を評価する商業およびインフラプロジェクトで最も強く見られます。いくつかの多国籍サプライヤーは、ヨーロッパ、北アメリカ、アジア太平洋地域で低炭素ブランドのコンクリートポートフォリオを拡大しました。明確な市場のシグナルとして、主要な世界的なセメントおよびコンクリート生産者は、毎年数百万トンの低炭素製品の販売を報告しており、より環境に優しいミックス仕様が大規模プロジェクトのパイロット段階から主流の調達へと移行していることを示しています。トレンド - デジタルバッチ処理と車両最適化がサービス経済を改善
生コンサプライヤーは、バッチの精度を向上させ、燃料使用を削減し、時間に敏感な配送をより効果的に管理するために、プラントの自動化、テレマティクス、配車ソフトウェアに投資しています。これらのシステムは、オペレーターがトラックサイクルを現場の需要に合わせ、アイドル時間を減らし、返却されたコンクリートを制限するのに役立ちます。デジタルツールはまた、顧客の打設スケジュールと品質記録の可視性を向上させます。断片化された地域市場では、運用技術が重要な差別化要因となり、サービスの信頼性が純粋な価格競争よりも請負業者の維持に影響を与えることがよくあります。機会 - 公共交通、水、エネルギープロジェクトがプレミアムミックス需要を創出 鉄道、水インフラ、工業団地、エネルギー施設の大規模プロジェクトは、大規模に高性能ミックスを提供できるサプライヤーに機会を生み出しています。これらの用途では、ポンプ性、硫酸塩耐性、温度管理、海洋や化学的曝露に対する耐久性が求められることが多いです。技術サポートチームとプロジェクト回廊近くに固定プラントネットワークを持つサプライヤーは、これらの契約を獲得するのに有利な立場にあります。この機会は、耐久性のあるインフラとユーティリティの近代化に資本支出を増やしている地域で特に魅力的であり、プロジェクトオーナーは最低の初期価格よりも一貫性とコンプライアンスを重視しています。
機会 - リサイクル骨材と循環材料が差別化を拡大 天然骨材の採取に対する環境制約が、リサイクル骨材、スラグ、その他の産業副産物を商業製品ラインに統合する機会をレディミックスコンクリート生産者に開いています。この戦略は、埋立地への依存を減らし、公共入札や民間のグリーンビルディングプログラムにおける持続可能性の信頼性を向上させることができます。地域のリサイクルストリームを確保し、ミックス設計を地域の規制に適応させる企業は、差別化された提供を通じて利益率を向上させることができます。この機会は、解体廃棄物の量が多く、天然骨材の輸送コストが上昇し続ける都市市場で最も強いです。
主な課題
課題 - 原材料と輸送の変動が利益率に圧力をかける レディミックスコンクリート生産者は、セメント、骨材、混和剤、ディーゼル、輸送コストの持続的な変動に直面しています。コンクリートは価格に非常に敏感で、限られた配送範囲内で販売されるため、生産者はコストのインフレをすぐに転嫁できないことがあります。利益率の圧力は、地元の競争が激しく、プロジェクトの入札サイクルが早期に価格を固定する断片化された市場でより深刻になります。天候の混乱、採石場の制限、燃料の変動が生産計画とフリートの利用をさらに複雑にします。
課題 - 短い保存期間が物流の柔軟性を制限 コンクリートは厳しい時間枠内で配送および設置されなければならず、サプライヤーや請負業者にとって構造的な物流の課題を生み出します。交通渋滞、労働力不足、現場の準備の遅れ、ポンプの可用性が返品荷物を増やし、プラントの生産性を低下させる可能性があります。これらの要因は、特に都市プロジェクトや遠隔インフラサイトで問題となります。粉塵、水使用、排出に関する厳しい環境規則の遵守も、バッチングプラントと輸送フリートの運用の複雑さを増します。
地域分析
北米レディミックスコンクリート市場の市場動向 北米は2024年に世界のレディミックスコンクリート市場収益の21.3%を占めました。地域の需要は、輸送のアップグレード、倉庫建設、データセンター開発、橋梁、道路、水システムへの公共資金によって支えられています。請負業者は、労働コストが高く、現場がますます信頼性のある品質文書と時間通りの配送を求めるため、レディミックスコンクリートを好みます。固定バッチングプラントが都市市場を支配し、移動システムが遠隔のエネルギーおよびインフラ作業をサポートします。製品需要は、強度や設置効率を犠牲にすることなく、低い埋め込み炭素を求める買い手が増加しているため、補助的なセメント材料を使用したパフォーマンスミックスの採用が増加していることも反映しています。
アジア太平洋地域のレディミックスコンクリート市場の動向 アジア太平洋地域は、2024年に世界のレディミックスコンクリート市場の収益の44.2%を占めました。この地域がリードしているのは、持続的な都市化、密集した住宅建設、および鉄道、道路、港湾、公共施設ネットワークへの広範な公共投資によるものです。中国、インド、東南アジアは、広範なバッチング能力と強力な骨材供給チェーンを維持しており、大量生産をサポートしています。価格競争は活発ですが、規模の利点は採石場、セメント工場、配送ネットワークを持つ統合生産者に有利です。インフラグレードおよび商業用ミックスの需要が最も強く、都市再開発の成長も住宅消費の繰り返しをサポートしています。
ヨーロッパのレディミックスコンクリート市場の動向 ヨーロッパは、2024年に世界のレディミックスコンクリート市場の収益の18.7%を占めました。市場のパフォーマンスは、改修活動、交通の近代化、公共および民間調達における厳しい環境期待によって形作られています。購入者はますます低炭素ミックス、リサイクル入力、および文書化された製品性能を要求し、サプライヤーにミックス設計とセメント代替戦略を洗練させることを促しています。成熟した流通ネットワークと地域のプラント密度がサービス品質をサポートしていますが、エネルギーコストと環境コンプライアンスが運営圧力を高めています。需要は商業、土木工学、自治体の作業で最も強く、一貫性とライフサイクルの耐久性が購買決定に影響を与えます。
ラテンアメリカのレディミックスコンクリート市場の動向 ラテンアメリカは、2024年に世界のレディミックスコンクリート市場の収益の8.4%を占めました。地域の成長は、住宅需要、選択的なインフラ拡張、および主要都市中心部での商業開発に関連しています。特にサイトの保管が制約されている大都市で、施工業者がより速い建設サイクルと材料廃棄物のより良い管理を求める場合、レディミックスの採用が改善されます。市場条件は国によって大きく異なり、金利、公共予算、物流の質が建設開始とプロジェクトの実行に影響を与えます。地域および多国籍のサプライヤーは、プラントの近接性、施工業者との関係、および混雑した都市市場での信頼性のある配送を提供する能力を通じて競争しています。
中東・アフリカのレディミックスコンクリート市場の動向 中東・アフリカは、2024年に世界のレディミックスコンクリート市場の収益の7.4%を占めました。需要は、湾岸市場での都市メガプロジェクト、産業ゾーン、観光開発、交通投資によって牽引されており、選ばれたアフリカ諸国は住宅および基本的なインフラプログラムを通じて貢献しています。この地域では、高温性能、ポンピング能力、耐久性仕様が重要な購買基準です。現場での技術サポート、安定したセメントアクセス、モバイルバッチング能力を持つサプライヤーは、大規模な開発や遠隔プロジェクトで優位性を持っています。競争の激しさは、プロジェクトパイプラインと支払いの可視性がより良い首都圏と主要な産業回廊周辺で最も強いです。地域のシェアは四捨五入されているため、合計が正確に100.0%にならない場合があります。
市場セグメンテーション
- 容量別
- プラント容量 = 60 m/h
- プラント容量 > 60 m/h
- プラントタイプ別
- モバイルバッチングプラント
- 固定バッチングプラント
- 骨材タイプ別
- 川砂利
- 砕石
- スラグ
- 用途別
- 商業建設
- 住宅建設
- インフラストラクチャー
- 鉱業
- 地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
- 北アメリカ
競争環境
レディミックスコンクリート市場は、プラントのフットプリント、配達の信頼性、ミックスの革新性で競争するグローバルな多国籍企業と地域のサプライヤーにより、中程度から高い競争強度を示しています。主要企業は、低炭素コンクリートのポートフォリオ、高性能ミックス、デジタル品質管理システムを拡大し、差別化を強化しています。製品戦略は、標準的なボリューム供給だけでなく、インフラ、商業、住宅プロジェクト向けのカスタマイズされたソリューションにますます集中しています。コンクリートの経済性はプラントの近接性、フリートの可用性、配車効率に依存するため、流通は依然として重要です。請負業者、開発業者、公的プロジェクトの所有者とのパートナーシップは、長期的なボリュームの可視性をサポートします。セメント、骨材、レディミックスの運営を統合するプレーヤーは、コストと調達の利点を持ち、地域の専門家はサービスの応答性と都市および郊外市場での確立された顧客関係を通じて競争します。
主要プレイヤー分析
最近の動向
- 2026年2月、CemexはEMEA全域で持続可能性パートナーシップを拡大し、UAEでRMB ReadyMix Concreteと協力してVertuaセメントをRMBの運営に完全統合しました。同じ報告書によれば、Cemexはスペインの開発業者Metrovacesaとも提携し、3つの住宅プロジェクトに19,500立方メートル以上のVertua低炭素コンクリートを供給し、この製品の使用により建設中に約1,709トンのCO2を回避できると推定されています。この動向は、パイロット的な持続可能性の主張から商業規模の低炭素供給パートナーシップに移行していることを示しており、レディーミックスコンクリート業界にとって重要です。
- 2025年8月、Lafarge Africaはナイジェリア初の低炭素レディーミックスコンクリート製品であるEcoCreteを発売しました。同社によれば、EcoCreteは従来のCEM Iコンクリートと比較してCO2排出量を少なくとも20%削減し、同時に比較可能な性能と信頼性を維持しており、アブジャのレディーミックス工場を100% EcoCrete生産に転換することを展開の第一段階としました。この製品の発売は、新しい低炭素ミックスを工場全体の転換に直接結びつけ、ニッチなグリーンコンクリートの提供から主流のレディーミックス製造の採用へのシフトを示しています。
- 2026年2月、GCCはテキサス州エルパソでの骨材、アスファルト、レディーミックスコンクリート事業の買収を完了し、主要な国境を越えた市場での足跡を強化しました。発表によれば、買収されたプラットフォームは年間約3,000万米ドルの収益を生み出し、約50年の寿命が見込まれる骨材の埋蔵量を含んでおり、即時の運営規模と長期的な原材料の安全性を企業に提供しています。レディーミックスコンクリート業界にとって、これは生産者がコンクリートの生産能力を上流の材料管理と組み合わせて供給の回復力とキャッシュフローを改善するための垂直統合の継続を反映しているため、重要です。
- 2026年3月、HolcimニュージーランドはStevensonのレディーミックスコンクリート事業を買収し、Rānui、Penrose、East Tāmaki、Druryに4つのプラントを追加してオークランドの供給ネットワークを拡大しました。Holcimは、この取引がインフラ、商業、住宅建設の需要を支え、ECOPact低炭素コンクリート、Superslab基礎、エンジニアードスチールファイバーフロアシステム、Hydromedia透水性コンクリートなどの製品へのアクセスを広げると述べています。この買収は、ネットワークの拡大と専門的で低炭素のレディーミックスソリューションの利用可能性の拡大を組み合わせており、単に商品容量を追加するだけでなく、意味のあるセクターの発展として際立っています。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2024年のレディミクスコンクリート市場の市場規模はどのくらいですか?
レディーミクストコンクリート市場の成長を促進している要因は何ですか?
レディーミクストコンクリート市場の主要なトレンドは何ですか?
どのセグメントが用途別にレディーミックスコンクリート市場をリードしていますか?
レディミクスコンクリート市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 レディミックスコンクリート市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のレディミックスコンクリート市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 4892 Million → forecast year: USD 6,851.10 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 レディミックスコンクリート市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. レディミックスコンクリート市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるレディミックスコンクリート市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 レディミックスコンクリート市場市場の成長要因
- 3.3 レディミックスコンクリート市場市場の抑制要因および課題
- 3.4 レディミックスコンクリート市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 レディミックスコンクリート市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 レディミックスコンクリート市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、レディミックスコンクリート市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 レディミックスコンクリート市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. レディミックスコンクリート市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はレディミックスコンクリート市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 レディミックスコンクリート市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 レディミックスコンクリート市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 レディミックスコンクリート市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 レディミックスコンクリート市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新レディミックスコンクリート市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のレディミックスコンクリート市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のレディミックスコンクリート市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のレディミックスコンクリート市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のレディミックスコンクリート市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのレディミックスコンクリート市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のレディミックスコンクリート市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのレディミックスコンクリート市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. レディミックスコンクリート市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
