
市場概要:
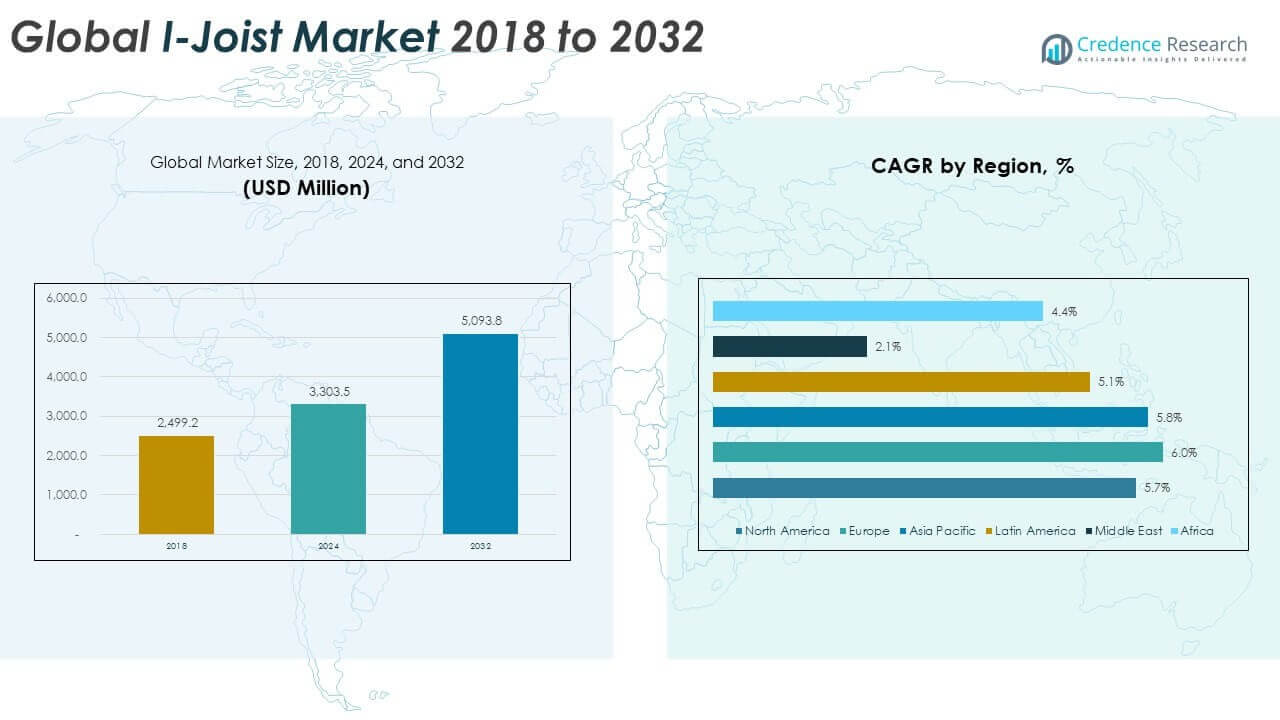
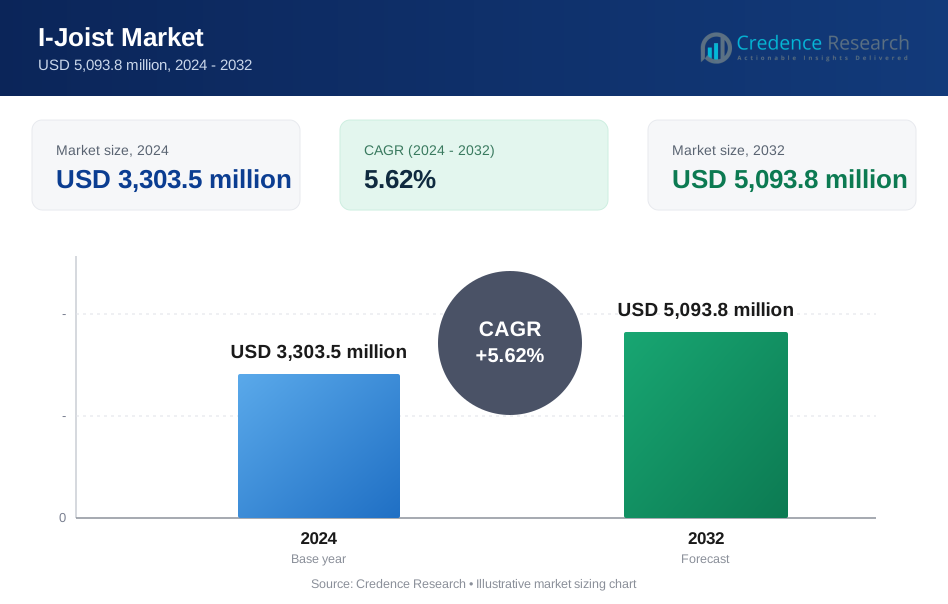
世界のI-ジョイスト市場の規模は、2018年に24億9920万米ドルから2024年に33億350万米ドルと評価され、予測期間中に5.62%のCAGRで2032年までに50億9380万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| I-ジョイスト市場規模 2024 | 33億350万米ドル |
| I-ジョイスト市場、CAGR | 5.62% |
| I-ジョイスト市場規模 2032 | 50億9380万米ドル |
世界のI-ジョイスト市場の成長は、エネルギー効率が高く持続可能な建材の需要増加によって推進されています。建設業者は、その優れた強度対重量比、設計の柔軟性、材料の無駄の削減のためにI-ジョイストを採用することが増えています。これらの製品は、より長いスパンをサポートし、迅速な設置を可能にし、建設のタイムラインとコスト効率を向上させます。グリーンビルディング基準と低炭素材料の規制推進は、エンジニアードウッドの採用をさらに促進します。技術の進歩とプレハブ化のトレンドも、住宅および商業施設の両方での使用を促進しています。市場のプレーヤーは、進化する建設需要に応えるために、革新と地域拡大に注力しています。
北米は、強力な住宅建設活動と木造住宅の広範な使用により市場をリードしています。ヨーロッパは、持続可能な建設慣行と政府のインセンティブによって支えられ、これに続きます。アジア太平洋地域は、都市の拡大、住宅開発、エンジニアードウッドの認識の高まりにより、最も成長が速い地域です。ラテンアメリカとアフリカの新興市場は、手頃な価格と材料効率のニーズにより、徐々に採用が進んでいます。流通とトレーニングのインフラは、発展途上国での採用に影響を与える重要な要因であり続けます。
市場の洞察:
- 世界のI-ジョイスト市場は、2018年に24億9920万米ドル、2024年に33億350万米ドルに達し、2032年には50億9380万米ドルに達すると予測されており、安定した建設需要とエンジニアードウッドの採用により、年平均成長率5.62%で拡大しています。
- アジア太平洋地域が約5%のシェアでトップに立ち、次いでヨーロッパが27.1%、北米が23.8%を占めており、都市住宅の成長、グリーンビルディング政策、強力な木造建築の実践に支えられています。
- ヨーロッパは持続可能性の義務、エネルギー効率の高い建築基準、エンジニアード木材の使用増加により、年平均成長率0%で27.1%のシェアを持つ最も成長が速い地域です。
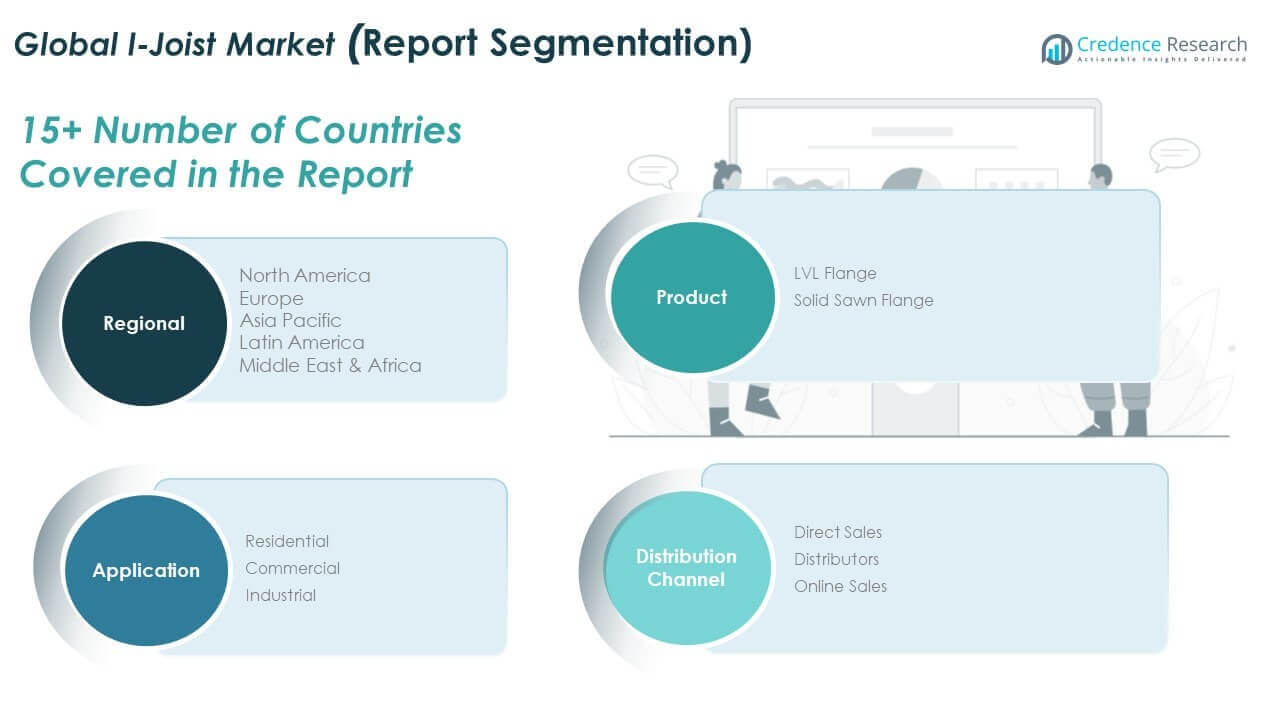
- 製品別では、ソリッドソーンフランジが総量の約60%を占め、住宅用床材や伝統的な建設用途におけるコスト適合性を反映しています。
- LVLフランジは約40%のシェアを占めており、商業および多層プロジェクトにおける高強度、長スパン、一貫した性能の需要に支えられています。
市場の推進要因
住宅用住宅における軽量で高性能なエンジニアードウッドの需要の急増
住宅建設業者は、優れた荷重支持特性のためにI-ジョイストのようなエンジニアードウッドを好むようになっています。これらのジョイストは軽量で、長距離をスパンし、中間支持の必要性を減らします。フレーミングプロセスは、これらを使用することでより迅速で効率的、かつ労働集約的でなくなります。特に米国、カナダ、オーストラリアでの住宅建設の増加がその採用を促進しています。世界のI-ジョイスト市場は、プレファブリケーションされた構造部品への移行から利益を得ています。建設業者は、一貫した性能と寸法安定性のためにI-ジョイストを使用します。木材の不足と木材価格の上昇も、エンジニアード代替品の使用を促進しています。建設業者が信頼性のある持続可能な構造材料を求める中で、その勢いを増しています。
- 例えば、WeyerhaeuserのTrus Joist® TJI®製品は、長スパン床での性能と設置の容易さで建設業者から1位に評価されており、コールバックを減らし、構造の一貫性を向上させるのに役立っています。
グリーンビルディングと資源効率の高い建設実践への注目の高まり
持続可能性の目標は、開発者をエコフレンドリーな建設方法と材料に向かわせています。I-ジョイストは、ソリッドランバーよりも少ない原木を使用し、森林伐採の圧力を軽減します。その製造プロセスは、しばしば成長が早い種と最適化された廃棄物の使用に依存しています。これらの要因は、世界的なLEEDやグリーン認証プログラムと一致しています。世界のI-ジョイスト市場は、低炭素およびエネルギー効率の高い建物を支援する政策インセンティブから利益を得ています。建設業者はまた、熱および音響絶縁をサポートする製品を好みます。エンジニアードウッドシステムは、低い含有エネルギーによる排出量削減を実現します。それは気候目標と一致し、よりグリーンな建設サプライチェーンをサポートします。
新興市場におけるインフラ投資と住宅プロジェクトの拡大
新興経済国は住宅および公共インフラへの投資を強化しています。アジア太平洋、ラテンアメリカ、東ヨーロッパの政府は、住宅の手頃な価格と都市開発に資金を割り当てています。I-ジョイストは、これらのプロジェクトにおいて迅速でスケーラブルかつ耐久性のある建設を可能にします。コスト効率の高いフレーミングがボリューム住宅開発で注目される中、グローバルI-ジョイスト市場は成長しています。地元の建設業者は、厳しい締め切りに対応するためにプレハブ木材システムを採用しています。I-ジョイストの柔軟性と容易な輸送は、遠隔地や高密度地域での物流問題に対処するのに役立ちます。これは、政府および民間セクターの開発者の両方に魅力的です。これらの地域で流通ネットワークが強化されるにつれて、市場アクセスが向上しています。
- 例えば、ボイジー・カスケードは北米最大のエンジニアードウッド製品メーカーの一つで、大規模な住宅プロジェクトに適した強力なI-ジョイスト製品とLVLビームを供給する統合施設を持っています。
集合住宅、モジュラー、複合用途建設プロジェクトの需要増加
都市の不動産開発は、ますますモジュラーおよび複合用途の形式を採用しています。これらの構造は、設計の複雑さと安全基準を満たすために、正確で一貫したフレーミングソリューションを必要とします。グローバルI-ジョイスト市場は、工場製造要素との互換性により、このような形式で注目を集めています。I-ジョイストを使用したプレハブシステムは、床の組み立てを迅速化し、建設時間を短縮します。建設業者は、収縮が少なく、反りに強いことを好みます。これにより、大規模な住宅および商業サイトでの品質保証がサポートされます。また、急速に増加する都市住宅供給の需要に応えるのにも役立ちます。長期的なコスト削減と性能の一貫性が、縦横の複合用途プロジェクトでの採用を強化します。
市場動向
木材、鉄鋼、コンクリート要素を組み合わせたハイブリッド建設の採用
建設業者は、木材と鉄鋼、コンクリートを組み合わせたハイブリッド構造システムを採用しています。I-ジョイストはこれらのシステムに効率的に統合され、設計の柔軟性を提供します。このトレンドは、複雑な床スパンと軽量ソリューションを多層建物でサポートします。グローバルI-ジョイスト市場は、鉄鋼コネクタやモジュラーフロアと互換性のある製品を供給することで、ハイブリッド建設に適応しています。これにより、建設業者は耐火性や音響要件をより容易に満たすことができます。プロジェクトオーナーは、コスト、速度、構造性能のバランスを取るためにハイブリッドを使用します。I-ジョイストはまた、従来の鉄鋼重視の設計の炭素フットプリントを削減します。材料の混合により、木材中心の建物を超えた新しい用途が開かれます。
エンジニアードウッドフレーミングにおけるデジタル設計とプレハブ化の統合
建築情報モデリング(BIM)への移行は、エンジニアードウッドの採用をサポートします。I-ジョイストは、床レイアウトの最適化のためのソフトウェア主導の設計システムとよく連携します。建設業者はデジタルツールを使用して、廃棄物を削減し、精度を向上させ、現場での労働を効率化します。グローバルI-ジョイスト市場は、仕様と性能指標の標準化から利益を得ています。デジタル統合により、調達が迅速化され、効率的な荷重計算が可能になります。サプライヤーは、建築家や構造エンジニアが使用するデジタルライブラリと製品を一致させます。これにより、プレハブ業者は工場環境での組み立てを最小限の誤差で行うことができます。このデジタルトレンドは、工業化された建設形式でのエンジニアードウッドの使用事例を拡大します。
- 例えば、ウェアハウザーのJavelin®設計ソフトウェアは、主要なBIMワークフローと直接統合し、I-ジョイストやその他の構造部材の効率的な仕様をサポートするエンジニアードウッドコンポーネントライブラリを提供し、設計の精度を向上させ、手戻りを減少させます。
安全基準遵守のための耐火性および耐湿性コーティングの革新
規制機関は地域全体で防火基準を強化しています。メーカーは現在、保護コーティングや設計強化を施したI-ジョイストを提供しています。これには、住宅および商業コードでテストされた耐火フランジやウェブ処理が含まれます。グローバルI-ジョイスト市場は、難燃性、耐水性、カビ防止設計を革新し、地下室や多世帯住宅などのさまざまな環境での性能安定性を確保しています。建設業者は、追加の処理なしでコードを満たすために評価された製品を選択します。火災および湿気のアップグレードは、高リスク地域や都市のインフィルプロジェクトで市場を開拓します。これは、安全が重要な用途でのエンジニアードウッドへの信頼を強化します。
- 例えば、ヘキシオンのPRF(フェノール-レゾルシノールホルムアルデヒド)接着剤は、構造用木材製品のANSI A190.1基準を満たし、ASTM D2559耐水性分類を達成し、エンジニアードウッド用途での耐湿性能を向上させます。
プロジェクト固有の荷重およびスパン要件に合わせたジョイストの形状カスタマイズ
建築家やエンジニアは、プロジェクトの仕様に合わせたフレーミングコンポーネントを求めています。メーカーは現在、カスタム長さ、深さ、フランジ構成のI-ジョイストを提供しています。このトレンドは、商業建築におけるユニークなフロアプランや構造荷重をサポートします。グローバルI-ジョイスト市場は、現場での修正を減らす専門的なバリアントを提供するよう進化しています。これにより、設置速度が向上し、建設現場での廃棄物が最小限に抑えられます。建設業者は、エネルギー効率が高く、荷重に敏感な建物でより高い性能を達成します。ジョイストのカスタマイズは、構造の完全性を維持しながら設計の自由をサポートします。このトレンドは、最適化された使用のためのエンドプレートコネクタやスパンチャートの革新も促進します。
市場課題の分析
一部の地域におけるエンジニアードウッド建設の認知度不足とスキルギャップ
いくつかの発展途上国では、建設業者の慣れ親しんだ伝統的な無垢材が依然として主流です。I-ジョイストは、取り扱い、切断、設置の実践においてトレーニングが必要です。適切なトレーニングがなければ、建設業者は不適切な配置や構造的な失敗のリスクを負います。グローバルI-ジョイスト市場は、エンジニアードウッドに関する技術教育が弱い地域での導入が遅れています。ディストリビューターやメーカーは、スキルギャップを埋めるためにワークショップに投資することがよくあります。新しい市場では、よりアクセスしやすいまたは確立された材料と競争しなければなりません。認定インストーラーの必要性も、農村部や非公式住宅プロジェクトでの拡張性を制限します。この課題は、労働力のスキルアップにおける業界全体の協力を必要とします。
高い材料コストと価格変動が大規模採用に影響
エンジニアードウッド製品は、安定した木材供給チェーンと樹脂ベースのコンポーネントに依存しています。I-ジョイストの価格は、世界的な木材コストや樹脂の供給状況に伴って変動することがよくあります。グローバルI-ジョイスト市場は、世界的な原材料の変動の中で価格安定性を維持するのに苦労しています。厳しい予算の建設業者は、長期的な節約にもかかわらず、高コストの材料の採用をためらいます。天候、貿易政策、または輸送問題によるサプライチェーンの混乱は、納期に影響を与えます。競合する材料が低い初期コストを提供する場合、市場の成長は鈍化します。価格に敏感な地域は、エンジニアードオプションへの切り替えを遅らせます。メーカーは、調達戦略を改善し、ライフサイクルコストの利点を促進して、この障壁を緩和する必要があります。
市場機会
コードの進展による中層商業および教育施設への拡大
中層の商業および教育施設は、新しい建築基準の下で木材ベースの構造システムをますます許可しています。グローバルI-ジョイスト市場は、性能と安全基準を満たす製品でこれらのセグメントに参入できます。教育キャンパス、小売複合施設、オフィススペースは、炭素影響を減らすためにエンジニアードウッドを使用しています。これは、伝統的な住宅建設を超えた新たな需要を生み出します。建設業者は、迅速な設置とフロアプランの柔軟性のためにI-ジョイストを選択します。
災害に強く気候適応型の建設に対する需要の増加
気候関連の災害は、強度と材料の柔軟性を兼ね備えた構造物の需要を増加させています。I-ジョイストは、適切に設置されると地震や風に対する耐性を提供します。グローバルI-ジョイスト市場は、耐性建設基準を採用する地域で成長の余地があります。建設業者は、政府の耐性目標を満たすためにそのようなフレーミングを採用しています。これは、将来に備えた住宅および商業ソリューションをサポートします。
市場セグメンテーション分析:
製品別では、LVLフランジが、その高い強度、均一性、長いスパンをサポートする能力により支配しています。構造の完全性が重要なエンジニアードフローリングシステムで好まれています。ソリッドソーンフランジは、コストに敏感な住宅プロジェクトで依然として関連性があり、簡単な製造ニーズで十分な性能を提供します。グローバルI-ジョイスト市場は、多層および複合用途の建設でLVLフランジの好みが増加していることから利益を得ています。
用途別では、住宅建設が最大のシェアを占めており、北米やヨーロッパの一部で木造建築が広く使用されています。I-ジョイストは、新しい住宅開発やリモデリング活動での床や屋根のフレーミングに好まれています。商業セグメントは、建設業者が中層オフィス、学校、小売施設に木材を採用することで勢いを増しています。工業用途は限られていますが、成長しており、プレエンジニアード構造システムを使用する軽工業施設によって推進されています。
- 例えば、WeyerhaeuserのMicrollam® LVLは、グレードに応じて通常2,600 psiから2,900 psiの許容曲げ応力値で設計されており、これはほとんどの無垢材よりも大幅に高いです。このより高く、より均一な強度により、設計者はより長い、途切れのないスパンを指定し、構造部材を減らすことができます。
流通チャネル別では、大規模プロジェクトでは、契約者が長期的なサプライヤー契約を通じて大量に調達するため、直接販売が支配的です。ディストリビューターは地域の建設業者や契約者に在庫の柔軟性と地域サポートを提供します。オンライン販売は、技術仕様へのアクセスや価格比較を容易にするeコマースプラットフォームによって支えられ、小規模および中規模の建設業者を対象に着実に成長しています。グローバルI-ジョイスト市場は、住宅および商業セクター全体で進化する調達トレンドに合わせて流通モデルを調整し続けています。
- 例えば、BlueLinx Holdingsは、標準化されたI-ジョイストとエンジニアードウッドの在庫を備えた流通センターのネットワークを運営しており、プロジェクトスケジュールに迅速に対応できるようにしています。
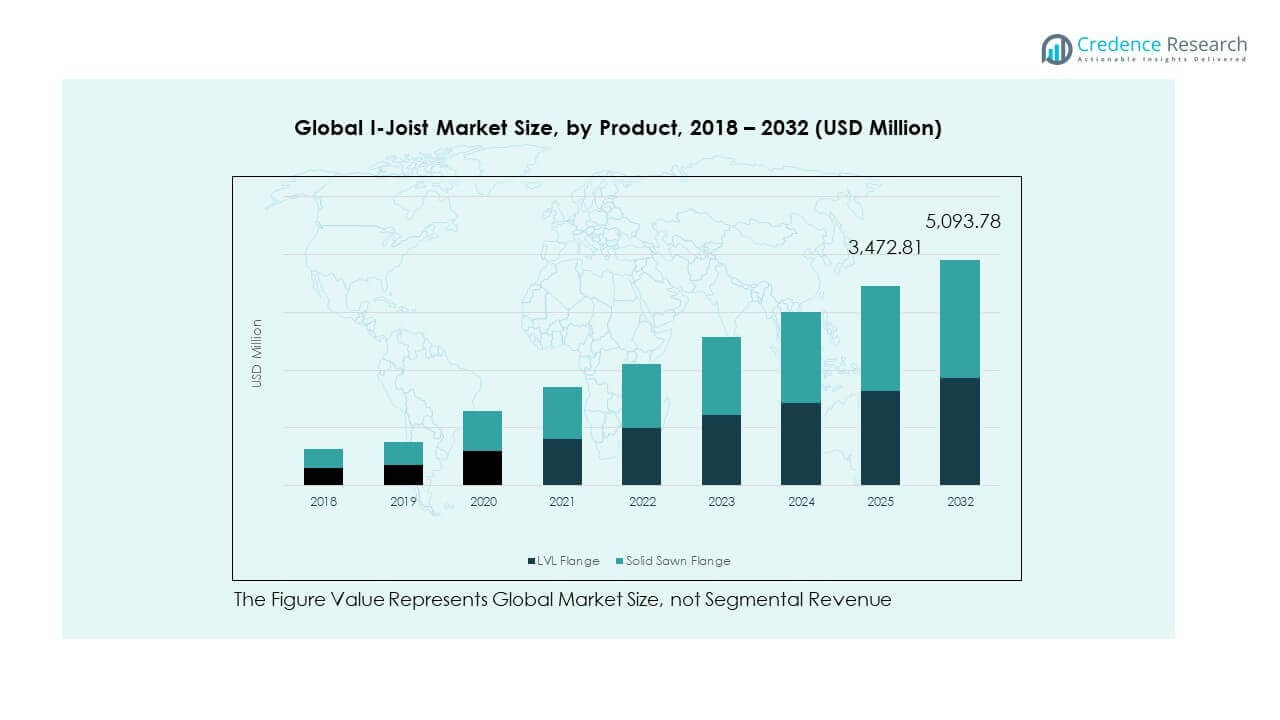
セグメンテーション:
製品セグメント別
- LVLフランジ
- 無垢材フランジ
用途セグメント別
- 住宅
- 商業
- 産業
流通チャネルセグメント別
- 直接販売
- ディストリビューター
- オンライン販売
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカ
北米のグローバルI-ジョイスト市場規模は、2018年に5億9,156万米ドルから2024年に7億8,506万米ドルと評価され、2032年までに12億1,690万米ドルに達すると予測されており、予測期間中のCAGRは5.7%です。北米は2024年に世界市場シェアの約23.8%を占めています。この地域は、一戸建て住宅、モジュラー建設、住宅改修における強い需要によりリードしています。広範な木造フレーム建設の実践が、米国とカナダでのI-ジョイストの高い採用を支えています。建設業者は、迅速性、コスト効率、コードに準拠したエンジニアードウッドシステムを優先します。好ましい建築基準、訓練を受けた労働力の利用可能性、確立された流通ネットワークから恩恵を受けています。住宅およびインフラに対する政府の支援も、一貫した需要に寄与しています。特に大規模な住宅開発において、直接販売が流通の風景を支配しています。米国は地域の成長の主要な貢献者であり続けています。
ヨーロッパ
ヨーロッパのグローバルI-ジョイスト市場規模は、2018年に6億6,104万米ドルから2024年に8億9,572万米ドルと評価され、2032年までに14億2,626万米ドルに達すると予測されており、予測期間中のCAGRは6.0%です。ヨーロッパは2024年に世界市場シェアの約27.1%を占めています。ドイツ、英国、フランスなどの国々が、グリーンビルディング基準とエネルギー効率の義務により需要をリードしています。建設業者は、熱絶縁効果、強度対重量比、寸法の一貫性のためにI-ジョイストを採用しています。新築および改修プロジェクトの両方で注目を集めています。伝統的な木材のコスト上昇が、エンジニアードオルタナティブへの徐々な移行を支えています。木造アパートや複合用途プロジェクトが採用を促進しています。ディストリビューターが地域供給において重要な役割を果たしています。西ヨーロッパが地域シェアを支配し、東ヨーロッパが新たな可能性を提供しています。
アジア太平洋
アジア太平洋のグローバルI-ジョイスト市場規模は、2018年に8億2,740万米ドルから2024年に10億7,482万米ドルと評価され、2032年までに16億8,553万米ドルに達すると予測されており、予測期間中のCAGRは5.8%です。アジア太平洋は2024年に世界市場シェアの約32.5%を占め、最大の地域貢献者となっています。中国、日本、オーストラリア、インドが、都市化、工業化、中層住宅の成長により需要をリードしています。I-ジョイストは、工場建設住宅、軽商業建設、持続可能なプロジェクトで地位を確立しています。日本では、木造アパートやエネルギー効率の高い建物で採用されています。エンジニアードウッドの構造的利点に対する認識の高まりから恩恵を受けています。政府は、迅速な住宅供給のための木材の革新を支援しています。国内製造と輸入が拡大する需要に対応しています。東南アジアは、建設が拡大するにつれて長期的な機会を提供します。
ラテンアメリカ
ラテンアメリカのグローバルI-ジョイスト市場規模は、2018年に2億6,941万米ドルから2024年に3億4,550万米ドルと評価され、2032年までに5億1,091万米ドルに達すると予測されており、予測期間中のCAGRは5.1%です。ラテンアメリカは2024年に世界市場シェアの約10.5%を占めています。ブラジルとメキシコが、中産階級の住宅需要の高まりとインフラプロジェクトの増加により採用をリードしています。I-ジョイストは、労働力の削減を助け、制約のある都市部でのモジュラー建設をサポートしています。地元の建設業者は、複数ユニットの建物の床および屋根システムに採用しています。輸入の増加と流通ネットワークの拡大から恩恵を受けています。木材価格の上昇が、特定の地域でエンジニアードオルタナティブの使用を促進しています。公共住宅プログラムと外国投資が建設活動を促進しています。限られた認識と技術訓練が短期的な障害となっています。
中東
中東のグローバルI-ジョイスト市場規模は、2018年に1億1946万米ドルから2024年には1億3412万米ドルと評価され、2032年までに1億5791万米ドルに達すると予想されており、予測期間中のCAGRは2.1%です。中東は2024年に世界市場シェアの約4.1%を占めています。エンジニアードウッドの採用は限られていますが、UAE、サウジアラビア、トルコで着実に成長しています。建設業者は、ヴィラの建設、モジュラー開発、環境に優しいパイロットプロジェクトでI-ジョイストを使用しています。スマートシティや観光インフラのオフサイト製造で注目を集めています。厳しい気候と防火要件が、処理済みおよび認定されたジョイストへの関心を高めています。供給は輸入が支配しており、国内メーカーはほとんどありません。建築基準はエンジニアードシステムをますます支持しています。政府支援の住宅プログラムで認知度と受容が高まっています。
アフリカ
アフリカのグローバルI-ジョイスト市場規模は、2018年に5498万米ドルから2024年には6829万米ドルと評価され、2032年までに9627万米ドルに達すると予想されており、予測期間中のCAGRは4.4%です。アフリカは2024年に世界市場シェアの約2.1%を占めています。南アフリカが採用をリードしており、エジプト、ケニア、ナイジェリアで軽量木材建築への関心が高まっています。グローバルI-ジョイスト市場は、モジュラー学校、診療所、中所得者向け住宅で初期段階の機会を見出しています。建設業者は迅速な建設のためにコスト効率が高く軽量な材料を求めています。これは、スキル不足に対処し、低インフラ地域での建設品質を向上させるのに役立ちます。地域の成長は、貿易アクセスと政府主導の建築イニシアチブに依存しています。エンジニアードウッドソリューションの認知度は限られていますが、パートナーシップやパイロットプロジェクトを通じて改善されています。輸入依存と分散した流通が短期的な課題となっています。
主要プレイヤー分析:
- Weyerhaeuser Company
- Georgia-Pacific LLC
- Boise Cascade Company
- Katerra Inc.
- Trimjoist Corporation
- Roseburg Forest Products Co.
- Hexion Inc.
- Canfor Corporation
- West Fraser Timber Co. Ltd.
- Structurlam Mass Timber Corporation
- その他の主要プレイヤー
競争分析:
グローバルI-ジョイスト市場は、製品の品質、価格、流通範囲で競争する確立された木材生産者、エンジニアードウッドの専門家、統合された森林製品会社の混合を特徴としています。Weyerhaeuser CompanyやGeorgia-Pacific LLCのような主要プレイヤーは、幅広い製品ポートフォリオと深いディーラーネットワークでリードしています。Boise Cascade CompanyやWest Fraser Timber Co. Ltd.は、地域の建築基準を満たす性能認定されたI-ジョイストを提供することで競争しています。Trimjoist CorporationやStructurlam Mass Timber Corporationのような小規模企業は、ニッチな製品バリエーションやカスタムソリューションを通じて差別化しています。商業プロジェクトを引き付けるために、防火設計や耐湿設計の革新を推進しています。競合他社は、アジア太平洋やヨーロッパでの需要増加に対応するために地域拡大に投資しています。ディストリビューターとの戦略的パートナーシップや直接販売契約が市場浸透を強化しています。原材料コストの変動性により、価格競争は依然として激しいです。ブランドの評判とアフターセールステクニカルサポートも購入者の好みに影響を与えます。市場は、効率的なサプライチェーンと品質保証プロセスを持つ企業を好みます。
最近の展開:
- 2025年11月、Boise Cascadeはマサチューセッツ州の建材ディストリビューターであるHolden Humphreyを買収する契約を締結し、2025年12月14日に取引を完了しました。この買収により、Boise Cascadeの米国北東部における流通ネットワークが強化され、I-ジョイスト製品の到達範囲が拡大する可能性があります。
- 2024年11月、Weyerhaeuser Companyは、約5億ドルを投資して新しい最先端のTimberStrand®施設を建設し、I-ジョイストのような関連構造部品の容量を強化して、エンジニアードウッド製品のポートフォリオを拡大する計画を発表しました。
レポートのカバレッジ:
この調査レポートは、製品セグメント、アプリケーションセグメント、流通チャネルセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーについて、その事業概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 世界のI-ジョイスト市場は、持続的な住宅建設と安定した住宅交換サイクルから恩恵を受けるでしょう。
- 建設業者が材料効率と構造の一貫性を優先するため、エンジニアードウッドの採用が増加します。
- プレハブおよびモジュラー建設方法が、標準化されたI-ジョイストソリューションの需要を拡大します。
- 持続可能性の目標が、資源効率の高い木製品の選好を強化し、無垢材よりも優先されます。
- 商業および公共施設の建物が、従来の住宅プロジェクトを超えた新しい使用ケースを生み出します。
- より厳しい建築規制により、防火および耐湿性のあるI-ジョイストが注目を集めます。
- デジタル設計ツールが仕様の精度を向上させ、現場での材料廃棄を削減します。
- アジア太平洋地域は、都市の拡大と住宅プログラムにより、主要な成長エンジンであり続けます。
- 流通戦略は、オンラインおよびハイブリッド調達モデルの強化により進化します。
- 競争の激化が、メーカーに供給の信頼性と技術サポートサービスの改善を促します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルIジョイスト市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、グローバルIジョイスト市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたグローバルIジョイスト市場のセグメントはどれですか?
グローバルIジョイスト市場の成長を促進している主な要因は何ですか?
グローバルIジョイスト市場の主要企業はどこですか?
2024年にグローバルIジョイスト市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 I型ジョイスト市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のI型ジョイスト市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,303.5 million → 2032: USD 5,093.8 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 I型ジョイスト市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. I型ジョイスト市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるI型ジョイスト市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 I型ジョイスト市場市場の成長要因
- 3.3 I型ジョイスト市場市場の抑制要因および課題
- 3.4 I型ジョイスト市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 I型ジョイスト市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 I型ジョイスト市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、I型ジョイスト市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 I型ジョイスト市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. I型ジョイスト市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はI型ジョイスト市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 I型ジョイスト市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 I型ジョイスト市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 I型ジョイスト市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 I型ジョイスト市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新I型ジョイスト市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のI型ジョイスト市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のI型ジョイスト市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のI型ジョイスト市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のI型ジョイスト市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのI型ジョイスト市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のI型ジョイスト市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのI型ジョイスト市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. I型ジョイスト市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
