
建物一体型太陽光発電(BIPV)市場概要:
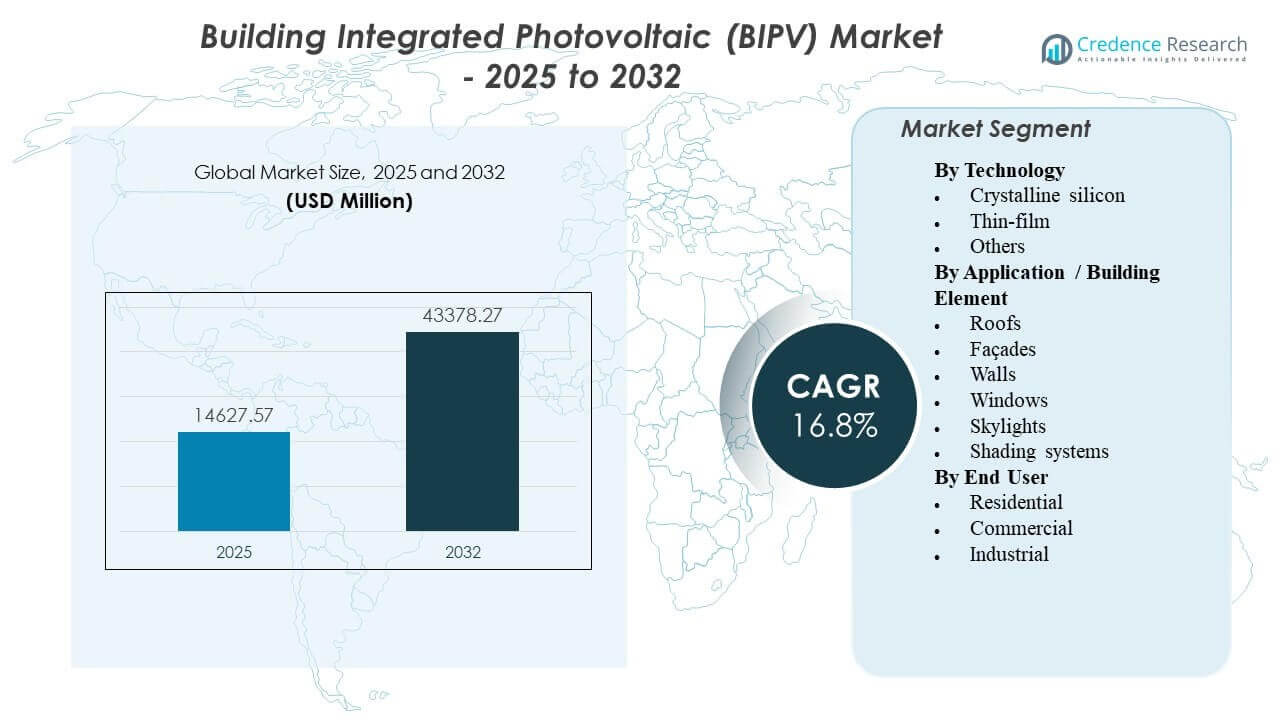
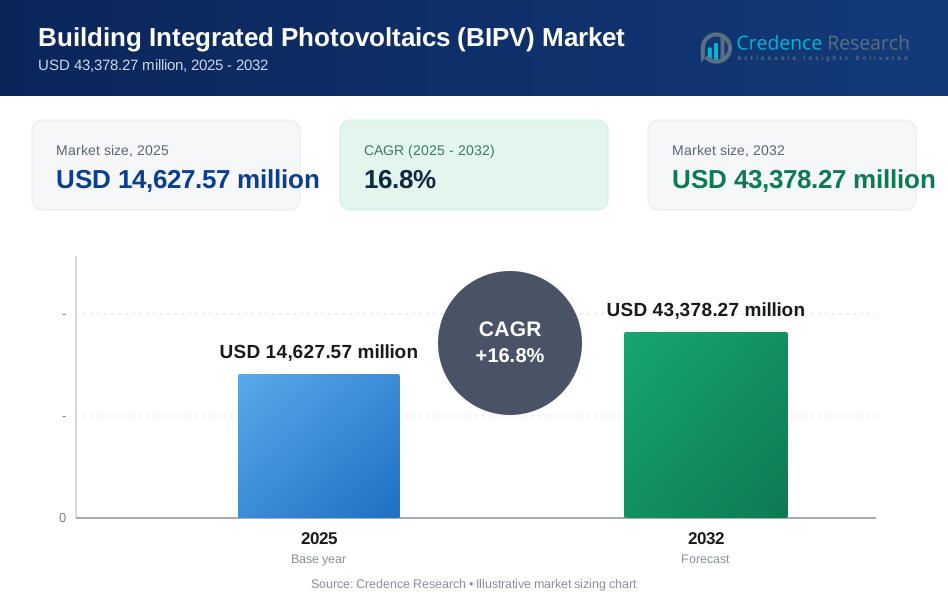
世界の建物一体型太陽光発電(BIPV)市場の規模は、2025年に146億2757万米ドルと推定され、2032年までに433億7827万米ドルに達すると予想されており、2025年から2032年にかけて年平均成長率(CAGR)16.8%で成長します。成長は主に、より厳格な建築エネルギーコードとネットゼロ建築目標によって推進されており、開発者は屋根、ファサード、ガラスに現地発電を統合するよう促されています。需要はまた、製品の美観の向上と、プレミアムな住宅および商業プロジェクトにおける統合された太陽光建材の広範な利用可能性によって支えられています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 建物一体型太陽光発電(BIPV)市場規模 2025 | USD 14,627.57 million |
| 建物一体型太陽光発電(BIPV)市場、CAGR | 16.8% |
| 建物一体型太陽光発電(BIPV)市場規模 2032 | USD 43,378.27 million |
主要な市場動向と洞察
- 建物一体型太陽光発電(BIPV)市場は、2025年から2032年にかけて年平均成長率(CAGR)8%で拡大しています。
- ヨーロッパは、2025年に9%の最大の地域シェアを占め、グリーンビルディングの採用の強化と建物の脱炭素化に対する規制圧力によって支えられています。
- 結晶シリコンは、2025年に9%のシェアを持ち、建物の外装における効率主導のプロジェクト選択を反映して、依然として主要な技術です。
- 屋根は、2025年に8%のシェアを持つ最大の建物要素アプリケーションを表しており、使用可能な表面積と新築および改修における簡単な統合によって支えられています。
- 商業エンドユーザーは、2025年に1%のシェアを持ち、より大きなプロジェクトサイズ、ESG関連の調達、および建物のパフォーマンスベンチマークによって推進されています。
セグメント分析
建物一体型太陽光発電(BIPV)市場は、追加の屋上PVから、構造的または建築的機能と電力生成を組み合わせた統合された建物外装ソリューションへのシフトによって形成されています。開発者や資産所有者は、エネルギーパフォーマンス基準の遵守を支援し、運用排出量を削減し、建物の価値提案を向上させるデザイン主導のエネルギー資産としてBIPVをますます評価しています。調達決定は、エネルギー収量に加えて、美観、耐久性、保証の強さ、統合の複雑さを頻繁に考慮しています。
技術の選択は、銀行の信頼性と性能の信頼性によって導かれ、ほとんどのプロジェクトは実証済みのモジュール効率と予測可能なライフサイクル出力を優先しています。屋根主導の展開は、特に商業ビルが電力網の電力使用量の測定可能な削減を目指す場合、規模と簡素化された統合を提供するため、短期的なボリュームを支配しています。エンドユーザーの採用は商業ビルで最も強く、より大きな負荷プロファイル、集中化された意思決定、持続可能性報告要件を通じて回収経路が明確です。
技術別インサイト
結晶シリコンは2025年に68.9%の最大シェアを占めました。結晶シリコンのリーダーシップは、より高い変換効率と成熟したサプライチェーンによってプロジェクトの性能リスクを低減することに支えられています。多くの建物外皮プロジェクトは、信頼できる収量、長い耐用年数、標準化された設置エコシステムを優先しており、これが結晶シリコン形式を支持しています。薄膜ソリューションはデザインの柔軟性と軽量アプリケーションにおいて依然として関連性がありますが、収量重視の屋根およびファサード統合には結晶シリコンが好まれています。
用途別/建築要素別インサイト
屋根は2025年に65.8%の最大シェアを占めました。屋根の表面は通常、ファサードやガラス要素と比較して最も利用可能な面積と簡単な建設経路を提供し、新築および改修の両方での採用をサポートしています。屋根統合型BIPVは、昼間の発電を吸収できる商業ビルでの自家消費戦略ともよく一致します。ファサード、窓、天窓、日よけシステムは建築の差別化を通じて成長しますが、これらの要素は通常、より高いエンジニアリング調整とカスタマイズされた仕様を必要とします。
エンドユーザー別インサイト
商業は2025年に53.1%の最大シェアを占めました。商業採用は、より大規模なプロジェクトスケール、構造化された資本計画、建物のエネルギー性能改善を文書化する圧力の強化から利益を得ています。多くの商業展開は、BIPVをエネルギー管理のアップグレードと組み合わせて、運用排出量の測定可能な削減を示しています。住宅需要は高級住宅プロジェクトとインセンティブ駆動の採用によって支えられていますが、産業の取り込みはより選択的で、適切な外皮と高いエネルギー強度を持つサイトに集中しています。
建物統合型太陽光発電(BIPV)市場の推進要因
建物の脱炭素化義務とエネルギー性能規制
建物のエネルギーコードと炭素削減要件は、開発者をコンプライアンス計画の一環として外皮統合型再生可能エネルギーに向かわせています。BIPVは追加の土地面積を必要とせずに現地発電をサポートし、密集した都市環境での採用を関連性のあるものにします。ネットゼロおよび準ゼロエネルギー建物の目標は、年間エネルギーバランスに貢献する統合ソリューションの価値を高めます。公共部門の調達とグリーンビルディング認証要件は、新しいプロジェクトでのBIPV仕様をさらに強化します。
- 例えば、フランスのペルピニャン・サン=シャルル果物物流倉庫は、約7ヘクタールの屋根に約97,000枚のソーラーシングルを統合し、年間約10.7 GWhの電力を生成する約11 MWのBIPVシステムを構築しました。これは、フランスの建物エネルギー規制の下で現地の脱炭素化目標を直接支援しています。
商業的持続可能性の高まりとESG関連の投資
企業の持続可能性目標は、特にオフィス、小売、公共施設の建物で、建物レベルの行動にますます反映されています。BIPVは、グリーンリースのポジショニングとテナントの好みを強化できる、目に見える測定可能な脱炭素化の道筋を提供します。ポートフォリオ所有者はまた、現地での発電を利用して電力価格の変動に対するリスクを軽減し、エネルギーの回復力計画を強化しています。低炭素建物を支持する資金調達フレームワークは、統合PV設置のプロジェクト経済性を改善することができます。
PV建材の進歩と建築的受容の向上
PVガラス、ファサードモジュール、軽量ソリューションの製品革新は、設計の柔軟性を向上させ、美的障壁を低減します。より良い統合アプローチは、システムの複雑さを軽減し、建築家が建物の外装パッケージ内でPVを指定するのを助けます。耐久性とシステム保証の改善は、開発者や所有者の間での信頼を高めます。設置された参考事例が増えるにつれ、市場はより迅速な仕様サイクルと設計およびエンジニアリング関係者の間での広範な認識の恩恵を受けます。
- 例えば、IEA PVPSによって記録されたカラードBIPVファサードモジュールを使用した改修プロジェクトは、標準モジュールと比較して約35%の性能損失を受け入れ、視覚的品質の向上を交換条件としました。これは、新しい材料が美学と定量化されたエネルギー出力をどのようにバランスさせるかを示しています。
都市化と新築および高級改修の成長
新築と深い改修活動は、統合された外装材料を採用する自然な意思決定ポイントを生み出します。BIPVは、屋根の交換、ファサードの改修、ガラスのアップグレード時にますます考慮されており、増分統合コストを最適化することができます。都市密度は、建物の外装を超えた追加のフットプリントなしで電力を生成するソリューションを支持します。高級住宅および商業プロジェクトも、BIPVを使用して建築を差別化し、エネルギーパフォーマンスの成果をサポートします。
建物統合型太陽光発電(BIPV)市場の課題
BIPVプロジェクトは、特にファサードやガラスの統合において、従来の屋上PVよりも高い初期費用と複雑な設計調整に直面することがよくあります。建物の外装統合は、建築家、ファサード請負業者、電気チーム、許可当局の間での調整を必要とし、タイムラインを延ばし、実行リスクを高める可能性があります。製品の標準化は地域によって不均一であり、地域のコードの違いが仕様の摩擦を引き起こすことがあります。これらの要因は、プロジェクト関係者が短期間の納品を優先する場合、採用を遅らせる可能性があります。
- 例えば、シドニーのアトラシアン本社のOnyx SolarのBIPVガラスは、1,800枚のカスタムソーラーガラスルーバーを統合しており、それぞれが28の単結晶セルを備え、1ユニットあたり138 Wpを生産し、合計で247 kWpを達成しています。
供給チェーンと設置業者の準備状況も、特に訓練されたパートナーと特別な設置方法を必要とする特殊なガラスやファサード製品において、展開を制約する可能性があります。建物の設計によって向きや日陰が大きく異なるため、性能の期待値を管理する必要があります。複数の請負業者間でのメンテナンス計画と保証の調整は、明確な責任のマッピングがないと複雑になる可能性があります。これらの問題は、プレミアムプロジェクトや高度に調整された商業建築以外での採用を制限する可能性があります。
建物統合型太陽光発電(BIPV)の市場動向と機会
統合型ソーラーファサードとPVガラスは、美観とエネルギー生成を組み合わせた多機能建材を求める建築家の間で注目を集めています。透明および半透明のソリューションは、屋根以外の表面を拡張し、大規模なファサードエリアを持つ商業ビルでの展開をサポートします。製品のモジュール性とカスタマイズオプションは、多様な建物設計に対する仕様準備を向上させます。これらの進歩は、設計サポートと予測可能な性能モデリングを提供できるソリューションプロバイダーにとっての機会を生み出します。
- 例えば、ニューヨークのソレール住宅タワーは、単結晶シリコンウェーハを使用したファサードBIPVアレイを統合しており、置き換えたクラッディングを考慮した場合のエネルギー回収期間は0.8年、従来のウェーハ仮定では3.8年を達成し、建築統合と定量化されたライフサイクル効率の両方を示しています。
パートナーシップ駆動の市場参入モデルも拡大しており、PVイノベーター、ファサードシステムプロバイダー、大規模建設供給チェーン間の協力が進んでいます。このようなパートナーシップは、プロジェクトパイプラインへのアクセスを改善し、建設主導の調達における顧客獲得の障壁を減少させます。エネルギー管理システムや建物性能分析と統合されたソリューションの需要も増加しています。この傾向は、製品、統合サービス、長期的な性能保証を組み合わせた高付加価値の提供をサポートします。
地域別インサイト
北米
北米は2025年にBIPV市場の22.9%を占め、商業ビルでの採用が強化され、持続可能性目標やエネルギーレジリエンス計画が投資決定に影響を与えています。開発者は、特にプレミアムオフィス、小売、教育機関のプロジェクトにおいて、屋根の交換や高性能な改修サイクル中にエンベロープ統合型ソーラーをますます評価しています。グリーンビルディング設計会社、エネルギーサービスパートナー、専門の設置業者の存在が増加しており、採用が強化されています。全体として、商業展開での牽引力が最も強く、高所得の住宅セグメントでの選択的な浸透があります。
ヨーロッパ
ヨーロッパは2025年に世界のBIPV市場で40.9%のシェアを占め、高いグリーンビルディングの浸透と建物のエネルギー性能を向上させるための厳しい政策圧力によって牽引されました。開発者はより頻繁に建物の外装をエネルギー資産として扱い、新築および大規模改修の両方で屋根やファサードシステムにBIPVを統合することをサポートしています。建築家、ファサード専門家、製品供給者の成熟したエコシステムが仕様の準備性と実行の一貫性を向上させます。これらの条件は、商業ビルや公共部門のインフラ全体での広範な採用を支えています。
アジア太平洋
アジア太平洋は2025年に市場の26.1%を占め、主要都市での高い建設活動とエネルギー効率の高い建物設計の採用の増加によって支えられています。大規模な商業開発は、統合PV展開の実現可能性を向上させる広範な屋根およびファサードの表面積を提供します。地域の製造深度は、複数のPVフォーマットおよび建材構成にわたる製品の入手可能性を強化し、価格性能の競争力をサポートします。成長は、統合された持続可能性機能を優先するスマートシティおよびグリーンインフラプログラムによってさらに強化されます。
ラテンアメリカ
ラテンアメリカは2025年にBIPV市場の5.4%を占め、プレミアム商業および機関プロジェクトに集中した選択的な採用を反映しています。多くの市場では、従来の屋上PVがコストとシンプルさの点で好まれる選択肢であり、デザイン主導の建築以外でのBIPVの採用を制限しています。しかし、旗艦グリーンビルディング開発と高い日射量の都市回廊は、統合された屋根およびファサードソリューションに対する漸進的な需要をサポートしています。BIPVが改修サイクルや建材の交換決定と一致する場合、浸透が改善されます。
中東・アフリカ
中東・アフリカは2025年に市場の4.7%を占め、美観と持続可能性の位置付けが重要なランドマーク商業プロジェクトや高視認性の開発に集中して展開されています。高い太陽資源は強力な発電ポテンシャルをサポートしますが、採用はより高いソリューションコスト、専門的な設置ニーズ、プロジェクト間の標準化の限界によって制約されています。市場の進展は、ファサード請負業者、デザイナー、資格のある供給者の間でのエコシステムのさらなる発展に依存しています。統合PV材料がより標準化され、主流プロジェクトの調達が容易になるにつれて、より広範な採用が期待されます。
競争環境
建物統合型太陽光発電(BIPV)市場の競争は、PVガラス、ファサード統合システム、軽量薄膜フォーマット、統合屋根ソリューションにおける製品差別化によって推進されています。市場参加者は、効率、美観、耐久性、建築家やファサード請負業者への統合サポートで競争しています。商業的成功はしばしば、建築コードの適合性、保証の強さ、モデリングと設置ガイダンスを通じて予測可能な性能を提供する能力に依存します。建設供給チェーンや設計会社とのパートナーシップは、展開の拡大にとって重要です。
AGC Inc.は、ファサードとガラス主導のBIPV経路に沿った建築用ガラスの能力を中心に位置しています。建築用ガラスにPV機能を統合する製品開発と協力モデルは、エネルギーを生成するエンベロープを求める設計者の採用障壁を減らすことができます。建材の流通力とファサード関係者との関係は、プロジェクトの仕様と実行の一貫性を向上させることができます。このような能力は、性能、美観、コンプライアンス要件が収束するデザイン主導の商業プロジェクトへの参加をサポートします。
業界の研究と成長レポートには、市場の競争環境の詳細な分析と主要企業に関する情報が含まれています:
- AGC Inc.
- SolarWindow Technologies, Inc.
- Hanergy Mobile Energy Holding Group Limited
- Heliatek GmbH
- Tesla Inc.
- Ascent Solar Technologies, Inc.
- Onyx Solar
- SoliTek UAB
- Mitrex Integrated Solar Technology Inc.
- ML System
- Dyesol
- SolTech Energy
企業の質的および量的分析が行われており、クライアントが広範なビジネス環境と主要業界プレーヤーの強みと弱みを理解するのに役立ちます。データは質的に分析され、企業をピュアプレイ、カテゴリー集中、業界集中、多角化として分類し、量的に分析して企業を支配的、リーディング、強力、暫定的、弱いと分類します。
最近の動向
- 2025年10月、ムンバイを拠点とするAelius Turbinaは、ソーラールーフタイル、フロアタイル、ファサードパネルを含むBIPV製品の製造への拡大を発表し、統合型ソーラービルディング材料の需要増加を支えるために、2026年1月に専用のBIPV製造施設を開設する計画を立てました。
- 2025年6月、Kameleon Solarはインドを拠点とするNithin Sai Renewables Pvt. Ltd.と提携し、KameleonのBIPVソリューションをインド市場に拡大することを発表しました。この協力は、統合型ソーラーファサードやその他の建築的に統合されたPV製品の展開を促進することに焦点を当てています。
- 2024年7月、LONGi Green Energy Technology Co. Ltd.はKingspanと戦略的パートナーシップを結び、統合型BIPVおよび建物適用PV(BAPV)システムで協力し、LONGiの高効率ソーラー技術とKingspanの建物エンベロープの専門知識を組み合わせ、ネットゼロエネルギービルディングのためのテスト済みソリューションを提供します。
レポートの範囲
| レポート属性 | 詳細 |
| 2025年の市場規模価値 | USD 14,627.57百万 |
| 2032年の収益予測 | USD 43,378.27百万 |
| 成長率 (CAGR) | 16.8% (2025–2032) |
| 基準年 | 2025 |
| 予測期間 | 2026–2032 |
| 定量単位 | USD百万 |
| カバーされるセグメント | 技術の展望による: 結晶シリコン、薄膜、その他; アプリケーション / 建物要素の展望による: 屋根、ファサード、壁、窓、天窓、遮光システム; エンドユーザーの展望による: 住宅、商業、工業 |
| 地域的範囲 | 北アメリカ、ヨーロッパ、アジア太平洋、ラテンアメリカ、中東およびアフリカ |
| プロファイルされた主要企業 | AGC Inc., SolarWindow Technologies, Inc., Hanergy Mobile Energy Holding Group Limited, Heliatek GmbH, Tesla Inc., Ascent Solar Technologies, Inc., Onyx Solar, SoliTek UAB, Mitrex Integrated Solar Technology Inc., ML System, Dyesol, SolTech Energy |
| ページ数 | 328 |
セグメンテーション
技術による
- 結晶シリコン
- 薄膜
- その他
用途/建築要素別
- 屋根
- ファサード
- 壁
- 窓
- 天窓
- 遮光システム
エンドユーザー別
- 住宅用
- 商業用
- 産業用
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
2025年の建物統合型太陽光発電(BIPV)市場の市場規模はどのくらいで、2032年の予測はどうなっていますか?
2025年から2032年までの建物統合型太陽光発電(BIPV)市場のCAGRはどのくらいですか?
どの技術セグメントが建物統合型太陽光発電(BIPV)市場をリードしていますか?
建物統合型太陽光発電(BIPV)市場の成長を促進する主要な要因は何ですか?
建物統合型太陽光発電(BIPV)市場でプロフィールが紹介されている企業はどれですか?
どの地域が建築統合型太陽光発電(BIPV)市場をリードしていますか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 建物一体型太陽光発電(BIPV)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2025、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の建物一体型太陽光発電(BIPV)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2025)および予測(2025-2032) (2025: USD 14,627.57 million → 2032: USD 43,378.27 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 建物一体型太陽光発電(BIPV)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2025年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2025年
- 2.3.2 数量シェア上位10社 – 2025年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 建物一体型太陽光発電(BIPV)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における建物一体型太陽光発電(BIPV)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 建物一体型太陽光発電(BIPV)市場市場の成長要因
- 3.3 建物一体型太陽光発電(BIPV)市場市場の抑制要因および課題
- 3.4 建物一体型太陽光発電(BIPV)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 建物一体型太陽光発電(BIPV)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 建物一体型太陽光発電(BIPV)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、建物一体型太陽光発電(BIPV)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 建物一体型太陽光発電(BIPV)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 建物一体型太陽光発電(BIPV)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2025)
- 5.1.2 国別世界輸出数量(2025)
- 5.1.3 国別世界輸入金額(2025)
- 5.1.4 国別世界輸入数量(2025)
- 5.1.5 国別純貿易収支(2025)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2025)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は建物一体型太陽光発電(BIPV)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 建物一体型太陽光発電(BIPV)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2025年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 建物一体型太陽光発電(BIPV)市場市場シェア分析 – 2025年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2025年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 建物一体型太陽光発電(BIPV)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 建物一体型太陽光発電(BIPV)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新建物一体型太陽光発電(BIPV)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の建物一体型太陽光発電(BIPV)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2025年・2032年)
- 7.1.2 チャネル構成比の推移(2025-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の建物一体型太陽光発電(BIPV)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の建物一体型太陽光発電(BIPV)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の建物一体型太陽光発電(BIPV)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの建物一体型太陽光発電(BIPV)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の建物一体型太陽光発電(BIPV)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの建物一体型太陽光発電(BIPV)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 建物一体型太陽光発電(BIPV)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
