
市場概要
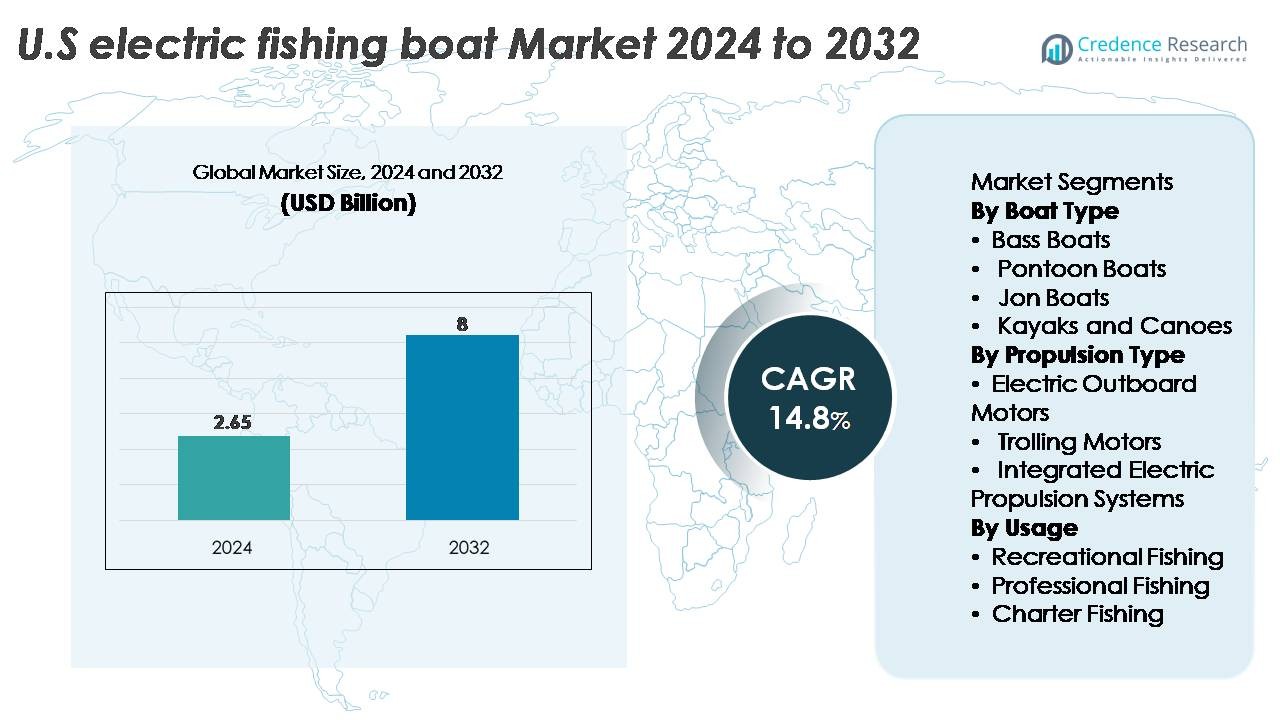
米国の電動釣りボート市場は2024年に26.5億米ドルと評価され、2032年までに80億米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)14.8%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 米国電動釣りボート市場規模 2024 | 26.5億米ドル |
| 米国電動釣りボート市場、CAGR | 14.8% |
| 米国電動釣りボート市場規模 2032 | 80億米ドル |
米国の電動釣りボート市場は、Greenline Yachts、Aquawatt Green Marine Technologies、Boesch Motorboote AG、ヤマハ発動機株式会社、Echandia Group AB、X Shore、Corvus Energy、Learboats USA, Inc.、Grove Boats SA、Torqeedo GmbHなど、多様な主要メーカーと技術革新者によって形成されています。これらの企業は、高効率の電動船外機、長距離バッテリーシステム、淡水釣り用に設計された軽量船体デザインの進歩を通じて競争しています。地域的には、中西部が33%のシェアで市場をリードしており、密集した淡水生態系と強いレクリエーション釣りの参加によって推進されており、湖、貯水池、規制された水路全体での採用が拡大している南部と北東部がそれに続いています。
市場の洞察
- 米国の電動釣りボート市場は2024年に26.5億米ドルに達し、2032年までに80億米ドルに達すると予測されており、レクリエーションと環境に優しいボートの採用が増加することにより14.8%のCAGRを反映しています。
- 市場の強力な推進要因には、静かで排出ガスのない推進力の需要の増加、淡水釣りの参加の拡大、推力、航続距離、効率を向上させる電動アウトボードとリチウムベースのバッテリーシステムの急速な進歩が含まれます。
- 主要なトレンドは、軽量複合船体、スマートナビゲーションの統合、テレマティクスベースのエネルギーモニタリング、バスボート、ポンツーン、カヤック、ジョンボート全体でのモジュラー電動プラットフォームの採用の増加に集中しており、バスボートが最大のセグメントシェアを持っています。
- 競争の激化は、Torqeedo GmbH、ヤマハ発動機株式会社、X Shore、Aquawatt、Greenline Yachtsなどが高性能モーター、プレミアム電動モデル、統合推進システムを拡大する中で増加していますが、高額なバッテリーとシステムの初期費用が制約となっています。
- 地域的には、中西部が33%のシェアでトップを占め、南部が28%、北東部が24%、西部が15%と続いており、湖の密度、規制、釣り文化の違いを反映しています。
市場セグメンテーション分析:
ボートタイプ別
バスボートは、米国の電動釣りボート市場で支配的なサブセグメントを表しており、淡水スポーツフィッシングトーナメントやレクリエーション釣りで広く使用されているため、最大のシェアを占めています。そのコンパクトな船体、浅瀬での操作性、高推力電動アウトボードとの互換性が、精密さとステルスを求める釣り人にとって好まれる選択肢となっています。ポンツーンボートはその広々としたレイアウトのため、家族向けの釣りで人気を集め続けており、一方でジョンボートと電動カヤックは、携帯性と低メンテナンスの操作を重視する予算重視および環境重視のユーザーの間で着実に成長しています。
- 例えば、「TorqeedoのCruise 12.0 R電動アウトボードは、12 kWの連続出力を提供し、25馬力の内燃エンジンに匹敵する推力を生み出す高効率モーターであり、ディンギー、12トンまでのセイルボート、一般的なモーターボートを含むさまざまな船舶で人気のある電動モーターの選択肢です。」
推進タイプ別
電動アウトボードモーターは、その高い推力容量、拡張された航続距離、バスやポンツーンモデルなどの大型釣りボートに適していることから、支配的な市場シェアを保持しています。最近の技術的改善には、長寿命のリン酸鉄リチウムバッテリーや高効率のブラシレスモーターが含まれており、レクリエーションおよびプロフェッショナルの両方のフリートでの採用を強化しています。トローリングモーターは、淡水釣り中の正確な低速操作に不可欠であり、スポーツフィッシャーマンの間で強い浸透を維持しています。統合電動推進システムは、シームレスな電力管理と静かな操作を提供するプレミアムセグメントとして登場しており、特にエコツーリズムや特殊釣り用途に魅力的です。
- 例えば、ヤマハのHARMOシステムは、3.7 kWのリムドライブ電動モーターを使用し、140度のアーティキュレーションを提供するステアリングユニットと組み合わせて、スムーズで正確な低速ナビゲーションを可能にします。このセットアップは、マリーナや制御された操作が重要な淡水ゾーンでの静かな操作をサポートします。
使用用途別
レクリエーション釣りは最大の使用セグメントであり、淡水釣りへの参加の増加、湖へのアクセス施設の拡大、静かで排出ガスのないボートへの消費者の関心の高まりのおかげで、支配的な市場シェアを獲得しています。電動推進の低い運用コストと最小限のメンテナンスは、趣味の釣り人や家族の間での採用をさらに加速させます。プロの釣りでは、燃焼エンジンに制限がある規制された湖での採用が安定しており、チャーター釣り業者は燃料費を削減し、持続可能性を重視する観光客にアピールする静かで環境に優しいツアーを提供するために、電動ボートをますます導入しています。
主要な成長ドライバー
環境に優しく低排出の釣り船の需要の増加
環境意識の高まりと地元の水路規制の厳格化により、米国全体でガソリン駆動のボートから電動釣り船への移行が加速しています。釣り人は、魚の生息地を乱さないため、また保護された湖や貯水池での燃焼エンジンの制限に従うために、静かで排出ガスのない運転をますます好むようになっています。州の機関は、クリーンなレクリエーションボートを支援するインセンティブを拡大しており、メーカーはトルクの向上、長い運転時間、迅速な充電を実現する高効率の電動パワートレインを導入しています。リチウムベースのバッテリーシステムの採用が進むことで、重量配分、安全性、エネルギー密度が向上し、航続距離の不安なく長時間の釣り旅行が可能になります。エコツーリズムの拡大と全国的なアウトドアレクリエーションの参加の強化に伴い、電動釣りボートはカジュアルな釣り人と専念する釣り人の両方に広く受け入れられるようになっています。持続可能性への累積的な推進力は、電動プラットフォームを従来のガソリン駆動船に対する実用的で準拠した、将来に備えた代替手段として強化し続けています。
· 例えば、X ShoreのEelex 8000は126 kWhのバッテリーと170 kWの電動モーターを備え、約5~7ノットの低速変位速度で最大100海里の航続距離を提供します。この設計は、持続可能なボートを求める釣り人やレクリエーションユーザーにアピールする静かで低排出の運転をサポートします。
電動推進技術とバッテリーシステムの進歩
電動推進システムの急速な革新は市場拡大の主要な触媒となっており、メーカーはブラシレスモーター、水力学的プロペラ設計、デジタル制御の電力管理システムに大規模な投資を行っています。現代の電動船外機は、より高い推力レベル、改善された加速、より大きな耐久性を提供し、バスボートやポンツーンボートなどの大型船クラスに適しています。バッテリー技術の並行した進歩、特にリチウム鉄リン酸(LFP)とニッケルマンガンコバルト(NMC)化学は、サイクル寿命の延長、安全性の向上、充電時間の短縮を提供します。統合されたオンボードエネルギーモニタリングインターフェースにより、釣り人は消費をリアルタイムで追跡し、長時間の淡水旅行中のパフォーマンスを最適化できます。さらに、マリーナやレクリエーション湖での海洋充電インフラの拡大により、燃料補給の制限が軽減され、より広範な採用がサポートされます。これらの技術が成熟するにつれて、電動釣りボートは、従来の内燃機関の代替品と同等、場合によってはそれを上回る性能を達成します。
- 例えば、TorqeedoのDeep Blue 50R船外機は、50 kWの連続電力を提供し、3,000回以上のフル充電サイクルを想定した40 kWhのBMW iバッテリーモジュールを統合しています。この組み合わせは、電動釣り船やレクリエーションボートにおいて、実証済みの耐久性と強力なエネルギー貯蔵性能を提供します。
レクリエーション釣りの参加拡大とライフスタイル志向のボート
米国でのレクリエーション釣りの人気の高まりは、特に若い世代が釣りコミュニティに参加し、環境に配慮したアウトドア活動を重視する中で、電動船舶の採用を強く支持しています。電動釣り船は、低騒音、低メンテナンス、使いやすい操作性を求めるライフスタイルの好みに合致し、初めての購入者や家族にとって魅力的です。淡水アクセスポイント、釣り公園、湖施設への投資の増加は、電動船舶の利用をさらに促進します。トーナメントサーキットやスポーツフィッシングコミュニティも、エコに準拠したルールを採用し、競争力のある性能を持つ高推力モーターを備えた電動バスボートを紹介することで、電動化を奨励しています。カヤック、カヌー、ジョンボートなどのコンパクトな電動船の手頃な価格は、カジュアルな釣り人にとって市場のアクセスを広げています。レクリエーションの拡大、インフラの成長、消費者ライフスタイルの進化の融合が、全国で電動釣り船の需要を高め続けています。
主要なトレンドと機会
スマートナビゲーション、テレマティクス、接続された海洋システムの統合
GPS対応の魚探、スマート推進制御、ワイヤレスエネルギーモニタリングダッシュボードなどのオンボードデジタル技術の統合が進む中、市場成長の大きな機会が生まれています。メーカーは、リアルタイム診断、モーターの健康状態モニタリング、予測メンテナンスアラートを可能にする高度なテレマティクスを展開し、ダウンタイムを削減し、ユーザーの利便性を向上させています。Bluetooth対応のスロットルシステム、無線ファームウェアの更新、アプリベースのバッテリー分析は、現代の電動釣り船の標準機能となっています。接続性が向上するにつれて、釣り人はより良いルート計画、最適化された電力消費、釣りの精度向上の恩恵を受けます。レクリエーション用電子機器への支出の増加は、デジタル装備されたボートの採用をさらに加速させます。スマートでデータ駆動型の釣り体験へのトレンドは、電動推進の能力と密接に一致し、現代の電動船を従来のガス動力船から差別化する魅力的な価値提案を提供します。
- 例えば、X ShoreのEelex 8000は、モーター負荷、バッテリー温度、エネルギー消費をリアルタイムで監視可能な150以上のオンボードデータポイントを持つ接続されたデジタルインターフェースを備えており、4Gテレマティクスモジュールを介してリモートアクセスが可能です。
軽量船体材料とモジュラー電動プラットフォームの拡大
メーカーは、船体重量を減らし、電動モーターの効率を最大化するために、カーボンファイバー、ガラス繊維ハイブリッド、海洋用アルミニウムなどの軽量複合材料をますます採用しています。これらの材料は流体力学を向上させ、バッテリーの航続距離を延ばし、浅瀬での機動性を向上させます。モジュラー電動プラットフォームは、消費者がパワートレインをアップグレードしたり、バッテリーパックを交換したり、トローリングシステムを追加したりすることを可能にし、構造的な変更を必要としないため、重要な機会を提供します。この適応性は、異なる釣り環境に柔軟な構成を必要とする釣り人に訴求します。OEMがカヤック、ポントーン、スポーツボート向けにスケーラブルな電動アーキテクチャとカスタマイズ可能なレイアウトを導入するにつれて、性能最適化と長期的な価値によって消費者の関心が急増しています。
- 例えば、Vision Marine Technologies の E-Motion 180E プラットフォームは、180 hp (約134 kW) の電動船外機と、70 kWh のバッテリーパックを2つサポートするモジュール式バッテリーアーキテクチャを組み合わせており、さまざまな釣りの条件に応じたエネルギー容量の設定が可能です。Four Winns などのOEMパートナーが使用する船体は、全体の船舶重量を約10〜15%削減する軽量複合構造を活用し、水力効率を向上させ、実際の電動航続距離を延ばしています。
レンタルおよび共有電動釣りボートサービスの出現
環境に優しいレクリエーション活動の需要が高まる中、湖、マリーナ、州立公園での電動ボートレンタルプログラムの拡大が加速しています。電動推進の低メンテナンス要件と簡素化された操作は、これらの船舶をレンタル艦隊に理想的なものにし、運用コストを削減し、経験の浅いボート利用者の安全性を向上させます。観光業者は、騒音や排出規制に準拠しつつ、静かで野生動物に優しいツアーを提供するために、電動ボートをますます好むようになっています。eバイクやカヤックレンタルの台頭に似た共有アクセスモデルが勢いを増す中、新しいユーザーは、前払い購入費用なしで電動釣りプラットフォームを体験でき、長期的な個人所有への転換の強力な機会を生み出しています。
主な課題
遠隔地の釣り場における充電インフラと航続距離の制約
バッテリー容量の改善にもかかわらず、充電インフラは特に遠隔地の湖、貯水池、奥地の釣り場で不均一なままです。多くのレクリエーションサイトには、高容量の海洋充電器や岸辺の電源接続がなく、長期間の旅行を計画する釣り人に不確実性をもたらします。バッテリーの消耗リスクは、長距離移動が必要な大きな水域での使用を制限します。ポータブル充電ユニットや太陽光ベースの補助システムが登場しているものの、競技用またはプロフェッショナルな釣りで使用される高推力モーターには不十分です。広範な充電ネットワークが確立されるまで、航続距離の不安と物流計画が、特に従来のガソリンボートユーザーが電動に移行する際の市場採用を制約し続けます。
ガソリン代替品と比較した電動推進システムの高い初期費用
プレミアムバッテリーパック、デジタル制御システム、高度なモーター技術によって推進される電動推進の初期費用は、予算に敏感な釣り人にとって重要な障壁となっています。船舶のライフサイクル全体での運用費用は低いものの、多くの消費者は、特に高推力の電動船外機が必要なバスボートやポンツーンカテゴリーにおいて、電動釣りボートを従来のガソリンモデルよりも高価と認識しています。交換用バッテリーの費用も、長期的な所有における考慮事項に加わります。規模の経済の限界やバッテリー材料の価格変動も、手頃さに挑戦をもたらします。価格が安定し、生産量が増加するまで、初期投資の懸念は、価格に敏感なセグメントの採用を妨げ、市場浸透を遅らせ続けます。
地域分析
北東部
北東部は、ニューヨーク、ペンシルベニア、マサチューセッツなどの州での強い採用に支えられ、米国の電動釣りボート市場の約24%を占めています。これらの州では、小さな内陸湖や規制された水域でガソリンエンジンの使用がますます制限されています。釣り人は、マスやバス、淡水レクリエーションフィッシングのために静かで排出物のない推進力を好みます。州主導のクリーンボーティングイニシアチブとマリーナでのショアパワーインフラの拡大が地域の普及を加速させています。週末の湖での釣りへの参加の増加とカヤック、カヌー、コンパクトなバスボートへの安定した需要が、電動船の採用における地域の地位をさらに強化しています。
中西部
中西部は、五大湖、ミシシッピ川流域、数多くの内陸湖を含む淡水釣りの目的地が密集しているため、最大の33%のシェアを占めています。電動アウトボードとトローリングモーターは、その静かな運転がバスやウォールアイ釣りに有利であるため、非常に人気があります。ミネソタ州、ウィスコンシン州、ミシガン州などの州は、広範なレクリエーション釣りコミュニティと支援的なクリーンウォーターポリシーにより、高い電動化率を示しています。トーナメント釣りサーキットと多様な淡水地形に適した低メンテナンスで軽量な電動ボートに対する消費者の好みの増加が、需要をさらに押し上げています。
南部
南部は市場の約28%を占め、フロリダ、テキサス、アラバマ、ジョージアなどの強力な釣り文化に支えられています。この地域は、年間を通じて釣りシーズンがあること、広範な淡水貯水池、敏感な生態系での内燃機関の制限が増えていることから利益を得ています。電動ポントゥーンとバスボートは、浅瀬での釣りのために静かな運転を重視するレジャーやスポーツ釣り人の間で強い需要があります。湖の観光の拡大、マリーナの電化の増加、レンタル業者からのエコフレンドリーなボートパッケージへの関心の高まりが、南部諸州全体での市場成長を持続的に促進しています。
西部
西部は市場シェアの約15%を占めており、主にカリフォルニア、ワシントン、オレゴンでの採用により推進されています。これらの地域では、環境規制と持続可能性を重視したボーティングポリシーがより厳格です。地域の電動ボート需要は、高い環境意識、拡大する電動マリーナインフラ、貯水池や山岳湖周辺でのレクリエーション釣りの成長に支えられています。カヤック、カヌー、軽量電動プラットフォームは、その携帯性と多様な水条件への適合性から強い支持を得ています。中西部や南部と比較して大規模な淡水釣りゾーンが少ないものの、この地域は年々着実な電動化の勢いを示しています。
市場セグメンテーション:
ボートタイプ別
- バスボート
- ポントゥーンボート
- ジョンボート
- カヤックとカヌー
推進タイプ別
- 電動アウトボードモーター
- トローリングモーター
- 統合電動推進システム
用途別
- レクリエーション釣り
- プロフェッショナル釣り
- チャーター釣り
地理別
- 北東部
- 中西部
- 南部
- 西部
競争環境
米国の電動フィッシングボート市場の競争環境は、確立された海洋メーカー、電動推進専門家、新興の革新者が製品の進歩を加速させることで特徴付けられています。主要な企業は、電動船外機のポートフォリオ拡大、高推力のブラシレスモーターの統合、バッテリーシステムの改善に注力し、バスボート、ポントーン、特殊な淡水船に適した長い運転時間と高いトルクを提供しています。企業は、リチウムベースのエネルギーソリューション、軽量船体素材、スマートオンボードエレクトロニクスに多額の投資を行い、運用効率とユーザー体験を向上させています。ボートビルダーと電動推進メーカーの間のパートナーシップが一般的になり、船体とモーターの最適化された統合を可能にしています。競争相手はまた、電動カヤックやコンパクトなフィッシングプラットフォームなどのニッチなカテゴリーをターゲットにし、レクリエーション需要の増加を捉えています。環境規制が厳しくなり、持続可能なボートへの消費者の関心が高まる中、主要企業は性能の向上、耐久性のあるマリン用コンポーネント、充電サポートネットワークの拡充を通じて差別化を図っています。
主要プレイヤー分析
- グリーンラインヨット
- アクアワット グリーン マリン テクノロジーズ
- ボエッシュ モーターボート AG
- ヤマハ発動機株式会社
- エシャンディア グループ AB
- X ショア
- コルバス エナジー
- リアボーツ USA, Inc.
- グローブボート SA
- トルキード GmbH
最近の動向
- 2024年11月、グリーンラインは主要な水上ボートショーでハイブリッド電動推進(6G H-Drive)ラインを披露し、電動およびハイブリッドソリューションへの取り組みを強調しました。
- 2024年8月、エシャンディアはワシントン州メアリーズビルに初の米国拠点の生産施設を開設し、20,000平方フィートの重工業用海洋バッテリー製造プラントを設立しました。この施設は、迅速な充電と強力なサイクル寿命に最適化されたLTOベースの海洋バッテリーの生産をサポートしています。
レポートのカバレッジ
この調査レポートは、ボートタイプ、推進タイプ、使用法、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品の提供、投資、収益源、主要なアプリケーションの概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制の状況、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 静音運転とゼロエミッションが広く受け入れられるにつれ、電動推進が淡水釣り愛好者の好まれる選択肢となるでしょう。
- 高推力のブラシレス電動船外機の採用が加速し、大型の釣り船がガソリンエンジンから完全に移行できるようになります。
- バッテリー技術はエネルギー密度の向上と充電の高速化に向かい、長距離淡水釣りの航続距離が延びるでしょう。
- スマートナビゲーション、テレマティクス、アプリベースのエネルギー管理が中高級釣り船の標準機能となるでしょう。
- トーナメントサーキットや規制された湖では、電動推進がますます義務化または推奨され、コンプライアンスによる需要が高まるでしょう。
- 軽量な複合船体デザインが拡大し、電動船の効率性と操作性が向上します。
- レンタルフリートや共有アクセスの電動釣り船がマリーナ、州立公園、観光地で増加するでしょう。
- メーカーは、パワートレインのアップグレードと交換可能なバッテリーパックをサポートするモジュラー電動プラットフォームを拡大します。
- ボートビルダーと電動モーター会社のパートナーシップが強化され、統合推進システムの最適化が進むでしょう。
- マリーナの充電ネットワークが拡大し、州レベルのクリーンボーティング政策が強化されるにつれ、地域の採用が広がるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のアメリカの電動フィッシングボート市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、アメリカの電動フィッシングボート市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたアメリカの電動釣りボートセグメントはどれですか?
アメリカの電動フィッシングボート市場の成長を促進している主な要因は何ですか?
アメリカの電動フィッシングボート市場の主要企業はどこですか?
2024年にアメリカの電動釣りボート市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アメリカ電動釣りボート市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアメリカ電動釣りボート市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.65 billion → 2032: USD 8 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アメリカ電動釣りボート市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アメリカ電動釣りボート市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアメリカ電動釣りボート市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アメリカ電動釣りボート市場市場の成長要因
- 3.3 アメリカ電動釣りボート市場市場の抑制要因および課題
- 3.4 アメリカ電動釣りボート市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アメリカ電動釣りボート市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アメリカ電動釣りボート市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アメリカ電動釣りボート市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アメリカ電動釣りボート市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アメリカ電動釣りボート市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアメリカ電動釣りボート市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アメリカ電動釣りボート市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アメリカ電動釣りボート市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アメリカ電動釣りボート市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アメリカ電動釣りボート市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アメリカ電動釣りボート市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアメリカ電動釣りボート市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアメリカ電動釣りボート市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアメリカ電動釣りボート市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアメリカ電動釣りボート市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアメリカ電動釣りボート市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアメリカ電動釣りボート市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアメリカ電動釣りボート市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アメリカ電動釣りボート市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
