
市場概要:
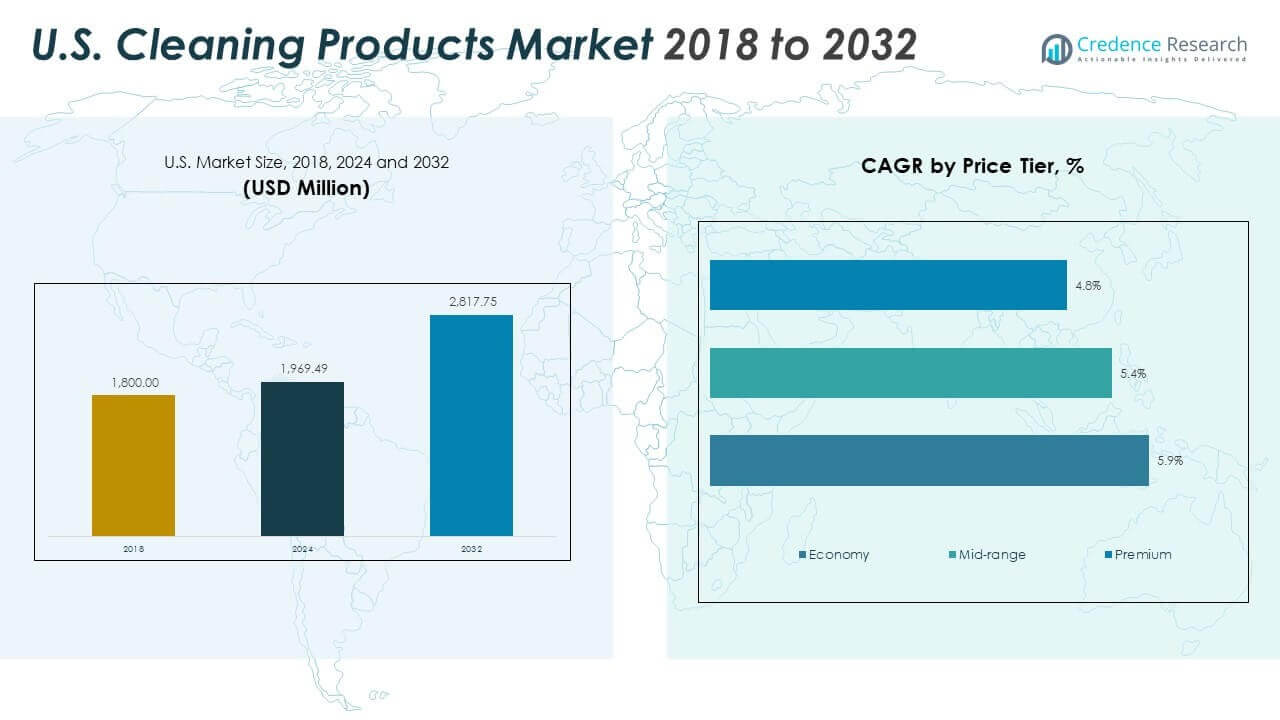
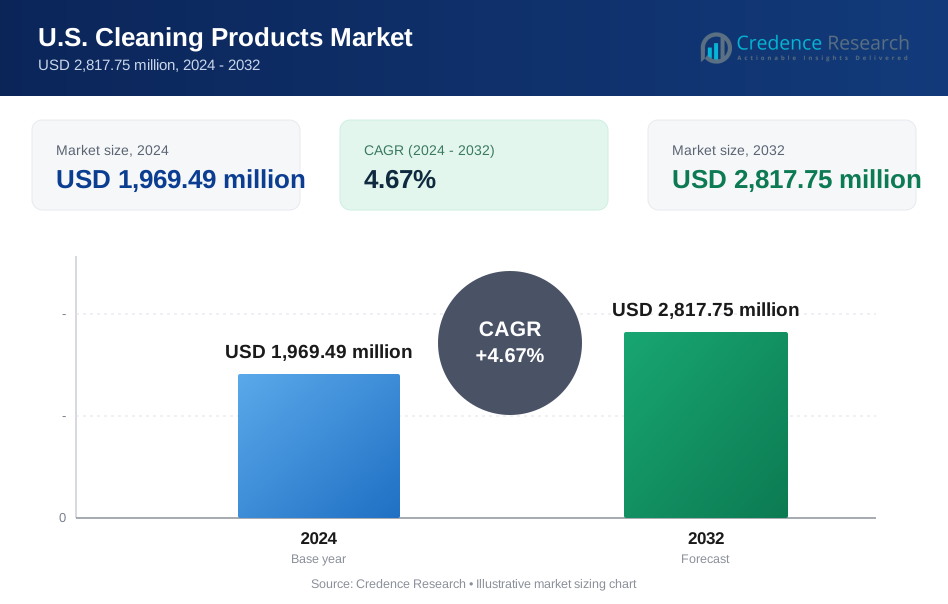
米国の清掃製品市場の規模は、2018年に18億米ドルと評価され、2024年には19億6949万米ドルに達し、2032年までに28億1775万米ドルに達すると予測されており、予測期間中のCAGRは4.67%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 米国清掃製品市場規模 2024 | 19億6949万米ドル |
| 米国清掃製品市場、CAGR | 4.67% |
| 米国清掃製品市場規模 2032 | 28億1775万米ドル |
最近の健康緊急事態の後、特に衛生意識の高まりが消費者の習慣に影響を与え続けています。市場では、表面消毒剤、多目的スプレー、環境に優しいソリューションの需要が続いています。共働き世帯は、使い捨てスプレーやワイプなどの時短フォーマットを求めています。学校、オフィス、病院などの施設は、頻繁な清掃スケジュールを維持し、ボリュームの安定性を促進しています。香りのバリエーション、エルゴノミックなパッケージ、安全な処方などの製品革新は、ブランドの忠誠心とリピート購入を高めています。
都市密度、施設の集中、グリーン製品の採用が強いことから、北東部が市場をリードしています。南部は、小売開発、住宅成長、高い製品使用率に支えられ急速に拡大しています。西部、特にカリフォルニアは、持続可能で再充填可能なフォーマットを重視しています。中西部は、公共および民間施設における施設および産業需要により安定したシェアを保持しています。地域全体でのバランスの取れた消費は、住宅および商業の清掃基準との整合性を反映しています。
市場の洞察
- 米国の清掃製品市場は、2018年に18億ドル、2024年に19億6949万ドルと評価され、2032年には28億1775万ドルに達すると予測されており、年平均成長率(CAGR)は4.67%です。
- 都市密度と機関の清掃需要により、北東部が28%のシェアで市場をリードし、小売の拡大と住宅の成長により南部が27%で続き、持続可能性のトレンドと革新に支えられた西部が24%を占めています。
- 南部は人口流入、商業拡大、気候による頻繁な清掃習慣により、最も成長が速い地域として浮上しました。
- 価格帯の中で、プレミアムセグメントは5.9%のCAGRで最も成長しており、エコラベル、ペットに安全、表面特化型の清掃ソリューションへの強い需要を反映しています。
- 中間層は5.4%のCAGRでそれに続き、プレミアム価格なしでブランドの信頼性を求める価値志向の消費者を捉えています。
市場の推進要因
パンデミック後の衛生優先と家庭および機関での持続的な清掃行動
健康危機は恒久的な行動の変化を引き起こし、消費者は個人および共有スペースでの衛生を優先するようになりました。キッチン、バスルーム、高接触ゾーンでの定期的な表面消毒が一般的になりました。米国の清掃製品市場は、この変化から利益を得ており、頻繁な清掃習慣が続いています。学校、病院、オフィス、ジムは、感染を避けるために厳格な衛生管理を維持しています。この一貫した需要は、年間を通じて製品のボリュームを安定させます。細菌や接触感染に関する消費者教育は、1回の使用あたりの製品使用量を増加させます。消毒スプレーやワイプは日常の必需品となっています。企業は現在、細菌殺傷の主張やEPA登録の処方を宣伝しています。機関契約は、安定したB2B製品の流れを引き続き促進しています。
- 例えば、Cloroxの消毒ワイプは、指示通りに使用した場合、硬い非多孔性表面上のウイルスや細菌を99.9%殺すEPA登録製品です。この製品は、家庭や機関での表面消毒に広く使用されています。
都市部の共働き世帯の増加が時間節約型清掃フォーマットの需要を支援
都市生活とフルタイムの勤務スケジュールが効率的な清掃製品の需要を促進しています。消費者は、即効性スプレー、使い捨てワイプ、多目的ソリューションを求めています。米国の清掃製品市場は、このトレンドを活用し、使い捨ておよびオールインワンフォーマットを提供しています。ブランドは人間工学に基づいたデザインと速乾技術に投資しています。時間節約の特性は、忙しい家族にとって重要な購入要因です。ミスト設定や泡立ちヘッドを備えたスプレーボトルは、清掃のコントロールを提供します。製品の利便性は、スーパーマーケットでの棚の配置に影響を与えます。共働きの家族は、キッチンやバスルーム製品のリピート購入を促進します。小売業者は、コンパクトで効率的なパックを優先するために棚のスペースを調整しています。
- 例えば、Lysolの多目的クリーナースプレーは、指示通りに使用した場合、硬い表面上のウイルスや細菌を99.9%殺し、毎日の清掃に適したストリークフリーの乾燥を実現します。この製品は、信頼できる衛生を求める忙しい家庭のキッチンやバスルームでの迅速な使用に適しています。
環境意識の高まりに伴う自然、無毒、生分解性成分へのシフト
持続可能性は製品開発と消費者の選択に影響を与えます。購入者は植物由来または生分解性の処方を持つクリーナーを好みます。米国のクリーニング製品市場は、エコラベルで認証されたより環境に優しいラインで応えます。漂白剤、アンモニア、合成染料を含まない製品の需要が高まっています。消費者は、アレルゲンフリーや低アレルギー性の主張を含むラベルの透明性を期待しています。ブランドは現在、詰め替え可能な包装やリサイクル可能なボトルを促進しています。シトラスやラベンダーなどの自然の香りが、刺激の強い化学臭に代わります。小売業者はエコ意識の高いブランドに専用の通路を設けています。このセグメントは、健康志向の購入者からの高いロイヤルティとオンラインエンゲージメントを見ています。
医療、教育、食品サービス部門からの安定した機関需要
衛生基準を持つ機関は安定した購入者セグメントを表しています。米国のクリーニング製品市場は、病院、診療所、学校、食品店に厳しい安全ニーズを提供します。定期的な消毒サイクルのため、製品の需要は高いままです。医療環境での清掃スケジュールは規制された頻度に従います。食品サービス提供者は、認証された脱脂剤や表面クリーナーを使用します。長期サービス契約は、大量購入と安定したサプライヤーパートナーシップを促進します。専門の清掃製品は、感染の多いゾーンや食品接触面を対象としています。OSHAおよびCDCの清掃ガイドラインへの準拠は、大手ブランドへの機関の信頼を高めます。この分野では、重作業用および残留物のない処方の需要が高いままです。
市場動向
スマートクリーニングデバイスと化学適合消耗品の浸透拡大
スマートホームは自動清掃デバイスの採用を促進します。ロボット掃除機やモップスプレイヤーは、互換性のある清掃ソリューションとセットで提供されるようになりました。米国のクリーニング製品市場は、デバイスに最適化されたブランドの液体やパッドを提供することでこれに対応しています。これらのソリューションは、低残留物でセンサーに安全な化学物質を特徴としています。スマートホームの普及拡大は、デバイス対応の詰め替え品の販売チャネルを拡大します。サブスクリプションベースの再補充モデルが注目を集めています。消費者は自動ディスペンスと一貫した性能を重視します。スマート家電との製品バンドルは、カテゴリを超えたロイヤルティを高めます。小売業者は、互換性のあるクリーナーデバイスの組み合わせを棚やオンラインで強調しています。
- 例えば、iRobotのBraava jet m6は、iRobotの公式ハードフロアクリーニングソリューションと互換性があり、精密ジェットスプレーシステムでの使用を目的としています。メーカーは、モデル固有のタンクサイズに基づいて希釈を変えるよう指示された通りにソリューションを使用することを推奨しています。
香り、使用ケース、表面特定の処方におけるカスタマイズの増加
消費者は、ガラスや木材から布やタイルまで、特定のニーズに合わせたクリーナーを期待しています。米国のクリーニング製品市場は、よりターゲットを絞った製品ラインで進化しています。ブランドは現在、香りのバリエーション、子供に安全なバージョン、キッチン専用スプレーを提供しています。消費者は、バニラ、ユーカリ、オーシャンブリーズなどの香りを気分や季節のテーマに合わせて選びます。専門の処方は、ストリークを減らし、グリースを除去し、仕上げを保護します。ターゲットを絞った清掃ラインは、レビューやリピート購入でより良いパフォーマンスを発揮します。企業は、従来の万能製品との並列比較を促進します。このトレンドは、棚のセグメンテーションを深め、プレミアムSKUを生み出します。小売業者は、サブブランドバナーの下でトップバリエーションを特集しています。
製品発見とロイヤルティ構築におけるオンライン小売およびDTCチャネルの役割の拡大
オンラインプラットフォームは、発見、レビュー、サブスクリプションにおいて重要な役割を果たしています。米国のクリーニング製品市場は、強力なDTCモデルを持つデジタルファーストブランドから恩恵を受けています。Eコマースは、バンドル、オートリフィル、トライアルサイズパックを可能にします。ブランドは、持続可能性のストーリーやDIYクリーニングのヒントでバイヤーを引き付けます。評価やインフルエンサーの動画が購買決定に影響を与えます。デジタルチャネルは、店頭サンプルへの依存を減らします。サブスクリプションモデルは利便性を提供し、ブランドの粘着性を確保します。小規模ブランドは、創造的なオンラインキャンペーンを通じてレガシープレーヤーと競争します。ソーシャルメディアのチャレンジやデモが若い消費者の試用を促進します。
小売および機関チャネルにおけるリフィルステーションと濃縮フォーマットの出現
小売業者は、廃棄物を減らすために液体のリフィルステーションや濃縮パウチを導入しています。米国のクリーニング製品市場は、濃縮物を使用してフルパワーのクリーナーに希釈する形に適応しています。濃縮ポッドや溶解性タブレットは、包装のボリュームを削減します。商業バイヤーもバルクフォーマットやディスペンサーに移行しています。濃縮トレンドは、輸送重量と保管コストを削減します。ブランドは、効果を確保するために正しい希釈比率についてユーザーを教育します。リフィルパックはコストが低く、持続可能性に焦点を当てた買い物客を引き付けます。機関バイヤーは、清掃業務のためのリフィル可能なキャニスターシステムを評価します。濃縮物は、企業のESG目標をサポートし、プラスチック廃棄物の指標を削減します。
- 例えば、セブンスジェネレーションのフリー&クリアランドリー濃縮液は、包装廃棄物を削減し、1本あたりの洗濯回数を増やすために設計された濃縮フォーミュラで提供されています。この製品の大きなボトルは、非濃縮の同等品と比較して2倍の洗濯サイクルを提供し、洗浄性能を損なうことなく持続可能な使用をサポートします。
市場の課題分析
サプライチェーンの変動性と原材料価格の変動が利益率と在庫の安定性に影響を与える
グローバルなサプライチェーンは、物流、原材料価格、エネルギーコストにより定期的に混乱しています。米国のクリーニング製品市場は、エタノール、界面活性剤、包装材料の変動にさらされています。石油価格の急騰は、プラスチックボトルのコストやラベル材料に影響を与えます。化学原料の遅延は、生産の遅れや配合の変更を引き起こします。港での輸入のボトルネックは、製品の配送を遅らせ、在庫の利用可能性を制限します。需要の予測不能性により、在庫計画はより複雑になります。企業は、リスクをヘッジするために二重調達や現地調達を行います。小規模プレーヤーは、価格ショックを吸収したり、主要な材料を確保したりするのがより困難です。これらの混乱は、発売を遅らせ、小売の利用可能性を損ないます。
製品の主張に対する消費者の懐疑心とラベリングおよび安全性に関する規制の監視
消費者はますます、洗浄製品の主張の正確性に疑問を抱いています。米国の洗浄製品市場は、規制機関による厳しい監視からの課題に直面しています。特にエコラベル付きのラインでは、グリーンウォッシングの非難が消費者の信頼に影響を与えています。「自然」や「安全」といった誤解を招くタグは反発とブランドの損害を引き起こします。法律は現在、香料アレルゲンと全成分リストの開示を義務付けています。これに従わないと罰金や製品のリコールのリスクがあります。敏感な買い手は、低アレルギー性や毒素フリーの透明性を求めています。独立したレビュー プラットフォームは、一貫性のない性能結果を暴露します。ブランドは効果、コンプライアンス、明確さのバランスを取らなければなりません。増大する監視は、継続的な再処方と認証の努力を必要とします。
市場機会
ペット安全およびベビー安全洗浄製品のような高成長セグメントへの拡大
親やペットの飼い主は、非毒性で優しい洗浄製品を積極的に探しています。米国の洗浄製品市場は、これらの安全性重視のセグメントで成長の余地があります。専門的な処方は、残留物がなくアレルギーに優しい洗浄の需要の高まりに応えます。ブランドは、小児科または獣医の機関からの認証を提供して信頼性を築きます。これらのセグメントは、信頼を通じてプレミアム価格と忠誠心を築きます。
ホスピタリティ、小売、輸送部門からの商業需要の増加
パンデミック後のホスピタリティと航空旅行の回復は、大量の洗浄用品の需要を押し上げます。米国の洗浄製品市場は、空港、ホテル、店舗との洗浄契約から利益を得る立場にあります。これらのクライアントは、一貫した供給、ブランド性能、およびコンプライアンスの認証を求めています。観光と公共の移動性の成長は、清掃用グレードおよび香り中立の処方の需要を促進します。
市場セグメンテーション分析
製品セグメンテーションによる
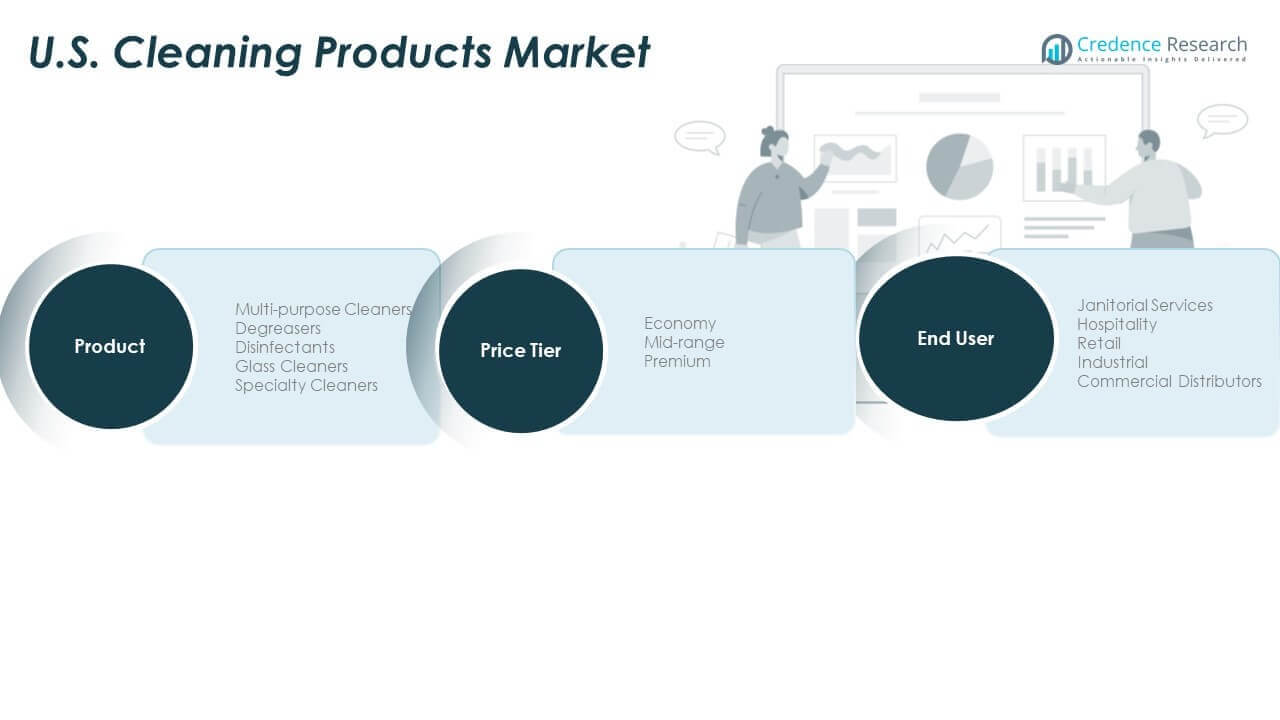
多目的クリーナーは、住宅および商業用途での広範な適用により需要を支配しています。脱脂剤は、食品サービスおよび工業環境での重油の蓄積を除去するために注目を集めています。消毒剤は、感染制御の必要性から、医療、教育、および公共施設において不可欠です。ガラスクリーナーは、オフィススペース、ホスピタリティ、小売店で安定した需要を持っています。特殊クリーナーは、金属、布地、電子機器などのニッチな用途に対応し、技術的な環境で一貫した採用を示しています。米国の洗浄製品市場は、セクター全体の多様化した製品ニーズから利益を得ています。
- 例えば、SC Johnson のファンタスティック消毒クリーナーは、指示通りに使用すると、硬い非多孔質表面の細菌を99.9%殺します。脱脂剤は、食品サービスおよび工業環境での作業面や機器の重油や汚れを取り除く上で重要な役割を果たします。
価格層セグメンテーションによる
経済層の製品は、清掃業務や大量使用のシナリオで強いボリュームシェアを維持しています。中価格帯の製品は、バランスの取れた性能とコストを求める主流の住宅購入者を引き付けます。プレミアムクリーナーは、高度な処方やグリーン認証を求めるエコ意識の高いブランド忠実な消費者の間で注目を集めています。米国の洗浄製品市場は、カスタマイズされたパッケージング、ブランドポジショニング、ターゲットプロモーションを通じてすべての層をサポートしています。プレミアムの成長は都市部で高く、経済製品は制度的な調達で支配的です。
エンドユーザーセグメンテーションによる
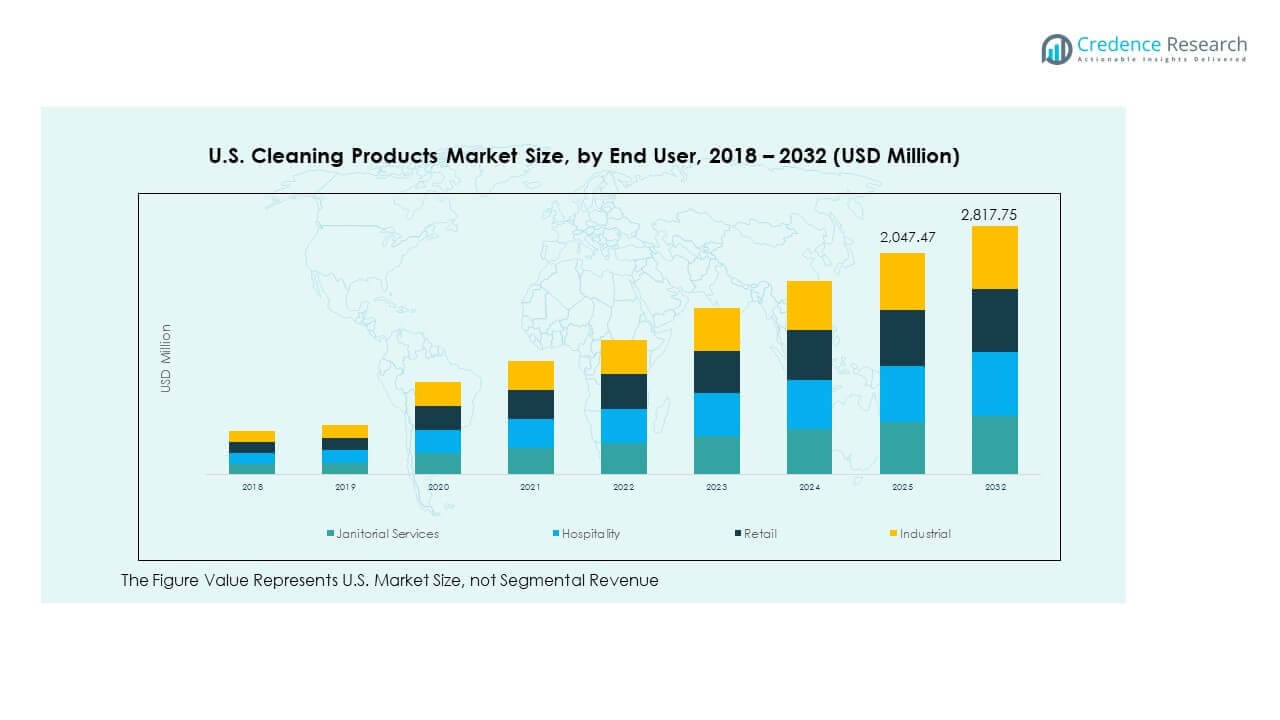
清掃サービスは、繰り返しの大量注文と契約清掃サービスによって推進される最大のエンドユーザーグループを表しています。次に続くのはホスピタリティで、顧客向けの衛生のために高性能なクリーナーを求めています。小売チェーンは、支店全体で一貫性を維持するために標準化された製品を使用しています。産業ユーザーは、重作業用の高強度脱脂剤と特殊クリーナーに依存しています。商業ディストリビューターは、すべてのセクターにおける重要な仲介者として、タイムリーな配送とボリュームベースの価格設定を保証しています。米国の清掃製品市場は、これらのセグメント全体でバランスの取れた需要を見せ、安定した成長を維持しています。
- 例えば、Diverseyのニュートラルクリーナーは日常のメンテナンス用に調合されており、通常の使用条件下で1ガロンあたり広い床面積をカバーできます。小売チェーンは、支店全体で標準化された清掃製品を使用して、一貫した清掃性能と運用効率を確保することがよくあります。
セグメンテーション
製品別セグメンテーション:
- 多目的クリーナー
- 脱脂剤
- 消毒剤
- ガラスクリーナー
- 特殊クリーナー
価格帯別セグメンテーション:
- エコノミー
- ミッドレンジ
- プレミアム
エンドユーザー別セグメンテーション:
- 清掃サービス
- ホスピタリティ
- 小売
- 産業
- 商業ディストリビューター
地域分析
高密度都市化と機関需要により、北東部は強力な市場存在を保持
北東部地域は、米国の清掃製品市場の約28%を占めています。ニューヨーク、マサチューセッツ、ペンシルベニアなどの州が、高い都市密度と大規模な機関の存在によってこのシェアを牽引しています。医療ネットワーク、大学、交通システムが一貫した製品消費を生み出しています。この地域はまた、より強い規制意識により、エコラベル付きおよびプレミアム製品の早期採用を示しています。清掃用品への消費者支出は、居住空間が小さく、一人当たりの使用量が多い都市圏で高いままです。地域ディストリビューターや小売チェーンを通じた製品の供給が、継続的な市場の流れを支えています。
人口拡大と小売浸透に支えられ、南部が主要な成長地域として浮上
南部は市場シェアの約27%を占め、新しい住宅建設、人口増加、および小売の足跡の拡大により成長しています。テキサス、フロリダ、ジョージアなどの州が、都市の拡大とホスピタリティ需要の増加によって地域の販売を牽引しています。商業清掃サービスは、大規模なホスピタリティ、物流、医療セクターを持つ都市で急速に成長しています。温暖な気候は頻繁な清掃サイクルと高い消費量をもたらします。この地域はまた、ミッドレンジおよびバリューティアの清掃製品の採用が増加しています。強力な流通ネットワークと小売大手からの需要が市場の加速を支えています。
西部と中西部が商業および住宅用途でのバランスの取れた需要を支える
西部は、カリフォルニアのグリーン製品と機関契約への注力により、米国の洗浄製品市場の24%のシェアを占めています。環境政策は植物由来のクリーナーやリフィルシステムを奨励しています。中西部は食品加工、教育、医療機関からの安定した需要により約21%のシェアを獲得しています。清掃業者や商業ディストリビューターが両地域で重要な役割を果たしています。西部はプレミアムで革新主導の消費を推進する一方、中西部はボリュームベースの機関調達に傾いています。これら2つの地域は、経済サイクル全体で製品の多様性と地域の回復力を共同で支えています。
主要プレイヤー分析
- プロクター・アンド・ギャンブル
- クロロックス・カンパニー
- レキット
- C. ジョンソン
- ユニリーバ
競争分析
米国の洗浄製品市場は、性能、価格、持続可能性で競争する多国籍企業と地域プレイヤーの混合を特徴としています。プロクター・アンド・ギャンブル、クロロックス・カンパニー、SCジョンソン、レキット・ベンキーザー、エコラボなどの主要企業は、強力なブランドの可視性と全国的な流通を維持しています。これらの企業は、先進的な処方と環境に優しい代替品を提供するためにR&Dに多額の投資を行っています。製品ラインは、複数のエンドユーザーセグメントに合わせたパッケージングと機能を備えています。消毒剤と多目的クリーナーのカテゴリーでは、効果、香り、安全性の主張によって消費者の忠誠心が影響されるため、競争が激しいままです。小売業者が提供するプライベートブランドは、特に経済的および中価格帯での人気を集め続けています。メーカーは、eコマースプラットフォームとのパートナーシップや直接消費者モデルを通じてその足跡を拡大しています。戦略的な価格設定、製品バンドル、および持続可能性の認証が重要な差別化ツールです。米国の洗浄製品市場は、M&A活動を通じた統合の進展を見ており、大手企業がニッチな革新と地域市場へのアクセスを得ることができます。
最近の展開
- 2025年9月、レキットは米国でCatalyst社会的インパクト投資プログラムを開始し、健康と衛生のスタートアップを資金提供するために5年間で最大1,000万ポンドをコミットしました。セリーナ・ウィリアムズが起業家インレジデンスとして参加しています。
- 2025年8月、ユニリーバはCif Infinite Cleanを導入しました。これは、適用後数日間にわたり表面を清掃し続けるプロバイオティクスクリーニングスプレーです。この革新は、ペットや子供に安全であり、ユニリーバのグローバルホームケア市場での戦略をサポートします。
- 2025年7月、アドベント・インターナショナルは、レキットのEssential Homeポートフォリオの過半数の株式を、Cillit Bangのようなクリーニングブランドを含め、最大48億ドルで取得することに合意し、独立したホームケアビジネスを創出しました。
- 2025年5月、クロロックス・カンパニーは、そのCloroxPro部門を通じて、Vizientとの新しい契約を発表し、Clorox HealthcareやPine-Sol製品を含む幅広いクリーニングおよび消毒ソリューションを2025年5月1日から供給することになりました。
レポートのカバレッジ
この調査レポートは、製品セグメンテーション、価格帯セグメンテーション、エンドユーザーセグメンテーションに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、市場のダイナミクス、規制シナリオ、技術の進歩が業界にどのように影響を与えているかを探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 製品革新は、クリーニング力と化学物質曝露の低減をバランスさせたより安全な処方に焦点を当てます。
- 家庭内での需要は、日常的な衛生習慣が定着しているため安定しています。
- 商業バイヤーは、長期契約と標準化されたクリーニングプロトコルを通じてボリュームを推進します。
- 持続可能性は包装の選択に影響を与え、詰め替えや濃縮製品が受け入れられています。
- デジタル小売は、発見、サブスクリプション、ブランドロイヤルティに影響を与え、年齢層を超えて広がります。
- エコ認証および表面特化型製品ラインを通じてプレミアムセグメントが拡大します。
- プライベートラベルは、経済的および中間層の価格に圧力をかけます。
- 医療および教育からの機関需要は、継続的な基準消費を保証します。
- 地域の成長は、人口の変化と小売の拡大によってバランスを保ちます。
- 米国のクリーニング製品市場は、多様なエンドユーザー需要により堅調さを維持します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アメリカの清掃用品市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、アメリカの清掃用品市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたアメリカの清掃製品市場のセグメントはどれですか?
アメリカの清掃用品市場の成長を促進している主な要因は何ですか?
アメリカの清掃用品市場での主要企業はどこですか?
2024年にアメリカの清掃用品市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 米国の清掃製品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の米国の清掃製品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,969.49 million → 2032: USD 2,817.75 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 米国の清掃製品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 米国の清掃製品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における米国の清掃製品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 米国の清掃製品市場市場の成長要因
- 3.3 米国の清掃製品市場市場の抑制要因および課題
- 3.4 米国の清掃製品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 米国の清掃製品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 米国の清掃製品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、米国の清掃製品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 米国の清掃製品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 米国の清掃製品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は米国の清掃製品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 米国の清掃製品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 米国の清掃製品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 米国の清掃製品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 米国の清掃製品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新米国の清掃製品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の米国の清掃製品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の米国の清掃製品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の米国の清掃製品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の米国の清掃製品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの米国の清掃製品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の米国の清掃製品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの米国の清掃製品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 米国の清掃製品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
