
無香料保湿剤市場の概要:
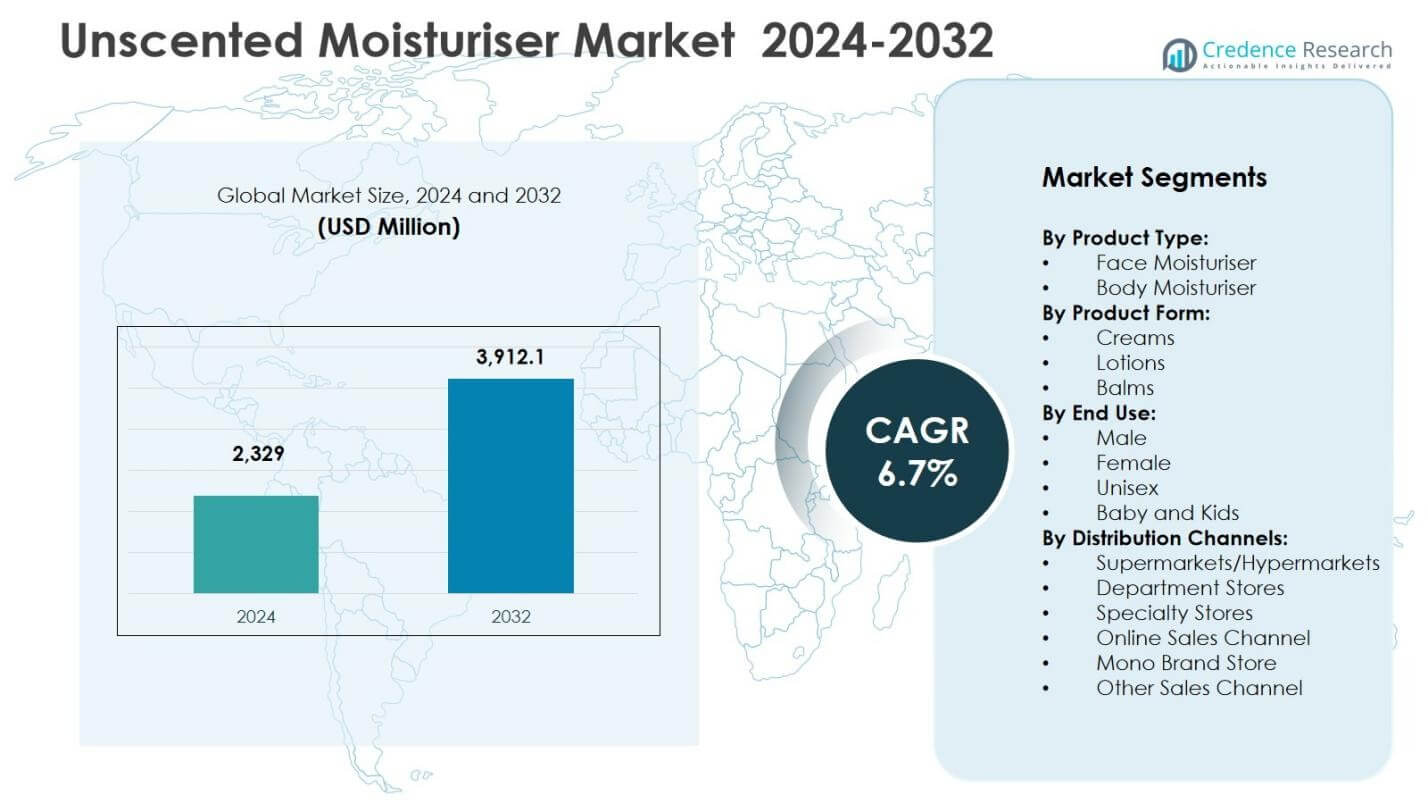
無香料保湿剤市場の規模は2024年に23億2,900万米ドルと評価され、予測期間中に年平均成長率6.7%で2032年には39億1,210万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の無香料保湿剤市場規模 | 23億2,900万米ドル |
| 無香料保湿剤市場のCAGR | 6.7% |
| 2032年の無香料保湿剤市場規模 | 39億1,210万米ドル |
無香料保湿剤市場の洞察
- 敏感肌やアレルギー肌向けの無香料スキンケアの採用が増加していることが強い成長を促進しており、2024年にはフェイスモイスチャライザーセグメントが58.6%のシェアで市場をリードしています。これは、皮膚科医が推奨する保湿製品の需要が高まっているためです。
- 主なトレンドには、プレミアムなバリア修復処方とクリーンラベルの革新が含まれ、クリームは2024年に54.9%のシェアを占め、消費者は乾燥肌や反応性肌のためによりリッチで臨床的に整合した保湿テクスチャを好んでいます。
- 市場のプレーヤーは、フェイス、ボディ、ベビー、ユニセックスカテゴリ全体でポートフォリオを拡大し、透明な成分の位置付けと臨床的に検証された無香料製品開発戦略をサポートしながら、薬局、オンライン、専門小売店の存在を強化しています。
- 制約には価格感度と香り付きの代替品の強い存在が含まれ、地域的には北米が2024年に32.6%のシェアでリードし、次いでヨーロッパが28.4%、アジア太平洋が24.1%で、多様な需要パターンが成熟したスキンケア市場と新興市場で反映されています。
市場セグメンテーション分析:
製品タイプ別:
無香料保湿剤市場では、フェイスモイスチャライザーセグメントが2024年に製品タイプカテゴリで58.6%のシェアを占め、敏感肌やニキビ肌に適した無香料のフェイシャル保湿ソリューションに対する強い消費者需要によって牽引されています。皮膚科医が推奨する処方、バリア修復活性成分、都市部の消費者による日常スキンケアの採用がこのリーダーシップをさらに強化しています。ボディモイスチャライザーセグメントは残りの41.4%のシェアを占め、特に優しい刺激の少ないボディケア製品を求める消費者の間で、乾燥、湿疹、アレルギーに安全なグルーミングルーチンに対する懸念の高まりによって支えられています。
- 例えば、CeraVeの無香料PMフェイシャルモイスチャライジングローションは、3つの必須セラミド、ナイアシンアミド、ヒアルロン酸を使用して、夜間に肌のバリアを修復しながら、ノンコメドジェニックで敏感肌に適しています。
製品形状別:
2024年の無香料保湿剤市場では、クリームがリッチなエモリエントプロファイル、優れたバリア修復性能、乾燥肌や敏感肌に適していることから54.9%のシェアを獲得し、主要な製品形態を代表しました。成長は皮膚科に裏付けられた処方と成熟市場での冬季使用の増加によって支えられています。ローションは33.7%のシェアを持ち、特に暖かい気候で軽量な日常保湿と速乾性を求める消費者にアピールしました。バームは11.4%のシェアを占め、ターゲット修復、ひび割れ肌ケア、超敏感肌や医療サポートのスキンケアルーチンなどのニッチセグメントで注目を集めています。
- 例えば、セタフィルモイスチャライジングクリームは、ナイアシンアミド、パンテノール、グリセリンのブレンドを通じて乾燥した敏感肌に48時間の保湿を提供し、スイートアーモンドオイルとビタミンEで強化され、べたつきなく水分バリアを回復します。
エンドユース別:
2024年の無香料保湿剤市場では、女性セグメントが39.8%のシェアを占め、スキンケアの採用率の高さ、敏感肌の安全性に対する強い認識、香料なしで皮膚科医がテストした保湿ルーチンの好みの増加によって牽引されました。ユニセックスセグメントは36.5%のシェアを占め、ジェンダーニュートラルなスキンケアと普遍的な低アレルギー性の位置付けの人気が高まっています。男性セグメントは14.7%のシェアを持ち、グルーミング意識の高まりと香りが少ない製品の受け入れを反映しています。ベビーとキッズセグメントは9.0%のシェアを占め、繊細で臨床的に敏感な肌のために設計された小児科安全で刺激のない処方によって成長しています。
主要成長ドライバー
敏感肌とアレルギー肌の増加
都市の汚染、過酷な気候への露出、化学物質を多く含むパーソナルケアルーチンにより、消費者が敏感肌、刺激を受けやすい肌、またはアレルギーを起こしやすい肌を経験するにつれて、無香料保湿剤市場は大幅に成長しています。皮膚科医や医療専門家はアレルギーの引き金を避けるために無香料の処方を推奨し続けており、日常のスキンケアルーチンでの無香料保湿剤の需要を加速させています。湿疹、接触皮膚炎、香料による刺激に関する認識の高まりは、大人、乳児、高齢者の間での採用を強化しています。また、市場はバリア修復、保湿力向上、低アレルギー性成分を含む臨床グレードの保湿剤ポートフォリオの拡大からも利益を得ており、消費者の信頼を高め、香料付きの代替品よりも製品の好みを強化しています。
- 例えば、ラ ロッシュ ポゼ トレリアン ダブル リペア フェイス モイスチャライザーは、セラミド-3とナイアシンアミドを使用してバリアを修復する無香料の保湿を提供します。48時間の保湿を提供し、1時間以内に肌のバリアを回復させ、敏感肌タイプに適しています。
クリーンラベルと皮膚科医承認製品への強いシフト
クリーンラベル、最小限の成分、皮膚科医承認のスキンケアに対する消費者の好みの高まりが、無香料のモイスチャライザーの市場拡大を促進しています。消費者は、人工香料、パラベン、フタル酸エステル、潜在的な刺激物を含まない処方を積極的に求めており、無香料のバリエーションをより安全で肌に優しい選択肢として位置づけています。ブランドは透明性、医療的検証、臨床試験の主張を強調し、特に健康志向の購入者の間で信頼を強化しています。このトレンドは、主要市場における成分の安全性とラベリング基準に関する規制の焦点によって強化されています。消費者が肌のバリアの健康、非感作性の保湿、長期的な皮膚科的健康を優先する中、メーカーは科学的根拠に基づいた無香料のモイスチャライザーの革新にますます投資しています。
- 例えば、ヴァニクリーム モイスチャライジング クリームは、ワセリン、ソルビトール、グリセリルステアレートを含むわずか11の成分を使用し、染料、パラベン、ラノリン、香料、植物抽出物を除外して刺激を最小限に抑えています。
男性、赤ちゃん、ユニセックススキンケアセグメントへの採用拡大
市場の成長は、従来の女性スキンケアユーザーを超えて、男性のグルーミング、ベビーケア、ユニセックススキンケアカテゴリを含む消費者の浸透の拡大によってさらに促進されています。無香料のモイスチャライザーは、シンプルで刺激のない保湿ソリューションを求める男性にアピールし、シェービング後のケアや敏感肌のニーズに適しています。小児ケアでは、親はアレルギー反応を最小限に抑え、デリケートな肌の保護をサポートするために無香料の処方を好みます。一方、ユニセックスに位置づけられた製品は、ミニマリストでジェンダーニュートラルなスキンケアルーチンで注目を集めています。このマルチセグメントの拡大は、消費頻度を高め、小売棚の存在を広げ、薬局、皮膚科クリニック、eコマース、大量小売チャネル全体での長期的な需要を強化します。
主要なトレンドと機会
プレミアム化とバリア修復および皮膚科主導の処方の成長
無香料モイスチャライザーマーケットを形作る主要なトレンドは、セラミド、ヒアルロン酸、ナイアシンアミド、スキンバリア修復複合体を特徴とするプレミアムで臨床的に承認された処方へのシフトです。消費者は基本的な保湿機能よりも治療的な保湿効果をますます重視しており、医療グレードおよび皮膚科に適合したスキンケアポートフォリオの機会を創出しています。ブランドは、乾燥、赤み、治療後のケア、敏感肌の回復に焦点を当てた製品ラインを拡大しています。プレミアム価格は、証拠に基づく主張、専門家の推奨、サブスクリプションベースのeコマースモデルによってサポートされています。このトレンドは、顔、体、ベビーケアのモイスチャライザーにおけるカテゴリを超えた革新を可能にし、ブランドロイヤルティを強化し、高価値の顧客グループ全体で市場の収益性を向上させます。
- 例えば、セタフィルモイスチャライジングクリームは、ナイアシンアミド、パンテノール、グリセリンを配合し、1週間で肌の保湿バリアを完全に回復させ、乾燥、つっぱり、ざらつき、刺激、バリアの弱体化を防ぎます。
Eコマース、D2Cブランド、成分透明性マーケティングの拡大
Eコマースとダイレクト・トゥ・コンシューマーのスキンケアブランドの急速な成長は、デジタルファースト市場で無香料保湿剤の採用に強力な機会を生み出します。オンラインプラットフォームは、香料感受性、成分リスク、皮膚科医推奨のルーチンに関するターゲット教育を可能にし、消費者の認識と購入の自信を向上させます。透明なラベリング、臨床的なストーリーテリング、成分の利点のコミュニケーションは、無香料ポートフォリオの差別化をさらに強化します。インフルエンサーによる皮膚科コンテンツと肌の健康コミュニティは、敏感肌の消費者や若い都市部の購入者の間で需要を加速させます。デジタルチャネルが個別の製品発見をサポートする中、サブスクリプション配信モデルとオンライン皮膚科相談は長期的な関与を拡大し、無香料スキンケアの好みへのシフトを強化します。
- 例えば、バイエルは2024年にインドでベパテンのスキンケアを発売し、乾燥した刺激のある肌の再生のために、無香料、パラベンフリーのモイスチャライザーにプロビタミンB5とプレバイオティクスを配合しています。
主要な課題
香り付きモイスチャライザーとの激しい競争と低い消費者差別化
無香料モイスチャライザーマーケットの主要な課題の1つは、主流の小売カテゴリを支配し、感覚的な魅力や香りに基づくブランド体験を求める消費者を引き付ける香り付きモイスチャライザーとの強い競争です。多くの購入者はまだスキンケアの満足度を香りに基づく感情的価値と関連付けており、特定の人口層で無香料の代替品の採用を制限する可能性があります。さらに、無香料のラベリングの差別化が最小限であると、ブランド間の類似性が認識され、プレミアム化の可能性が低下します。メーカーは、科学に基づくポジショニング、皮膚科的な性能主張、ターゲット教育に投資し、無香料モイスチャライザーの機能的な優位性と肌の健康の利点を明確に伝える必要があります。
規制遵守、成分安全基準、およびコスト圧力
市場は、成分の安全性、アレルゲンの開示、化粧品ラベルに関する進化する規制フレームワークに関連する課題に直面しています。臨床的に検証された低アレルゲン性で無香料の処方を開発するには、厳格なテスト、認証、遵守投資が必要であり、製造および研究開発コストの増加に寄与します。プレミアム成分の調達、バリア修復技術、皮膚科に裏付けられた製品開発も、大量市場の小売チャネルで競争するブランドにとって価格圧力を増加させます。特に価格に敏感な消費者が医療志向の無香料モイスチャライザ製品よりも低コストの代替品を優先する可能性がある新興市場では、臨床的な性能と手頃な価格のバランスを取ることが重要です。
地域分析
北アメリカ
北アメリカは、敏感肌ケアに対する消費者の認識の高さ、皮膚科医が推奨する製品の採用、米国とカナダにおける高級スキンケアの浸透によって、2024年に無香料保湿剤市場で32.6%のシェアを獲得しました。この地域は成熟した小売および薬局の流通ネットワーク、臨床スキンケアへの高い支出、成人や乳児の間での低アレルギー性、無香料の処方に対する需要の高まりから恩恵を受けています。成長は、湿疹や接触性皮膚炎の増加、クリーンラベル成分の好み、特にフェイシャルモイスチャライザーやバリア修復クリームカテゴリーにおける皮膚科に特化した主要ブランドからの強力な革新活動によってさらに支えられています。
ヨーロッパ
ヨーロッパは、厳しい化粧品安全規制、香料アレルゲンに対する高い消費者感度、皮膚科医がテストしたパーソナルケア製品の強い受容に支えられ、2024年に無香料保湿剤市場の28.4%のシェアを占めました。需要は成分安全性に対する広範な認識、都市部および高齢化人口の間での無香料スキンケアの加速する採用、フランス、ドイツ、英国における強力な薬局およびダーモコスメティックブランドのポジショニングによって支えられています。この地域はまた、特に乾燥、反応性、臨床的に敏感な肌状態を対象としたフェイシャルおよびボディケアセグメントにおいて、最小成分の保湿剤や医療グレードの保湿ソリューションへの移行の高まりから恩恵を受けています。
アジア太平洋
アジア太平洋は、拡大する中産階級の消費、スキンケア意識の高まり、汚染や環境ストレスによる感受性の増加により、2024年に無香料保湿剤市場の24.1%のシェアを持ち、急成長している地域として浮上しました。需要は急速なeコマースの浸透、日本、韓国、中国、インドなどの市場における皮膚科医の影響を受けたルーチン、若者やユニセックスユーザーグループの間での無香料で優しい保湿剤の受容の高まりによって強化されています。地元および国際ブランドは、特にクリームやローションにおいて、手頃な価格で臨床的に位置付けられた製品ラインを拡大しており、マスマーケットおよび高級スキンケアチャネルの両方での持続的な市場拡大を支えています。
ラテンアメリカ
ラテンアメリカは、皮膚の感受性に対する消費者の認識の高まり、皮膚科医が推奨する保湿剤の採用の増加、ブラジル、メキシコ、チリにおける薬局主導のスキンケア小売の拡大によって、2024年に無香料保湿剤市場の9.3%のシェアを占めました。厳しい気候条件や都市の汚染への露出の増加は、特に女性やベビーケアセグメントの間で、無香料の保湿ソリューションに対する需要を強化しています。市場の成長は、クリーンラベルや低アレルギー性の処方への移行によってさらに影響を受けていますが、価格感度や香り付き保湿剤からの強い競争が、価値ベースのポジショニングとターゲットを絞った消費者教育に焦点を当てたブランド戦略を形作り続けています。
中東・アフリカ
中東とアフリカは、2024年の無香料保湿剤市場の5.6%を占めており、乾燥した気候条件に適した優しい刺激の少ないスキンケアソリューションの需要の高まりと、都市部での皮膚科指導による治療の採用の増加によって推進されています。成長は、プレミアム小売チャネルの拡大、敏感肌の懸念に対する認識の向上、そして外国人居住者や若年層の消費者グループの間での無香料保湿剤の人気の高まりによって支えられています。市場の発展は一部の経済における価格の制約により緩やかですが、地域では薬局、クリニック、eコマースの流通プラットフォームを通じたバリア修復クリームや小児用安全保湿剤の採用が増加しています。
無香料保湿剤市場のセグメンテーション:
製品タイプ別:
- フェイスモイスチャライザー
- ボディモイスチャライザー
製品形態別:
- クリーム
- ローション
- バーム
エンドユース別:
- 男性
- 女性
- ユニセックス
- 赤ちゃんと子供
流通チャネル別:
- スーパーマーケット/ハイパーマーケット
- デパート
- 専門店
- オンライン販売チャネル
- モノブランドストア
- その他の販売チャネル
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
無香料保湿剤市場の競争環境には、CeraVe、Vanicream、Eucerin、Neutrogena、Aveeno、Cetaphil、La Roche-Posay、Aquaphor、First Aid Beauty、Simple Skincareといった主要ブランドが含まれます。 市場は、低アレルギー性、無香料の処方と臨床的に検証されたバリア修復効果を強調する皮膚科支援のスキンケア企業の強力な参加が特徴です。プレイヤーは、敏感肌、湿疹肌、アレルギーに悩む肌に対応するために、セラミド、ヒアルロン酸、鎮静成分を取り入れた製品革新を通じて積極的に競争しています。戦略的な取り組みには、顔、体、ベビー、ユニセックスの保湿剤カテゴリー全体でのポートフォリオ拡大、薬局、eコマース、皮膚科クリニックの流通チャネルの強化が含まれます。ブランドは、医療の推奨、透明な成分のコミュニケーション、高級ダーモコスメティックの位置付けを通じて差別化し、手頃な価格を重視したラインは大衆市場の消費者をターゲットにしています。皮膚科医との提携、持続可能性に配慮したパッケージング、デジタル消費者教育は、ブランドの可視性と忠誠心をさらに高め、世界および地域市場全体で競争の激しさを強化しています。
主要プレイヤー分析
- First Aid Beauty
- Neutrogena
- Aquaphor
- Simple Skincare
- CeraVe
- La Roche-Posay
- Vanicream
- Aveeno
- Cetaphil
- Eucerin
最近の展開
- 2025年7月、CeraVeは20年にわたるスキンケア革新の一環として、バランシングエアフォームクレンザーとアクネクレイ・トゥ・フォームクレンザーを導入しました。
- 2025年3月、THREE Internationalは、キャビアエキスを特徴とし、集中的な保湿とアンチエイジング効果を持つ高級保湿剤「Visage Cream Caviar」を発売しました。
- 2025年9月、Suave Brandsは、敏感肌向けの無香料ローションを価格$4.49-$5.99で提供し、皮膚科医によるテスト済みのAdvanced Skin Solutionsラインを拡大しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、製品形態、最終用途、流通チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。市場のダイナミクス、規制の状況、技術の進歩が業界にどのように影響しているかを探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 消費者が敏感肌の安全性とバリアの健康を優先するため、無香料スキンケアの採用が増加するでしょう。
- メーカーは、顔とボディケアのカテゴリー全体で皮膚科医承認済みおよび臨床試験済みの保湿剤ポートフォリオの拡大に注力します。
- ブランドが無香料の処方で高度なバリア修復と保湿技術を導入することで、高級化が強化されます。
- 電子商取引と直接消費者向けチャネルが、製品の発見、教育、リピート購入においてより大きな役割を果たします。
- ミニマルで包括的なスキンケアルーチンが人気を集める中、ジェンダーニュートラルおよびユニセックスの保湿剤レンジが成長します。
- 親の低アレルギー性および刺激のない保湿剤への好みが高まるため、ベビーおよび小児スキンケアセグメントが拡大します。
- ブランドは、成分の透明性、クリーンラベルの位置付け、皮膚科主導のマーケティングコミュニケーションにより多く投資します。
- 新興市場では、都市の消費者の間で香料関連の皮膚刺激への認識が高まるにつれて、需要が増加します。
- 持続可能性とリサイクル可能な包装の取り組みが、ブランドの差別化と消費者の忠誠心に影響を与えます。
- 軽量なテクスチャー、バリアサポート成分、および多機能保湿剤の革新が、長期的な市場成長を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
無香料モイスチャライザー市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、無香料モイスチャライザー市場はどのくらいの複合年間成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた無香料モイスチャライザー市場のセグメントはどれですか?
無香料モイスチャライザー市場の成長を促進している主な要因は何ですか?
無香料モイスチャライザー市場の主要企業はどこですか?
2024年に無香料モイスチャライザー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 無香料保湿剤市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の無香料保湿剤市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,329 Million → 2032: USD 3,912.1 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 無香料保湿剤市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 無香料保湿剤市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における無香料保湿剤市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 無香料保湿剤市場市場の成長要因
- 3.3 無香料保湿剤市場市場の抑制要因および課題
- 3.4 無香料保湿剤市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 無香料保湿剤市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 無香料保湿剤市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、無香料保湿剤市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 無香料保湿剤市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 無香料保湿剤市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は無香料保湿剤市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 無香料保湿剤市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 無香料保湿剤市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 無香料保湿剤市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 無香料保湿剤市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新無香料保湿剤市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の無香料保湿剤市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の無香料保湿剤市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の無香料保湿剤市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の無香料保湿剤市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの無香料保湿剤市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の無香料保湿剤市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの無香料保湿剤市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 無香料保湿剤市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
