
アメリカ合衆国の住宅改善市場の概要:
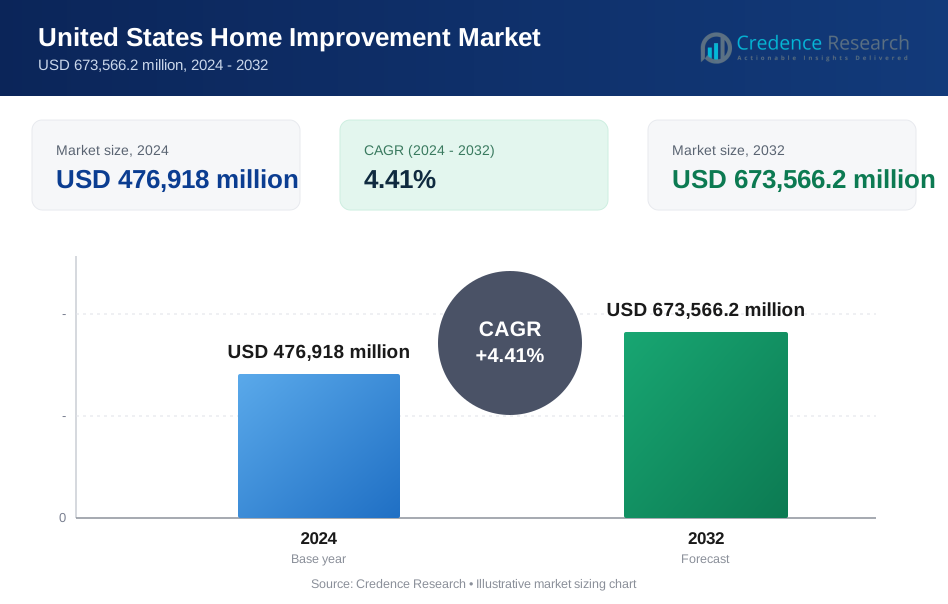
アメリカ合衆国の住宅改善市場の規模は2024年に4,769億1,800万米ドルと評価され、2032年までに6,735億6,620万米ドルに達すると予測されており、予測期間中に年平均成長率4.41%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のアメリカ合衆国住宅改善市場規模 | 4,769億1,800万米ドル |
| アメリカ合衆国住宅改善市場のCAGR | 4.41% |
| 2032年のアメリカ合衆国住宅改善市場規模 | 6,735億6,620万米ドル |
アメリカ合衆国の住宅改善市場の洞察
- アメリカ合衆国の住宅改善市場の成長は、老朽化した住宅ストック、住宅資産アクセスの増加、住宅物件全体でのリモデリング、修理、エネルギー効率の向上への支出の増加によって促進されています。
- アメリカ合衆国の住宅改善市場はDIFMへの強いシフトを示しており、2024年にはDIFMが64.8%のシェアを占め、DIYは35.2%で、プロの職人技と複雑なリノベーションのニーズに対する需要によって支えられています。
- アメリカ合衆国の住宅改善市場は主要な小売業者、製造業者、サービスプロバイダーによって主導されており、オムニチャネル小売、契約者ネットワーク、スマートホームのアップグレード、持続可能な製品ポートフォリオに強く重点を置いています。
- アメリカ合衆国の住宅改善市場は地域的には2024年に34.6%のシェアを持つ南部が主導しており、次いで中西部が23.4%、北東部が21.8%、西部が20.2%で、住宅活動、リノベーションの強度、プレミアムアップグレードの需要を反映しています。

アメリカ合衆国の住宅改善市場のセグメンテーション分析:
プロジェクト別:
アメリカ合衆国の住宅改善市場では、DIFM(Do-It-For-Me)セグメントがプロジェクト別カテゴリーで支配的であり、2024年に64.8%の市場シェアを占め、DIYは35.2%でした。DIFMのリーダーシップは、プロジェクトの複雑さの増加、プロの職人技への好みの高まり、大規模なリノベーション(屋根、電気のアップグレード、配管など)への支出の増加によって促進されています。老朽化した住宅ストックと厳しい建築基準は、住宅所有者がライセンスを持つ契約者に依存することをさらに促しています。中・高所得世帯の可処分所得の増加とサービスプロバイダーによって提供される融資オプションは、住宅プロジェクト全体でのDIFM需要を引き続き強化しています。
- 例えば、DNM Plumbing & Heatingは、古い住宅の水効率システムを全面的に見直しながら、新しい設備、洗面台、配管を用いてレイアウトを再構成し、バスルームの全面改装を実施しました。
エンドユース別:
米国の住宅改善市場のエンドユース別セグメントでは、キッチンの改善と追加が支配的なサブセグメントとして浮上し、2024年には29.6%の市場シェアを占め、続いてバスの改善と追加が23.4%となりました。キッチンの優位性は、高頻度の改装、プレミアム家電のアップグレード、キャビネットの交換、そして不動産価値向上に対する強いホームオーナーの関心によって支えられています。オープンレイアウトのリモデリングトレンド、省エネ設備、スマートキッチンの統合が需要をさらに刺激しています。住宅の再販活動の増加とライフスタイルに基づく改装支出が、エンドユースアプリケーション内での主要な収益貢献者としてキッチンの改善を位置付け続けています。
- 例えば、CES 2025で展示されたSamsungのBespoke AI Family Hub冷蔵庫は、AI Vision Insideセンサーを使用して37種類の新鮮な食材と50種類の加工食品を検出し、ディスプレイやアプリを通じて在庫追跡を可能にし、シームレスなスマートキッチン統合を実現します。
主要な成長ドライバー
老朽化する住宅ストックと改装需要の増加
米国の住宅改善市場は、老朽化した住宅ストックにより拡大を続けており、多くの住宅が構造的なアップグレード、システムの交換、美観の改装を必要としています。古い物件は、安全基準とエネルギー効率の要件を満たすために、屋根、配管、電気システム、断熱材、外装材の頻繁な改善を求められています。ホームオーナーは移転よりも改装を優先するようになり、必要な修理と価値を高めるアップグレードの両方に一貫した投資を促進しています。このトレンドは、国内全体でのインテリア、エクステリア、システムに焦点を当てた住宅改善プロジェクトの長期的な需要を支えています。
- 例えば、Lowe'sは、InsulSafe SP吹き込み式ガラス繊維のような製品を使用して、少なくとも12インチの厚さでR-38基準を達成し、1990年以前のエネルギー効率向上が必要な住宅の熱性能を向上させるための屋根裏断熱材のアップグレードを推進しています。
住宅資産価値の成長と消費者の購買力
住宅資産価値の上昇と安定した可処分所得の成長が、米国の住宅改善市場を大いに支えています。高い不動産評価は、ホームオーナーが住宅資産ローンやクレジットラインを通じて資金を調達し、より大きな改装予算を可能にします。消費者は、キッチンのアップグレード、バスルームの拡張、外装の強化など、プレミアムなリモデリングプロジェクトにますます投資しています。この財務的な柔軟性は、高品質な材料、高度な設備、プロフェッショナルな設置サービスへの支出を促し、都市部および郊外の住宅セグメント全体での市場拡大を強化しています。
プロのリノベーションサービスの需要増加
プロのリノベーションサービスへのシフトが、アメリカの住宅改善市場の主要な推進力となっています。住宅所有者は、複雑なプロジェクト要件、安全性の考慮、個人的な時間の制約から、DIFMソリューションを選択することが増えています。プロの請負業者は、専門知識、規制遵守、保証付きサービスを提供し、消費者の信頼を高めています。さらに、大手小売業者やサービスプロバイダーは、材料、設置、プロジェクト後のサポートを組み合わせた統合オファリングを拡大し、プロジェクトの価値を高め、プロの住宅改善サービスへの持続的な需要を促進しています。
- 例えば、Lowe'sは、キッチン家電、キャビネット、カウンタートップ、トイレや洗面台を含むバスルーム器具、床材、屋根材、サイディング、外部ドアなどのプロジェクトに対して、ライセンスを持ち、保険に加入し、バックグラウンドチェックを受けた独立した設置業者と提携し、1年間の労働保証を提供しています。
主要なトレンドと機会
スマートでエネルギー効率の高い住宅改善の採用増加
スマートホームの統合とエネルギー効率の向上は、アメリカの住宅改善市場における主要なトレンドと機会を表しています。住宅所有者は、リノベーションプロジェクト中にスマート照明、サーモスタット、セキュリティシステム、接続された家電をますます取り入れています。エネルギー効率の高い窓、断熱材、HVACシステム、ソーラー対応の屋根材の需要は、エネルギーコストの懸念と持続可能性の目標から引き続き増加しています。インセンティブプログラムやユーティリティリベートが採用をさらに加速させ、メーカー、請負業者、技術駆動型ソリューションプロバイダーにとって長期的な機会を生み出しています。
- 例えば、GoogleのNest Learning Thermostatは、ユーザーの習慣を学び、天候に合わせて調整することで、暖房と冷房のコストを10-15%節約することができるとユーザースタディで示されています。
デジタルプラットフォームとオムニチャネル小売モデルの拡大
デジタル変革とオムニチャネル小売の拡大は、アメリカの住宅改善市場における強力な成長機会を提供しています。消費者は、製品の調査、デザインの視覚化、コストの見積もり、請負業者の選択にオンラインツールを頼っています。バーチャルコンサルテーション、拡張現実プランニングツール、シームレスなオンラインからオフラインへの購入体験を提供する小売業者は、顧客のエンゲージメントを高めています。これらのデジタル機能は、プロジェクトの不確実性を減らし、購入の自信を高め、コンバージョン率を向上させ、長期的な市場成長を強化します。
- 例えば、Home Depotのモバイルアプリには、Project Colorのような拡張現実ツールがあり、顧客がスマートフォンのカメラを使ってペイントの色合いを視覚化したり、パティオ家具などのアイテムを自分のスペースに配置したりすることができます。
主要な課題
原材料価格の変動とサプライチェーンの混乱
アメリカの住宅改善市場は、原材料価格の変動とサプライチェーンの混乱から継続的な課題に直面しています。木材、金属、セメント、断熱材のコストの変動は、プロジェクト全体の費用を増加させ、住宅所有者や請負業者の予算編成を複雑にします。材料の不足や納品の遅延は、プロジェクトのタイムラインを延ばし、運用効率を低下させる可能性があります。これらの制約は、手頃な価格を制限し、特に価格に敏感な住宅消費者の間で任意のリノベーションプロジェクトを遅らせる可能性があります。
熟練労働者の不足と設置コストの増加
熟練労働者の不足は、アメリカ合衆国の住宅改善市場における重大な課題であり続けています。高齢化する労働力、限られた熟練職の参加、そしてリノベーションサービスの需要増加が、労働コストの上昇とプロジェクト完了時間の延長に寄与しています。特に電気、配管、構造リモデリングなどの専門職において不足が顕著です。労働費用の増加はプロジェクト全体のコストを押し上げ、サービス提供者に圧力をかけ、住宅所有者にとってのリノベーションの手頃さに影響を与えています。
地域分析
北東部
北東部は、アメリカ合衆国の住宅改善市場において2024年に21.8%の市場シェアを占めており、都市部および郊外地域全体での高いリノベーション強度と高齢化する住宅ストックによって牽引されています。ニューヨーク、マサチューセッツ、ペンシルベニアなどの州の古い住宅物件は、屋根、断熱、配管、電気システムの頻繁なアップグレードを必要としています。インテリアの交換、キッチンのリモデリング、エネルギー効率の良い改修への強い需要が市場の成長を支えています。高い不動産価値とリノベーションに焦点を当てた住宅所有の傾向が再投資を促し、地域全体でのプロの住宅改善サービスへの一貫した支出を維持しています。
中西部
中西部は、アメリカ合衆国の住宅改善市場において2024年に23.4%の市場シェアを保持しており、広範な一戸建て住宅と安定したリノベーション需要によって支えられています。イリノイ、オハイオ、ミシガン、ミネソタなどの州では、気候条件のために外装の交換、屋根、サイディング、防水プロジェクトで強い活動が見られます。費用対効果の高いリモデリング、DIYの参加、基本的なメンテナンスのアップグレードが地域全体で顕著です。バスルームの改善やインテリアのリノベーションへの投資の増加が需要をさらに強化し、適度な住宅価格が住宅所有者に機能的で価値を高めるアップグレードへの予算配分を促しています。
南部
南部は、アメリカ合衆国の住宅改善市場で2024年に34.6%の市場シェアを占めており、テキサス、フロリダ、ジョージア、ノースカロライナなどの州での高い住宅活動と人口増加を反映しています。急速な住宅建設、頻繁なリモデリング、外装アップグレードへの強い需要が地域のリーダーシップを牽引しています。気候関連のニーズが屋根、窓、HVACシステム、耐嵐材料への支出を増加させています。住宅所有率の上昇、郊外の拡大、可処分所得の増加がリノベーション支出をさらに加速させ、南部を市場収益への最大かつ最も急成長している地域貢献者として位置づけています。
西部
西部は、アメリカ合衆国の住宅改善市場において2024年に20.2%の市場シェアを占めており、高級リノベーションプロジェクトと持続可能性に焦点を当てたアップグレードによって牽引されています。カリフォルニア、ワシントン、コロラドなどの州は、エネルギー効率の良いリモデリング、スマートホームの統合、現代的なインテリアの交換を重視しています。高い不動産価値がキッチンのアップグレード、バスルームのリノベーション、屋外生活の強化への投資を促しています。スマート技術と環境に配慮した材料の強い採用がプロジェクトの価値を高め、沿岸および内陸の住宅市場全体でリノベーション需要が堅調に推移しています。
アメリカ合衆国の住宅改善市場規模のセグメンテーション:
プロジェクト別
- DIY
- DIFM
エンドユース別
- キッチンの改善と追加
- バスの改善と追加
- 外装の交換
- 内装の交換
- その他の部屋の追加と変更
地域別
- 北東部
- 中西部
- 南部
- 西部
競争環境
アメリカのホームインプルーブメント市場は、Lowe’s Companies、The Home Depot、Masco Corporation、FirstService Corporation、Kohler、Belfor、American Exteriors、DKI Ventures、Crane Renovation Groupを含む主要企業によって主導される多様で非常に断片化されたエコシステムを特徴としています。市場構造は、大規模なホームインプルーブメント小売業者、メーカー、プロフェッショナルサービスプロバイダーを組み合わせており、製品供給、設置サービス、エンドツーエンドのリノベーションソリューションにおいて強力な競争を生み出しています。主要な小売業者は、広範な店舗ネットワーク、プライベートブランド、統合されたDIFMオファリングを通じて地位を強化し、メーカーは備品、キャビネット、エネルギー効率の高い製品の革新に注力しています。サービス志向の企業は、契約者ネットワークの拡大、修復能力、バンドルサービスモデルによってシェアを獲得しています。戦略的な買収、地元の契約者との提携、デジタルサービスプラットフォームは、顧客へのリーチと運営効率を向上させます。オムニチャネル小売、スマートホームソリューション、持続可能な素材への継続的な投資は、競争上の差別化と長期的な市場ポジショニングの中心となっています。
主要プレイヤー分析
- Kohler
- Belfor
- Masco Corporation
- Crane Renovation Group
- Lowe's Companies
- DKI Ventures, LLC
- Henkel Corporation
- FirstService Corporation
- American Exteriors
- Coit Services, Inc.
最近の動向
- 2025年9月、The Home Depotは子会社のSRS Distributionを通じてGMS Inc.の買収を完了し、プロフェッショナル顧客向けのマルチカテゴリ建材流通を強化しました。
- 2025年8月、Lowe’s Companies, Inc.は、北米の主要な内装建材ディストリビューターであるFoundation Building Materialsの買収契約を発表し、プロフェッショナル請負業務を強化しました。
- 2025年12月、The Home Depotは、インフルエンサーやデザイナーを巻き込み、ホームプロジェクトのインスピレーションと顧客エンゲージメントを促進する新しいプラットフォーム「Home Depot Creator Portal」を立ち上げました。
レポートのカバレッジ
この調査レポートは、プロジェクト、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 米国のホームインプルーブメント市場は、住宅所有者が移転よりもリノベーションを優先するため、拡大を続けます。
- プロジェクトの複雑化と時間の制約により、プロフェッショナルDIFMサービスの需要が増加します。
- 持続可能性の目標とエネルギーコストの懸念により、エネルギー効率の高いアップグレードがより強く採用されます。
- スマートホームの統合は、主要なリノベーションプロジェクトの標準的な要素となります。
- 老朽化した住宅インフラは、構造およびシステムのアップグレードに対する長期的な需要を支えます。
- オムニチャネル小売モデルは、購買行動とプロジェクト計画プロセスをさらに変革します。
- 請負業者の統合とサービスネットワークの拡大は、サービスの可用性と規模を向上させます。
- 技術の導入による労働生産性の向上は、労働力不足を部分的に相殺します。
- 気候の回復力と不動産価値の考慮により、外装リノベーションは着実に成長します。
- 材料と設置方法の革新は、効率と全体的なプロジェクト成果を向上させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アメリカのホームインプルーブメント市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、アメリカのホームインプルーブメント市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたアメリカのホームインプルーブメント市場セグメントはどれですか?
アメリカのホームインプルーブメント市場の成長を促進している主な要因は何ですか?
アメリカのホームインプルーブメント市場での主要企業はどこですか?
2024年にアメリカのホームインプルーブメント市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 アメリカ合衆国の住宅改善市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のアメリカ合衆国の住宅改善市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 476,918 million → 2032: USD 673,566.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 アメリカ合衆国の住宅改善市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. アメリカ合衆国の住宅改善市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるアメリカ合衆国の住宅改善市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 アメリカ合衆国の住宅改善市場市場の成長要因
- 3.3 アメリカ合衆国の住宅改善市場市場の抑制要因および課題
- 3.4 アメリカ合衆国の住宅改善市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 アメリカ合衆国の住宅改善市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 アメリカ合衆国の住宅改善市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、アメリカ合衆国の住宅改善市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 アメリカ合衆国の住宅改善市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. アメリカ合衆国の住宅改善市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はアメリカ合衆国の住宅改善市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 アメリカ合衆国の住宅改善市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 アメリカ合衆国の住宅改善市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 アメリカ合衆国の住宅改善市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 アメリカ合衆国の住宅改善市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新アメリカ合衆国の住宅改善市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のアメリカ合衆国の住宅改善市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のアメリカ合衆国の住宅改善市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のアメリカ合衆国の住宅改善市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のアメリカ合衆国の住宅改善市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのアメリカ合衆国の住宅改善市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のアメリカ合衆国の住宅改善市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのアメリカ合衆国の住宅改善市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. アメリカ合衆国の住宅改善市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
