
市場概要:
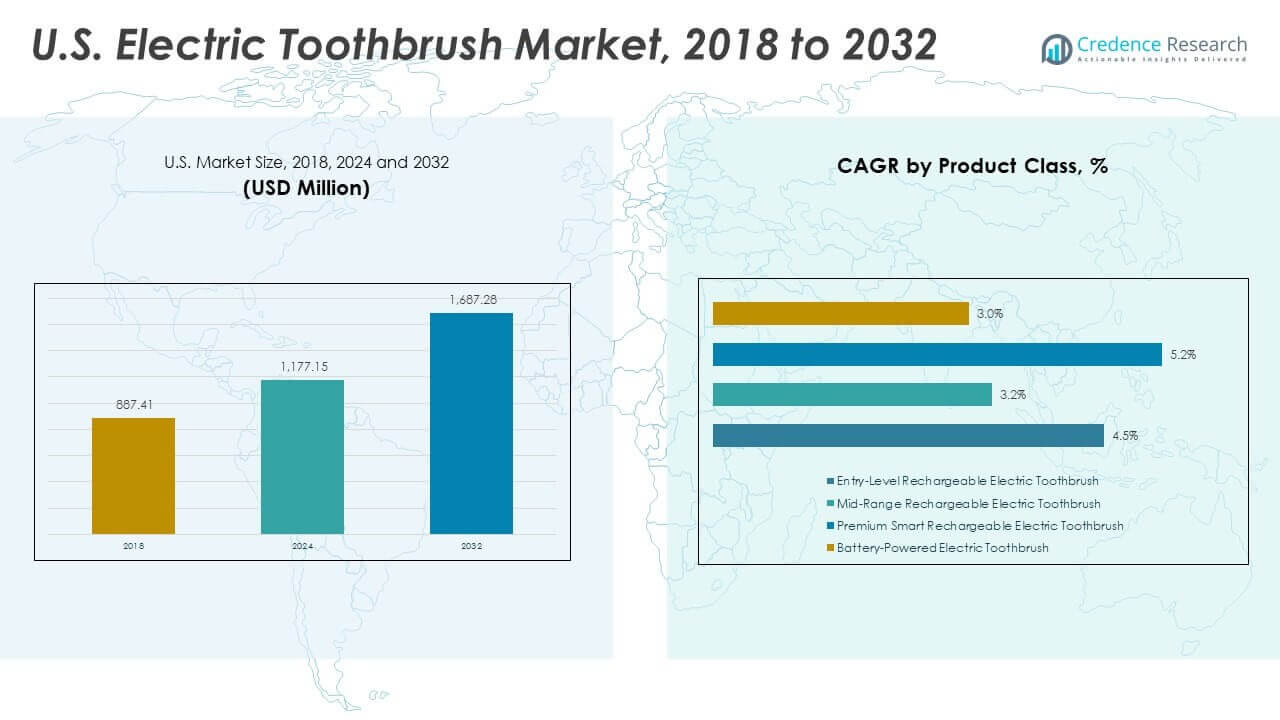
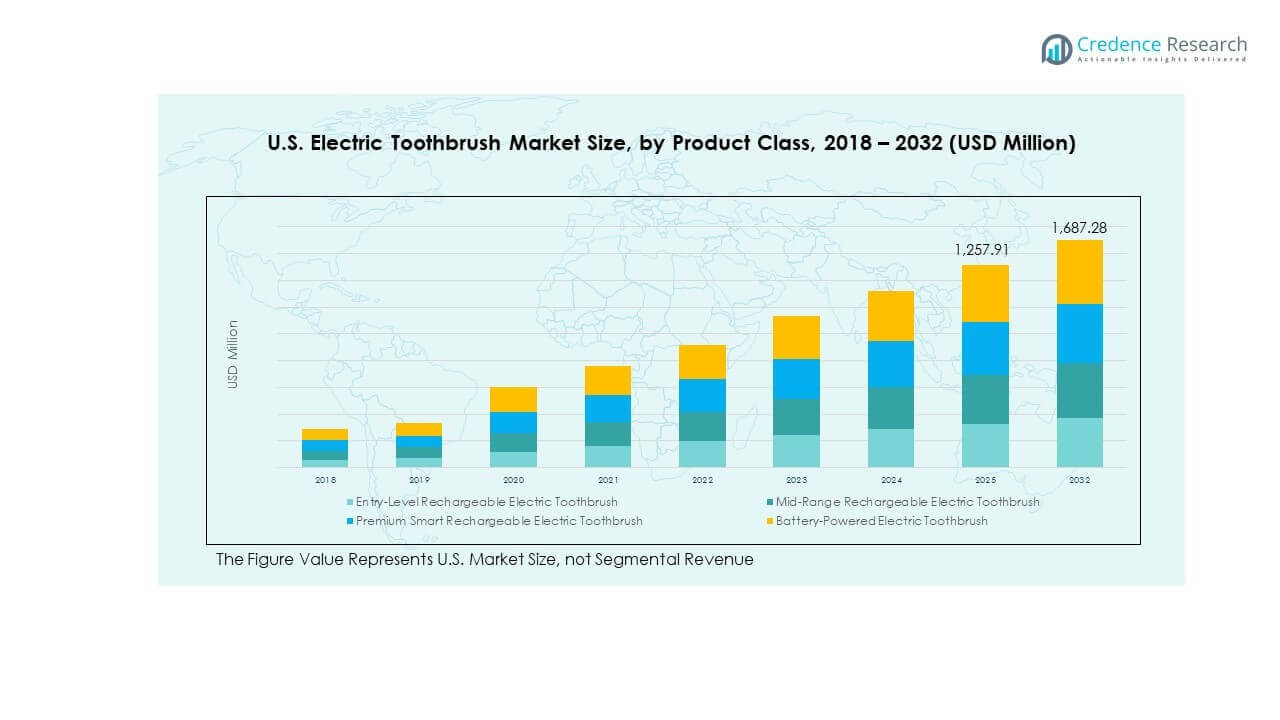
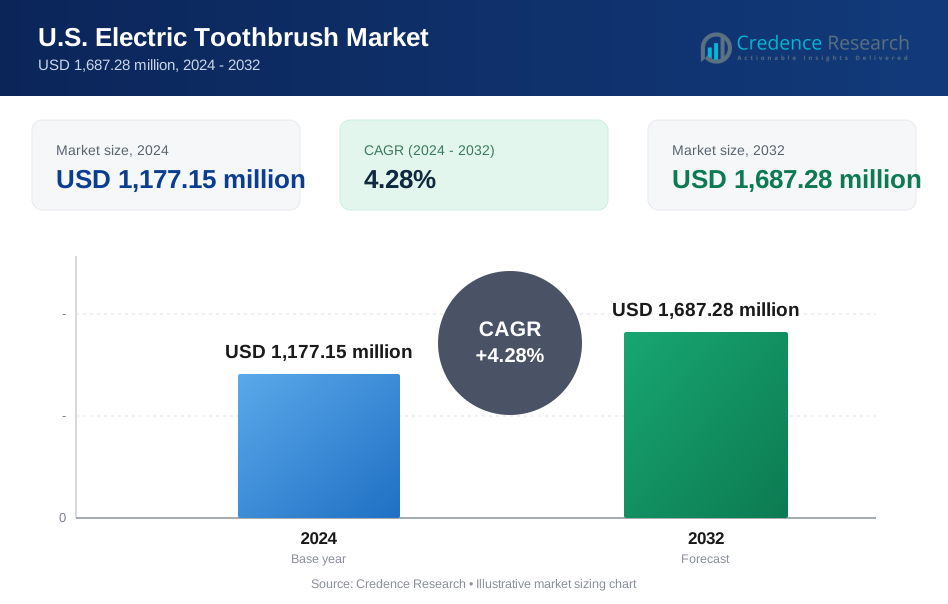
米国の電動歯ブラシ市場規模は、2018年に8億8,741万米ドルから2024年に11億7,715万米ドルと評価され、2032年までに16億8,728万米ドルに達すると予測されており、予測期間中のCAGRは4.28%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年米国電動歯ブラシ市場規模 | 11億7,715万米ドル |
| 米国電動歯ブラシ市場、CAGR | 4.28% |
| 2032年米国電動歯ブラシ市場規模 | 16億8,728万米ドル |
市場は、口腔健康に対する消費者の意識の高まりと電動ブラッシングの利点により成長を続けています。電動歯ブラシは、手動オプションと比較して、より優れたプラーク除去、歯茎ケア、清掃効率を提供します。歯科医はこれらの製品を積極的に推奨しており、ブランドは圧力センサー、Bluetooth接続、アプリ統合などの機能に投資しています。ブラシヘッド交換のサブスクリプションモデルは、長期的な採用を改善しています。小児および高齢者向けの年齢特定のバリアントが増えており、スマート機能がエンゲージメントを促進しています。小売拡大と電子商取引のアクセス性が市場の広範な到達をサポートしています。技術革新は依然として主要な差別化要因です。
地域的には、北東部が市場をリードしており、都市化、所得水準、歯科保険の普及率が高いためです。西部は、技術主導の消費者行動と電子商取引の浸透から恩恵を受けて、これに続いています。南部と中西部は、小売拡大と公共の歯科プログラムに支えられ、意識と採用が高まっている新興セグメントです。これらの地域では、手頃な価格と入手可能性が初回購入を促進するため、エントリーレベルのモデルが地盤を築いています。地域キャンペーン、学校の取り組み、歯科ケアの提携がアクセスギャップを埋め、電動歯ブラシの使用を拡大するのに役立っています。
市場の洞察
- 米国の電動歯ブラシ市場は、2018年に8億8741万米ドルと評価され、2024年には11億7715万米ドルに成長し、2032年までに16億8728万米ドルに達すると予測され、年平均成長率は4.28%です。
- 北東部は34%の市場シェアを持ち、都市化の密度と高い歯科保険の普及によって牽引されています。西部は28%で、eコマースと革新によって支えられています。南部は22%で、意識の高まりとアクセスの拡大によって支援されています。
- 中西部は16%のシェアを持ち、エントリーレベルモデルの採用増加、公的歯科プログラム、リテール浸透の拡大により最も成長が速い地域です。
- 2024年には、エントリーレベルの充電式電動歯ブラシがすべての製品クラスの中で最大のシェアを占め、手頃な価格と幅広い消費者の魅力によって支えられています。
- ミッドレンジの充電式電動歯ブラシは、5.2%の最高の年平均成長率を記録し、バッテリー寿命の延長とスマート機能を備えたパフォーマンスバリューモデルへの強い関心を反映しています。
市場の推進要因
予防的な口腔健康と歯科医の推奨に対する消費者の関心の高まり
すべての年齢層で口腔衛生に対する意識が高まっており、電動歯ブラシの需要を促進しています。歯科協会や専門家は、手動ブラシよりも電動モデルを推奨し続けています。ユーザーは、優れたプラーク除去と歯茎の健康効果を示す臨床的証拠に対して好意的に反応しています。予防ケアの採用は、頻繁な歯科プロモーションにより成人と子供の間で増加しています。米国の電動歯ブラシ市場は、オーラルケアブランドによる意識向上キャンペーンの拡大から恩恵を受けています。公衆衛生プログラムも早期介入を支援し、高度な歯科ツールの使用を奨励しています。都市部での高い歯科保険の普及は市場浸透を助けています。ユーザーは、歯科訪問と長期的なコストを削減するために電動バリアントを好みます。ブランドは、製品の信頼性を高めるために歯科医とのパートナーシップに投資しています。
- 例えば、Oral-B iOシリーズは、臨床試験で手動歯ブラシよりも歯茎のラインに沿って100%多くのプラークを除去しました。
ユーザーエクスペリエンスを向上させ、リピート購入を促進する技術の進歩
圧力センサー、タイマー機能、Bluetooth接続などのスマート機能が消費者の関心を高めています。接続されたアプリを通じた個別のブラッシングフィードバックは、健康志向のユーザーにアピールします。メーカーは、ブラッシング角度と圧力レベルを最適化するためにAI搭載の機能を導入しています。製品の革新は満足度を高め、交換サイクルをサポートします。充電式リチウムイオン電池は、使用可能性を延ばし、メンテナンスを減らします。米国の電動歯ブラシ市場は、ワイヤレス充電と防水設計を備えたモデルからの関心が高まっています。強化された人間工学的グリップとブラシヘッドの互換性は、さまざまな人口統計における使いやすさを向上させます。サブスクリプションベースのブラシヘッド配信は、長期的な関与を促進します。スマートバリアントは、習慣形成機能でユーザーの維持をサポートします。
eコマースとサブスクリプションプラットフォームの拡大が市場アクセスを加速
オンラインチャネルは、より広範な製品範囲への便利なアクセスとパーソナライズされた購買体験を提供します。ダイレクト・トゥ・コンシューマーモデルはブランドコントロールを強化し、価格戦略を改善します。サブスクリプションサービスは交換サイクルを自動化し、ブランドロイヤルティと定期収入を向上させます。米国の電動歯ブラシ市場は、eコマースのプロモーションとバンドル販売を通じて成長しています。インフルエンサーマーケティングとターゲットを絞ったデジタル広告は、所得層を超えて認知を高めます。オンラインレビューとビデオデモンストレーションは、物理的な試用がない場合でも製品への信頼を築きます。eコマースの成長は、新興ブランドにとって参入障壁を低くします。大量販売と割引バンドルは、家族購入者をオンラインで引き付けます。物流の改善は、ブラシヘッドやアクセサリーのタイムリーな配送をサポートします。
- 例えば、Quipのサブスクリプションプログラムは、四半期ごとのブラシヘッドの配送を自動化し、Amazonやダイレクト・トゥ・コンシューマー販売を通じてマルチチャネルのフルフィルメントをサポートし、長期的な顧客維持を改善します。
小児および高齢者の使用ケースの増加がセグメントの多様化を支援
小児の口腔ケアセグメントは、年齢に特化した製品デザインとゲーム化されたブラッシングにより成長しています。ブランドは、インタラクティブなモバイルアプリを備えたキャラクターをテーマにした電動歯ブラシを発売しています。親はこれらのモデルを採用して、子供の一貫したブラッシング習慣を促進します。高齢者向けには、電動モデルはグリップの改善と限られた可動性に対する使いやすさを提供します。米国の電動歯ブラシ市場は、高齢者向けに柔らかい毛や長いハンドルなどの特化した機能を提供しています。小売業者は、進化する口腔ケアニーズに対応するために、異なる年齢層向けの専門SKUを提供しています。高齢者施設のような機関購入者は、ボリューム需要に貢献します。学校の小児歯科プログラムは、早期の電動歯ブラシ使用を奨励します。この二重セグメントの需要は、ライフステージ全体でのボリュームの一貫性を改善します。
市場動向
パーソナライズされたブラッシングガイダンスのための人工知能の統合が進行中
AI機能は、リアルタイムのブラッシングフィードバックとパターン分析を提供することでユーザー体験を変革しています。これらのスマート歯ブラシは、見逃したエリアを検出し、コンパニオンアプリを通じてユーザーにアドバイスを提供します。米国の電動歯ブラシ市場は、より良い口腔ケアの遵守をサポートするためにAIを採用しています。メーカーは、AI駆動のモーションセンサーと適応フィードバックメカニズムを備えたモデルをリリースしています。これらの革新は、消費者が歯科医の訪問間に歯科ルーチンを維持するのを助けます。AI駆動のスコアリングシステムによるゲーム化は、若いユーザーにアピールします。モバイル健康アプリとのデータ同期は、長期的な追跡を強化します。AIバックのプラットフォームは、歯科医が患者の習慣をリモートで監視することを可能にします。クラウドにリンクされた歯ブラシは、接続されたパーソナルケアエコシステムの一部を形成します。
デザイン主導の差別化がプレミアムおよびマスセグメントで勢いを増す
美的魅力は、デザインに敏感な消費者の購入決定において中心的な役割を果たします。ブランドは、新しいモデルでスリークな形状、カラーバリエーション、ミニマリストな美学を優先しています。プレミアムラインは、トラベルケース、金属仕上げ、ノイズリダクション機能を備えています。米国の電動歯ブラシ市場は、ライフスタイルの好みに合ったデザイン性の高い製品の需要を見ています。コンパクトな充電ベースや壁掛けドックは、現代のバスルームレイアウトをサポートします。デザインのアップグレードは、プレミアム価格帯を正当化するのにも役立ちます。彫刻や色合わせを含むパーソナライゼーションオプションは、顧客維持を高めます。ジェンダーニュートラルなデザインは、すべてのユーザーセグメントにアピールを広げます。視覚的な革新は、ブランド間で強力な競争力のある手段であり続けます。
- 例えば、Philips Sonicare Prestige 9900は、公式仕様で確認されたSenseIQ圧力センサーを備え、毎分62,000回のブラシストロークを実現します。
消費者の持続可能性要求に応えるエコ意識の製品革新
持続可能性の考慮は、主要ブランドの製品とパッケージの決定に影響を与えています。リサイクル可能なブラシヘッド、堆肥化可能なパッケージ、低廃棄物の充電ドックが注目を集めています。米国の電動歯ブラシ市場では、カーボンフットプリント削減に関するメッセージが強化されています。メーカーはバイオプラスチックやアルミニウムなどのライフサイクルに優しい素材を採用しています。サブスクリプションキットには、使い捨て廃棄物を最小限に抑えるための再利用可能なコンポーネントが含まれています。バッテリーの寿命改善は、グリーンマーケティングのストーリーをサポートします。返却・リサイクル制度はブランドの評判を高め、顧客の維持に寄与します。環境に配慮する消費者は、持続可能性の実践が確認されたブランドを選びます。規制の圧力やESGの義務も製品設計の決定に影響を与えています。
スマートオーラルケアエコシステムにおける音声アシスタントとIoTの統合
音声対応の歯ブラシが、スマートホームトレンドの一環として市場に登場しています。いくつかのモデルは、Amazon AlexaやGoogleアシスタントをサポートしており、リマインダーやブラッシングのヒントを提供します。米国の電動歯ブラシ市場は、IoTを活用して利便性と健康追跡を向上させています。歯ブラシは、スケジューリングやレポートのために広範なホームエコシステムと同期しています。IoT機能は、習慣形成や家族の遠隔監視を支援します。親はアプリのダッシュボードを通じて子供のブラッシングを監視できます。高齢者は、ルーチンが欠けた際の警告システムから恩恵を受けます。接続されたデバイスは、スマートミラーやバスルームセンサーとも同期します。オーラルケアブランドは、プラットフォーム全体でアプリの互換性を拡大しています。
- 例えば、Colgate Humスマート歯ブラシは、公式製品機能で詳述されているように、モバイルアプリを通じてブラッシング習慣を追跡し、パーソナライズされたフィードバックとゾーン認識を提供します。
市場課題の分析
コストの高さが価格に敏感なグループやサービスが行き届いていないグループへのアクセスを制限
電動歯ブラシは、購入とメンテナンスの両方で手動ブラシよりもかなり高価です。低所得世帯は、初期費用や交換費用のために採用を遅らせたり避けたりします。米国の電動歯ブラシ市場は、農村部やメディケイドに依存する人口の間での拡大に苦労しています。サブスクリプションモデルは継続的な費用を追加し、予算に敏感なユーザーを遠ざけます。ほとんどの保険プランで電動モデルのカバーがないことも、アクセスをさらに制限します。小売業者は、ディスカウント志向の店舗フォーマットでの回転率の低下を報告しています。歯科医療の普及が限られているサービスが行き届いていない地域では、流通のギャップが存在します。医療リテラシーやデジタル関与が低いセグメントでは、市場浸透が遅れています。この課題は、地域間の口腔健康の公平性にギャップを生じさせます。
交換率とバッテリーの寿命が長期的なユーザーの維持に影響
消費者の保持は交換用ブラシヘッドに大きく依存していますが、遵守率はしばしば低いです。多くのユーザーは、コスト、不便さ、またはリマインダーの不足により交換サイクルを遅らせます。米国の電動歯ブラシ市場は、手動ブラッシングに戻るユーザーからの離脱に直面しています。1~2年後のバッテリー寿命の低下は、長期的な満足度を減少させます。非ユニバーサルなブラシヘッドの取り付けは柔軟性を制限し、使用の総コストを増加させます。ユーザーは高価な専用交換を避けるためにブランドを変更することがよくあります。スペアパーツの限られた入手可能性は修理可能性と寿命価値に影響します。電子機器やリチウム電池に関連する廃棄の課題は持続可能性の主張に影響します。保持戦略はメンテナンスサイクルの摩擦を減らすことに依存しています。
市場機会
機関パートナーシップと歯科サービス統合による成長の可能性
バンドル提供のための歯科クリニックと保険のパートナーシップを拡大する機会があります。歯科医は定期検診や健康プログラムの際に電動歯ブラシを推奨できます。米国の電動歯ブラシ市場は、雇用者の健康福利に製品を組み込むことで成長できます。学校の歯科プログラムは小児モデル採用のチャネルを作ります。高齢者ケアホームはケアパッケージを通じた大量販売の範囲を提供します。機関は信頼と長期的な行動変化のためのインフルエンサーとして機能します。公衆衛生キャンペーンは、サービスが行き届いていない地域でのアクセスを補助することができます。歯科チェーンとのブランド提携は、ガイド付きトライアルとオンボーディングサポートへのアクセスを開きます。
エントリーレベルモデルと地域適応による拡大機会
低コストモデルは、価格に敏感な市場での初めてのユーザーのための入り口を提供します。スマート機能のない簡素化されたバリアントは、採用の障壁を減少させます。米国の電動歯ブラシ市場は、地元の小売フォーマットに合わせて品揃えを調整することで拡大できます。地方のクリニック、移動バン、学校向けのターゲットモデルは、リーチを広げることができます。地域ブランドは文化的に共鳴するデザインやパッケージを開発できます。メッセージングとアクセスチャネルのローカライズは、より広い人口層の関与をサポートします。リフィルの入手可能性と手頃な修理サービスは、忠誠心を築くことができます。オーラルハイジーンキットとの地域バンドルは付加価値を生み出します。
市場セグメンテーション分析
製品クラス別
エントリーレベルの充電式歯ブラシは、手頃な価格と基本的な機能性により、ボリューム販売を支配しています。中級モデルはより長いバッテリー寿命と改善されたブラシヘッドを提供します。プレミアムスマートバリアントは、AI機能とパーソナライズされたトラッキングで価値シェアをリードしています。バッテリー駆動のオプションは、旅行や小児セグメントでの関連性を維持しています。米国の電動歯ブラシ市場は、性能層とユーザーの好みによる明確なセグメンテーションを示しています。
- 例えば、Oral-B Pro 1000は、プラーク除去のために毎分8,800回の振動と20,000回のパルスを提供します。
スマート機能の深さ別
非スマートモデルは、シンプルさを求める価値志向の購入者に対応しています。接続機能を備えたブラシは、デジタルにアクティブな消費者にアピールします。圧力と動作を感知するユニットは、ブラッシングの精度と安全性を向上させます。AIベースのコーチングを備えたモデルは、プレミアムおよび小児セグメントで成長しています。米国の電動歯ブラシ市場は、デジタル行動に合わせた製品差別化を行っています。
技術プラットフォーム別
振動回転式歯ブラシは、歯科医の好みと臨床性能により採用が進んでいます。このプラットフォームのスマート対応バージョンは、アプリ統合を通じてシェアを獲得しています。ソニックバリアントは、静かな動作と高周波の動きを提供します。スマートソニックモデルは、プレミアムユーザーにアピールします。超音波歯ブラシは、特殊なニーズに焦点を当てたニッチなカテゴリーにとどまっています。米国の電動歯ブラシ市場は、ターゲットを絞ったプラットフォームの革新によって多様化しています。
価格帯別
大量市場向けの歯ブラシは、大型小売店と基本的な機能を通じてボリュームを推進します。中プレミアム製品は、性能とコストのバランスを取ります。プレミアムSKUは、AI、デザイン、スマート統合を提供します。米国の電動歯ブラシ市場は、価格に基づいたセグメント化が進んでおり、中プレミアム製品の人気が高まっています。
チャネルベースのブランドポジショニング別
オンラインファーストブランドは、DTCモデルとサブスクリプションキットを通じて急速に成長しています。オムニチャネルプレーヤーは、広範なアクセスとバランスの取れたブランドの可視性を提供します。小売/薬局主導のブランドは、歯科医との提携と来店客数に依存した販売を行っています。米国の電動歯ブラシ市場は、ハイブリッドな流通モデルから利益を得ています。
SKUポジショニング別
フラッグシップモデルは、プレミアムラインの基盤となり、革新を示しています。コアボリュームSKUは、一貫した棚の存在感と販売フローを維持します。エントリーモデルは、新しいユーザーに電動フォーマットを紹介します。米国の電動歯ブラシ市場は、各消費者層に対して明確なSKU戦略を使用しています。
エンドユーザー別
大人は、特にプレミアムおよびスマートセグメントで最大のユーザーベースを形成しています。子供たちは、習慣形成に合わせたゲーム化されたキャラクターブランドモデルから恩恵を受けています。米国の電動歯ブラシ市場は、年齢に特化した製品の革新とターゲットを絞ったメッセージングをサポートしています。
- 例えば、Oral-B KidsはBluetooth接続とDisney Magic Timerアプリによるアプリガイド付きブラッシングを特徴としており、若いユーザーの習慣形成をサポートしています。米国の電動歯ブラシ市場は、年齢に特化した製品の革新とターゲットを絞ったメッセージングをサポートしています。
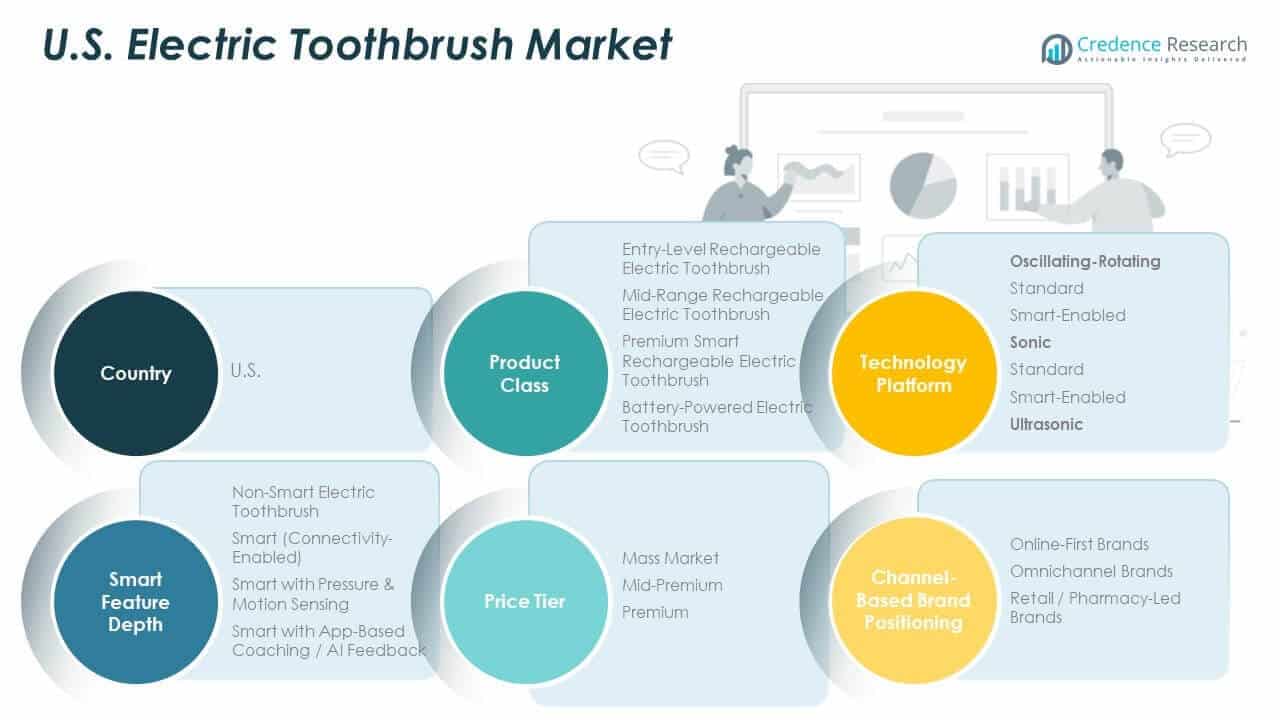
セグメンテーション
製品クラス別
- エントリーレベル充電式電動歯ブラシ
- 中級充電式電動歯ブラシ
- プレミアムスマート充電式電動歯ブラシ
- 電池式電動歯ブラシ
スマート機能の深さ別
- 非スマート電動歯ブラシ
- スマート(接続対応)
- 圧力&動作検知付きスマート
- アプリベースのコーチング/AIフィードバック付きスマート
技術プラットフォーム別
- 振動回転式
- 標準
- スマート対応
- ソニック
- 標準
- スマート対応
- 超音波
価格帯別
- 大量市場
- 中プレミアム
- プレミアム
チャネルベースのブランドポジショニング別
- オンラインファーストブランド
- オムニチャネルブランド
- 小売/薬局主導ブランド
SKUポジショニング別
- フラッグシップ / ヒーローモデル
- コアボリュームモデル
- バリュー / エントリーモデル
エンドユーザー別
- 大人
- 子供
地域分析
北東部米国 – 強い歯科意識と都市浸透を持つ主要市場
北東部は米国の電動歯ブラシ市場で最大のシェアを占め、総収益の約34%を保持しています。高い人口密度、歯科サービスへのアクセス、強力な保険カバーが需要を支えています。ニューヨーク市やボストンなどの都市中心部がプレミアム製品の採用を促進しています。この地域の消費者は、アプリ接続とAIフィードバックを備えたスマート歯ブラシを好みます。高い可処分所得が頻繁なブラシヘッドの交換とサブスクリプションの更新を支えています。北東部では、歯科医主導のプロモーションや臨床的な推奨が市場の勢いを強化しています。
西部米国 – イノベーション中心の採用と強いEコマース浸透
西部地域は米国の電動歯ブラシ市場に約28%を寄与しており、カリフォルニア州やワシントン州のようなイノベーションに焦点を当てた州が牽引しています。消費者の好みは、技術対応の健康ソリューションや持続可能な製品選択に一致しています。この地域でのEコマースの優位性が、直接消費者ブランドの採用を加速させています。製品のパーソナライズ、デザイン主導のフォーマット、スマート機能が急速に受け入れられています。この地域のハイテクエコシステムは、AI統合モデルの早期採用を促進しています。沿岸州の持続可能性志向のユーザーが、リサイクル可能で環境に配慮した歯ブラシのバリエーションの成長を支えています。
南部および中西部米国 – 未開拓の消費者セグメントを持つ新興成長拠点
南部は約22%、中西部は米国の電動歯ブラシ市場の16%を占めています。これらの地域は、医療アクセスの拡大と意識の高まりによって需要が増加しています。ティア2およびティア3都市での小売成長が、より広範な製品の入手可能性をサポートしています。これらの地域の中所得世帯は、エントリーレベルの電動歯ブラシをますます採用しています。公的歯科プログラムや学校ベースの意識向上イニシアチブが小児の採用を促進しています。メーカーは、コスト効率の高いモデルと地域プロモーションを使用して、戦略をローカライズし、フットプリントを拡大しています。
主要プレイヤー分析
- プロクター・アンド・ギャンブル (Oral-B)
- フィリップス (Sonicare)
- コルゲート・パルモリーブ
- チャーチ・アンド・ドワイト (Arm & Hammer)
- クイップ
- ウォーターピック
- Burst Oral Care
- フェアリウィル
- FOREO
- スマイルダイレクトクラブ
競争分析
米国の電動歯ブラシ市場は、価格帯にわたって競争するグローバルリーダーと新興の国内ブランドの混合が特徴です。フィリップスソニッケアーとOral-Bは、充電式、スマート、アプリ接続モデルの幅広いポートフォリオを提供し、プレミアムおよびミッドレンジセグメントを支配しています。これらのプレイヤーは、臨床試験、歯科医の推奨、AI搭載機能に多額の投資を行っています。コルゲートとクイップは、若い世代をターゲットにし、デザインのシンプルさを強調することで、サブスクリプションおよび大衆向けの手頃なセグメントで効果的に競争しています。BurstとSnowは、インフルエンサーマーケティングと直接消費者販売モデルを通じて勢いを増しています。AmazonやWalmartのような小売業者は、積極的な価格設定とバンドル戦略を通じてプライベートラベルの競争を支援しています。ブランドの差別化は、バッテリー寿命、交換ヘッドの入手可能性、人間工学に基づいたデザイン、デジタルヘルスエコシステムとの統合に依存しています。サブスクリプションモデル、ロイヤルティプログラム、持続可能なパッケージングが主要なリテンションツールとして浮上しています。市場は、簡素化された低コストの電動オプションでサービスが行き届いていない消費者セグメントをターゲットにする新しいプレイヤーがいるエントリーレベルで非常に細分化されたままです。企業は、ライフステージ全体での拡大を目指して、小児および高齢者向けの革新に投資しています。
最近の動向
- 2025年9月、フィリップスソニケアは、米国の電動歯ブラシ市場で600および0シリーズの歯ブラシを発売しました。これらのモデルは、次世代のソニケア技術を搭載しており、強化されたクリーニング、優しい歯茎ケア、アプリベースのパーソナライズを提供し、圧力センサーと延長バッテリー寿命を備え、ウォルマートで独占的に販売されています。
- 2025年5月、デンタルケアアライアンスは、フィリップスオーラルヘルスケアとの戦略的パートナーシップを発表し、フィリップスソニケアを全国の400以上の提携診療所で推奨される歯ブラシとして指定しました。このコラボレーションにより、臨床医はソニケア製品、教育リソース、および患者の口腔衛生と長期的な健康を促進するための院内資料へのアクセスを強化できます。
- 2024年3月、Keosaaは米国市場をターゲットにした新しいシリーズの電動歯ブラシをAmazonで発売しました。これらは超音波技術とデュポンナイロンブラシを組み込み、効果的なクリーニングのための2つのモードを備えています。
レポートのカバレッジ
この調査レポートは、製品クラス、スマート機能の深さ、技術プラットフォーム、価格帯、チャネルベースのブランドポジショニング、SKUポジショニング、エンドユーザーに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場を形作る規制シナリオや技術の進歩を含む市場のダイナミクスについても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- サブスクリプションベースのブラシヘッド交換が継続的な収益を生み出し、長期的なブランドロイヤルティを支えます。
- AI統合モデルは、適応的なブラッシングフィードバックによってユーザーの期待と競争基準を再形成します。
- 小児および高齢者セグメントは、専門的な製品の発売と機関の需要により拡大します。
- 小売業者は、エコ意識の高い購入者のニーズに応えるため、持続可能なパッケージングとリサイクル可能なコンポーネントを強調します。
- Eコマースプラットフォームは、パーソナライズされた提供とバンドルを通じて、消費者への直接チャネルを強化します。
- 公私パートナーシップは、学校、診療所、高齢者ケア施設での配布を増加させます。
- エントリーレベルの電動モデルは、農村部や価格に敏感な都市市場での支持を得ます。
- デジタルヘルスエコシステムとの統合により、歯ブラシの使用コンプライアンスと歯科医の協力が向上します。
- 音声対応のスマート歯ブラシは、接続された家庭向けのニッチだが成長する革新として登場します。
- 競争力のある価格設定と修理に優しい機能が、中所得層の購買決定に影響を与えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
アメリカの電動歯ブラシ市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、アメリカの電動歯ブラシ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたアメリカの電動歯ブラシ市場のセグメントはどれですか?
アメリカの電動歯ブラシ市場の成長を促進している主な要因は何ですか?
アメリカの電動歯ブラシ市場における主要企業はどこですか?
2024年にアメリカの電動歯ブラシ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 米国の電動歯ブラシ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の米国の電動歯ブラシ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,177.15 million → 2032: USD 1,687.28 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 米国の電動歯ブラシ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 米国の電動歯ブラシ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における米国の電動歯ブラシ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 米国の電動歯ブラシ市場市場の成長要因
- 3.3 米国の電動歯ブラシ市場市場の抑制要因および課題
- 3.4 米国の電動歯ブラシ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 米国の電動歯ブラシ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 米国の電動歯ブラシ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、米国の電動歯ブラシ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 米国の電動歯ブラシ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 米国の電動歯ブラシ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は米国の電動歯ブラシ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 米国の電動歯ブラシ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 米国の電動歯ブラシ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 米国の電動歯ブラシ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 米国の電動歯ブラシ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新米国の電動歯ブラシ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の米国の電動歯ブラシ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の米国の電動歯ブラシ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の米国の電動歯ブラシ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の米国の電動歯ブラシ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの米国の電動歯ブラシ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の米国の電動歯ブラシ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの米国の電動歯ブラシ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 米国の電動歯ブラシ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
