
市場概要
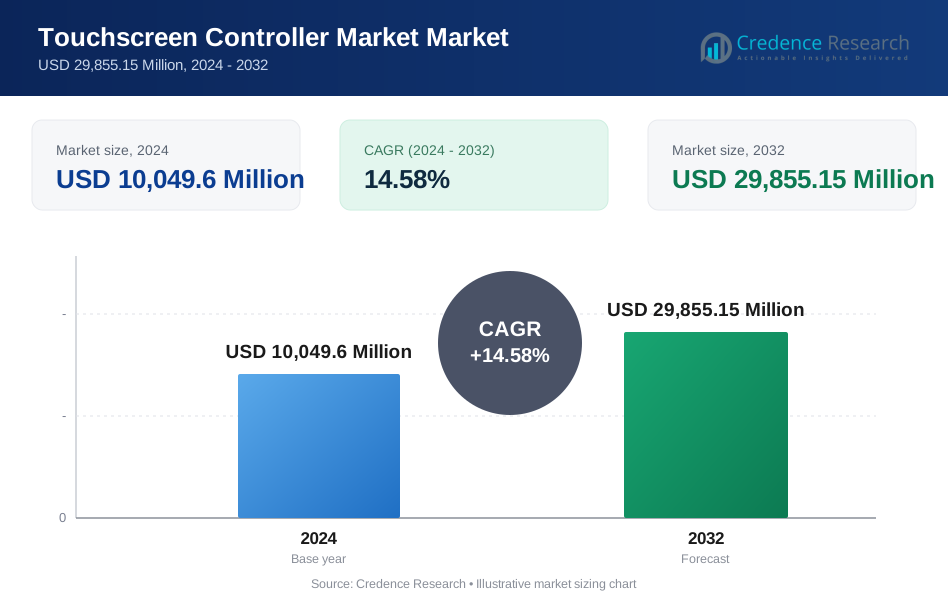
タッチスクリーンコントローラ市場の規模は2024年に100億4960万米ドルと評価され、予測期間中に年平均成長率14.58%で成長し、2032年には298億5515万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| タッチスクリーンコントローラ市場規模 2024 | 100億4960万米ドル |
| タッチスクリーンコントローラ市場、CAGR | 14.58% |
| タッチスクリーンコントローラ市場規模 2032 | 298億5515万米ドル |
タッチスクリーンコントローラ市場は、テキサス・インスツルメンツ、アナログ・デバイセズ、STマイクロエレクトロニクス、NXPセミコンダクターズ、ルネサスエレクトロニクス、マイクロチップ・テクノロジー、サムスン電子、シナプティクス、グディックス・テクノロジー、インフィニオン・テクノロジーズなどの確立された半導体およびインターフェースソリューションプロバイダーの存在によって特徴付けられています。これらの企業は、スマートフォン、自動車ディスプレイ、産業用HMI、IoT対応デバイスをサポートするための高度な静電容量式およびマルチタッチコントローラソリューションに注力しています。アジア太平洋地域は、消費者向け電子機器の大規模な製造と高いスマートフォン普及率により、38.9%の市場シェアでタッチスクリーンコントローラ市場をリードしており、次いで北米が自動車および産業用途での強力な採用に支えられた28.4%、ヨーロッパが高度な自動車およびオートメーションエコシステムの恩恵を受けた23.6%のシェアを持っています。
市場の洞察
- タッチスクリーンコントローラ市場の規模は2024年に100億4960万米ドルに達し、予測期間を通じて年平均成長率14.58%で成長する見込みであり、消費者、自動車、産業用電子機器全体での強い需要に支えられています。
- スマートフォン、タブレット、ウェアラブル、スマートホームデバイスの採用拡大が主要な推進力となっており、優れた感度とマルチタッチ機能を持つ静電容量技術が市場を78.6%のシェアでリードしています。
- 自動車のインフォテインメント、デジタルコックピット、電気自動車へのタッチインターフェースの統合が増加しており、自動車グレードおよび高信頼性のタッチコントローラへの需要を強化する重要なトレンドを示しています。
- 高い設計の複雑さ、統合コスト、および過酷な環境での性能信頼性の課題が、特にコストに敏感なメーカーや産業展開に対する制約として作用しています。
- アジア太平洋地域は、大規模な電子機器製造により38.9%の地域シェアで市場を支配しており、次いで北米が28.4%、ヨーロッパが23.6%で、自動車、産業オートメーション、高度な消費者向け電子機器での強力な採用を反映しています。
市場セグメンテーション分析:
技術別:
タッチスクリーンコントローラ市場は技術別では、2024年に78.6%の市場シェアを占めた静電容量方式セグメントが主導しています。これは、その優れた感度、耐久性、高度なジェスチャー認識のサポートによるものです。静電容量コントローラは、スマートフォン、タブレット、自動車のインフォテインメントシステム、産業用HMIで支配的であり、正確なマルチタッチ性能とシームレスなユーザーエクスペリエンスを提供する能力があるためです。ベゼルレスディスプレイの採用拡大、車両へのタッチインターフェースの統合増加、プレミアム消費者向け電子機器の需要増加が静電容量技術のリーダーシップを強化し続けていますが、抵抗膜方式技術はニッチな産業用および堅牢なアプリケーションに限定されています。
- 例えば、SynapticsはXiaomiのMi4cスマートフォン向けにClearPad S3708静電容量タッチコントローラを供給しており、ベゼルレスデザインでのエッジスクロールやタップによるマルチタッチインタラクションを強化しています。
インターフェース別:
インターフェース別では、インターインテグレーテッド・サーキット(I²C)が2024年に42.3%の市場シェアを占める支配的なサブセグメントとして浮上しました。これは、低ピン数、低消費電力、コンパクトな電子デバイスへのコスト効率の高い統合によるものです。I²Cインターフェースは、スペースの最適化とエネルギー効率が重要なスマートフォン、ウェアラブル、ポータブル消費者向け電子機器で広く好まれています。スマートデバイス、IoT対応システム、タッチ対応組み込みアプリケーションの採用拡大がI²Cの需要をさらに促進し、SPI、USB、UART、HID over USBは性能特化型およびレガシーシステムの要件を引き続きサポートしています。
- 例えば、SharpのGP2AP130S00F近接センサーは、2021年5月から量産されており、ウェアラブルでの超コンパクトな検出と低電流消費のためにI²Cを使用しています。
タッチスクリーン技術別:
タッチスクリーン技術別では、マルチタッチセグメントが2024年に84.1%の市場シェアを獲得し、直感的なユーザーインターフェースと高度なジェスチャーベースのインタラクションに対する需要の高まりに支えられています。マルチタッチコントローラは、スマートフォン、タブレット、ラップトップ、インタラクティブキオスク、自動車ディスプレイに広く展開されており、ピンチ、ズーム、スワイプ、マルチフィンガーコマンドを可能にします。大型ディスプレイの使用拡大、スマートリテールおよび公共情報システムの成長、タッチ精度と応答時間の継続的な進化がマルチタッチの優位性を強化し続けており、シングルタッチソリューションは基本的でコストセンシティブなアプリケーションに限定されています。
主要成長ドライバー
消費者向け電子機器の採用拡大
消費者向け電子機器の急速な拡大がタッチスクリーンコントローラ市場を牽引し続けています。スマートフォン、タブレット、ラップトップ、ウェアラブル、スマートホームデバイスは、シームレスで応答性の高いユーザーエクスペリエンスを提供するために高度なタッチインターフェースにますます依存しています。メーカーは進化する消費者の期待に応えるために、マルチタッチ機能、高感度、低消費電力を優先しています。頻繁な製品アップグレード、可処分所得の増加、新興経済国でのスマートデバイスの浸透拡大が需要をさらに加速させています。インタラクティブディスプレイが消費者製品全般で標準となる中、タッチスクリーンコントローラはボリューム駆動型市場の成長を支える重要なコンポーネントであり続けます。
- 例えば、AppleのiPhone 15 Proは、最大120 Hzのリフレッシュレートを持つ6.1インチのLTPO OLEDマルチタッチディスプレイを使用しており、スムーズなジェスチャー認識とゲームの応答性をサポートするために高速タッチコントローラーが必要です。
自動車システムにおける統合の増加
自動車のデジタルトランスフォーメーションは、タッチスクリーンコントローラ市場の成長を大きく支えています。車両は、使いやすさとキャビンの美観を向上させるために、タッチベースのインフォテインメント、ナビゲーション、気候制御、ドライバーアシスタンスインターフェースをますます統合しています。接続された電気自動車へのシフトは、振動や温度変動下で動作可能な信頼性の高い自動車グレードのタッチコントローラーの需要を強化します。自動車メーカーは、大型ディスプレイと高度なヒューマンマシンインターフェースに注力し、正確で耐久性のあるタッチソリューションの需要を促進しています。安全性とドライバーの関与に関する規制の焦点は、世界の自動車プラットフォーム全体での採用をさらに強化しています。
- 例えば、BMWのiDrive 8プラットフォームは、12.3インチのドライバーディスプレイと14.9インチの曲面コントロールタッチスクリーンを単一のガラスパネルの下で組み合わせ、ナビゲーション、メディア、気候制御機能をタッチインターフェースを通じて統合しています。
産業および商業用途での採用の増加
産業オートメーション、医療機器、小売キオスク、公共情報システムにおけるタッチ対応ヒューマンマシンインターフェースの拡大使用は、タッチスクリーンコントローラ市場を推進しています。タッチコントローラーは、直感的な操作、迅速な応答、複雑な環境でのトレーニング要件の削減を可能にします。スマートファクトリー、デジタル医療インフラ、自動サービス端末の成長は、長寿命の堅牢なコントローラーの需要を増加させます。産業のデジタル化とオートメーションへの投資は、商業および産業エコシステム全体でタッチスクリーンコントローラーを重要なコンポーネントとして位置付ける採用を強化し続けています。
主要なトレンドと機会
マルチタッチとジェスチャー認識の進展
マルチタッチセンシングとジェスチャー認識の進展は、タッチスクリーンコントローラ市場の進化を形作っています。メーカーは、直感的で没入感のあるインタラクションを可能にするために、タッチの精度、応答速度、複数のタッチポイントのサポートを強化しています。これらの改善は、大型ディスプレイ、インタラクティブキオスク、先進的な自動車インターフェースなどのアプリケーションをサポートします。より豊かなユーザー体験の需要は、複雑なジェスチャーやマルチユーザー入力に最適化された高性能コントローラーを提供するサプライヤーに機会を生み出します。タッチ技術の継続的な革新は、差別化と長期的な成長の可能性を強化します。
- 例えば、STMicroelectronicsのVL53L5CX Time-of-Flightセンサーは、STSW-IMG035ソフトウェアと組み合わせて、タップ、4方向のスワイプ、8x8マルチゾーンアレイによるレベルコントロールを含むジェスチャー認識を提供します。
IoTとスマート接続デバイスの成長
IoTとスマート接続デバイスの急速な拡大は、タッチスクリーンコントローラ市場に強力な機会を提供します。タッチインターフェースは、スマート家電、産業用制御パネル、医療機器、ホームオートメーションシステムにますます統合されています。メーカーは、接続された環境をサポートするために、コンパクトで低消費電力、高信頼性のタッチコントローラーを求めています。住宅、商業、産業部門全体でのインテリジェントデバイスの導入の増加は、需要を持続させます。このトレンドは、接続されたエコシステムの要件に合わせたスケーラブルでエネルギー効率の高いコントローラーソリューションの開発を促進します。
- 例えば、MicrochipのmaXTouchタッチスクリーンコントローラー、MXT448UD-HAやMXT640UD-HAモデルなどは、オーブンやクックトップ用に最大10インチのインターフェースを可能にし、機能安全のためのIEC/UL 60730 Class B認証を取得し、加熱要素付近で105°Cまでの動作を実現しています。
主要な課題
高い設計の複雑さと統合コスト
高い設計の複雑さと統合コストは、タッチスクリーンコントローラーマーケットにおける主要な課題です。高度なコントローラーは、正確なキャリブレーション、多様なディスプレイ技術との互換性、シームレスなプロセッサ統合を必要とします。電磁干渉、電力効率、性能の一貫性を管理することは、開発時間と費用を増加させます。これらの要因は、コストに敏感なメーカーや小規模なデバイス製造者の採用を制限する可能性があります。高度な機能性と手頃な価格のバランスを取ることは重要な課題であり、簡素化されたアーキテクチャとコスト最適化されたコントローラーデザインの必要性を促進しています。
過酷な動作条件での性能信頼性
過酷な動作環境での信頼性の高い性能を確保することは、タッチスクリーンコントローラーマーケットにおける大きな課題です。自動車、産業、屋外アプリケーションは、極端な温度、湿度、振動、電気ノイズの下で安定した機能を要求します。これらの条件下でのタッチ精度と長期耐久性を維持するには、広範なテストと専門的な設計アプローチが必要です。信頼性基準を満たさないと、システム性能と安全性に影響を与える可能性があり、メーカーは堅牢化されたソリューションへの投資と厳しい業界規制の遵守を求められます。
地域分析
北米
北米は2024年にタッチスクリーンコントローラーマーケットで28.4%の市場シェアを占め、消費者電子機器、自動車、産業オートメーションセクターからの強い需要に支えられています。この地域は、高度なユーザーインターフェース技術の高い採用、スマートデバイスの広範な普及、タッチ対応自動車インフォテインメントシステムの早期展開の恩恵を受けています。主要な半導体メーカーと技術革新者の存在が製品開発と統合を加速させます。電気自動車、医療機器、セルフサービスキオスクの成長が需要をさらに強化し、デジタルインフラへの継続的な投資がアメリカとカナダ全体での長期的な市場拡大を支えています。
ヨーロッパ
ヨーロッパは2024年にタッチスクリーンコントローラーマーケットで23.6%の市場シェアを保持し、自動車電子機器、産業オートメーション、公共インフラプロジェクトでの採用の増加により推進されています。自動車OEMの強い存在と高度な人間機械インターフェースへの強調が高性能タッチコントローラーの一貫した需要を支えています。スマート製造、医療機器、インタラクティブ小売システムの成長が市場拡大にさらに寄与しています。安全性、品質、エネルギー効率に関する規制の焦点が、信頼性の高い準拠したタッチ技術の導入を促し、ヨーロッパを安定した革新主導の地域市場として位置づけています。
アジア太平洋
アジア太平洋は、2024年に38.9%の市場シェアを持ち、消費者向け電子機器の大規模な製造と高いスマートフォン普及率に支えられて、タッチスクリーンコントローラ市場を支配しました。中国、韓国、日本、台湾などの国々は、スマートフォン、タブレット、ディスプレイパネルの主要な生産拠点として機能し、大量のコントローラ需要を促進しています。急速な都市化、中産階級の拡大、スマート家電の成長が地域消費を強化しています。電気自動車、産業オートメーション、スマートインフラへの投資の増加が、アジア太平洋のリーダーシップと長期的な成長見通しをさらに強化しています。
ラテンアメリカ
ラテンアメリカは、スマートフォン、タブレット、インタラクティブな小売ソリューションの採用の増加に支えられ、2024年に5.4%の市場シェアを獲得しました。デジタルインフラの改善と消費者向け電子機器の普及率の増加が市場の徐々な拡大に寄与しています。自動車組立、医療の近代化、公共情報システムの成長が、タッチ対応インターフェースの需要をさらに支えています。ブラジルやメキシコなどの国々は、製造活動の拡大と技術投資により地域の採用をリードしています。スマートデバイスの手頃な価格の上昇が、新興ラテンアメリカ経済全体での成長見通しを引き続き強化しています。
中東・アフリカ
中東・アフリカは、スマートシティプロジェクト、デジタルキオスク、交通インフラの拡大により、2024年に3.7%の市場シェアを占めました。小売自動化、医療デジタル化、産業制御システムへの投資の増加が、タッチ技術の安定した採用をサポートしています。湾岸諸国は、先進的なインフラ開発と技術主導のイニシアチブにより地域の需要をリードしています。スマートフォンの使用増加と公共サービスの近代化が市場の成長に寄与し、産業の多様化が進む中で、地域全体でのタッチスクリーンコントローラの長期的な需要を強化しています。
市場セグメンテーション:
技術別:
- 抵抗膜方式
- 静電容量方式
インターフェース別:
- インターインテグレーテッドサーキット
- シリアルペリフェラルインターフェース
- ユニバーサルシリアルバス
- ユニバーサル非同期受信送信機 - UART
- ユニバーサルシリアルバス経由のヒューマンインターフェースデバイス
タッチスクリーン技術別:
- シングルタッチ
- マルチタッチ
画面サイズ別:
- 小型・中型画面サイズ
- 大型画面サイズ
用途別:
- 消費者向け電子機器
- 商業用
- 産業用
- その他の用途分野
地理別
- 北アメリカ
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東
- アフリカ
競争環境
Texas Instruments Incorporated、Analog Devices Inc.、STMicroelectronics、NXP Semiconductors、ルネサスエレクトロニクス株式会社、Microchip Technology Inc.、Samsung Electronics Co. Ltd.、Synaptics Incorporated、Goodix Technology Inc.、Infineon Technologies AGは、強力な製品ポートフォリオと継続的な革新を通じてタッチスクリーンコントローラ市場を形成しています。主要なプレーヤーは、スマートフォン、自動車ディスプレイ、産業用HMI、IoTデバイスに最適化された高性能な静電容量式およびマルチタッチコントローラに注力しています。低消費電力、タッチ精度の向上、高度なジェスチャー認識のサポートに戦略的に重点を置くことで差別化を強化しています。企業は、消費者向けエレクトロニクスを超えた需要の増加に対応するため、自動車グレードおよび産業認定ソリューションに投資しています。地理的拡大、長期的なOEMパートナーシップ、ディスプレイおよびプロセッサエコシステムとの統合が市場の地位をさらに強化しています。継続的な研究開発投資とポートフォリオの多様化により、主要プレーヤーは進化するアプリケーション要件に対応し、技術主導の市場で競争力を維持することができます。
主要プレーヤー分析
- Synaptics Incorporated
- Texas Instruments Incorporated
- Goodix Technology Inc.
- STMicroelectronics
- ルネサスエレクトロニクス株式会社
- Microchip Technology Inc.
- Samsung Electronics Co. Ltd.
- Analog Devices Inc.
- Cypress (Infineon Technologies AG)
- NXP Semiconductors
最近の動向
- 2025年4月、Synaptics Incorporatedは、折りたたみ式OLEDモバイルディスプレイ向けに設計されたS3930シリーズのタッチコントローラを発表し、より大きく薄い画面の応答性とエネルギー効率を向上させました。
- 2025年、Microchip Technologyは、自動車および産業用アプリケーションをターゲットとしたmaXTouch®タッチスクリーンコントローラのM1世代を追加し、タッチスクリーンポートフォリオを拡大しました。
- 2024年4月、AIS GlobalはTouch Internationalを買収し、人間と機械のインターフェースおよびタッチコントローラ製品ポートフォリオを拡大しました。
レポートのカバレッジ
この調査レポートは、技術、インターフェース、タッチスクリーン技術、画面サイズ、アプリケーション、地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、および主な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- タッチスクリーンコントローラ市場の需要は、スマート消費者向け電子機器や接続デバイスの採用が増加するにつれて、着実に拡大します。
- 静電容量式およびマルチタッチ技術の進歩により、タッチの精度、応答性、ユーザー体験が向上します。
- 車両がより大きなディスプレイと高度なヒューマンマシンインターフェースを採用するにつれて、自動車への統合が加速します。
- 産業オートメーションとスマート製造は、耐久性と信頼性のあるタッチコントローラの持続的な需要を生み出します。
- IoTエコシステムの成長は、低消費電力でコンパクトなタッチコントローラソリューションの採用を促進します。
- ジェスチャーベースのインタラクションがアプリケーション全体で標準になるにつれて、マルチタッチインターフェースが支配的なままです。
- より厳しい信頼性要件により、自動車グレードおよび産業認証済みコントローラの需要が増加します。
- メーカーは過酷な動作環境でのEMI耐性と性能の安定性を強化することに焦点を当てます。
- アジア太平洋地域の成長は、大規模な電子機器の製造と消費により依然として強力です。
- 継続的な革新と製品差別化により、既存および新興のサプライヤー間の競争が激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
タッチスクリーンコントローラ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、タッチスクリーンコントローラ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたタッチスクリーンコントローラー市場のセグメントはどれですか?
タッチスクリーンコントローラ市場の成長を促進している主な要因は何ですか?
タッチスクリーンコントローラ市場の主要企業はどこですか?
2024年にタッチスクリーンコントローラー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 タッチスクリーンコントローラ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のタッチスクリーンコントローラ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 10,049.6 Million → 2032: USD 29,855.15 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 タッチスクリーンコントローラ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. タッチスクリーンコントローラ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるタッチスクリーンコントローラ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 タッチスクリーンコントローラ市場市場の成長要因
- 3.3 タッチスクリーンコントローラ市場市場の抑制要因および課題
- 3.4 タッチスクリーンコントローラ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 タッチスクリーンコントローラ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 タッチスクリーンコントローラ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、タッチスクリーンコントローラ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 タッチスクリーンコントローラ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. タッチスクリーンコントローラ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はタッチスクリーンコントローラ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 タッチスクリーンコントローラ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 タッチスクリーンコントローラ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 タッチスクリーンコントローラ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 タッチスクリーンコントローラ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新タッチスクリーンコントローラ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のタッチスクリーンコントローラ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のタッチスクリーンコントローラ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のタッチスクリーンコントローラ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のタッチスクリーンコントローラ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのタッチスクリーンコントローラ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のタッチスクリーンコントローラ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのタッチスクリーンコントローラ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. タッチスクリーンコントローラ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
