
市場概要
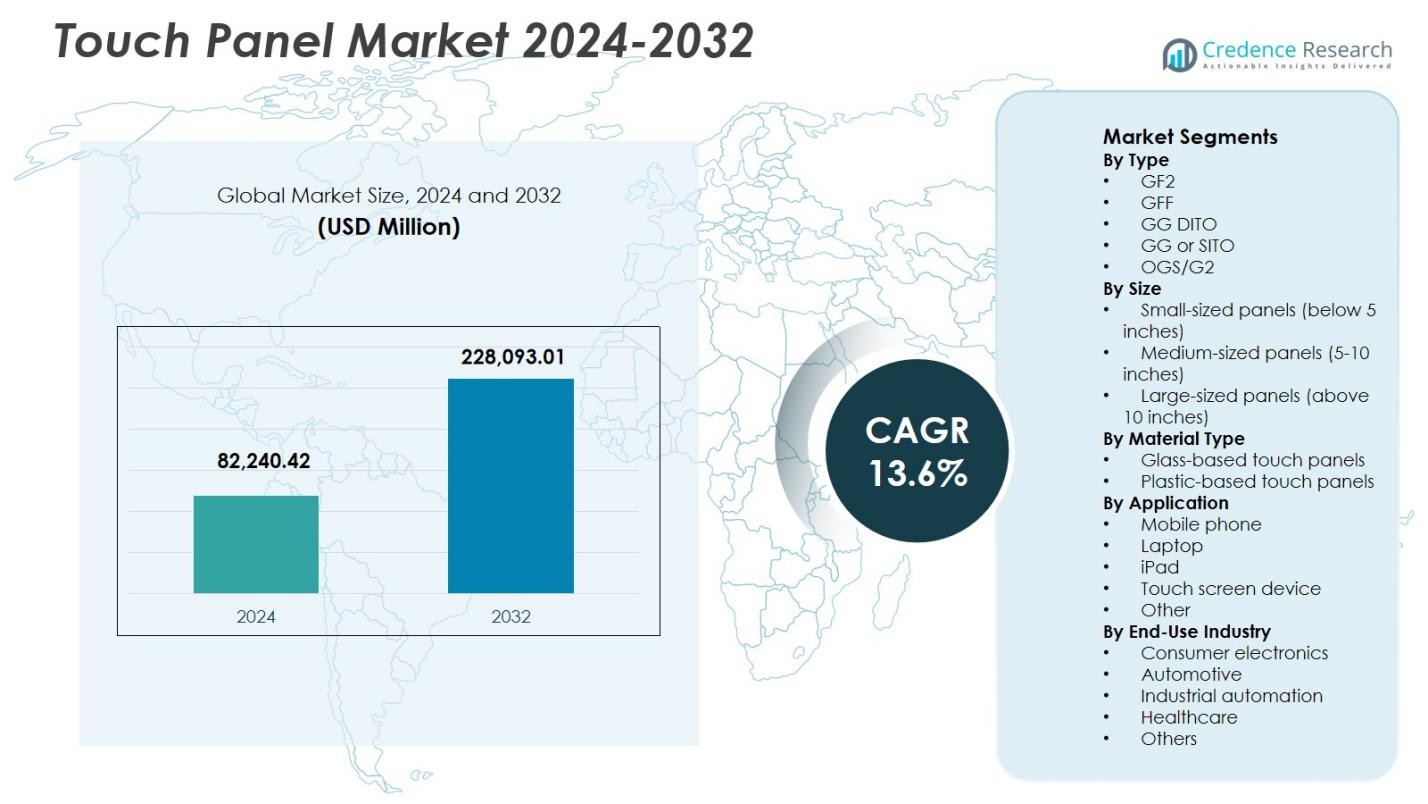
タッチパネル市場の規模は2024年に82,240.42百万米ドルと評価され、2032年までに228,093.01百万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)13.6%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| タッチパネル市場規模 2024 | USD 82,240.42 百万 |
| タッチパネル市場、CAGR | 13.6% |
| タッチパネル市場規模 2032 | USD 228,093.01 百万 |
タッチパネル市場は、BOEテクノロジーグループ、AUオプトロニクスコーポレーション、イノラックスコーポレーション、コーニングインコーポレイテッド、エロタッチソリューションズ、富士通株式会社、ジェネラルインターフェースソリューション(GIS)、DISplaxインタラクティブシステムズ、アトメルコーポレーション、サイプレスセミコンダクターなどのグローバルなディスプレイメーカーやタッチ技術の専門家の強い存在感を示しています。これらのプレイヤーは、消費者向け電子機器、自動車、産業、商業用途に対応するため、高度なガラス技術、センサー統合、スケーラブルな生産に注力しています。アジア太平洋地域は、スマートフォンや自動車ディスプレイからの高い需要、大規模な電子機器製造、強力なサプライチェーンに支えられ、タッチパネル市場を38.9%のシェアでリードしています。北米とヨーロッパは、自動車のデジタル化、産業の自動化、医療の採用によって続き、タッチ対応インターフェースのグローバルな拡大を強化しています。
市場の洞察
- タッチパネル市場は2024年に82,240.42百万米ドルと評価され、2032年までに年平均成長率(CAGR)13.6%で成長することが予測されており、消費者、自動車、産業用途全体で強い勢いを反映しています。
- スマートフォン、タブレット、自動車のインフォテインメントシステム、産業用HMIの採用が進むことで、タッチパネル市場の成長が促進されており、耐久性と光学的透明性により、GG(ガラス–ガラス)またはSITOタイプが36.8%のシェアでセグメントの景観をリードしています。
- タッチパネル市場の主要なトレンドには、超薄型デザイン、高度なガラスコーティング、インセルおよびオンセル統合、小売、医療、スマートインフラプロジェクト全体での大判インタラクティブディスプレイの利用拡大が含まれます。
- 激しい価格圧力、高い製造能力、技術的な複雑さがタッチパネル市場の制約として作用し、プレイヤーはコスト最適化、プロセス効率、付加価値のあるカスタマイズ戦略に注力することを余儀なくされています。
- アジア太平洋地域は38.9%のシェアでタッチパネル市場をリードし、北米が24.8%、ヨーロッパが21.6%で続いており、電子機器製造の強み、自動車のデジタル化、産業の自動化の採用に支えられています。
市場セグメンテーション分析:
タイプ別:
タイプ別のタッチパネル市場では、GG(ガラス–ガラス)またはSITOセグメントが2024年に36.8%の市場シェアを占め、強い支配力を示しています。GG/SITOタッチパネルは、優れた光学的透明性、高い耐久性、そして向上したマルチタッチ精度を提供し、スマートフォン、タブレット、産業用HMI、高級消費者電子機器で広く採用されています。自動車のインフォテインメントシステムや商業用ディスプレイにおける傷に強く、高透明なディスプレイの需要の増加がこのセグメントを支え続けています。一方、GFFおよびOGS/G2セグメントは、薄型化と中価格帯デバイスでのコスト効率のため、安定した採用を維持しています。
- 例えば、ソニーのXperia 5 IVスマートフォンは、前面と背面カバーにGG構造でCorning Gorilla Glass Victusを組み込み、傷や落下に対する耐性を提供しながら、高透明ディスプレイでの高度なイメージングをサポートしています。
サイズ別:
サイズ別では、中型タッチパネル(5–10インチ)が2024年に42.5%のシェアでタッチパネル市場を支配しました。このセグメントは、スマートフォン、POS端末、インフォテインメントシステム、携帯型医療機器での広範な展開から恩恵を受けています。成長は、スマートフォンの普及率の上昇、タッチ対応小売システムの採用増加、コンパクトでありながらインタラクティブなディスプレイの需要によって推進されています。大型パネルはインタラクティブキオスクやデジタルサイネージで勢いを増し、小型パネルはウェアラブルや携帯型電子機器で引き続き需要を満たし、サイズカテゴリ全体でバランスの取れた需要を維持しています。
- 例えば、Tata Nexonは、Creative Plusバリアントおよびそれ以上のモデルで10.25インチのタッチスクリーンインフォテインメントシステムを採用し、ワイヤレスAndroid AutoとApple CarPlayをサポートしてドライバーのインタラクションを向上させています。
材料タイプ別:
材料タイプに基づくと、ガラスベースのタッチパネルが2024年に61.4%のシェアで市場をリードし、高い光学性能、耐久性、耐摩耗性によって推進されています。ガラスベースのソリューションは、スマートフォン、タブレット、自動車ディスプレイ、産業用制御パネルで、精度と長期的な信頼性が重要な場合に好まれます。高度なコーティング、強化ガラス、高解像度ディスプレイの統合が進むことで、採用がさらに加速しています。プラスチックベースのタッチパネルは、コストに敏感で柔軟な用途での関連性を維持していますが、ガラスベースのパネルは、性能重視のエンドユースセクターでの主要な選択肢であり続けています。
主要な成長要因
タッチ対応消費者電子機器の採用拡大
スマートフォン、タブレット、ラップトップ、ウェアラブルデバイスの急速な成長は、タッチパネル市場の主要な推進力であり続けています。消費者はますます直感的で応答性が高く、視覚的に強化されたインターフェースを求めており、メーカーは製品ライン全体で高度な静電容量式タッチパネルを統合するように促されています。継続的なデバイスの買い替えサイクル、新興経済国での可処分所得の増加、マルチタッチディスプレイの普及率の上昇が、ボリューム需要を加速させています。さらに、OEMは薄型でベゼルレスなデザインを採用しており、消費者電子機器全体で精度、耐久性、シームレスなユーザーインタラクションを提供する高性能タッチパネルの必要性をさらに強化しています。
- 例えば、AppleはiPhoneに高感度でマルチタッチ機能を備えた静電容量式タッチスクリーンを搭載しており、タッチによる電気伝導性を検出するセンサーラインのグリッドを通じて、ピンチズームのようなジェスチャー認識を可能にしています。
自動車および輸送システムへの統合の増加
車両のインテリアのデジタル化の進展は、タッチパネル市場の成長を大きく促進しています。自動車メーカーは、ユーザーエクスペリエンスと車両の美観を向上させるために、インフォテインメントシステム、デジタルダッシュボード、ナビゲーションユニット、気候制御にタッチパネルを統合しています。接続された車両と電動モビリティへのシフトは、極端な条件下で動作可能な大型で高解像度かつ耐久性のあるタッチディスプレイの需要を増幅させます。自動運転技術とスマートコックピットデザインへの投資の増加は、自動車および輸送部門からの長期的な需要をさらに強化します。
- 例えば、メルセデス・ベンツは、そのEQS電動セダンにMBUXハイパースクリーンを装備しており、17.7インチのOLED中央ディスプレイと12.3インチのOLED乗客ディスプレイを含む3つの独立した高解像度ディスプレイを統合した曲面56インチのガラス表面で、すべてが傷や反射に強いアルミノシリケートガラスで保護されています。
産業および商業用途での展開の増加
産業オートメーションと商業デジタル化は、タッチパネル市場の強力な成長要因です。タッチパネルは、産業用HMI、医療機器、セルフサービスキオスク、POS端末、スマート家電に広く展開されています。企業は、運用効率、機械的摩耗の削減、人間と機械の相互作用の改善のためにタッチインターフェースを好みます。スマートファクトリーの拡大、医療のデジタル化、小売の自動化は、一貫した需要を生み出し続けています。高耐久性、手袋対応、ほこりや湿気に対する耐性を提供するタッチパネルは、要求の厳しい産業環境での優先順位を得ています。
主要なトレンドと機会
ディスプレイ技術と材料革新の進展
技術の進歩は、タッチパネル市場において大きな機会を生み出します。メーカーは、次世代デバイスをサポートするために、超薄型パネル、柔軟なディスプレイ、改良されたセンサーアーキテクチャを開発しています。インセルおよびオンセルタッチ統合、強化ガラス、先進的なコーティングなどの革新は、光学的な明瞭さと応答性を向上させ、コンポーネント層を削減します。これらの開発は、折りたたみ可能なデバイス、エッジツーエッジスクリーン、軽量エレクトロニクスをサポートします。材料革新は、サプライヤーが提供物を差別化し、プレミアム消費者向け電子機器および自動車ディスプレイ用途からの需要を取り込むことを可能にします。
- 例えば、HKCは、TFTアレイ基板内にタッチセンサーを組み込み、3,600のタッチゾーンと10点同時タッチ認識を120Hzのリフレッシュレートでサポートする27インチのインセルタッチディスプレイを発売しました。
インタラクティブディスプレイとスマートインフラの成長
スマートシティ、教育、公共インフラにおけるインタラクティブディスプレイの採用が増加しており、強力な機会を提供しています。タッチパネルはデジタルサイネージ、インタラクティブキオスク、チケットシステム、スマート教室ソリューションでますます使用されています。政府や企業は公共サービスとユーザーエンゲージメントを向上させるためにスマートインフラに投資しています。都市化とデジタルトランスフォーメーションの取り組みに支えられ、大型タッチパネルはこのトレンドの恩恵を受けています。スケーラブルで耐久性があり、高輝度のタッチソリューションを提供するサプライヤーは、公共および商業展開の拡大を活用するのに適しています。
- 例えば、GEAは、POPcommsのインタラクティブタッチスクリーン技術を使用して、食品、飲料、製薬クライアント向けに暖房、冷凍、プロセス機器を世界中でデモンストレーションするモバイルショールームを実施しました。
主要な課題
価格圧力と激しい競争環境
タッチパネル市場は、激しい競争と高い製造能力により、持続的な価格圧力に直面しています。タッチ技術の標準化と大規模メーカーによる積極的な価格設定が利益率を圧迫しています。OEMはパフォーマンスを損なうことなくコスト効果の高いソリューションを求めており、サプライヤーは価格設定と革新のバランスを取ることを余儀なくされています。小規模なプレーヤーは、規模の経済を享受する垂直統合メーカーとの競争に課題を抱えています。この競争環境は価格設定の柔軟性を制限し、利益を維持するためには継続的な運用効率が必要です。
技術的な複雑さと信頼性の要求
技術的な複雑さの増加は、タッチパネル市場に課題をもたらしています。薄型設計、高感度、マルチタッチ精度、耐久性への需要がエンジニアリングの要求を高めています。タッチパネルは、熱、湿気、機械的ストレスを含むさまざまな環境条件下で信頼性を持って動作しなければなりません。自動車、産業、医療用途における厳しい品質基準を満たすことは、開発とテストのコストを引き上げます。メーカーは、先進的な生産プロセスと品質保証に投資しなければならず、それが市場投入までの時間と全体的なコスト構造に影響を与える可能性があります。
地域分析
北米
北米は2024年にタッチパネル市場の24.8%を占め、消費者電子機器、自動車インフォテインメント、産業オートメーション部門からの強い需要に支えられています。この地域は、先進技術の高い採用、タッチ対応システムの早期統合、主要OEMおよび技術革新者の強い存在感から恩恵を受けています。医療機器、小売セルフサービスシステム、スマートインフラプロジェクトでのタッチパネルの導入が増加し、成長が強化されています。電気自動車、デジタルコックピット、インタラクティブ商業ディスプレイへの継続的な投資が、高性能で耐久性のあるタッチパネルソリューションの需要をこの地域全体でさらに支えています。
ヨーロッパ
ヨーロッパは2024年に21.6%の市場シェアを持ち、自動車製造、産業機器、公共インフラ用途からの安定した需要により支えられています。この地域の強力な自動車基盤は、ダッシュボード、インフォテインメントシステム、制御インターフェースにおけるタッチパネルの採用を加速させます。スマートファクトリー、医療のデジタル化、省エネルギー建物への注力が持続的な需要を支えています。安全性と品質に対する規制の強調は、特にガラスベースのパネルにおいて高信頼性のタッチソリューションを好む傾向があります。交通ハブ、小売環境、スマートシティプロジェクトでのインタラクティブディスプレイの採用が地域市場の見通しを強化し続けています。
アジア太平洋
アジア太平洋は、2024年に38.9%のシェアを持ち、大規模な電子機器製造と強力な消費者デバイス需要によりタッチパネル市場を支配しました。中国、韓国、日本、台湾などの国々は、スマートフォン、タブレット、ディスプレイコンポーネントの主要な生産拠点として機能しています。急速な都市化、中産階級の拡大、高いスマートフォン普及率がボリューム成長を促進します。さらに、自動車電子機器、産業オートメーション、デジタル小売への投資の増加が地域の採用を加速させます。コスト効率の高い製造、強力なサプライチェーン、継続的な技術革新がアジア太平洋のリーダーシップポジションを強化しています。
ラテンアメリカ
ラテンアメリカは、2024年にタッチパネル市場の7.9%のシェアを獲得し、消費者電子機器、小売オートメーション、交通インフラの緩やかな成長に支えられています。スマートフォンの使用拡大、小売システムの近代化、デジタルキオスクの採用増加が需要に寄与しています。政府と民間企業は、スマート公共サービスと医療インフラへの投資を増やしており、タッチパネルの統合を支援しています。価格感度は依然として要因ですが、経済状況の改善とデジタル意識の高まりが、中型でコスト効率の高いタッチパネルソリューションの安定した採用を地域全体で促進しています。
中東・アフリカ
中東・アフリカは、2024年に市場シェアの6.8%を占め、スマートシティの取り組み、インフラ開発、デジタルトランスフォーメーションプログラムにより支えられています。タッチパネルは、交通システム、政府サービス、小売環境、商業ビルでますます導入されています。この地域は、スマートインフラ、ホスピタリティ、医療の近代化への投資の増加から恩恵を受けています。特に公共および屋外用途に適した大型で耐久性のあるタッチパネルの需要が強いです。継続的な都市開発と技術駆動のサービス提供が長期的な市場成長を支え続けています。
市場セグメンテーション:
タイプ別
- GF2
- GFF
- GG DITO
- GG または SITO
- OGS/G2
サイズ別
- 小型パネル(5インチ未満)
- 中型パネル(5-10インチ)
- 大型パネル(10インチ以上)
素材タイプ別
- ガラスベースのタッチパネル
- プラスチックベースのタッチパネル
用途別
- 携帯電話
- ノートパソコン
- iPad
- タッチスクリーンデバイス
- その他
エンドユース産業別
- 消費者向け電子機器
- 自動車
- 産業用オートメーション
- ヘルスケア
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
競争環境分析は、世界のディスプレイメーカーと専門のタッチ技術プロバイダーによって形成された適度に統合された構造を強調しています。BOEテクノロジーグループ、AUオプトロニクス、イノルクス、コーニング、Eloタッチソリューションズ、富士通、General Interface Solution (GIS)、DISplaxインタラクティブシステムズ、Atmelコーポレーション、Cypressセミコンダクターが競争の中核を形成しています。主要なプレーヤーは、垂直統合、高度なガラス技術、センサーの革新に焦点を当て、コスト効率と性能差別化を強化しています。戦略的優先事項には、自動車、産業、大型フォーマットアプリケーション向けの超薄型パネル、光学的透明性の向上、耐久性の開発が含まれます。企業はアジア太平洋地域での生産能力拡大にますます投資し、消費者向け電子機器や自動車セクターのOEMとのパートナーシップを強化しています。継続的な研究開発、サプライチェーンの最適化、エンドユース要件に合わせたカスタマイズは、タッチパネル市場での競争力を維持するための中心的な要素です。
主要プレイヤー分析
- Innolux Corporation
- Elo Touch Solutions
- Corning Incorporated
- AU Optronics Corporation
- 富士通株式会社
- General Interface Solution Ltd. (GIS)
- Cypress Semiconductor
- BOE Technology Group Co., Ltd.
- Atmel Corporation
- DISplax Interactive Systems
最近の展開
- 2025年8月、Zebra Technologiesは、タッチスクリーンおよびセルフサービスソリューションのポートフォリオを拡大することを目的として、Elo Touch Solutionsを買収する最終合意を発表しました。
- 2025年11月、SynapticsとQualcomm Technologiesは、モバイルおよびAI PCプラットフォーム向けのタッチおよび指紋センサー技術を進化させるための戦略的パートナーシップを結びました。
- 2025年7月、Deltaはスマート製造およびIIoTアプリケーション向けに設計された新しいDOP-300SシリーズタッチパネルHMIを発売しました。
レポートのカバレッジ
この調査レポートは、タイプ、サイズ、材料タイプ、用途、最終用途産業および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要なアプリケーションを詳細に説明しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する技術の進歩、規制状況、および市場ダイナミクスを探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- スマートフォン、タブレット、新興のウェアラブルデバイスからの持続的な需要により、タッチパネル市場は拡大を続けます。
- デジタルコックピット、インフォテインメントシステム、タッチベースのコントロールが標準機能となることで、自動車での採用が加速します。
- 産業オートメーションとスマート製造は、耐久性と高精度のタッチインターフェースへの依存を高めます。
- 医療機器およびヘルスケアデジタルシステムへのタッチパネルの統合が長期的な需要を強化します。
- 技術の進歩により、より薄く、軽く、反応性の高いタッチパネルデザインが推進されます。
- 小売、教育、公共インフラにおけるインタラクティブディスプレイの成長が、大型パネルの採用を支えます。
- アジア太平洋地域は、強力な電子エコシステムにより、主要な製造および消費拠点であり続けます。
- 材料の革新により、タッチパネルの耐久性、光学的透明性、および環境耐性が向上します。
- 競争の激化により、メーカーはコスト最適化と付加価値のあるカスタマイズに向かいます。
- スマートシティとデジタルサービスへの注目が高まり、地域全体で新しいアプリケーションの機会を創出します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
タッチパネル市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、タッチパネル市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたタッチパネル市場のセグメントはどれですか?
タッチパネル市場の成長を促進している主な要因は何ですか?
タッチパネル市場の主要企業はどこですか?
2024年にタッチパネル市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 タッチパネル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のタッチパネル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 82,240.42 million → 2032: USD 228,093.01 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 タッチパネル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. タッチパネル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるタッチパネル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 タッチパネル市場市場の成長要因
- 3.3 タッチパネル市場市場の抑制要因および課題
- 3.4 タッチパネル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 タッチパネル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 タッチパネル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、タッチパネル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 タッチパネル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. タッチパネル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はタッチパネル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 タッチパネル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 タッチパネル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 タッチパネル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 タッチパネル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新タッチパネル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のタッチパネル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のタッチパネル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のタッチパネル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のタッチパネル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのタッチパネル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のタッチパネル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのタッチパネル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. タッチパネル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
