
市場概要:
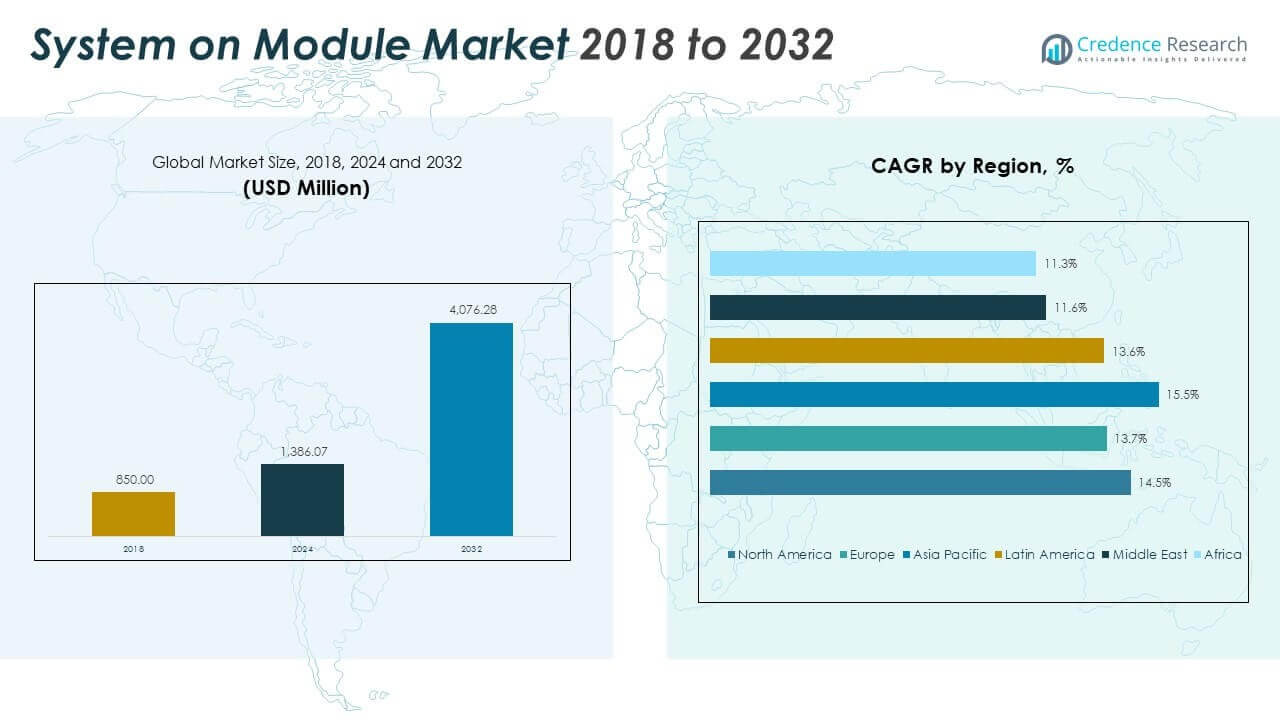
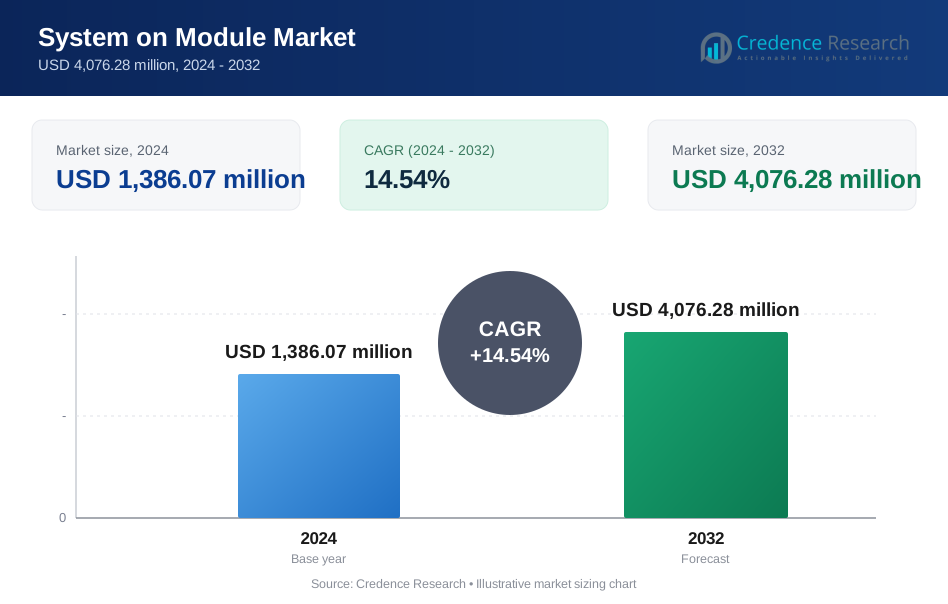
システムオンモジュール市場の規模は、2018年に8億5000万米ドルから2024年に13億8607万米ドルと評価され、2032年までに40億7628万米ドルに達すると予測されており、予測期間中のCAGRは14.54%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| システムオンモジュール(SoM)市場規模 2024 | 13億8607万米ドル |
| システムオンモジュール(SoM)市場、CAGR | 14.54% |
| システムオンモジュール(SoM)市場規模 2032 | 40億7628万米ドル |
さまざまな組み込みアプリケーションにおけるコンパクトで電力効率の高いコンピューティングソリューションの需要の高まりが、市場の成長を促進しています。SoMは、市場投入までの時間を短縮し、研究開発コストを削減し、統合を容易にするため、産業オートメーション、ロボティクス、医療機器、自動車システムに最適です。エッジコンピューティングやAIベースのシステムの採用が進むことで、需要がさらに高まっています。SoMはスケーラビリティと信頼性を提供し、現代の組み込みソリューションの設計ニーズを満たします。これらのモジュールは、OEMが複雑さを管理し、開発サイクルを短縮し、柔軟性を向上させるのに役立ちます。長期的な展開と堅牢な運用を必要とするセクターでのユースケースが拡大し続けています。プロセッサ技術の革新も市場の勢いに寄与しています。
アジア太平洋地域は、支配的な電子機器製造基盤と急速な産業デジタル化により、システムオンモジュール市場をリードしています。中国、日本、韓国、台湾などの国々が、組み込みアプリケーションでの大量採用を推進しています。北米は、医療、防衛、産業部門での早期技術統合により強力な地位を保持しています。ヨーロッパは、自動車とオートメーションの採用が堅調です。インドや東南アジアなどの新興市場は、スマートシティの取り組みやIoTの展開により注目を集めています。地域の広がりは、成熟したユースケースと進化するユースケースの両方を反映しており、世界的な成長を支えています。
市場の洞察:
- システムオンモジュール市場は、2018年に8億5000万米ドルと評価され、2024年には13億8607万米ドルに達し、2032年までに14.54%のCAGRで40億7628万米ドルに成長すると予測されています。
- アジア太平洋地域は、2024年に最大の市場シェアを保持し、中国、日本、韓国、台湾での堅調な電子機器製造によって1%を占めました。北米は27.3%、ヨーロッパは24.3%で続き、どちらも産業オートメーションと自動車の革新から恩恵を受けています。
- アジア太平洋地域は、半導体ハブの拡大、デジタルトランスフォーメーションの取り組み、エッジAIおよびIoTアプリケーションの需要増加に支えられ、5%のCAGRで最も急成長している地域です。
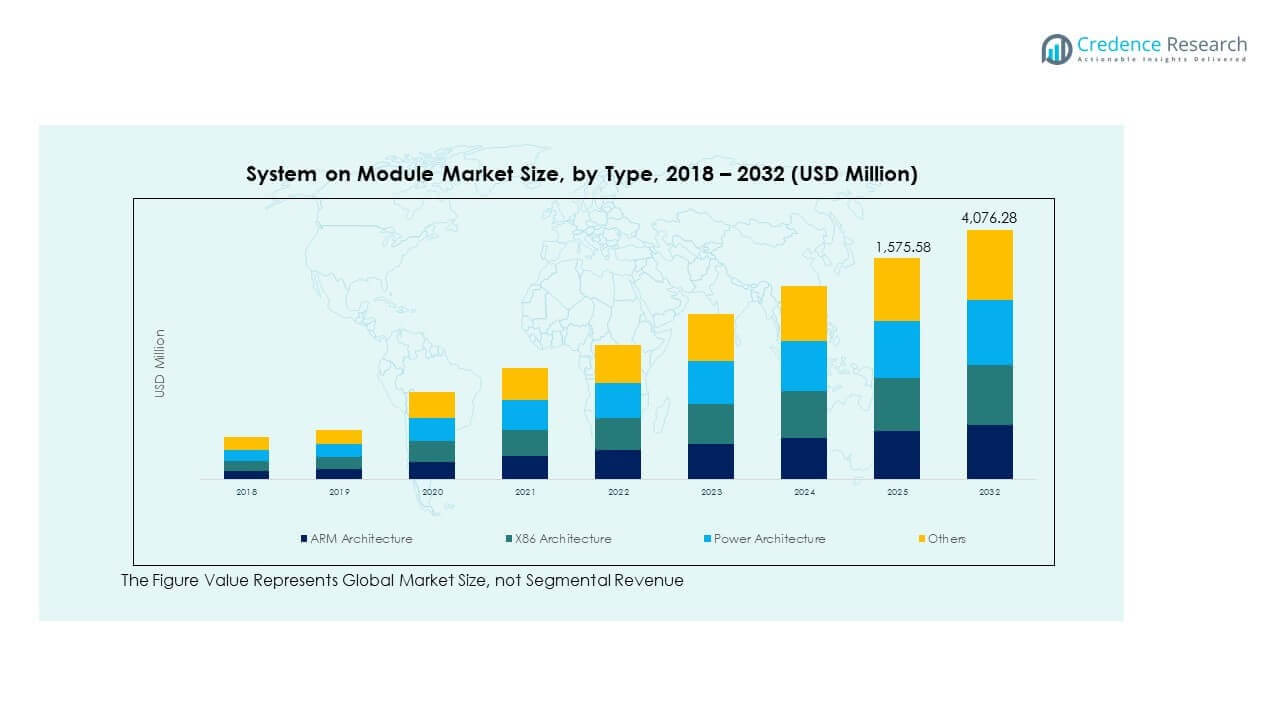
- タイプ別では、ARMアーキテクチャが2024年にシステムオンモジュール市場を32〜34%のシェアでリードし、モバイルおよび組み込みアプリケーション全体での省電力効率と広範な採用が支持されています。
- X86アーキテクチャは25〜27%のシェアを保持し、産業制御とレガシーシステムによって推進され、パワーアーキテクチャは18〜20%を占め、防衛およびネットワーキングシステムの特殊なニーズに対応しています。
市場の推進要因
産業オートメーションにおけるコンパクトで省電力な組み込みコンピューティングの需要の急増
産業オートメーションにおける組み込みシステムの需要増加がシステムオンモジュール市場を強化しています。企業は製品開発の時間とコストを削減しながらシステム性能を向上させるためにSoMを採用しています。工場はロボティクス、モーションコントロール、予測保守システムにSoMを展開しています。これらのモジュールはマルチコア処理とリアルタイム操作をサポートします。そのコンパクトなフットプリントは、スペースが限られたデバイスに適しています。過酷な産業環境での省電力性は大きな利点です。OEMはセンサーやアクチュエータとのシームレスな統合のためにSoMを評価しています。これは将来の工場拡張のためのスケーラブルなソリューションを創出します。
- 産業オートメーションにおけるコンパクトで省電力なSoMのために、CompulabのNXP i.MX 95に基づくUCM-iMX95は、ロボティクスとモーションコントロールのためのリアルタイムCortex-M7/M33サポートを備えた最大2.0 GHzの6x ARM Cortex-A55コアを提供します。
医療機器や携帯型医療機器におけるSoMの使用の増加
携帯型診断ツールや患者モニタリングシステムは、ますますシステムオンモジュールプラットフォームを採用しています。これらのモジュールは低遅延処理、コンパクトなデザイン、リモート接続を可能にします。病院はSoMベースのソリューションを画像処理、輸液ポンプ、ECGシステムに使用しています。医療機器OEMは、実績のあるSoMプラットフォームでより迅速な規制承認を求めています。これにより設計リスクが軽減され、製品の信頼性が向上します。医療提供者は、継続的な運用のために安全で省電力なコンピューティングを求めています。テレヘルスや在宅医療サービスの成長がさらに採用を促進しています。市場は臨床業務のデジタル化を通じて勢いを増しています。
自動車アプリケーションおよびADASプラットフォームにおけるSoMの統合の増加
自動車メーカーは、インフォテインメント、テレマティクス、ADASにSoMを展開しています。これらのプラットフォームは、高速コンピューティング、リアルタイムデータ融合、センサー統合をサポートします。これにより、自動車メーカーは設計サイクルを短縮し、高度な機能を迅速に導入できます。SoMは、車両システムの厳しい電力および熱要件を満たします。OEMは、自動車グレードの性能を認証された堅牢なモジュールに依存しています。EVや自動運転の台頭により、組み込みソリューションの需要が加速しています。SoMは、将来の車両アーキテクチャに必要な柔軟性を提供します。機能安全基準への準拠が採用を促進します。
- ADASやEVの自動車用SoMには、NXP i.MX 952が4つのCortex-A55コア、eIQ Neutron NPU、およびISO 26262に基づくASIL-B準拠を提供し、ドライバーモニタリングシステムでのリアルタイムセンサー融合を実現します。
AIとマシンビジョンの採用拡大がSoM統合を加速
AIワークロードとマシンビジョンは複数の産業に浸透し、SoMの新しいユースケースをサポートしています。これらのモジュールは、画像、ビデオ、センサーデータをリアルタイムで処理するためにGPUまたはNPUを統合しています。ユースケースは、工場での品質検査からスマートシティでの顔認識まで多岐にわたります。エッジAIアプリケーションの性能を向上させます。事前検証済みのAIフレームワークを備えたSoMは、展開を迅速化します。開発者は、エッジでのAI推論の遅延を減らすためにそれらを活用します。スマートリテール、セキュリティ、物流が次世代分析のためにSoMを採用しています。AI対応ツールキットを備えたカスタマイズ可能なSoMの需要が高まっています。
市場動向
エッジAIコンピューティングと分散処理アーキテクチャへの注目の高まり
中央集権型のクラウドコンピューティングからエッジ処理へのシフトが、システムオンモジュール市場を形成しています。SoMはスマートカメラ、工場フロアコントローラ、ドローンで使用されています。これらのモジュールは、エッジでのAI推論を直接サポートします。リアルタイムの意思決定を可能にし、クラウド依存を減らします。開発者は、ビジョンガイドロボティクス、スマートキオスク、自律システムにSoMを統合しています。市場プレーヤーは、シームレスな開発のためにAIツールチェーンをバンドルしています。このトレンドは、遅延に敏感な環境でのSoMの有用性を強化します。セキュリティと帯域幅の効率性がエッジ展開のさらなる成長を促進します。
- 例えば、Digi InternationalのConnectCore MP25 SoMは、エッジAIに完全に検証されており、コンピュータビジョンアプリケーションでのリアルタイム推論のために1.35 TOPS NPUを備えたSTM32MP25プロセッサを特徴としています。
ニッチ産業のアプリケーション特定の需要に応えるカスタムSoMの出現
ベンダーは、航空宇宙、防衛、鉄道などの特定の産業ニーズに合わせたSoMを提供しています。これらのカスタマイズされたプラットフォームは、専門的なインターフェース、堅牢なフォームファクター、延長されたライフサイクルサポートを提供します。OEMが厳しいコンプライアンスと信頼性要件を満たすのに役立ちます。カスタムSoMは、温度、振動、または電力の制約にも対応します。このトレンドは、専用のエンジニアリングサポートを通じて顧客維持を向上させます。重要なセクターでは、長期供給契約が一般的になっています。これにより、メーカーはモジュラーデザインへの投資を促されます。システムオンモジュール市場のプレーヤーは、ニッチな仕様を満たすために設計ライブラリを拡大しています。
高帯域幅、低遅延のユースケース向けの5G対応SoMの急速な開発
5Gネットワークの展開は、高速通信をサポートするSoMの需要を生み出しています。これらのモジュールは、モバイル基地局、エッジゲートウェイ、接続された車両で使用されます。5G対応のSoMは、より高速なデータ交換とリモートデバイスの調整を処理します。これは、スマートシティ、自律型ドローン、AR/VRの成長をサポートします。開発者は、より高いスループットとネットワークスライシングのサポートから利益を得ます。5G用に構築されたSoMは、RF、アンテナ、プロトコルスタックのコンポーネントを統合しています。このトレンドは、スマートモビリティと公共安全インフラ全体の革新を促進します。これは、接続されたエコシステムにおけるSoMの関連性を強化します。
- 例えば、QuectelのRM510Q-GL 5G SoMは、サブ6 GHzおよびmmWaveモードで、エッジゲートウェイや車両向けに4.5 Gbpsのピークダウンリンク速度と2.9 Gbpsのアップリンクを実現しています。
オープンスタンダードとハードウェアプラットフォーム間の相互運用可能なSoMへのシフト
標準化は設計の移植性を向上させ、市場投入までの時間を短縮します。ベンダーは、SMARC、Qseven、COM Expressなどのオープンスタンダードを推進しています。これらの標準は、ハードウェア世代を超えたSoMの迅速な評価と展開を可能にします。OEMのアップグレードやプラットフォーム移行時のリスクを軽減します。オープンソースツールは、より迅速なソフトウェア開発サイクルをサポートします。SoMとキャリアボード間の相互運用性は柔軟性を向上させます。このトレンドは、モジュール化され、将来に備えたエレクトロニクスの需要の高まりと一致しています。ベンダーニュートラルなエコシステムを促進し、SoM市場の競争を増加させます。
市場課題分析
設計の複雑さ、インターフェースの互換性、および統合リスクが従来のシステムでのSoM採用を遅らせる
システムオンモジュール市場は、レガシーシステム統合において技術的な課題に直面しています。多くの従来のOEMは、独自のアーキテクチャとクローズドループ設計を運用しています。SoMの統合には、インターフェースの不一致を管理するための熟練したエンジニアリングが必要です。キャリアボードとモジュール間の互換性の問題が開発を遅らせます。ベンダーからの限られたドキュメンテーションがプロジェクトのタイムラインに影響を与えます。デバッグやテストが失敗した場合、総所有コストが上昇します。ソフトウェアカスタマイズへの高い依存が統合をさらに複雑にします。小規模なOEMは、これらのリスクを管理するための社内能力が不足しています。この障壁が保守的な市場でのSoMの浸透を遅らせます。
長期サポート、サプライチェーンの信頼性、およびベンダーロックインに対する懸念が広範な採用を制限する
企業は、長寿命アプリケーションにおける陳腐化とプラットフォームの中断を恐れています。SoMベンダーの短い製品サイクルが長期サポートに関する懸念を引き起こします。これは、産業オートメーションや医療機器などの重要な分野に影響を与えます。地政学的な混乱や部品不足がサプライチェーンのリスクを増加させます。企業は、ベンダーに依存しないソリューションを求めてロックインを回避します。カスタムファームウェアやドライバーのためにマルチソーシングが困難になります。認証とコンプライアンスのニーズがコストを増加させ、遅延を引き起こします。これらの要因は、メーカーに透明なロードマップと延長サポート保証を提供するよう圧力をかけます。
市場機会
AIoTおよびスマートインフラプロジェクトの拡大がSoMベンダーに強力な成長の可能性を生み出す
政府と企業の投資がスマートインフラにおける市場拡大を支援しています。SoMはエッジアプリケーション向けのコンパクトで高性能なコンピューティングを提供します。スマートエネルギー、監視、公共交通機関のプロジェクトでは、SoMが制御とデータ処理に使用されています。これにより、SoMプロバイダーは次世代都市システムの主要な推進者として位置づけられます。AIoT駆動のインフラは、エッジでのリアルタイム意思決定を必要とします。SoMは、単一モジュールでの処理と接続の効率的な統合を通じてこの需要に応えます。ベンダーは過酷な環境向けに堅牢で低消費電力のモジュールを提供することに注力しています。デジタルインフラにおける官民パートナーシップは、展開の速度と規模を向上させます。
スタートアップとメーカーからの需要増加が低コストSoMセグメントの成長を加速
スタートアップは市販のSoMを使用してプロトタイピングを加速し、製品発売コストを削減します。これは、ウェアラブル、ロボティクス、消費者向けIoTにおける革新を促進します。コミュニティサポートと開発キットがアクセス性を向上させ、より広範な市場参入を促進します。メーカーはモジュールツールとローコード環境へのアクセスから利益を得ます。このトレンドは迅速な実験とより速いMVP開発を促進します。SoMを中心に構築されたオープンソースエコシステムがさらなる革新を促進します。教育機関や研究所もプロジェクトベースの学習のためにエントリーレベルのSoMを採用しています。これにより、将来のエンジニアや開発者がエコシステムに継続的に流入します。
市場セグメンテーション分析:
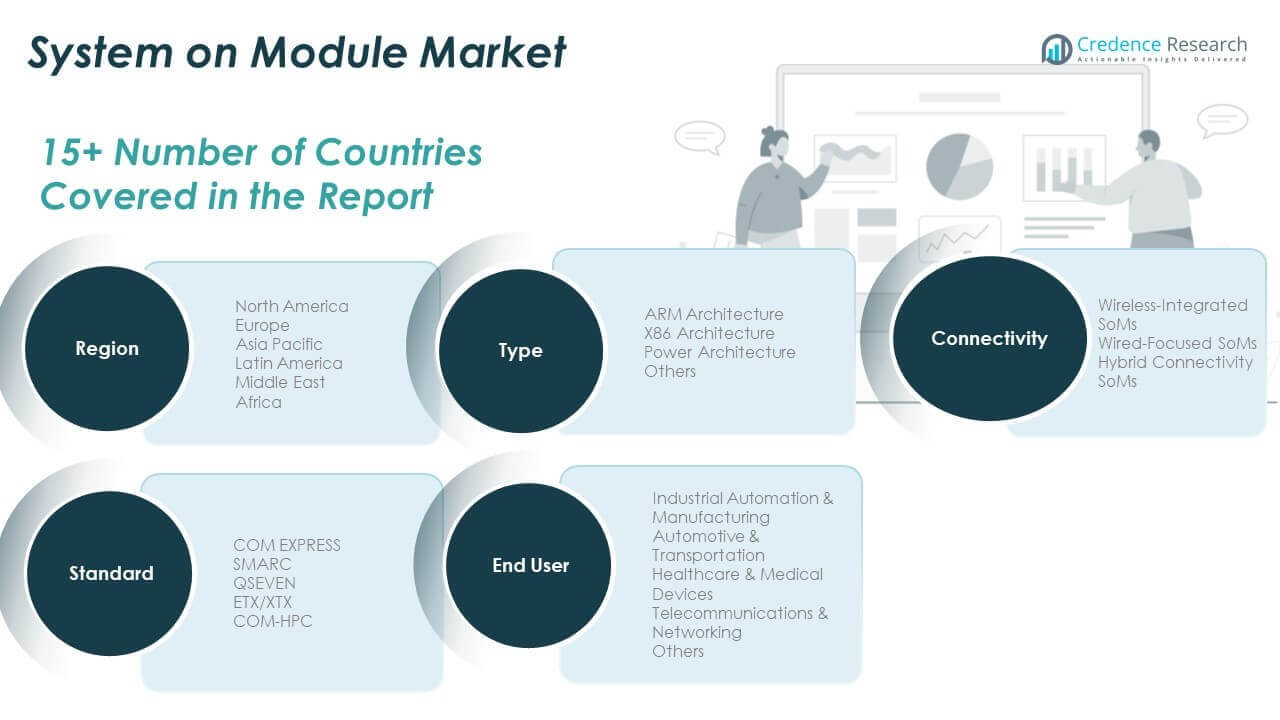
システムオンモジュール市場は、タイプ、接続性、標準、およびエンドユーザーによってセグメント化され、それぞれが需要のダイナミクスを形成しています。
タイプ別では、ARMアーキテクチャがその電力効率とモバイルおよび組み込みシステムでの広範な使用によりリードしています。X86アーキテクチャは産業用PCやレガシーシステムでの関連性を保持しており、Powerアーキテクチャは航空宇宙や防衛の特殊なアプリケーションに対応しています。
- 例えば、NXPセミコンダクターズのi.MX 8M Plus ARMベースのSoMは、エッジAI向けに2.3 TOPSのNPU性能を3W未満の消費電力で提供し、複数のデータシートとモジュール実装で確認されています。
接続性別では、ワイヤレス統合SoMが、モバイル、リモート、およびIoTアプリケーションの需要増加により支配的です。有線重視のSoMは、固定環境で安定した高帯域幅接続を必要とするアプリケーションをサポートします。柔軟な統合が複数の通信層で重要なハイブリッド接続SoMが注目を集めています。
- 例えば、ToradexのVerdin iMX8M Plus SoMは、デュアルバンド802.11ac Wi-Fiと2x2 MU-MIMOサポートを統合し、産業用組み込みアプリケーション向けに信頼性の高いワイヤレス性能を提供します。コンパクトな70×50 mmのフットプリントを特徴とし、Wi-Fi接続と共にBluetooth 5をサポートしています。
標準別では、COM Expressが組み込みコンピューティングでの広範な業界受け入れによりリードしています。SMARCとQsevenは、スペースに制約のあるデバイスに適したコンパクトで低消費電力のオプションを提供します。ETX/XTXとStandard 5は、実績のある安定性と互換性でレガシーアプリケーションに対応し続けています。
エンドユーザー別では、産業オートメーションと製造が最大のセグメントであり、ロボティクス、PLC、およびモーションコントロールシステムでSoMを採用しています。自動車および輸送部門は、インフォテインメント、テレマティクス、およびADASにSoMを活用しています。医療および医療機器は、診断および携帯型モニタリングにそれらを展開しています。エンドユーザー4は、初期段階の商業化の下でニッチまたは新興のユースケースを捉えています。
セグメンテーション:
タイプ別
- ARMアーキテクチャ
- X86アーキテクチャ
- パワーアーキテクチャ
接続性別
- ワイヤレス統合SoM
- 有線重視SoM
- ハイブリッド接続SoM
標準別
- COM Express
- SMARC
- Qseven
- ETX / XTX
- 標準5
エンドユーザー別
- 産業オートメーション&製造
- 自動車&輸送
- ヘルスケア&医療機器
- エンドユーザー4
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北アメリカのシステムオンモジュール市場規模は、2018年に2億3,630万米ドルから2024年に3億7,922万米ドルと評価され、2032年には11億1,324万米ドルに達すると予測されており、予測期間中のCAGRは14.5%です。北アメリカは2024年に世界市場の約27.3%を占めました。この地域は、産業オートメーション、医療電子機器、防衛システムにおける先進的な採用の恩恵を受けています。企業はロボティクス、航空宇宙制御ユニット、診断機器にSoMを活用しています。高いR&D支出と強力な組み込みシステムのエコシステムが長期的な成長を支えています。米国は産業セクター全体で堅牢で高性能なSoMの展開をリードしています。ヘルスケア企業は携帯型デバイスやリアルタイム監視ツールにモジュールを採用しています。この地域に拠点を置く半導体企業は、カスタムSoMプラットフォームの開発を積極的に行っています。エッジAIや安全な接続アプリケーションにおけるモジュラーコンピューティングの需要により、勢いを増し続けています。
ヨーロッパ
ヨーロッパのモジュール市場におけるシステムの規模は、2018年に2億1522万ドルと評価され、2024年には3億3678万ドルに達し、2032年までに9億3327万ドルに達すると予測されており、予測期間中のCAGRは13.7%です。ヨーロッパは2024年に市場シェアの約24.3%を占めました。この地域は、自動車、産業制御、輸送部門からの需要により強力な成長を示しています。ドイツ、フランス、イギリスは、組み込みコンピューティングモジュールを使用したスマートファクトリーの取り組みで先行しています。SoMは、鉄道安全システム、自動車インフォテインメント、プロセスオートメーションで広く採用されています。メーカーは、規制の厳しい産業でのエネルギー効率とスケーラブルなアーキテクチャを優先しています。ヨーロッパのベンダーもオープンスタンダードSoMの革新を推進しています。この地域は、OEMと組み込みコンピューティング企業の積極的な協力から利益を得ています。ミッションクリティカルな産業アプリケーションで使用されるカスタマイズされたSoMの主要市場であり続けています。
アジア太平洋
アジア太平洋のモジュール市場におけるシステムの規模は、2018年に3億583万ドルと評価され、2024年には5億1374万ドルに達し、2032年までに16億1869万ドルに達すると予測されており、予測期間中のCAGRは15.5%です。アジア太平洋は2024年に最大の市場シェアを37.1%占めました。この地域は、エレクトロニクス製造と消費者および産業部門全体での組み込みシステムの迅速な展開でリードしています。中国、日本、韓国、台湾は、強力な半導体基盤により支配しています。SoMは、ロボティクス、EV、IoTデバイス、監視システムで使用されています。インドと東南アジアは、スマートシティプロジェクトとデジタルトランスフォーメーションによって急速に採用が進んでいます。地元のスタートアップとOEMは、製品の加速のために市販のSoMをますます使用しています。地域政府は技術輸出とエレクトロニクスの研究開発を支援しています。ボリューム成長と製品多様化において最もダイナミックな地域として際立っています。
ラテンアメリカ
ラテンアメリカのモジュール市場におけるシステムの規模は、2018年に6120万ドルと評価され、2024年には9895万ドルに達し、2032年までに2億7258万ドルに達すると予測されており、予測期間中のCAGRは13.6%です。ラテンアメリカは2024年に市場シェアの7.2%を占めました。この地域では、産業オートメーション、鉱業、石油・ガス制御システムでのSoMの使用が増加しています。ブラジルとメキシコは、地元の製造業の増加とIIoT技術の統合により採用をリードしています。リモートインフラストラクチャの監視をサポートするためのワイヤレスおよびハイブリッドSoMの需要が増加しています。ヘルスケアとスマート農業アプリケーションも関心を引きつけています。予算に敏感なOEMは、開発ツールが整った柔軟なSoMを選択します。物流や輸入依存などの地域的な課題が成長をやや鈍化させています。中級の組み込みシステムと堅牢な展開において安定した機会を提供しています。
中東
中東のモジュール市場におけるシステムの規模は、2018年に1785万ドルと評価され、2024年には2577万ドルに達し、2032年までに6157万ドルに達すると予測されており、予測期間中のCAGRは11.6%です。この地域は2024年に市場シェアの約1.9%を占めました。市場拡大は、防衛、油田オートメーション、スマートインフラへの投資によって支えられています。UAEとサウジアラビアは、監視、モビリティ、エネルギーシステムでのAI搭載組み込みモジュールの需要をリードしています。デジタルトランスフォーメーションにおける政府プログラムは、モジュラー組み込みプラットフォームの採用を促進しています。産業部門は、予知保全と機器制御のためにSoMを統合しています。5Gとエッジアナリティクスの展開に伴い、ワイヤレスSoMの需要が増加しています。地域のプレーヤーは、ますますグローバルなモジュールベンダーと協力しています。高性能SoMのためのニッチでありながら戦略的な成長ゾーンであり続けています。
アフリカ
アフリカのシステムオンモジュール市場規模は、2018年に1,360万米ドルから2024年に3,161万米ドルと評価され、2032年までに7,692万米ドルに達すると予測されており、予測期間中のCAGRは11.3%です。2024年には、アフリカは世界市場シェアの約2.3%を占めました。この地域は初期採用段階にあり、南アフリカ、ナイジェリア、エジプトが成長を牽引しています。SoMは、通信、電力管理、公衆衛生システムで使用されています。地元のインテグレーターは、低コストでスケーラブルなIoT展開のためにエントリーレベルのモジュールを使用しています。農業モニタリングやオフグリッド自動化アプリケーションが拡大しています。教育機関は、組み込みプラットフォームのエンジニアを育成することで貢献しています。輸入依存と限られた設計インフラが主要な課題として残っています。デジタルインフラとスマートソリューションの成長に伴い、将来の可能性を示しています。
主要プレイヤー分析:
- Avalue Technology
- ルネサス エレクトロニクス
- iWave Systems
- Tessolve
競争分析:
システムオンモジュール市場は、製品の革新性、スケーラビリティ、設計の柔軟性を通じて競争するグローバルおよび地域のプレイヤーの混合を特徴としています。主要企業は、カスタマイズ可能で省電力のSoMを長寿命サポートと強力な開発エコシステムと共に提供することに注力しています。Avalue Technology、ルネサス エレクトロニクス、iWave Systems、Tessolveなどの主要プレイヤーは、強力なエンジニアリング能力と多様な製品ポートフォリオを維持しています。接続性、処理速度、熱効率の絶え間ない向上により、依然として競争が激しいです。ベンダーは、産業、医療、自動車セクター全体でアプリケーション固有のニーズをサポートするためにOEMとのパートナーシップに投資しています。新興企業は、既製モジュールとオープンソースサポートを備えた低コストセグメントをターゲットにしています。確立された企業は、コンプライアンス対応モジュールと拡張されたサプライチェーンネットワークを通じてリーダーシップを維持しています。AI対応のコンパクトなモジュールの需要が高まる中で進化し続けています。競争の差別化は、さまざまなハードウェアプラットフォーム全体での性能ベンチマーク、顧客サービス、および統合の柔軟性に依存しています。
最近の展開:
- 2025年12月、iWave Systemsは、低消費電力のIoTおよびHMI向けにTI AM62LをベースとしたOSMサイズ-SのシステムオンモジュールであるiG-RainboW-G69Mを、システムオンモジュール市場においてラズベリーパイサイズのキャリアボードと組み合わせて発表しました。
- 2025年9月、Avalue Technologyは、システムオンモジュール市場において、産業オートメーションおよびロボティクス向けにコンパクトなサイズ、エネルギー効率、頑丈な信頼性を強調した、よりスマートでグリーンなIoTデバイス向けに3つの新しいオープンスタンダードモジュール(OSM-IMX93、OSM-RK3568、OSM-RK3566)を展開しました。
レポートのカバレッジ:
この調査レポートは、タイプ、接続性、標準、およびエンドユーザーに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望:
- 市場は、産業オートメーション、ロボティクス、工場のデジタル化プログラムにおけるモジュラーコンピューティングの広範な採用を通じて進化しています。
- エッジAIのユースケースが拡大し、統合アクセラレーターとリアルタイム処理能力を備えたコンパクトモジュールの需要を促進しています。
- 自動車エレクトロニクスは、インフォテインメント、テレマティクス、ドライバー支援プラットフォームをサポートするためにスケーラブルなSoMを採用しています。
- 医療機器メーカーは、開発サイクルを短縮し、規制の複雑さを軽減するために認証済みSoMに依存しています。
- オープンスタンダードは、ハードウェア世代間の相互運用性を強化し、切り替えの障壁を低くします。
- スマートインフラストラクチャと分散型IoT展開により、ワイヤレスおよびハイブリッド接続が注目されています。
- アジア太平洋地域の製造規模が改善され、供給の可用性が向上し、グローバルな供給時間が短縮されます。
- スタートアップやシステムインテグレーターは、即時展開可能なモジュールプラットフォームを使用してイノベーションを加速しています。
- ベンダーの焦点は、長いライフサイクルサポートとアプリケーション固有のカスタマイズにシフトしています。
- 持続可能性の目標が、電力効率の高い設計と展開全体でのコンパクトなシステムフットプリントを促進しています。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
システムオンモジュール市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、システムオンモジュール市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたシステムオンモジュール市場のセグメントはどれですか?
システムオンモジュール市場の成長を促進している主な要因は何ですか?
システムオンモジュール市場の主要企業はどこですか?
2024年にシステムオンモジュール市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 システムオンモジュール市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のシステムオンモジュール市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,386.07 million → 2032: USD 4,076.28 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 システムオンモジュール市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. システムオンモジュール市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるシステムオンモジュール市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 システムオンモジュール市場市場の成長要因
- 3.3 システムオンモジュール市場市場の抑制要因および課題
- 3.4 システムオンモジュール市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 システムオンモジュール市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 システムオンモジュール市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、システムオンモジュール市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 システムオンモジュール市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. システムオンモジュール市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はシステムオンモジュール市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 システムオンモジュール市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 システムオンモジュール市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 システムオンモジュール市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 システムオンモジュール市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新システムオンモジュール市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のシステムオンモジュール市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のシステムオンモジュール市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のシステムオンモジュール市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のシステムオンモジュール市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのシステムオンモジュール市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のシステムオンモジュール市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのシステムオンモジュール市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. システムオンモジュール市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
