
市場概要
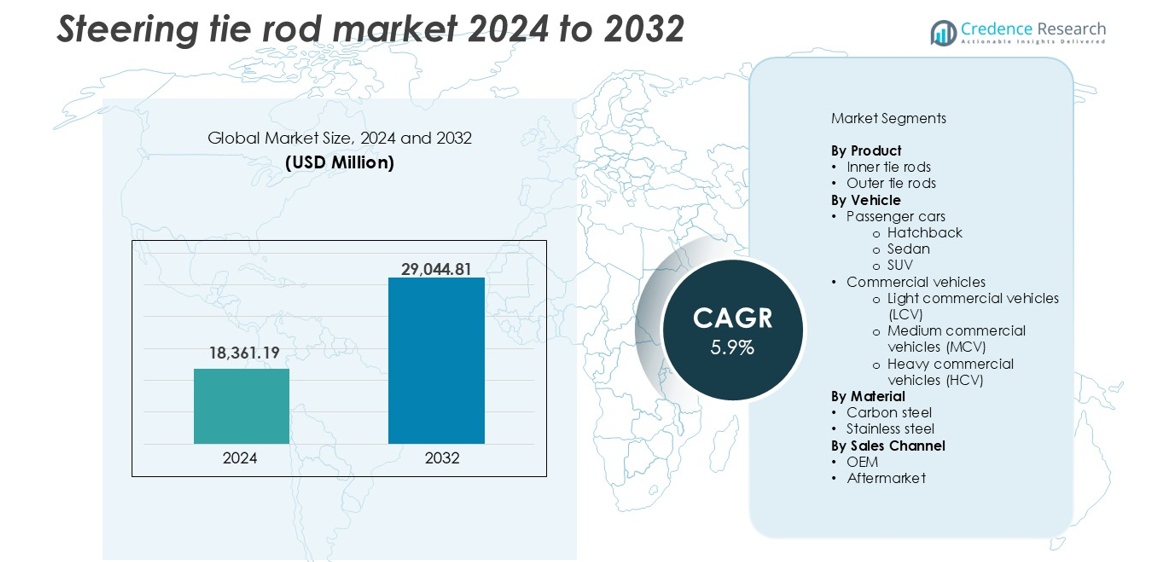
ステアリングタイロッド市場の規模は2024年に183億6,119万米ドルと評価され、予測期間中に年平均成長率(CAGR)5.9%で2032年には290億4,481万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ステアリングタイロッド市場規模 2024 | 183億6,119万米ドル |
| ステアリングタイロッド市場、CAGR | 5.9% |
| ステアリングタイロッド市場規模 2032 | 290億4,481万米ドル |
ステアリングタイロッド市場の主要プレーヤーには、Bosch Group、Nexteer Automotive Group、Delphi Technologies、Mando Corporation、NSKが含まれます。これらの企業は、強力なOEMパートナーシップ、先進的なエンジニアリング、グローバルな流通ネットワークを通じてリードしています。BoschとNexteerは、確立された自動車供給チェーンにより、北米とヨーロッパで大きなシェアを持っています。MandoとNSKは、アジア太平洋地域で強力な存在感を維持し、地域の自動車メーカー向けに大量生産をサポートしています。アジア太平洋地域は、中国、インド、日本によって牽引され、2024年には35%のシェアで世界市場を支配しています。北米とヨーロッパはそれぞれ25%と22%のシェアで続き、堅調な車両所有とアフターマーケット活動によって支えられています。
市場インサイト
- ステアリングタイロッド市場は2024年に183億6,119万米ドルと評価され、2032年には290億4,481万米ドルに達し、CAGRは5.9%です。
- 世界的な車両生産の増加とSUVおよびLCVの採用の増加が、OEMおよびアフターマーケットチャネル全体でのステアリングコンポーネントの強い需要を牽引しています。
- 軽量材料の採用とEV生産の増加がタイロッドの設計に影響を与え、耐久性が向上したコンパクトで高強度のステアリングシステムの需要を生み出しています。
- Bosch Group、Nexteer Automotive、Mando、Delphi Technologiesなどの主要プレーヤーはOEMパートナーシップを通じてリードし、地域プレーヤーはアフターマーケットのリーチを拡大しています。
- アジア太平洋地域は高い車両生産量により35%の市場シェアを占め、北米が25%、ヨーロッパが22%で続きます。外側タイロッドは製品セグメントシェアの60%以上を占め、乗用車は総車両セグメント収益の70%以上を占めています。
市場セグメンテーション分析:
製品別
外側タイロッドセグメントは、2024年にステアリングタイロッド市場の総収益の60%以上を占める支配的なシェアを持っています。これらのコンポーネントは、ステアリングナックルをステアリングラックにリンクさせる上で重要であり、効果的なホイールの動きとアライメントを保証します。摩耗による高い交換頻度がセグメントの成長を促進しています。現代の車両におけるステアリング安定性の向上への需要が採用をさらに後押ししています。OEMおよびアフターマーケットサプライヤーは、耐久性と取り付けの容易さに焦点を当てており、軽車両および重車両の両方で外側タイロッドの好みを強化しています。
- 例えば、ZFフリードリヒスハーフェンは、動的条件下で100万回以上の負荷サイクルに耐える疲労強度を持つ外側タイロッドを供給し、長寿命のステアリングシステムをサポートしています。
車両別
乗用車は2024年に70%以上のシェアを占める主要セグメントであり、このグループ内でSUVが最大の割合を占めています。快適さと多地形対応能力を求める消費者の嗜好の高まりによって、SUVカテゴリーが急速に拡大し、強い需要を支えています。乗用車のステアリングタイロッドは、性能と安全基準を満たすために軽量かつ頑丈な部品が必要です。特に発展途上地域での車両所有の増加と中産階級の人口増加が、世界中の都市センターでのステアリング部品の消費を押し上げています。
- 例えば、現代モービスは、現代と起亜のSUV向けにアルミニウム合金のタイロッドアセンブリを供給しており、ISO 9227腐食基準を満たしながら重量を15%以上削減しています。
材料別
炭素鋼は2024年に65%以上のシェアを持ち、ステアリングタイロッド市場を材料別に支配しています。この材料の高い引張強度、コスト効率、加工性は、大量生産に理想的です。炭素鋼のタイロッドは、日常的な機械的ストレスに対して良好に機能し、強度と手頃な価格のバランスを提供します。自動車サプライヤーは、さまざまな製造プロセスとの互換性と有利なライフサイクルコストのために炭素鋼を好みます。ステンレス鋼は耐食性を提供しますが、その高いコストが特殊または高級車両用途への使用を制限します。
主要な成長要因
世界的な車両生産とアフターマーケット需要の増加
世界的な車両生産の継続的な増加が、ステアリングタイロッド市場の安定した成長を促進しています。新興経済国での車両所有の拡大と可処分所得の増加が、乗用車と商用車の需要を促進しています。各車両は複数のステアリング部品に依存しているため、生産量が直接部品販売を押し上げます。さらに、先進地域での車両フリートの老朽化が強いアフターマーケット活動に寄与しています。タイロッドは摩耗しやすく、特に悪路条件での定期的な交換が必要です。OEM供給契約と流通ネットワークの拡大により、交換と修理の両方のためのアクセスが向上しています。都市インフラの拡大と物流セクターの成長も商用車需要を支え、頑丈なステアリング部品の必要性を高めています。これらの動態が、OEMとアフターマーケットチャネル全体で市場の基盤的な成長の柱を形成しています。
- 例えば、トヨタは2023年に世界で1,030万台以上の車両を生産し、各車両に少なくとも2つの外側および2つの内側のタイロッドを使用しています。
SUVと軽商用車の販売拡大
消費者の嗜好がSUVと軽商用車(LCV)に向かう世界的なシフトが、ステアリングタイロッド市場に大きな利益をもたらしています。SUVは、安全性、貨物スペース、道路クリアランスの観点から新しい乗用車販売を支配し続けています。各SUVは、重量配分とハンドリング性能をサポートするために耐久性と応答性のあるステアリングシステムを必要とします。同時に、LCVは、eコマースの拡大の中でラストマイル配送と物流会社からの需要が高まっています。これらの車両タイプはステアリング部品に高い機械的ストレスをかけ、安全性と制御のために高度なタイロッドアセンブリを必要とします。OEMは、負荷増加に対応するために強化されたタイロッド設計に投資し、アフターマーケットベンダーは人気のあるSUVプラットフォームに合わせたモデルを導入しています。これらのセグメントの成長は、主要市場におけるステアリングシステム部品の消費の継続的な増加を保証しています。
- 例えば、2023年にはSUVが世界で4,600万台以上の販売を占め、トヨタRAV4やテスラモデルYなどのモデルが牽引しました。
厳格な車両安全性とハンドリング規制
車両の安全性とハンドリング性能に対する規制の強化が、ステアリングシステムの設計と部品の品質向上を促進しています。北米、ヨーロッパ、アジア太平洋地域の当局は、事故を減らし、操縦性を向上させるために厳格な基準を施行しています。ステアリングタイロッドは、特にコーナリング、ブレーキング、回避行動時の車両の安定性において重要な役割を果たします。その結果、OEMは設計と生産において正確なアライメントと耐久性の基準を満たさなければなりません。先進的な材料、自動化された組立技術、精密なテストが、コンプライアンスを満たすために今や不可欠です。ティア1サプライヤーは、タイロッドの強度、耐腐食性、疲労寿命を向上させるための研究に投資しています。コンプライアンスの圧力はアフターマーケットにも影響を与え、地域の規則がますます認証部品を義務付けています。この規制環境はイノベーションを促進し、信頼性が高く高性能なステアリングタイロッドの世界的な需要を確保しています。
主要なトレンドと機会
軽量で高強度な材料の統合
業界は、燃料効率を向上させ、排出量を削減するために、軽量で高強度な材料への明確なトレンドを見ています。先進的な炭素鋼合金、アルミニウム複合材、熱処理されたステンレス鋼で作られたステアリングタイロッドは、不要な重量を増やすことなく強度を提供します。このシフトは、世界的な排出規制や自動車メーカーの軽量車両目標と一致しています。材料のイノベーションはまた、耐腐食性と疲労寿命を向上させ、長期的な耐久性のための重要な特性を提供します。サプライヤーは、金属とポリマー部品を組み合わせたハイブリッド材料のタイロッドを探求し、最適化された強度対重量比を実現しています。このトレンドは、パフォーマンス向上を求める材料科学企業やOEMにとって強力な機会を提供します。特に電気自動車とハイブリッド車のカテゴリーでは、バッテリー効率と範囲の最適化をサポートする軽量ステアリングアセンブリが恩恵を受けます。
- 例えば、thyssenkruppは、1.2 kg未満の重量で、従来の鋼部品に比べて最大30%の重量削減を実現し、同等の強度を維持する鍛造アルミニウムステアリング部品を供給しています。
電気自動車と自律走行車の需要増加
電気自動車(EV)と半自律走行プラットフォームの成長は、ステアリング技術に新たな機会をもたらします。EVのアーキテクチャは、しばしばよりコンパクトでモジュール化された部品を必要とし、先進的なステアリングアセンブリを含みます。EV用のタイロッドは、スペース効率と動的性能の両方のニーズを満たす必要があります。自律走行車やドライバーアシスト車では、ステアリングの精度がより重要になります。これにより、センサーや位置フィードバック機能を統合したゼロトレランスのタイロッドの需要が増加します。車両制御が機械式から電子式システムに移行するにつれ、ティア1サプライヤーはスマートステアリング技術に投資しています。ステアリングシステムメーカーとオートメーション技術企業のコラボレーションがこの進化をサポートしています。これらの変化は、ステアリングタイロッドの設計範囲と性能要件を再定義し、高価値の成長可能性を生み出しています。
主要な課題
原材料コストの変動とサプライチェーンの混乱
特に鋼材や合金の原材料価格の変動は、ステアリングタイロッドメーカーにとって大きな課題です。炭素鋼や特殊金属の価格上昇は生産コストを増加させ、利益率を圧迫します。厳しい供給契約や固定価格のOEM契約で運営しているメーカーは、コスト管理の圧力に直面しています。世界的なサプライチェーンは、パンデミック後の混乱からまだ回復中であり、物流のボトルネックや地政学的緊張が部品の流れに影響を与えています。輸入原材料への依存はリスクを増大させます。企業は、複数の地域からの調達、契約の再交渉、または垂直統合への投資によって適応する必要があります。コストの変動はアフターマーケットの価格にも影響を与え、エンドユーザーへの一貫した供給を困難にします。これらの変数の中で利益を維持することは、強力なコスト管理戦略なしでは困難です。
アフターマーケットにおける製品の偽造と低品質部品
アフターマーケットにおける偽造品や低品質のステアリングタイロッド製品の増加は、安全性と信頼性の懸念を引き起こします。低品質のタイロッドはストレス下で故障する可能性があり、ステアリングの不安定性や交通事故を引き起こします。偽造部品は耐久性試験を回避し、規制要件を満たさないことが多いです。これは、特に施行が限られている発展途上地域で顧客の信頼を損ないます。OEMや認定アフターマーケットプレイヤーは、製品の追跡可能性、認証ラベル、ディーラー教育に投資する必要があります。規制機関は品質チェックを強化していますが、分散した流通チャネルは依然として脆弱です。メカニックやフリートオペレーターに対して、偽造ステアリング部品のリスクについての認識を高めることが重要です。低品質の競争は、正規の供給業者に価格面での圧力をかけ、収益成長と市場の健全性を複雑にします。
地域分析
北米
北米は、2024年の世界のステアリングタイロッド市場で25%以上の市場シェアを持ち、米国とカナダが主導しています。強い車両所有率、発展したアフターマーケット、成熟した自動車産業が安定した需要を支えています。老朽化した車両フリートと広範な高速道路ネットワークによる高い交換率がアフターマーケットの成長を促進します。主要なOEMやティア1サプライヤーの存在が地域の競争力を高めています。SUVやピックアップトラックの販売が依然として支配的であり、ステアリングシステムに機械的負荷を増加させています。車両安全性の規制基準も、高品質部品の需要を押し上げ、新車販売と修理チャネルの両方で市場の勢いを確保しています。
ヨーロッパ
ヨーロッパは、ドイツ、フランス、英国が牽引し、ステアリングタイロッド市場の約22%を占めています。地域の確立された自動車セクター、厳しい安全規制、高性能車への好みが、ステアリングコンポーネントのアップグレードに強力な環境を作り出しています。需要はプレミアム車両の生産によって支えられ、OEMは応答性と耐久性のあるステアリングシステムを重視しています。電気自動車の採用が進んでおり、より軽量でモジュール化されたタイロッドシステムへの設計シフトを促しています。アフターマーケット活動は、車両寿命の延長と定期的な点検慣行により高いままです。地元のサプライヤーは、高度な製造能力と厳格な品質管理から利益を得ており、ヨーロッパの高級部品におけるリーダーシップを強化しています。
アジア太平洋
アジア太平洋地域は、2024年に35%以上の支配的なシェアを持ち、世界のステアリングタイロッド市場をリードしています。これは、中国、インド、日本、韓国での高い車両生産によって促進されています。急速な都市化、可処分所得の増加、自動車所有の拡大が新車販売を促進しています。中国はその巨大な国内製造能力により最大の貢献者として際立っています。この地域では、OEMおよびアフターマーケットの両方のセグメントで大きな需要も見られます。SUVの販売増加や商用輸送のニーズが、重荷重ステアリングコンポーネントの消費を押し上げています。地元生産に対する強力な政府支援と強力なサプライヤーネットワークにより、この急成長する地域でのコスト効率とスケーラビリティが確保されています。
ラテンアメリカ
ラテンアメリカは、ブラジルとメキシコを中心に、世界のステアリングタイロッド市場の約10%を占めています。この地域の成長は、自動車組立作業の増加と車両輸出の増加に起因しています。アフターマーケットの需要は、古い車両フリートと軽商用車の広範な使用により依然として強いです。経済回復とインフラ投資が道路状況を改善し、それが車両の交換とサービス活動を後押ししています。ブラジルの産業基盤は地元のタイロッド製造を支え、メキシコの北米サプライチェーンへの近接性は輸出競争力を高めています。市場プレーヤーは、価格に敏感な顧客に対応するために、コスト効果が高く耐久性のあるステアリングソリューションを提供することに焦点を当てています。
中東・アフリカ(MEA)
中東・アフリカ地域は、ステアリングタイロッド市場で約8%のシェアを占めています。需要は、車両輸入の増加、都市道路網の拡大、フリートメンテナンスの必要性の増加によって促進されています。特にサウジアラビアとUAEが、強力な建設および物流セクターにより地域の成長をリードしています。厳しい環境条件は、熱とほこりに耐えられる耐久性のあるステアリングコンポーネントを必要とします。アフリカは、特に古い車両とインフォーマルなサービスネットワークのため、アフターマーケットセグメントで成長の可能性を示しています。地域のサプライヤーとディストリビューターは、発展途上経済における移動ニーズの増加に対応するために、信頼性と手頃な価格に焦点を当てています。
市場セグメンテーション:
製品別
- インナータイロッド
- アウタータイロッド
車両別
- 乗用車
- ハッチバック
- セダン
- SUV
- 商用車
- 軽商用車(LCV)
- 中型商用車(MCV)
- 大型商用車(HCV)
材料別
- 炭素鋼
- ステンレス鋼
販売チャネル別
- OEM
- アフターマーケット
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
ステアリングタイロッド市場の競争環境は、グローバルOEMサプライヤーと専門的なアフターマーケットプレーヤーの混在が特徴です。Bosch Group、Nexteer Automotive Group、Delphi Technologies、Mando Corporationなどの主要企業は、先進的な製造能力と長期契約を通じて強力なOEM関係を維持しています。これらの企業は、製品の耐久性を向上させ、重量を軽減し、電気自動車の統合をサポートするために研究開発に投資しています。一方、CTR、三恵工業、Ingalls Engineeringなどの企業は、信頼性が高くコスト効果のあるコンポーネントでアフターマーケットの拡大に注力しています。特に中国と韓国のアジア太平洋地域の地域プレーヤーは、競争力のある価格設定とスケーラブルな生産を提供しています。戦略的パートナーシップ、買収、地理的拡張は一般的で、企業はアジアとラテンアメリカの急成長市場をターゲットにしています。品質認証と規制の遵守も、特に安全性が重要なコンポーネントにおいて競争力のあるポジショニングに影響を与えます。車両プラットフォームが進化するにつれて、市場は技術的な性能とサプライチェーンの柔軟性、顧客対応のサポートを組み合わせたサプライヤーを評価します。
主要プレイヤー分析
- Delphi Technologies
- CTR
- NSK
- Bosch Group
- Mando Corporation
- Sankei Industry
- Ingalls Engineering
- ACDelco
- Nexteer Automotive Group
- BorgWarner
最近の展開
- 2024年6月、米国の自動車部品サプライヤーであるDRiV Incorporatedは、Monroe Steering and Suspensionの提供を大幅に拡大しました。750の新しい部品番号を追加し、20%拡大しました。この行動は、安全性と耐久性を備えた製品カバレッジを向上させ、高級ステアリングおよびサスペンション部品の需要増加に対応することを目的としていました。この拡大には、広く人気のある最新モデル車両用の新しいコンポーネントが含まれており、ハイテク素材、防錆処理、厳しい試験を利用して、純正機器の要件を満たしています。
- 2023年11月、トヨタは2024年末までに「One Motion Grip」と名付けられたステア・バイ・ワイヤ技術を生産に導入する計画を発表しました。この技術を搭載した最初のモデルは、bZ4X EV SUVとそのレクサスの兄弟車であるRZです。ステア・バイ・ワイヤシステムは、ステアリングホイールと車輪の間の機械的リンクを排除し、より自然でスムーズなステアリングフィールを提供します。この開発はステアリング技術における画期的なものであり、将来のステアリングロッドの設計に影響を与える可能性があります。
- 2022年12月、米国の自動車およびeモビリティサプライヤーであるBorgWarner Inc.は、スイスに拠点を置く電力電子および電動ドライブソリューションを専門とするエンジニアリング企業であるDrivetek AGを買収しました。この買収は、最大3500万スイスフランと評価されており、BorgWarnerの補助インバータ技術を強化し、高電圧eFan事業をサポートすることを目的としていました。
レポートのカバレッジ
この調査レポートは、製品、車両、素材、販売チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制状況、業界を形成する技術の進歩についても探求しています。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 新興市場と先進市場での世界的な車両生産の増加に伴い、需要は着実に成長します。
- 電気自動車の拡大は、軽量でコンパクトなタイロッド設計の革新を促進します。
- SUVと軽商用車の採用が増加し、重荷重ステアリングコンポーネントの需要が高まります。
- アルミニウム合金やハイブリッド複合材料などの先進材料が広く使用されるようになります。
- OEMは、安全性と性能基準を満たすために、精密に設計されたタイロッドにより多く投資します。
- アフターマーケットの成長は、車両の老朽化と定期的な交換の必要性によって促進されます。
- アジア太平洋地域は、高い自動車生産量により、生産と消費でリードを維持します。
- スマートステアリングシステムの統合が次世代タイロッドの設計に影響を与える可能性があります。
- 地域のプレイヤーは、費用対効果の高い提供とパートナーシップを通じてリーチを拡大します。
- 規制の圧力により、サプライヤーは品質と製品のトレーサビリティを向上させる必要があります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ステアリングタイロッド市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、ステアリングタイロッド市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にどのステアリングタイロッド市場セグメントが最大のシェアを持っていましたか?
ステアリングタイロッド市場の成長を促進している主な要因は何ですか?
ステアリングタイロッド市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ステアリングタイロッド市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のステアリングタイロッド市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 18,361.19 million → 2032: USD 29,044.81 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ステアリングタイロッド市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ステアリングタイロッド市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるステアリングタイロッド市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ステアリングタイロッド市場市場の成長要因
- 3.3 ステアリングタイロッド市場市場の抑制要因および課題
- 3.4 ステアリングタイロッド市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ステアリングタイロッド市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ステアリングタイロッド市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ステアリングタイロッド市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ステアリングタイロッド市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ステアリングタイロッド市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はステアリングタイロッド市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ステアリングタイロッド市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ステアリングタイロッド市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ステアリングタイロッド市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ステアリングタイロッド市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ステアリングタイロッド市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のステアリングタイロッド市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のステアリングタイロッド市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のステアリングタイロッド市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のステアリングタイロッド市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのステアリングタイロッド市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のステアリングタイロッド市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのステアリングタイロッド市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ステアリングタイロッド市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
