
市場概要:
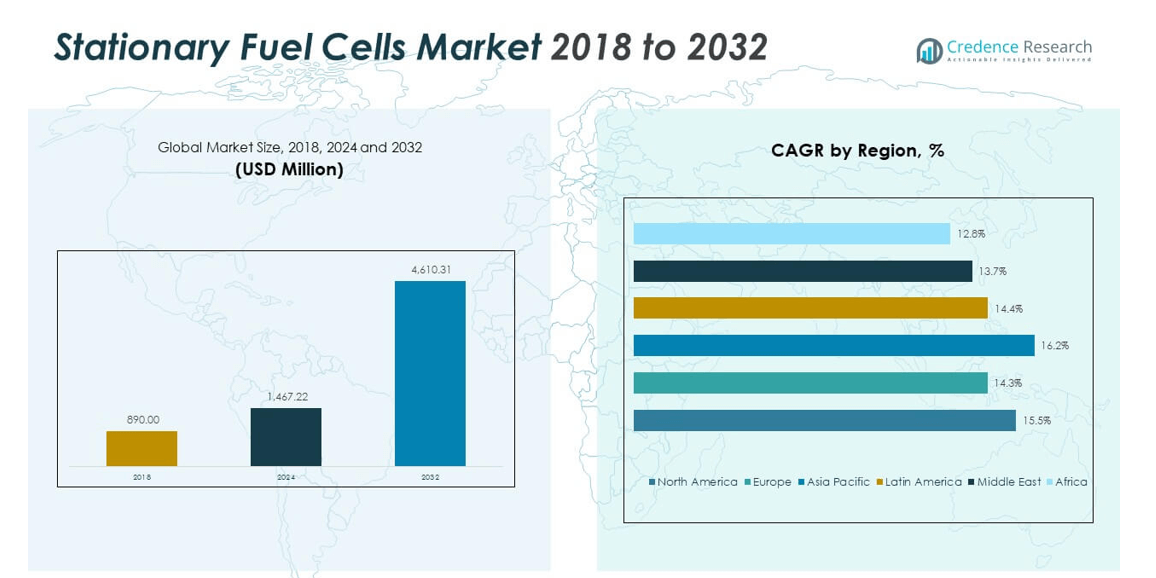
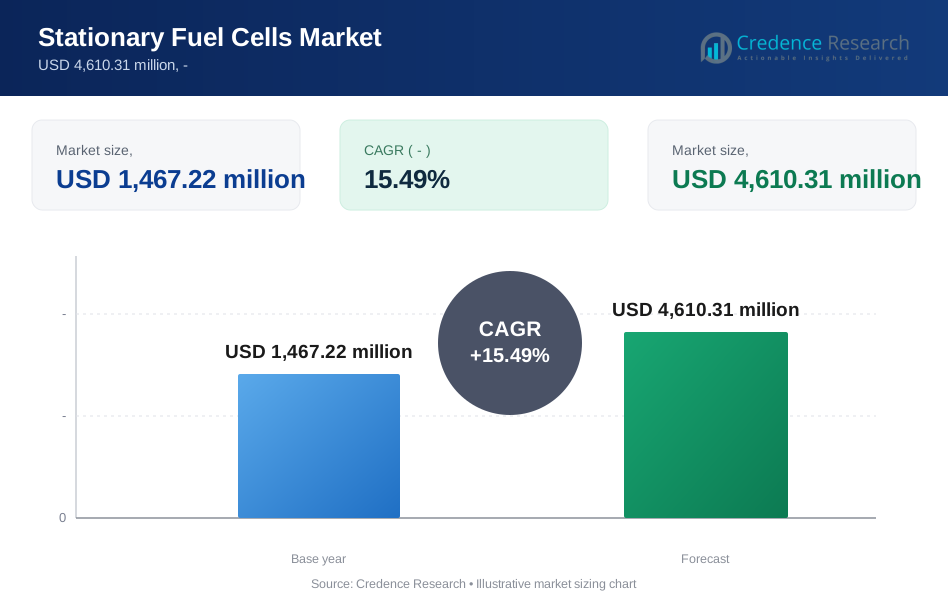
世界の定置型燃料電池市場の規模は、2018年に8億9,000万米ドルから2024年には14億6,722万米ドルと評価され、2032年までに46億1,031万米ドルに達すると予測されており、予測期間中のCAGRは15.49%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の定置型燃料電池市場規模 | 14億6,722万米ドル |
| 定置型燃料電池市場、CAGR | 15.49% |
| 2032年の定置型燃料電池市場規模 | 46億1,031万米ドル |
市場の成長は、信頼性が高く低排出の発電需要によって推進されています。産業界は、連続およびバックアップ電力のニーズに対応するために定置型燃料電池を採用しています。ユーティリティは、グリッドの安定性とピークシェービングをサポートするためにシステムを展開しています。データセンターは、高い稼働時間とクリーンエネルギーの目標のために燃料電池を好みます。政府の政策は、水素とクリーンパワーの採用を奨励しています。電力需要の増加は、分散型発電への関心を強化しています。燃料電池の効率の進歩は、システムの性能を向上させます。部品コストの低下は、より広範な商業展開をサポートします。
北米は、早期の技術採用と強力な政策支援によりリードしています。米国はデータセンターとユーティリティ全体で需要を牽引しています。ヨーロッパは脱炭素化とエネルギー安全保障に焦点を当てて続きます。ドイツやイギリスのような国々は、水素インフラに投資しています。アジア太平洋地域は、産業成長により急速に浮上しています。日本と韓国は燃料電池の設置を拡大しています。中国はクリーンな分散型電力に焦点を増しています。新興地域は、グリッドの信頼性を向上させるためにシステムを採用しています。
市場の洞察:
- 市場は2018年の8億9,000万米ドルから2024年には14億6,722万米ドルに成長し、2032年には46億1,031万米ドルに達する見込みで、クリーンで信頼性のある電力の需要により年平均成長率(CAGR)は15.49%です。
- アジア太平洋地域は、強力な政府プログラムにより約52.33%のシェアでリードしており、次いでデータセンター需要による北米が20.81%、脱炭素化政策に支えられたヨーロッパが16.48%です。
- アジア太平洋地域は、産業拡大、エネルギー安全保障のニーズ、大規模な燃料電池展開プログラムに支えられ、52.33%のシェアで最も成長が速い地域です。
- 燃料タイプ別では、その他とエタノールがミックスを支配しており、燃料調達の柔軟性と地域での広範な採用を反映して、合わせて約65%のシェアを占めています。
- メタノールとアンモニアは、確立されたサプライチェーンと低炭素燃料オプションへの関心の高まりに支えられ、残りの約35%を占めています。
市場の推進要因:
信頼性の高い低排出電力生成システムの需要増加
定置型燃料電池市場は、安定した電力供給の需要増加から恩恵を受けています。産業界は重要な業務のために途切れない電力を必要としています。燃料電池は低排出で連続的な電力をサポートします。データセンターは高可用性のエネルギーシステムに依存しています。病院は命に関わる機器のために信頼性を重視します。製造工場は停電リスクを減らすソリューションを求めています。燃料電池は持続可能性の目標に合致しています。この需要は市場の安定した拡大を支えています。
- 例えば、ブルームエナジーは、世界中で1GWを超える累積設置の固体酸化物燃料電池システムを展開し、データセンターや病院に99.9%以上の稼働率を提供しています。
支援的な政府政策とクリーンエネルギーインセンティブフレームワーク
政府は構造化されたインセンティブプログラムを通じてクリーン電力を推進しています。補助金は導入者の初期資本圧力を軽減します。税制優遇は燃料電池プロジェクトへの民間投資を引き付けます。国家エネルギー戦略は低炭素技術をサポートします。都市の規制はよりクリーンな現地電力ソリューションを支持します。公共部門の調達は初期展開を可能にします。政策の明確さは長期計画の信頼性を向上させます。規制のサポートは採用を加速します。
- 例えば、日本のENE-FARMプログラムは、国家の脱炭素化目標により、50万件以上の住宅および小規模商業用燃料電池の設置を支援しています。
分散型エネルギーの成長とグリッドの回復力の要件
ユーティリティはグリッドの信頼性と回復力の向上に焦点を当てています。分散型発電は中央グリッドへの依存を減らします。燃料電池は地域の電力生産をサポートします。産業ユーザーはバックアップニーズのために現地システムを展開します。マイクログリッドは安定した出力のために燃料電池を統合します。極端な気象イベントは回復力の優先順位を高めます。燃料電池はグリッド障害時に機能します。この推進要因は分散型エネルギーの採用をサポートします。
効率とシステム耐久性を向上させる技術革新
メーカーは燃料電池スタックの効率を向上させています。改良された設計は時間とともに運用コストを削減します。延長されたライフサイクルは投資収益率を高めます。先進的な材料は熱性能を改善します。自動化はシステム制御の精度を向上させます。モジュラーエンジニアリングは設置を簡素化します。デジタルモニタリングは予測保守をサポートします。技術の進歩は市場の成長を持続させます。
市場動向:
定置型燃料電池とスマートエネルギーシステムの統合の進展
エネルギー事業者はインテリジェントな電力管理プラットフォームを採用しています。燃料電池はスマートグリッドアーキテクチャと統合されます。デジタル制御が負荷分散を最適化します。リアルタイムデータが運用の意思決定を改善します。予測分析がダウンタイムのリスクを低減します。リモート監視が資産管理をサポートします。スマートシステムがエネルギー効率を向上させます。このトレンドは展開戦略を再構築します。
- 例えば、三菱重工業は燃料電池システムをデジタルエネルギー管理プラットフォームと統合し、産業サイト全体でリアルタイムの性能監視と故障検出を可能にしています。
モジュラーおよびスケーラブルな燃料電池構成へのシフト
エンドユーザーはスケーラブルな電力ソリューションを好みます。モジュラーシステムは段階的な容量拡張を可能にします。コンパクトなデザインはスペースが限られた場所に適しています。標準化されたユニットが設置時間を短縮します。スケーラビリティが需要の変動に対応します。オペレーターは計画に柔軟性を持ちます。モジュラーなレイアウトがプロジェクトリスクを軽減します。このトレンドはより広範な採用をサポートします。
- 例えば、プラグパワーは標準化されたスタックデザインを使用して、数百キロワットからマルチメガワットの展開までスケールするモジュラー定置型燃料電池システムを提供しています。
データセンターおよび重要インフラ施設での採用の増加
データセンターはクリーンで信頼性のある電源を求めています。燃料電池は稼働時間と排出目標を満たします。金融機関は連続的な電力供給を重視します。医療施設はバックアップニーズのためにシステムを採用しています。通信サイトは安定した分散電力を必要とします。重要インフラはレジリエンスを優先します。燃料電池はこれらの運用ニーズに対応します。このトレンドは需要を強化します。
水素ベースおよび低炭素燃料源への注目の高まり
エネルギー転換がクリーンな燃料投入を促進します。水素は脱炭素化目標のために注目を集めています。燃料の柔軟性がシステムの魅力を高めます。低炭素燃料がライフサイクル排出を削減します。研究が水素貯蔵方法を改善します。インフラ開発が採用をサポートします。クリーンな燃料が政策目標と一致します。このトレンドは長期的な成長をサポートします。
市場課題分析:
高い初期資本投資とインフラの複雑さ
グローバル定置型燃料電池市場はコスト関連の障壁に直面しています。高い初期システムコストが採用を制限します。バランスオブプラントコンポーネントが費用を増加させます。設置には専門的な技術知識が必要です。燃料供給インフラは依然として限られています。資金調達の課題が小規模ユーザーに影響を与えます。長い回収期間が懸念を引き起こします。コスト感度がプロジェクト承認を遅らせます。
運用およびサプライチェーンの制約が展開に影響
燃料の入手可能性は地域によって異なります。水素の物流は慎重な取り扱いが必要です。メンテナンスには熟練した人材が必要です。スペアパーツの入手可能性が稼働時間に影響します。サプライチェーンの混乱がコンポーネントの納品に影響します。ベンダー間での標準化は依然として限られています。規制承認には時間がかかります。これらの課題が市場浸透を制約します。
市場機会:
産業および商業部門におけるクリーンエネルギープロジェクトの拡大
世界の定置型燃料電池市場はクリーンエネルギー投資から恩恵を受けることができます。産業界は低排出電力ソリューションを追求しています。商業施設は現地発電システムを採用しています。企業の持続可能性目標が採用を支援しています。官民プロジェクトが展開範囲を拡大しています。エネルギー移行資金が新しいプロジェクトを開きます。燃料電池は長期的な脱炭素化計画に適合します。この機会は成長を支援します。
発展途上地域およびマイクログリッドアプリケーションからの新たな需要
発展途上地域は信頼性のある電力アクセスを求めています。弱いグリッドインフラが現地システムの需要を増加させます。燃料電池は遠隔地やオフグリッドの場所をサポートします。マイクログリッドは安定性のために燃料電池を統合します。工業団地は分散型エネルギーモデルを採用しています。都市の拡大が電力の信頼性のニーズを高めます。技術移転が採用を支援します。新興市場は強い可能性を提供します。
市場セグメンテーション分析:
タイプ別
プロトン交換膜燃料電池は、迅速な起動とコンパクトな設計により強い採用を持っています。これらのシステムは商業およびバックアップ電力のニーズに適しています。リン酸型燃料電池は、実績のある耐久性で大規模な定置型設置をサポートします。固体酸化物燃料電池は、産業環境での高効率と燃料の柔軟性で注目を集めています。溶融炭酸塩燃料電池は、ユーティリティ規模および熱電併給プロジェクトに対応します。他の燃料電池タイプは、ニッチな電力要件やパイロット展開に対応します。世界の定置型燃料電池市場は、これらの技術にわたるバランスの取れた需要を反映しています。各タイプは特定の性能とコストの優先事項をサポートします。
- 例えば、セレスパワーの固体酸化物技術は、産業用定置型アプリケーションで60%以上の電気効率を達成しています。
用途別
定置型アプリケーションは、産業界全体での継続的な電力需要のために支配的です。データセンター、病院、製造工場は、安定した電力供給のために燃料電池に依存しています。ユーティリティは、分散型エネルギーネットワークを強化するためにシステムを展開しています。輸送および携帯型アプリケーションは、補助電力および遠隔電力用途に選択的に採用されています。これらのセグメントは柔軟性とコンパクトな出力に焦点を当てています。用途の多様性が市場の着実な浸透を支えています。エンドユーザーは信頼性と低排出を重視しています。
- 例えば、バラード・パワー・システムズは、歴史的に世界中の通信ネットワーク向けに数千の水素およびメタノール燃料のバックアップモジュールを展開していましたが、最近ではこの技術をSFCエナジーやCHEMのようなパートナーに移行し、データセンター向けのメガワット規模の定置型電力に注力しています。
燃料別
アンモニアは、より簡単な貯蔵と輸送の利点で関心を集めています。メタノールは、確立された供給チェーンのために広く使用されています。エタノールは、バイオ燃料生産が強い地域をサポートします。他の燃料は、多様なエネルギーエコシステムにおいて柔軟性を提供します。燃料の選択は、利用可能性とインフラに依存します。それは、燃料電池展開の地域カスタマイズをサポートします。
セグメンテーション:
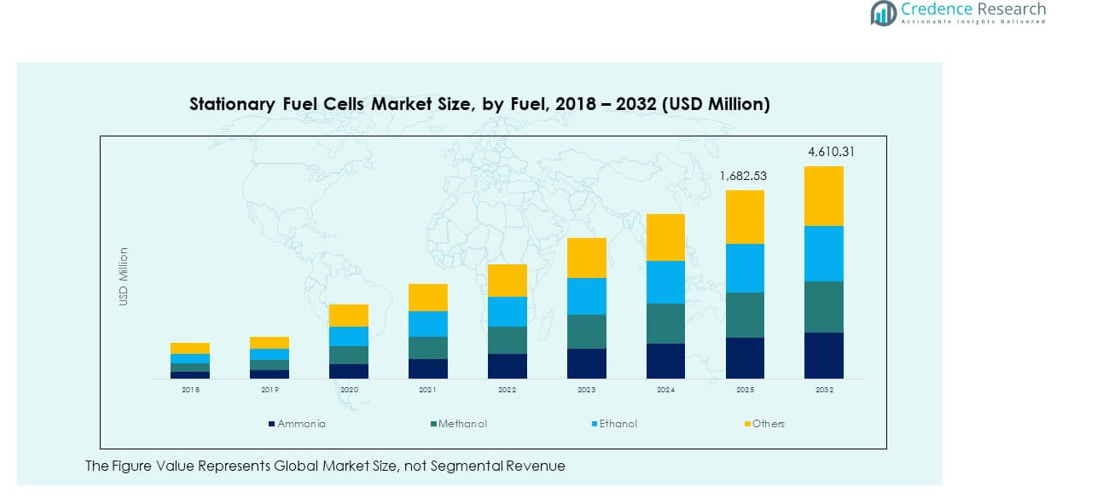
- タイプ別
- プロトン交換膜燃料電池
- リン酸型燃料電池
- 固体酸化物形燃料電池
- 溶融炭酸塩燃料電池
- その他
- 用途別
- 定置型
- 輸送およびポータブル
- 燃料別
- アンモニア
- メタノール
- エタノール
- その他
- 地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
- 北アメリカ
地域分析:
北アメリカ
北アメリカのグローバル定置型燃料電池市場規模は、2018年に1億8,957万ドル、2024年に3億605万ドルと評価され、2032年には9億5,941万ドルに達すると予測されており、予測期間中に15.5%のCAGRを記録しています。北アメリカは約20.81%の市場シェアを占めています。アメリカはデータセンターの拡張が強力で地域需要を牽引しています。ユーティリティはグリッドの回復力を向上させるために燃料電池を展開しています。政府のインセンティブはクリーンエネルギーの採用を支援しています。産業施設は現場での電力ソリューションに投資しています。病院は信頼性の高いバックアップ電力として燃料電池を好みます。技術の成熟度が商業的な信頼を支えています。企業の持続可能性目標が採用を強化しています。カナダはパイロットおよび商業プロジェクトを通じて貢献しています。
ヨーロッパ
ヨーロッパのグローバル定置型燃料電池市場規模は、2018年に1億6,821万ドル、2024年に2億6,230万ドルと評価され、2032年には7億5,956万ドルに達すると予測されており、予測期間中に14.3%のCAGRを記録しています。ヨーロッパは約16.48%の市場シェアを持っています。ドイツは強力な水素戦略によりリードしています。イギリスは分散型電力のために燃料電池を支援しています。フランスはクリーンエネルギーインフラに投資しています。産業の脱炭素化が採用を促進しています。電力の安全性の懸念が現場での発電を支えています。研究プログラムがシステム効率を向上させています。地域の協力が展開を強化しています。政策の整合性が安定した成長を支えています。
アジア太平洋
アジア太平洋のグローバル定置型燃料電池市場規模は、2018年に4億3,254万ドル、2024年に7億2,898万ドルと評価され、2032年には24億1,258万ドルに達すると予測されており、予測期間中に16.2%のCAGRを記録しています。アジア太平洋は約52.33%の市場シェアを占めています。日本は長期的な燃料電池プログラムを通じてリードしています。韓国は産業全体での設置を拡大しています。中国は分散型クリーン電力に焦点を当てています。急速な産業成長が需要を牽引しています。エネルギーの安全性が重要な優先事項です。政府の支援が大規模な展開を支えています。製造能力がサプライチェーンを強化しています。都市化が持続的な成長を支えています。
ラテンアメリカ
ラテンアメリカの定置型燃料電池市場の規模は、2018年に5,242万米ドルから2024年に8,552万米ドルと評価され、予測期間中のCAGRは14.4%で、2032年までに2億4,790万米ドルに達すると予想されています。ラテンアメリカは約5.38%の市場シェアを占めています。ブラジルは産業エネルギー需要によりリードしています。電力の信頼性の問題がオンサイトソリューションを支えています。再生可能エネルギーの統合が燃料電池の採用を促進します。鉱業と製造業が需要を牽引しています。政府のプログラムがクリーンパワーの試験を支援しています。インフラのギャップが機会を生み出します。民間投資は選択的に行われています。成長は主要経済圏で安定しています。
中東
中東の定置型燃料電池市場の規模は、2018年に2,848万米ドルから2024年に4,342万米ドルと評価され、予測期間中のCAGRは13.7%で、2032年までに1億2,035万米ドルに達すると予想されています。中東は約2.61%の市場シェアを持っています。GCC諸国が地域の採用をリードしています。エネルギー多様化戦略が燃料電池を支えています。産業クラスターが信頼性のある電力を求めています。水素イニシアチブが注目を集めています。遠隔地の設置には安定したエネルギー供給が必要です。政府支援のプロジェクトが早期展開を支援しています。技術採用は徐々に進んでいます。長期計画が関心を引きつけています。
アフリカ地域市場の概要
アフリカの定置型燃料電池市場の規模は、2018年に1,878万米ドルから2024年に4,094万米ドルと評価され、予測期間中のCAGRは12.8%で、2032年までに1億1,051万米ドルに達すると予想されています。アフリカは約2.40%の市場シェアを占めています。南アフリカはパイロットプロジェクトを通じてリードしています。グリッドの不安定性がオンサイト電力の需要を増加させています。鉱業の運営は信頼性のために燃料電池を採用しています。遠隔地のコミュニティはオフグリッドソリューションを求めています。クリーンエネルギーの目標が徐々に採用を支えています。コスト感度が展開のペースに影響を与えています。国際的なパートナーシップが技術移転を支援しています。成長は新興ですが、有望です。
主要プレイヤー分析:
- Horizon Fuel Cell Technologies
- 三菱重工業
- ElringKlinger
- Hydrogenics
- SOLIDpower Italia
- Ceres Power
- Ballard Power Systems
- AVL
- Bosch
- Pragma Industries
- L. Gore & Associates
- Nedstack Fuel Cell Technology
- Proton Motor Fuel Cell GmbH
- Bloom Energy
- ITM Power
- Plug Power
- Nuvera Fuel Cells, LLC
競争分析:
グローバル定置型燃料電池市場は、確立されたメーカーと新興技術プロバイダーの間で競争が行われています。主要企業は効率性、耐久性、システムのスケーラビリティに注力しています。製品ポートフォリオは多様な電力容量と燃料オプションをカバーしています。企業は技術のアップグレードと長期サービス契約を通じて競争しています。戦略的パートナーシップが地域拡大と顧客アクセスを支援しています。コスト最適化は重要な競争手段です。強力な知的財産の立場がコア技術を保護しています。実績のある展開経験を持つプレイヤーに報いるものです。市場競争は適度に統合されています。
最近の展開:
- 2025年8月、Horizon Fuel Cell Technologiesは、Hyzon Motorsから水素動力のクラス8および廃棄物トラックに関連する知的財産を戦略的に取得し、コンポーネント供給者から統合ソリューションプロバイダーへの重要な転換を示しました。2025年7月には、上海五柳自動車技術と商業契約を締結し、42トンの大型トラック向けに1,500 km以上の航続距離を持つ100台の先進的な燃料電池システムを供給しました。同時期に、HorizonはMethanol Reformerと覚書を締結し、燃料電池技術をメタノールリフォーマーシステムと統合し、海洋およびオフグリッド電力セクターでの応用を目指しています。2025年9月には、Bharat Heavy Electrical Ltd(BHEL)と10年間の独占パートナーシップ契約を締結し、インドの鉄道市場向けに水素燃料電池動力の機関車を共同開発および商業化することになりました。Horizonは、2025年10月22日から24日に中国の仏山で開催された第9回国際水素燃料電池博覧会(CHFE 2025)で、大型トラックおよび定置電力ソリューション向けに設計された最新の統合燃料電池システムを正式に発表しました。同社は以前、2024年11月にVLS-IV 400kW PEM燃料電池を発表し、2024年12月には5MWアニオン交換膜(AEM)電解槽システムを発売しました。
- 三菱重工業は2025年に水素技術における重要な戦略的多様化を示しました。2025年8月には、ホンダおよび徳山と共同で、自動車用燃料電池と副産物水素を利用してデータセンターを稼働させるプロジェクトを開始し、新たな循環経済の機会を創出しました。同時に、三菱は富士電機と協力して、メタノールを水素源とする水素燃料電池システムを開発し、定置電力用途の重要な水素供給課題を解決しました。同社は2024年4月に400 kWの固体酸化物電解セル(SOEC)試験モジュールを発表し、3.5 kWh/Nm³の印象的な電解効率を示しました。三菱ふそうは、重機動性のための水素輸送課題に取り組むことを示すため、岩谷産業とサブクール液体水素(sLH2)燃料補給技術の開発について協議を開始しました。
- 2025年6月、Pragma Industriesは、HPQおよびNovaciumと戦略的契約を締結し、METAGENEグリーン水素生産ステーションをそのモビリティエコシステムに統合する評価を行いました。METAGENE技術は、非爆発性のアルミニウムシリコン合金を使用して、電力や高価な貯蔵インフラを必要とせずに1キログラムあたり1.25 m³の水素を生成する自律的な高圧水素生産を可能にします。2025年末から2026年初頭にかけてパイロットフェーズが計画されており、1日あたり10キログラムの水素生産能力を検証するための運用テストが予定されています。Pragma Industriesはまた、ドローン用途向けの特殊燃料電池技術を開発するMANGABHYプロジェクトにも関与しています。
レポートのカバレッジ:
この調査レポートは、タイプ、用途、燃料、地域セグメントに基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要な応用についての概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、最近の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 産業がよりクリーンで信頼性の高いオンサイト電力システムを採用するにつれて、市場は拡大します。
- データセンターは、稼働時間と持続可能性の目標をサポートするために燃料電池の使用を増やします。
- 政府の政策は、低排出電力生成技術を引き続き奨励します。
- 水素インフラの開発は、長期的な燃料供給の強化につながります。
- ユーティリティは、グリッドの回復力と分散型エネルギーネットワークを強化するために燃料電池を展開します。
- 技術の改善により、システムの効率と運用寿命が向上します。
- 製造のスケールアップは、全体的なシステムコストの削減に役立ちます。
- 新興経済国は、電力の信頼性のギャップに対処するために定置型燃料電池を採用します。
- 戦略的パートナーシップは、地域展開と市場アクセスを加速します。
- 市場は、民間および公共の投資関心の高まりから恩恵を受けます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の定置型燃料電池市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、定置型燃料電池市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた定置型燃料電池市場のセグメントはどれですか?
定置型燃料電池市場の成長を促進している主な要因は何ですか?
定置型燃料電池市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 定置型燃料電池市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の定置型燃料電池市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(the forecast period) (base year: USD 1,467.22 million → forecast year: USD 4,610.31 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 定置型燃料電池市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 定置型燃料電池市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における定置型燃料電池市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 定置型燃料電池市場市場の成長要因
- 3.3 定置型燃料電池市場市場の抑制要因および課題
- 3.4 定置型燃料電池市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 定置型燃料電池市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 定置型燃料電池市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、定置型燃料電池市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 定置型燃料電池市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 定置型燃料電池市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は定置型燃料電池市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 定置型燃料電池市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 定置型燃料電池市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 定置型燃料電池市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 定置型燃料電池市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新定置型燃料電池市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の定置型燃料電池市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の定置型燃料電池市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の定置型燃料電池市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の定置型燃料電池市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの定置型燃料電池市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の定置型燃料電池市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの定置型燃料電池市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 定置型燃料電池市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
