
市場の概要:
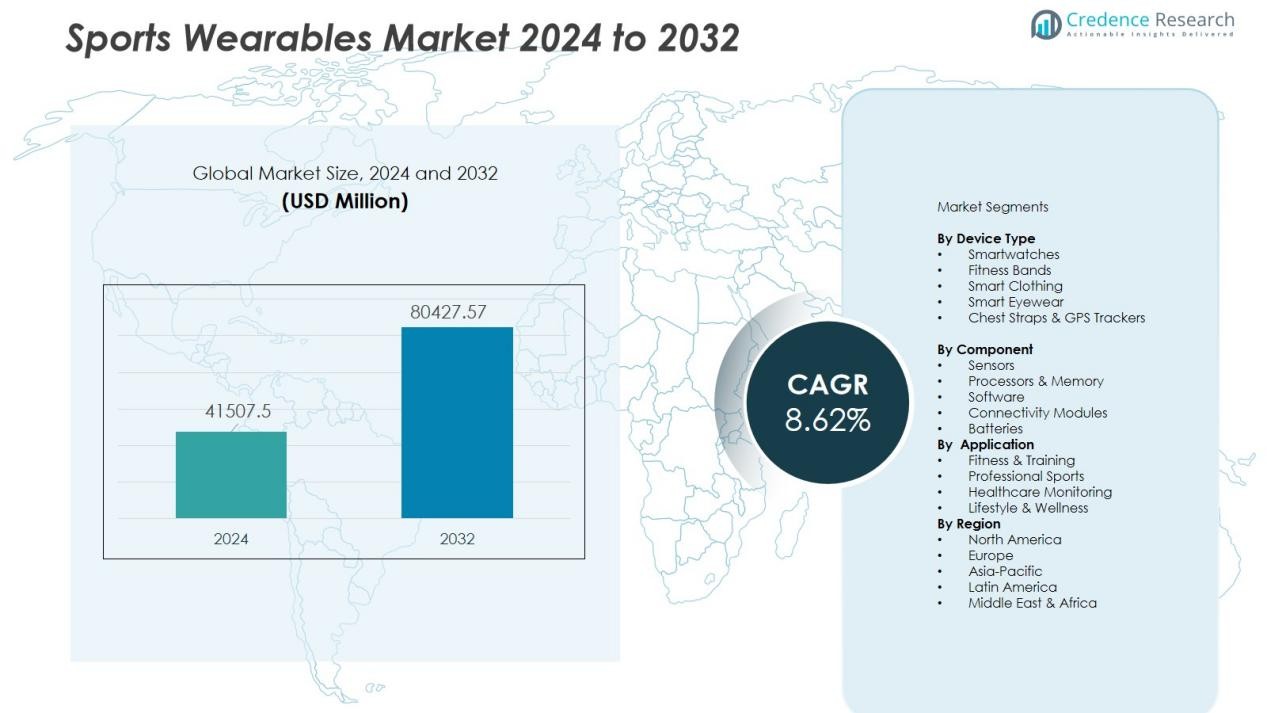
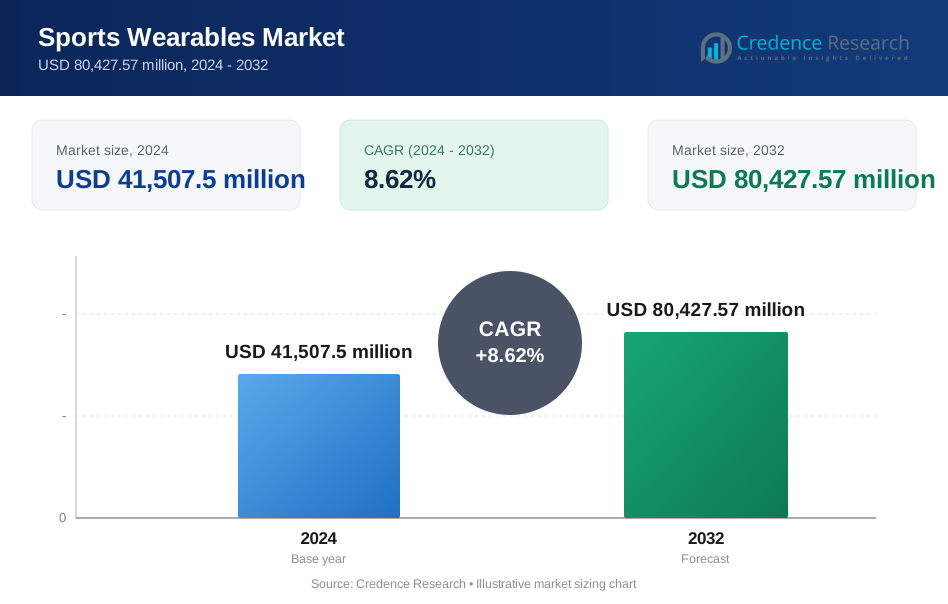
スポーツウェアラブル市場の規模は2024年に41507.5百万米ドルと評価され、2032年までに80427.57百万米ドルに達すると予測されており、予測期間中のCAGRは8.62%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のスポーツウェアラブル市場規模 | USD 41507.5 百万 |
| スポーツウェアラブル市場、CAGR | 8.62% |
| 2032年のスポーツウェアラブル市場規模 | USD 80427.57 百万 |
市場の成長は、健康意識の高まり、スポーツ参加の増加、目標指向のワークアウト追跡ソリューションへの強い需要によって推進されています。スマートウェアラブルは、疲労、ストレス、潜在的な怪我の早期発見を可能にすることで予防医療の取り組みを支援し、より広範な消費者の採用を促進します。プロスポーツリーグ、ホームフィットネスエコシステム、AIサポートコーチングの人気の高まりは、技術の浸透をさらに加速させます。生体認識センサー、ワイヤレス充電、耐久性のある軽量設計の進歩は、ユーザーエクスペリエンスを向上させ、アマチュア愛好家からエリートアスリートまでの利用を拡大します。
地域的には、北米はフィットネステクノロジーへの強い消費者支出とプロスポーツ組織間でのスマートデバイスの高い採用により、スポーツウェアラブル市場をリードしています。ヨーロッパは、スポーツ科学、デジタルウェルネスプログラム、ウェアラブルベースのパフォーマンス最適化への投資の増加により続いています。アジア太平洋地域は、中国、インド、日本、東南アジア全体でのフィットネス意識の高まり、中産階級の所得の拡大、スマートジムやアスレチックトレーニングシステムの人気の高まりによって、最も急成長している地域として浮上しています。
市場の洞察:
- スポーツウェアラブル市場は2024年に415億750万米ドルと評価され、2032年までに804億2757万米ドルに達すると予測されており、予測期間中に8.62%のCAGRで成長しています。
- 北米は39.8%のシェアで市場をリードしており、高い消費者支出、プロフェッショナルスポーツ技術の統合、強力なデジタルインフラがその要因です。
- ヨーロッパはデジタルウェルネスとエリートスポーツトレーニングに焦点を当てて27.3%を占め、アジア太平洋地域はフィットネス投資とスマートデバイスの採用に支えられて21.5%を占めています。
- アジア太平洋地域は最も成長が速く、可処分所得の増加、フィットネス志向の若者、政府支援の健康イニシアチブ、広範なスマートジムインフラにより急速に拡大しています。
- ウェアラブルデバイスは市場シェアの66.4%を占めており、フィットネストラッキングやパフォーマンスモニタリングに使用されるスマートウォッチ、バンド、GPSトラッカーの強い需要を反映しています。
- アプリケーションの中で、パフォーマンストラッキングセグメントは54.7%のシェアを持ち、リアルタイムの洞察とパーソナライズされたワークアウトデータを求めるアスリートやフィットネス愛好家の採用が増加しています。
 市場の推進要因:
フィットネストラッキングとパフォーマンス最適化への消費者の関心の高まり
正確なワークアウト統計とパーソナライズされたフィットネス洞察への需要の高まりが、ウェアラブルデバイスの強い採用を促進しています。ユーザーはスマートバンド、生体センサー、GPS対応トラッカーを利用して、カロリー消費、心拍変動、VO₂ maxレベル、筋肉活動を監視します。スポーツウェアラブル市場は、データに基づくトレーニングルーチンへのシフトから利益を得ています。これは、パフォーマンス向上と安全なワークアウトプランニングを求めるカジュアルユーザーと高度なアスリートの両方をサポートします。フィットネスモニタリングの認識の高まりが市場の一貫した拡大を促進します。
- 例えば、GarminのVivoactive 5は、30以上のアクティビティモードでの回復洞察のためのボディバッテリースコアリングを伴う正確なGPSトラッキングを提供します。
センサー技術の進歩とリアルタイム健康モニタリング能力
低消費電力センサー、マイクロエレクトロニクス、無線通信の革新がスポーツウェアラブルの精度を向上させます。デバイスは現在、酸素飽和度、衝撃力、ストレスレベル、そして水分指標をより信頼性高くキャプチャします。これにより、怪我のリスク評価とワークアウト後の回復洞察のためのリアルタイムフィードバックが可能になります。強力な分析プラットフォームは、生体データを実用的な推奨事項に変換します。ユーザーは、正確な診断に裏付けられた測定可能な健康成果を提供するデバイスを好みます。
- 例えば、GarminのForerunner 955は、ランニング中の距離トラッキングで99%の精度を達成するデュアル周波数GPSチップを統合し、最大20Gの正確な衝撃力測定を可能にします。
スマートフィットネスアプリケーションと接続エコシステムサービスの急速な採用
ウェアラブルデバイスとフィットネスアプリ、クラウドダッシュボード、AI支援コーチングプラットフォームとの統合により、成長が加速しています。接続されたエコシステムは、カスタマイズされたエクササイズプラン、競争的なリーダーボード、進捗トラッキングを通じて長期的なモチベーションを提供します。これにより、サブスクリプションベースのエンゲージメントモデルが奨励され、メーカーやソフトウェアプロバイダーの収益の可能性が向上します。デバイスとアプリの互換性が向上し、スマートフォンやバーチャルトレーニングソリューション間のシームレスなデータ交換をサポートします。市場はパーソナライズされたデジタルコーチングを通じて、より広範な消費者の採用を得ています。
ヘルスケア統合と予防的健康技術の需要の高まり
健康モニタリングのためのウェアラブルの使用増加は、予防医療の取り組みを支援します。デバイスは不規則な心拍リズム、ストレスの急上昇、疲労の指標、睡眠の質の低下を検出し、積極的なライフスタイル管理を促進します。これにより、医師やトレーナーはバイオマーカートレンドを評価し、パフォーマンスや健康計画を立てることができます。医療の関連性が高まることで、消費者のウェアラブル製品への信頼が強化されます。高齢化社会、プロのアスリート、フィットネス志向の個人の間で、早期リスク検出と継続的な健康モニタリングを求める需要が高まっています。
市場トレンド:
AI駆動のインサイト、スマートファブリック、バイオメトリックイノベーションの統合
人工知能は、ウェアラブルスポーツデバイスの進化において重要な役割を果たし、個別のパフォーマンスプロファイルに基づく高度なコーチングインサイトを提供します。ナノセンサーを埋め込んだスマートファブリックは、かさばるハードウェアなしでアパレル内の継続的なバイオメトリックモニタリングをサポートします。これにより、運動中の快適さ、耐久性、機動性が向上し、プロのアスリートの間での採用が促進されます。製造業者は、疲労、姿勢、怪我のリスクに関するより深いインサイトを提供するために、ECGセンサー、コルチゾールトラッカー、歩行分析装置、筋肉負荷検出器をますます組み合わせています。サブスクリプションベースの分析プラットフォームは、パフォーマンス診断と専門的なワークアウト推奨をサポートし、単純なトラッキングを超えた製品価値を拡張します。スポーツウェアラブル市場は、センサーの精度とインテリジェントなデータモデリングを組み合わせたこれらの統合エコシステムから勢いを得ています。小型化、柔軟な回路、汗に基づく診断の拡大された研究開発がイノベーションを強化します。
- 例えば、アンダーアーマーのRUSHファブリックは、セルリアントによって駆動されるバイオセラミック赤外線技術を用いたミネラルを含む繊維を統合しており、活動中に体熱を吸収し、それを赤外線エネルギーとして反射して筋肉疲労を軽減し、回復を促進します。
個別化された健康、ゲーミフィケーションされたフィットネス、マルチスポーツ互換性へのシフト
消費者は、異なるトレーニングプログラム、ライフスタイル目標、医療条件に適応するウェアラブルを通じて、カスタマイズされた健康体験をますます好むようになっています。マルチスポーツ互換性により、1つのデバイスでサイクリング、ランニング、水泳、ヨガ、レジスタンストレーニングをパフォーマンスを損なうことなく追跡できます。これにより、多様な活動にわたる高精度をサポートするオールインワンソリューションを求めるユーザーの間での需要が強化されます。ゲーミフィケーショントレンドは、報酬システム、バーチャルチャレンジ、パフォーマンススコアボードを通じて競争力と一貫性を促進し、継続的な使用を奨励します。スマートジム、デジタルセラピューティクス、リモートコーチングプラットフォームとの統合により、ウェアラブルの役割が包括的なフィットネスエコシステムで拡大します。スマートフォン、VRフィットネスプラットフォーム、クラウドダッシュボードとの強力な相互運用性により、シームレスなデータアクセスを通じてユーザーエンゲージメントが向上します。持続可能性もトレンドとなり、ブランドはリサイクル可能なコンポーネント、長いバッテリー寿命、エコ責任ある製造を新製品ラインに採用するよう促されています。
- 例えば、FitbitのSense 2ウェアラブルは、cEDA(継続的電気皮膚活動)センサーを使用して、一日を通してストレスや自律神経の覚醒の身体的兆候を検出します。
市場課題分析:
高いデバイスコスト、データの正確性の問題、標準化の限界
プレミアムスポーツウェアラブルデバイスは、高度なセンサー、高性能プロセッサー、頑丈な素材を必要とし、これにより製品コストが上昇し、多くの消費者にとって手頃な価格が制限されます。一部のデバイスは、高速な動きの活動中にセンサーの精度に苦労し、カロリー、心拍数、ペースの読み取りが不正確になることがあります。スポーツウェアラブル市場は、特にプロのトレーナーやアスリートからの精度に対する需要が高まっています。ユーザーの信頼を強化するためには、アルゴリズムのばらつきやキャリブレーションの課題に対処する必要があります。メーカー間で統一された測定基準が欠如しているため、パフォーマンスデータに不一致が生じ、プラットフォーム間の相互運用性が制限されます。共通のベンチマークがないことも、医療およびコーチングシステムとのシームレスな統合を妨げています。
プライバシーリスク、短いバッテリー寿命、限られた長期ユーザーエンゲージメント
クラウドベースのプラットフォームに保存された個人の健康データは、プライバシー侵害や不正使用の懸念を引き起こします。消費者は、ウェアラブル技術を信頼するために、安全なデータプラクティス、透明性のあるポリシー、強力なサイバー保護を必要としています。短いバッテリー寿命は、長時間のトレーニングセッション中の製品の信頼性に影響を与える繰り返しの制限です。これにより、ブランドは省電力チップと改善されたエネルギー管理アーキテクチャに投資することを促されます。多くのユーザーは初期採用後にモチベーションを失い、ウェアラブルの長期利用が減少します。メーカーは、適応型コンテンツ、ゲーミフィケーション、個別コーチングを通じてエンゲージメントを強化し、継続的な使用を維持し、デバイスの価値を最大化する必要があります。
市場の機会:
健康モニタリングの拡大、スポーツ医学の統合、AIベースのコーチングサービス
予防医療への需要の高まりは、心血管活動、ストレスレベル、睡眠の質、代謝反応を追跡する高度なウェアラブルの新たな機会を開きます。これらの機能は、ウェアラブルブランド、スポーツ医学プロバイダー、デジタルヘルスプラットフォーム間の協力をサポートします。スポーツウェアラブル市場は、遠隔診断、アスリートの回復モニタリング、怪我のリスク予測においてその役割を拡大できます。スポーツチーム、理学療法士、医療機関がリアルタイムのバイオマーカーインサイトを活用できるようにします。AI駆動のコーチングと予測分析は、個別のガイダンスサブスクリプションを通じて継続的な収益を生み出します。保険会社との提携も、健康的な行動を報奨することで採用を加速させる可能性があります。
スマートアパレルの成長、持続可能性ソリューション、新興市場の浸透
柔軟なセンサーを組み込んだスマートアパレルは、快適さと目立たないモニタリングを提供し、従来のリストデバイスを超えた需要を生み出します。プロのアスリート、フィットネス愛好家、エルゴノミックなウェルネス製品を求める消費者にアピールします。アジア太平洋、ラテンアメリカ、中東での広範な採用は、都市フィットネス文化の高まりと中産階級の支出の拡大を反映しています。リサイクル可能な部品を使用したエコフレンドリーな製品デザインは、競争の激しい市場での差別化の強力な機会を提供します。環境意識の高い消費者の間で長期的なブランドロイヤルティを促進します。スマートジム、接続されたスポーツ機器、個別のフィットネスエコシステムとの統合は、ウェアラブルイノベーターに新たな収益チャネルを確立することができます。
市場セグメンテーション分析:
デバイスタイプ別
スマートウォッチとフィットネスバンドは、多機能な健康およびアクティビティトラッキングに対する消費者の強い好みのため、このセグメントを支配しています。これらのデバイスは、心拍数モニタリング、GPSナビゲーション、ワークアウト分析、モバイル通知をコンパクトな形式で提供します。スポーツウェアラブル市場は、バイオメトリック精度のために高度なチェストストラップ、GPSトラッカー、スマートアパレルに依存するプロのアスリートから大きな採用を得ています。センサー内蔵の衣類やスポーツ用アイウェアの成長は、小型化された電子機器と柔軟な素材によって推進されています。拡張スポーツトレーニング用のヘッドマウントディスプレイも商業利用に入り、ニッチなアプリケーションを拡大しています。
- 例えば、GarminのForerunner 945スマートウォッチは、ランニング中に95%の精度でVO2 max推定を提供し、リアルタイムの乳酸閾値検出によってトレーニングを最適化します。
コンポーネント別
センサーは、心拍変動、動作パターン、酸素レベル、筋肉活動をキャプチャする役割のため、大きなシェアを持っています。低消費電力プロセッサとAI対応チップの成長は、シームレスなトラッキングとリアルタイム分析をサポートします。ソフトウェアプラットフォームは、サブスクリプションベースのコーチングプログラムやクラウドに保存されたパフォーマンスダッシュボードを通じて注目を集めています。これにより、ハードウェア販売を超えた継続的な収益機会が促進されます。BluetoothやLTEなどのバッテリーおよび接続モジュールは、パフォーマンスの信頼性とデバイスの耐久性において重要です。
- 例えば、Ambiqの最新のApolloシリーズプロセッサは、ウェアラブルSoCで約4〜6 µA/MHzの驚異的なアクティブ電力消費を実現するために、SPOT®技術を活用しています。
用途別
フィットネスとスポーツパフォーマンスのカテゴリは、パーソナライズされたトレーニング、持久力向上、アクティビティトラッキングへの関心の高まりによりリードしています。プロのスポーツチームやトレーナーは、怪我の予測、アスリートのモニタリング、戦術評価のためにウェアラブルを使用しています。また、遠隔診断、睡眠モニタリング、慢性疾患管理を含むヘルスケアアプリケーションもサポートしています。ウェアラブルは、ストレストラッキング、ウェルネススコア、日常使用のためのステップモニタリングを通じてライフスタイルセグメントに拡大しています。スマートジムや接続されたフィットネスプラットフォームとの統合により、消費者および企業ユーザーの需要が高まっています。
セグメンテーション:
デバイスタイプ別
- スマートウォッチ
- フィットネスバンド
- スマートクロージング
- スマートアイウェア
- チェストストラップ & GPSトラッカー
コンポーネント別
- センサー
- プロセッサ & メモリ
- ソフトウェア
- 接続モジュール
- バッテリー
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
高い消費者支出とスポーツ技術の統合に支えられた北アメリカでの強力な市場浸透
北米は、フィットネス技術とプレミアムデバイスの強力な採用により、スポーツウェアラブル市場で重要なシェアを占めています。プロスポーツリーグや大学の運動プログラムは、パフォーマンス分析、怪我の軽減、選手評価のためにウェアラブルトラッカーをますます統合しています。スマートウォッチ、フィットネスバンド、AI対応の健康モニターに投資するテクノロジーに精通した消費者からの支持を得ています。高い医療意識が、ストレス検出、心拍数モニタリング、慢性疾患の追跡のためのウェアラブルの使用を促進しています。強力なデジタルインフラストラクチャが、クラウドベースのスポーツソフトウェア、リモートコーチング、サブスクリプションベースのフィットネスアプリケーションをサポートしています。ウェアラブルブランド、保険会社、スポーツ機関とのパートナーシップが市場拡大をさらに強化しています。
パフォーマンス最適化とデジタルウェルネスへの注目の高まりがヨーロッパでの成長を促進
ヨーロッパは、フットボールクラブ、陸上トレーニングセンター、フィットネスチェーンからの強い需要により、一貫した成長を示しています。デジタルヘルスツールに対する規制のサポートが、ウェルネスプログラムや理学療法のルーチンにウェアラブルの統合を促進しています。アスリートの回復のためのバイオマーカー分析を提供するスマートアパレルと高度なセンサーへの投資の増加から利益を得ています。消費者は、信頼性の高いバイオメトリック精度と長いバッテリー性能を提供するプレミアムブランドを強く好みます。接続されたジム、ウェルネスツーリズム、アウトドアスポーツ文化の拡大が継続的な需要をサポートしています。医療研究者とウェアラブルメーカーの間のコラボレーションの増加が、スポーツ技術の臨床的検証を高めています。
アジア太平洋地域はフィットネス文化の拡大とスマートデバイスの採用により最も急成長する市場として浮上
アジア太平洋地域は、可処分所得の増加、スマートフォンの普及、フィットネス活動への若者の参加拡大により急速な成長を遂げています。中国、インド、日本、韓国などの国々は、デジタルヘルスエコシステム、スマートジム、プロフェッショナルトレーニング施設に多額の投資を行っています。多機能で大衆消費者にアピールするコスト効果の高いウェアラブルへの強い需要から利益を得ています。スポーツ開発と予防医療に対する政府の支援が、都市部の人口における市場受容を強化しています。地元のメーカーは、スマート衣料、GPSトラッカー、センサー付きフットウェアにおける競争力のある価格設定と革新を増やしています。電子商取引とフィットネスアプリの統合の成長が、新興市場でのウェアラブル販売をさらに加速させています。
主要プレイヤー分析:
- Apple, Inc.
- ソニー株式会社
- Fitbit Inc.
- Garmin Ltd.
- Catapult Sports Pty Ltd.
- Under Armour, Inc.
- Google LLC
- Samsung Electronics, Inc.
- Xiaomi Corporation
- Huawei Technologies Co., Ltd.
- Adidas AG
- ShotTracker Inc.
競争分析:
スポーツウェアラブル市場は、革新、ブランド忠誠心、技術統合によって推進される強力な競争を特徴としています。主要なプレイヤーには、Apple, Inc.、ソニー株式会社、Fitbit Inc.、Garmin Ltd.、Catapult Sports Pty Ltd.、Under Armour, Inc.が含まれます。グローバルブランドは、市場での存在感を強化するために、先進的なセンサーの精度、AI駆動の分析、およびデバイスの相互運用性の向上に焦点を当てています。スマートアパレル、クラウドベースのコーチングプラットフォーム、スポーツパフォーマンスソフトウェアへの企業の拡大から勢いを得ています。製品の差別化はますます、バイオメトリックの精度、ユーザーエンゲージメント機能、および健康モニタリングソリューションとの統合に依存しています。
プロスポーツをターゲットにする企業は、チームベースのトレーニングのためにGPSトラッカー、インパクトセンサー、ハイドレーション分析、ウェアラブルパフォーマンスモジュールに投資しています。消費者向けブランドは、長期的な顧客維持を構築するために、エルゴノミクスデザイン、長時間バッテリー寿命、パーソナライズされたウェルネスインサイトを重視しています。フィットネスクラブ、医療提供者、保険組織との戦略的パートナーシップは、バンドルされたエコシステムソリューションの機会を創出します。継続的なソフトウェアアップデートとサブスクリプションベースの分析サービスは、継続的な収益をサポートし、競争力のあるポジショニングを高めます。
最近の動向:
- 2025年10月、AppleのCEOティム・クックは、SiriとApple Intelligenceを進化させるために、AIの買収やパートナーシップに対するオープンな姿勢を2025年第4四半期の決算発表で確認しました。
- 2025年9月、Garmin Ltd.はゴルフ戦略アプリNoonanと提携し、Garmin GolfデバイスでリアルタイムのAI駆動ガイダンスのためにランチモニターデータを統合しました。
レポートのカバレッジ:
この調査レポートは、デバイスタイプ、コンポーネント、アプリケーション、地域に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を説明します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- スポーツウェアラブルは、プロフェッショナルおよびレクリエーションユーザーの両方にリアルタイムのパフォーマンスインサイトを提供するAI駆動のコーチング機能を統合します。
- 埋め込み型ナノセンサーを備えたスマートアパレルの採用拡大により、トレーニング中の快適性、柔軟性、生体認証の精度が再定義されます。
- クラウドベースの分析プラットフォームは、高度なアスリートモニタリング、リモート診断、カスタマイズされた回復戦略をサポートします。
- デジタルヘルスケアシステムとの相互運用性は、予防的健康追跡と医療グレードのウェルネスアプリケーションを促進します。
- 長時間のスポーツ活動中のユーザー体験を向上させるために、長寿命バッテリーとエネルギー効率の高いチップセットが優先されます。
- ゲーミフィケーション機能、バーチャルコンペティション、パーソナライズされたフィットネススコアリングがユーザーのエンゲージメントと保持を強化します。
- スマートフットウェアとセンサーに基づく歩行分析ソリューションは、怪我の予防とアスリートの最適化のために注目を集めます。
- 持続可能性は、リサイクル可能な材料、低影響製造、エコ意識のあるパッケージングを通じて製品革新に影響を与えます。
- ウェアラブルブランドは、スポーツチーム、保険会社、理学療法士と協力して統合されたパフォーマンスエコシステムを作成します。
- 新興市場からの需要の増加は、グローバルな競争を拡大し、費用対効果の高い多機能ウェアラブルソリューションを導入します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
スポーツウェアラブル市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間にスポーツウェアラブル市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたスポーツウェアラブル市場のセグメントはどれですか?
スポーツウェアラブル市場の成長を促進している主な要因は何ですか?
スポーツウェアラブル市場の主要企業はどこですか?
2024年にスポーツウェアラブル市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 スポーツウェアラブル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のスポーツウェアラブル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 41,507.5 million → 2032: USD 80,427.57 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 スポーツウェアラブル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. スポーツウェアラブル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるスポーツウェアラブル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 スポーツウェアラブル市場市場の成長要因
- 3.3 スポーツウェアラブル市場市場の抑制要因および課題
- 3.4 スポーツウェアラブル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 スポーツウェアラブル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 スポーツウェアラブル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、スポーツウェアラブル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 スポーツウェアラブル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. スポーツウェアラブル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はスポーツウェアラブル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 スポーツウェアラブル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 スポーツウェアラブル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 スポーツウェアラブル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 スポーツウェアラブル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新スポーツウェアラブル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のスポーツウェアラブル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のスポーツウェアラブル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のスポーツウェアラブル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のスポーツウェアラブル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのスポーツウェアラブル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のスポーツウェアラブル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのスポーツウェアラブル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. スポーツウェアラブル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
