
市場概要
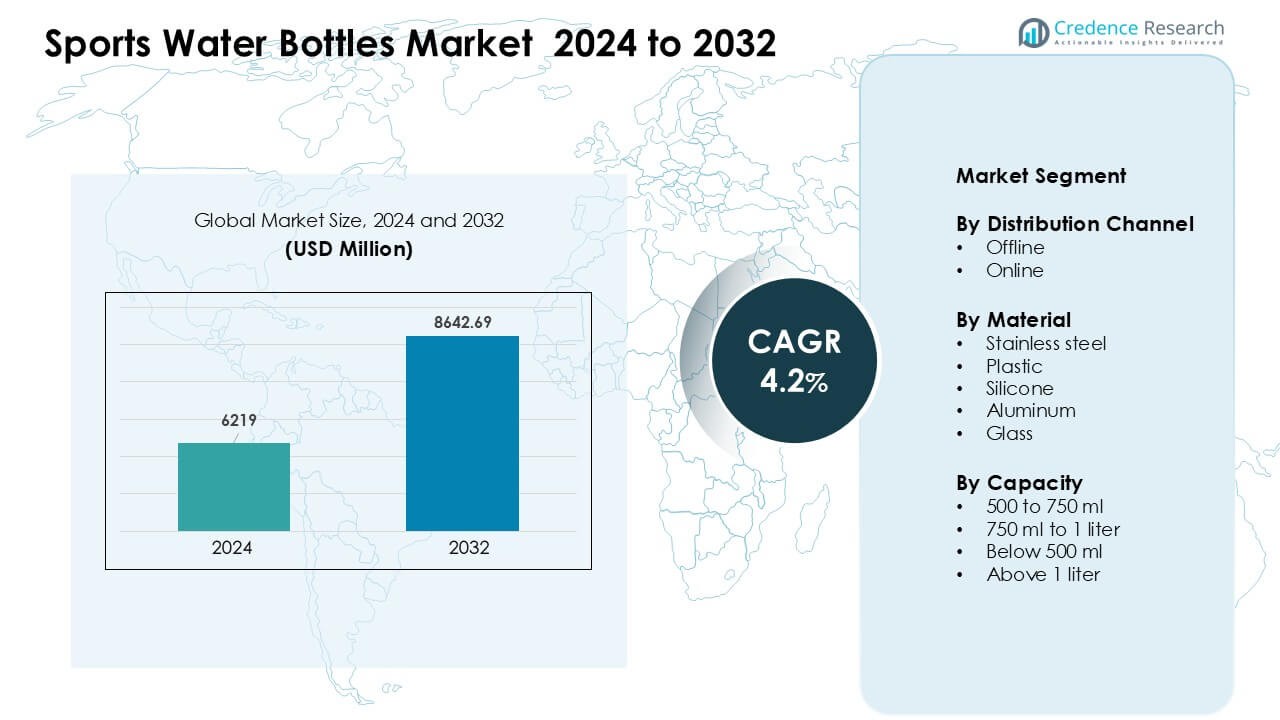
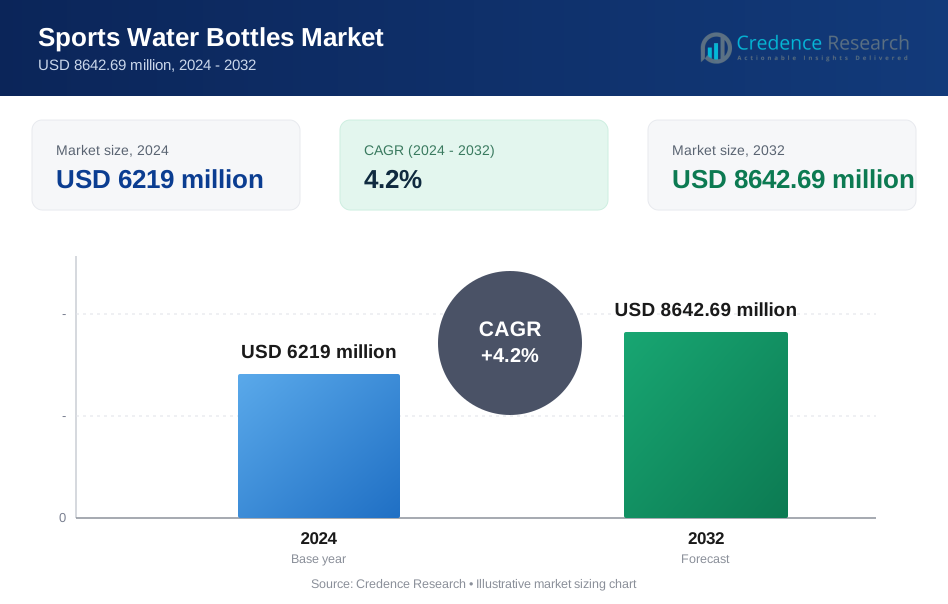
スポーツウォーターボトル市場は2024年にUSD 6219百万と評価され、2032年までにUSD 8642.69百万に達すると予測されており、予測期間中に年平均成長率(CAGR)4.2%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| スポーツウォーターボトル市場規模 2024 | USD 6219 百万 |
| スポーツウォーターボトル市場、CAGR | 4.2 % |
| スポーツウォーターボトル市場規模 2032 | USD 8642.69 百万 |
スポーツウォーターボトル市場は、Helen of Troy Ltd.、Embrava Sports、Newell Brands Inc.、HydraPak LLC、MIRA Brands、Borosil Ltd.、Everich Commerce Group Ltd.、Adidas AG、Klean Kanteen、Bhalla Internationalなどの主要企業からの強力な競争が特徴です。これらの企業は、プレミアムな断熱デザイン、耐久性のある素材、そして小売およびオンラインチャネルを通じた幅広い流通を通じてその影響を拡大しました。多くのブランドは、フィットネスユーザーやアウトドア消費者を引き付けるために、環境に優しい製品や人間工学に基づいた特徴に焦点を当てています。北米は2024年に約37%のシェアで主要地域として浮上し、高いフィットネス参加率と再利用可能な水分補給製品の強い需要に支えられました。
市場の洞察
- スポーツウォーターボトル市場は2024年にUSD 6219百万に達し、2032年までにUSD 69百万に達すると予測され、CAGRは4.2%で成長しています。
- フィットネス文化の高まりとアウトドアスポーツの参加が再利用可能なボトルの需要を高め、500–750 mlセグメントが約41%のシェアで主導しています。
- プレミアムな断熱ボトルとスマート水分補給機能が主要なトレンドを形成し、持続可能性が消費者をステンレススチールモデルに向かわせ、ほぼ47%のシェアを占めました。
- Helen of Troy Ltd.、Embrava Sports、Newell Brands Inc.、HydraPak LLCなどからの強力な競争が製品の革新と価格圧力を高めています。
- 北米は2024年に約37%のシェアで市場をリードし、ヨーロッパが29%で続き、アジア太平洋地域はフィットネスの採用拡大と中所得層の増加により最も急速に成長しました。
 市場セグメンテーション分析:
流通チャネル別
オフラインストアは2024年に約63%のシェアで流通チャネルセグメントをリードしました。多くの購入者は、製品の感触、デザインチェック、迅速なアクセスのために店頭購入を好みました。スポーツショップやハイパーマーケットは、信頼できるブランドを求めるフィットネスユーザーからの強い来店を得ました。オフラインチャネルはまた、断熱ボトルや金属ボトルのプレミアムな棚スペースを拡大し、販売を押し上げました。アウトドアスポーツへの関心の高まりがこのリードを支え、多くの購入者は近くの店舗からの迅速な補充を選びました。オンラインチャネルは、より広い選択肢と強力な価格取引により急速に成長しました。
- 例えば、オフライン小売(スーパーマーケット、ハイパーマーケット、専門店)は2024年に世界の再利用可能な水筒販売の約70%を占めており、購入前にボトルを実際に確認したいという消費者の強い嗜好を反映しています。
素材別
2024年にはステンレス鋼が素材セグメントで約47%のシェアを占めました。多くのフィットネスユーザーは耐久性、断熱性、臭いの抵抗力からスチールボトルを信頼していました。ブランドは飲み物を長時間冷たく保つ二重壁デザインを推進し、需要を増加させました。プラスチック廃棄物への懸念の高まりも、より多くの購入者を金属製オプションに向かわせました。スポーツチームやジムはステンレス鋼ボトルを大量に採用し、市場の広がりを後押ししました。プラスチックは低コスト用途で安定した需要を持ち、シリコンやガラスは重量と破損のリスクからニッチな存在にとどまりました。
- 例えば、ステンレス鋼(金属)ボトルは再利用可能な水筒の総需要の約42.5%を占め、その年に金属が世界的に主要な素材となりました。
容量別
500から750 mlの範囲が2024年に約41%のシェアで支配的な地位を占めました。このサイズはワークアウト、サイクリング、日常の水分補給に適しており、多くのユーザーにとってトップの選択肢となりました。この範囲は重量と容量のバランスが良く、アスリートが簡単に持ち運べるようになっています。ブランドはこのサイズで多くの断熱性やフリップトップのバリエーションをリリースし、棚の魅力を向上させました。1リットル以上の大きなサイズはハイカーの間で安定した成長を見せ、小さなボトルは子供や短時間のセッションに人気がありました。
主要な成長要因
フィットネスの採用増加とアウトドア活動の成長
フィットネス、スポーツ、アウトドアのルーチンへの関心の高まりが、スポーツ用水筒の強い需要を促進しています。より多くの人々がジム、ランニングクラブ、サイクリンググループ、トレッキングコミュニティに参加し、耐久性があり持ち運びやすい水分補給製品の必要性が増加しています。多くの購入者は、温暖な気候での長時間のセッションをサポートする断熱性と漏れ防止デザインを好むようになっています。学校やスポーツアカデミーも水分補給の習慣を促進し、リピート購入を増加させています。ブランドはライフスタイルセグメントに拡大し、人々がオフィスや旅行にボトルを持ち運ぶようになっています。この広範な使用ケースが市場の安定した拡大を支え、素材、サイズ、デザインカテゴリ全体で新機能を促進しています。
- 例えば、世界中のフィットネス施設の数は平均で約4%増加し、ジムの総会員数は2023年から2024年にかけて約6%増加し、再利用可能な水分補給を使用する可能性のあるよりアクティブな消費者を示しています。
持続可能で再利用可能な製品へのシフト
消費者は今、使い捨てプラスチック廃棄物を削減するために再利用可能なボトルを選び、金属やガラス製のスポーツボトルの大きな成長を促進しています。このシフトは世界的な持続可能性の目標に合致し、ブランドにBPAフリー素材を使用したエコフレンドリーなラインを提供するよう促しています。ステンレス鋼やアルミニウムのオプションは、長寿命、優れた断熱性、臭いの軽減から強い支持を得ています。多くの企業がグリーンパッケージングやリサイクルプログラムを推進し、ブランドの認知度と信頼を向上させています。使い捨てプラスチックに対する政府の規制も、学校、職場、公共スペースでの採用を加速させています。この持続可能性のシフトは、プレミアムな再利用可能デザインへの長期的な需要を生み出しています。
- 例えば、ステンレス鋼ボトルのメーカーは、飲料の温度を12〜24時間維持する断熱二重壁ボトルが新製品SKUをますます支配し、持続可能性とパフォーマンスを重視するユーザーにアピールしていると報告しています。
製品イノベーションとブランド差別化
強力なイノベーションが市場の成長を促進し、ブランドは水分補給のニーズをサポートする高度な機能を通じて競争しています。多くの企業が、アクティブなユーザーにアピールするために、二重壁断熱、スマートリッド、デジタル水分補給リマインダー、エルゴノミックグリップを導入しています。カスタムプリントやアスリート向けの形状は、ブランドが特定のスポーツコミュニティをターゲットにするのに役立ちます。インフルエンサーやスポーツイベントとのコラボレーションも、視認性を高め、より強力なエンゲージメントを生み出します。軽量合金や柔軟なシリコンなどの新素材は、ランナーや旅行者により多くの選択肢を提供します。この新しいデザインの安定した流れは、ユーザーベースを拡大し、頻繁に購入する顧客の間で交換需要を高めます。
主要なトレンドと機会
スマート水分補給ソリューションの需要増加
トラッキングセンサーと水分補給アラートを備えたスマートウォーターボトルが強力なトレンドとして浮上しています。多くのユーザーは、フィットネスアプリとリンクしたリアルタイムの摂取リマインダーを求めており、これによりワークアウト中の水分補給の規律が向上します。接続されたボトルは、Bluetooth同期、温度表示、アクティビティに基づいた提案を提供し、技術志向のアスリートを引き付けます。企業のウェルネスプログラムも、従業員の健康的な習慣を促進するためにこのような製品を採用しています。フィットネステクノロジーが主流になるにつれて、これらのスマートソリューションはより広いリーチを獲得します。このトレンドは、デジタル機能と耐久性のあるボトルデザインを組み合わせるブランドにとって強力な成長機会を提供します。
- 例えば、ある報告によると、スマートウォーターボトルは市場を支配しており、2024年の全体のスマートボトル市場の約27%の市場シェアを占めています。
プレミアムおよびカスタマイズ可能なデザインの拡大
スタイリッシュな仕上げとパーソナライズオプションを備えたプレミアムボトルは、ユーザーが水分補給製品をライフスタイルアクセサリーと見なすにつれて勢いを増しています。マットな質感、グラデーションの色合い、レーザー刻印された名前が強い魅力を生み出します。ジム、学校、スポーツクラブは、ブランド化のためにカスタマイズされたバッチを注文し、バルク販売を拡大します。高所得者層も、旅行や仕事のために断熱金属ボトルを採用し、プレミアムセグメントの収益を押し上げています。この美的および機能的なカスタマイズの台頭は、品質とパーソナライズを組み合わせるブランドに明確な機会を生み出します。
- 例えば、多くのプレミアムボトルメーカーは、飲料を最大24時間冷たく、最大12時間温かく保つことができる断熱ステンレス鋼ボトルを提供しており、オフィスや旅行にボトルを持ち運ぶプロフェッショナルにアピールしています。
主要な課題
原材料のサプライチェーンの不安定性
ステンレス鋼、アルミニウム、高級プラスチックの価格変動がサプライチェーンのストレスを引き起こしています。多くのメーカーは、不安定な調達と高い生産コストに直面しており、価格設定と利益率に影響を与えています。国際的なサプライヤーに依存するブランドにとって、世界的な出荷遅延も配送を遅らせます。小規模な企業は、調達リスクの増加により安定した在庫を維持するのに苦労しています。これらの混乱は生産計画を制限し、イノベーションサイクルを遅らせます。原材料の不安定性を管理することは、業界プレーヤーにとって主要な課題です。
激しい市場競争と価格圧力
市場は、グローバルブランド、プライベートラベル、低コストメーカーからの激しい競争に直面しています。多くの企業が同様のデザインを提供しており、価格ベースの競争を増加させ、ブランドロイヤルティを低下させています。オンラインマーケットプレイスは、さらに割引販売を増幅し、確立されたプレーヤーに利益率を削減させます。新規参入者は人気のある機能を模倣し、差別化を困難にしています。プレミアムブランドは、イノベーションコストとアクセス可能な価格設定のバランスを取るのに苦労しています。この競争圧力の増加は、長期的な収益性を制限する主要な課題です。
地域分析
北米
北米は2024年にスポーツウォーターボトル市場で約37%のシェアを持ち、高いフィットネス意識と再利用可能な金属ボトルの強い採用に支えられました。多くのユーザーがジム、アウトドアスポーツ、サイクリンググループに参加し、安定した需要を後押ししました。プレミアムな断熱スチールボトルは、長時間の冷却性能により広く支持されました。ブランドはスポーツ用品店やオンラインプラットフォームを通じて小売展開を拡大し、米国とカナダ全体でのリーチを向上させました。学校や職場での持続可能性プログラムの増加も、消費者をBPAフリーで環境に優しいオプションに向かわせ、地域の売上成長を強化しました。
ヨーロッパ
ヨーロッパは2024年に約29%のシェアを占め、強い持続可能性の習慣と再利用可能なボトルの広い受け入れにより推進されました。多くの購入者は、地域全体の厳しい環境規制のため、使い捨てプラスチックを避けました。ステンレススチールとガラスのボトルは、特にオフィスワーカーやアウトドア愛好者の間で人気を集めました。スポーツクラブやサイクリングコミュニティも耐久性のある断熱モデルの大量需要を増加させました。観光と旅行文化の成長が軽量デザインの販売を支えました。拡大するeコマースプラットフォームは、ドイツ、英国、フランス、イタリア、北欧諸国全体での迅速な製品リーチを可能にしました。
アジア太平洋
アジア太平洋は2024年に約24%のシェアを獲得し、フィットネスの採用の増加と中所得層の拡大により強い成長の可能性を示しました。多くの購入者がジムやランニンググループに参加し、手頃なプラスチックボトルとプレミアムスチールボトルの販売を後押ししました。都市部の消費者は暑い気候のために断熱モデルを好み、インド、中国、日本、東南アジアでの需要を増加させました。地元のメーカーは大量を引き付ける低コストのデザインを提供しました。学校の水分補給プログラムとアウトドアスポーツイベントの増加が市場拡大をさらに推進しました。eコマースの成長は、ブランドが若い購入者に迅速にリーチするのを助けました。
ラテンアメリカ
ラテンアメリカは2024年に約6%のシェアを持ち、スポーツ文化の拡大とウェルネスへの関心の高まりにより推進されました。ブラジル、メキシコ、アルゼンチンなどの国々は、手頃な価格のため軽量プラスチックボトルの購入が増加しました。フィットネスセンター、サッカークラブ、アウトドアグループは再利用可能な水分補給製品の使用を奨励しました。暖かい気候は特に旅行やアドベンチャースポーツ中に断熱モデルの需要を増加させました。オンラインプラットフォームは都市部での製品アクセスを改善し、注目を集めました。持続可能性への意識が高まり続け、再利用可能なデザインの長期的な採用を支えました。
中東・アフリカ
中東・アフリカ地域は2024年に約4%のシェアを占め、暖かい気候が日常の水分補給の必要性を増加させました。ユーザーは飲み物を長時間冷たく保つ断熱ボトルを好み、安定した需要を生み出しました。ドバイ、リヤド、ヨハネスブルグのような都市では、アウトドアスポーツ、ジム活動、旅行習慣が成長しました。手頃なプラスチックボトルはボリューム販売を維持し、プレミアムスチールデザインはフィットネスユーザーの間で関心を集めました。モールやオンラインマーケットプレイスでの小売拡大がアクセスを改善しました。持続可能性への意識の高まりも、消費者を再利用可能なオプションに向かわせました。
市場のセグメンテーション:
流通チャネル別
- オフライン
- オンライン
素材別
- ステンレススチール
- プラスチック
- シリコン
- アルミニウム
- ガラス
容量別
- 500から750 ml
- 750 mlから1リットル
- 500 ml未満
- 1リットル以上
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
スポーツウォーターボトル市場の競争環境は、グローバルブランド、地域メーカー、フィットネス志向の消費者をターゲットにした新興のニッチプレーヤーによる活発な活動が特徴です。Helen of Troy Ltd.、Embrava Sports、Newell Brands Inc.、HydraPak LLC、MIRA Brands、Borosil Ltd.、Everich Commerce Group Ltd.、Adidas AG、Klean Kanteen、Bhalla Internationalなどの主要企業は、断熱スチールボトル、軽量トラベルデザイン、BPAフリー素材でポートフォリオを拡大しました。多くのブランドは、プレミアム仕上げ、漏れ防止の蓋、耐久性のある構造に注力し、製品の魅力を強化しました。ジム、スポーツクラブ、アウトドア小売店とのパートナーシップにより、主要市場での認知度が向上しました。Eコマースチャネルも、幅広い品揃えとカスタマイズオプションを提供することで急成長をサポートし、若年層ユーザーの間でブランドのリーチを拡大しました。持続可能性を重視したイノベーションが中心となり、企業はリサイクル可能な素材や長寿命デザインを導入しました。
主要プレーヤー分析
- Helen of Troy Ltd.
- Embrava Sports
- Newell Brands Inc.
- HydraPak LLC
- MIRA Brands
- Borosil Ltd.
- Everich Commerce Group Ltd.
- Adidas AG
- Klean Kanteen
- Bhalla International
最近の展開
- 2025年1月、Helen of Troy Ltd.は、米国の関税影響やサプライチェーンの不確実性に備えて、Hydro Flaskの在庫を増やし、調達の多様化を進めました。同社はこの期間中、消費者需要の低下と小売在庫の引き締まりを財務報告で指摘しました。
- 2024年9月、Helen of Troy Ltd.(Hydro Flaskブランド)は、Hydro Flaskブランドの刷新キャンペーンと新製品の投入(トラベルボトルの追加や限定版/カラーバリエーションのリリースを含む)を行い、文化的な瞬間を活用してエンゲージメントを促進しました。
- 2024年、Newell Brands(Contigo)は、限定版のContigo x Ally Loveウォーターボトル/タンブラーコレクションを発売しました(Ally LoveがContigoのチーフハイドレーションオフィサー/コラボレーターに任命)。これは、限定版のカラーバリエーションと特別なパッケージを通じて、ハイドレーションカテゴリーの需要を刺激するためのブランドコラボレーションの取り組みです。
レポートのカバレッジ
この調査レポートは、流通チャネル、素材、容量、地理に基づいた詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても論じています。レポートは、市場のダイナミクス、規制の状況、技術の進歩が業界に与える影響を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 世界的にフィットネス習慣が広がるにつれて、再利用可能なボトルの需要が高まります。
- 耐久性と断熱性のため、ステンレス製モデルがより注目を集めます。
- 技術の採用が進むにつれて、スマートハイドレーションボトルが拡大します。
- ブランドは、エコフレンドリーな期待の高まりに応えるため、持続可能な素材に注力します。
- カスタマイズ可能で高級なデザインがライフスタイル購入者の間で人気を集めます。
- オンラインプラットフォームがより多くの選択肢を提供するため、eコマースの売上が加速します。
- ジムやスポーツイベントとのパートナーシップがブランドの認知度を強化します。
- 軽量で旅行に適したボトルがアウトドアユーザーからの需要を高めます。
- 新規参入者が低コストでスタイリッシュなオプションを提供することで競争が激化します。
- アジア太平洋地域での成長は、フィットネス参加が増加し続けるにつれて加速します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
スポーツ用水筒市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間にスポーツ用水筒市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたスポーツ用水筒の市場セグメントはどれですか?
スポーツ用水筒市場の成長を促進している主な要因は何ですか?
スポーツ用水筒市場の主要企業はどこですか?
どの地域がスポーツ用水筒市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 スポーツウォーターボトル市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のスポーツウォーターボトル市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6219 million → 2032: USD 8642.69 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 スポーツウォーターボトル市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. スポーツウォーターボトル市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるスポーツウォーターボトル市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 スポーツウォーターボトル市場市場の成長要因
- 3.3 スポーツウォーターボトル市場市場の抑制要因および課題
- 3.4 スポーツウォーターボトル市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 スポーツウォーターボトル市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 スポーツウォーターボトル市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、スポーツウォーターボトル市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 スポーツウォーターボトル市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. スポーツウォーターボトル市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はスポーツウォーターボトル市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 スポーツウォーターボトル市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 スポーツウォーターボトル市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 スポーツウォーターボトル市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 スポーツウォーターボトル市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新スポーツウォーターボトル市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のスポーツウォーターボトル市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のスポーツウォーターボトル市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のスポーツウォーターボトル市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のスポーツウォーターボトル市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのスポーツウォーターボトル市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のスポーツウォーターボトル市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのスポーツウォーターボトル市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. スポーツウォーターボトル市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
