
市場概要:
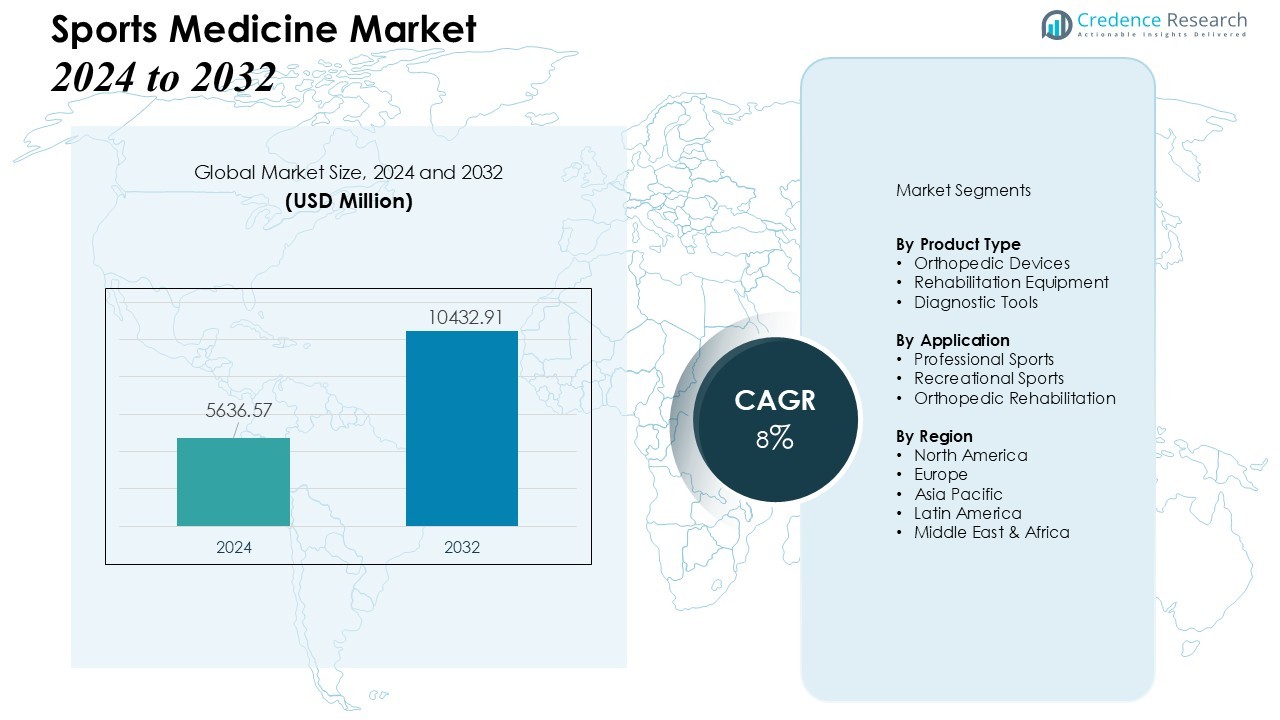
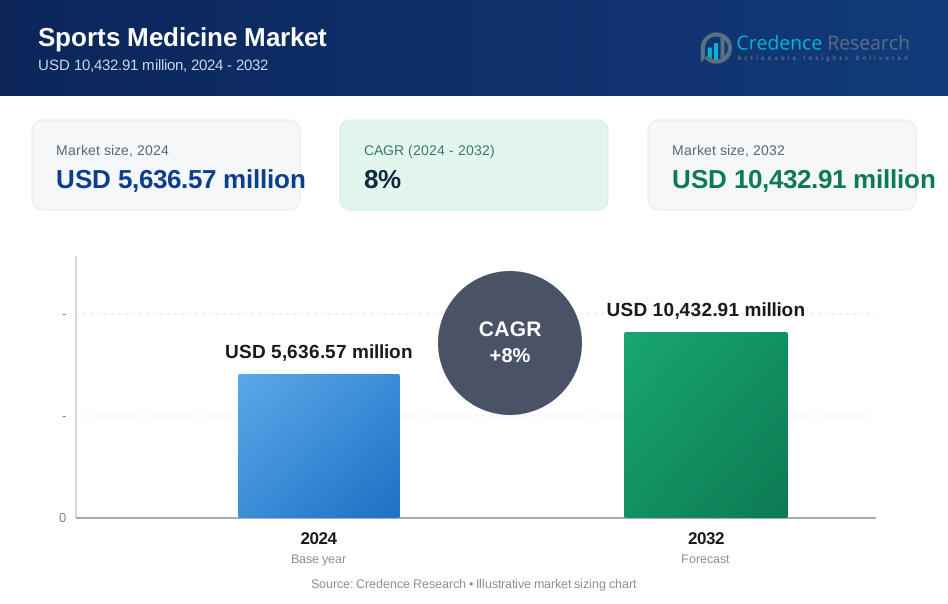
スポーツ医学市場の規模は2024年に5,636.57百万米ドルと評価され、2032年までに10,432.91百万米ドルに達すると予測されており、予測期間(2024-2032年)中のCAGRは8%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| スポーツ医学市場規模 2024 | USD 5636.57 百万 |
| スポーツ医学市場、CAGR | 8% |
| スポーツ医学市場規模 2032 | USD 10432.91 百万 |
この拡大は主に、世界中でのスポーツおよびフィットネス活動への参加の増加、スポーツ関連の怪我の発生率の増加、予防およびリハビリケアの認識の向上によって推進されています。低侵襲手術技術、オルソバイオロジクス、リハビリテーションデバイスなどの医療技術の進歩が需要をさらに支え、医療費の増加と研究開発への資金提供の増加とともに支援しています。
地域的には、北米は発達した医療インフラ、高い一人当たりの医療支出、広範な保険カバー、強力なスポーツ文化により、世界市場で最大のシェアを維持しています。一方、アジア太平洋地域は、スポーツ参加の増加、民間医療の拡大、関節保存およびリハビリテーションソリューションの認識の向上、インドや中国などの国々での選択的整形外科手術の増加により、最も急成長している地域として浮上しています。
市場の洞察:
- スポーツ医学市場は2024年に5,636.57百万米ドルと評価され、2032年までに10,432.91百万米ドルに達すると予測されており、予測期間中に8%のCAGRを記録しています。スポーツやフィットネス活動への世界的な参加の増加が市場の拡大を促進しています。
- スポーツ関連の怪我や筋骨格系の状態の発生率の増加が、診断、再建、およびリハビリテーションソリューションの需要を促進しています。これにより、プロのアスリートから一般のアクティブな人々までユーザーベースが拡大し、整形外科デバイスや治療法の採用が強化されます。
- 低侵襲外科手術、オルソバイオロジクス、ウェアラブルリハビリデバイス、再生医療の技術進歩が治療成果を改善します。これにより、より速い回復、移動能力の回復、個別の患者ケアが促進され、より広範な市場成長を支援します。
- 特に新興地域での高齢化するアクティブな人口と拡大する医療インフラが、筋骨格系ケアと怪我の回復サービスの新たな需要を生み出しています。これにより、市場のプレーヤーは多様な人口に対する予防的および修復的な医療ニーズに対応することができます。
- 地域的には、北米が先進的な医療システムと高いスポーツ参加率により42%のシェアを占めています。ヨーロッパは認識と医療の進歩に支えられ28%を保持し、アジア太平洋地域は整形外科およびリハビリテーションソリューションの採用が増加している最も急成長している地域として21%を占めています。
 市場の推進要因:
世界的なスポーツおよびフィットネス参加の急増
健康、フィットネス、ウェルネスへの世界的な関心の高まりが、より多くの人々をスポーツ、レクリエーション運動、ジムベースのワークアウトに参加させています。このアクティブな参加の拡大が、防護具、怪我の予防、リハビリテーション療法の需要を促進しています。アマチュアのフィットネス愛好家からプロのアスリートまで、あらゆる年齢の人々が身体活動に従事するにつれて、医療支援、怪我の管理、パフォーマンスの回復の必要性が高まります。スポーツ医学市場は、スポーツ関連の捻挫、裂傷、過使用による怪我に対する予防的および治療的ケアを求める参加者の増加から直接利益を得ています。
- 例えば、スミス&ネフューは、アスリートの回旋腱板損傷における新しい組織形成を誘導することで腱修復を強化するREGENETEN生体誘導インプラントを開発しました。
スポーツ関連の怪我および筋骨格系の状態の発生率の増加
世界中での運動およびレクリエーション活動の急増に伴い、靭帯損傷、骨折、捻挫、腱炎などの怪我の発生率が増加しています。これらの怪我はしばしば理学療法から高度な外科的修復までの医療介入を必要とします。このような怪我の発生の増加が、診断、再建、およびリハビリテーションソリューションの需要を促進しています。また、エリートアスリートを超えて一般のアクティブな人口にユーザーベースを拡大し、整形外科デバイスおよびリハビリテーションサービスの需要を高めています。
- 例えば、Zimmer BiometのROSAショルダーシステムは、解剖学的およびリバース型全肩関節形成術に特化した肩関節置換手術用の世界初のロボットアシスタントです。
医療技術と治療法の進歩
技術革新は市場に大きな影響を与えています。低侵襲手術、関節鏡デバイス、生体吸収性インプラント、3Dプリント義肢、再生医療の選択肢(オルソバイオロジクスを含む)は、治療結果を改善しました。これらの革新は回復時間を短縮し、関節の修復を強化し、可動性を回復させるため、採用を促進します。よりスマートな診断、ウェアラブルセンサー、改善された術後リハビリツールの利用可能性が、スポーツ医学ソリューションの広範な受け入れを促進しています。
高齢化するアクティブな人口からの需要の増加と医療インフラの拡大
より多くの高齢者が可動性と健康を維持するためにアクティブなライフスタイルを維持しています。この人口動態の変化は、変性関節疾患、慢性筋骨格系の問題、怪我からの回復を対象とした治療の必要性を高めます。同時に、特に新興地域での医療インフラの拡大が、手術センター、リハビリクリニック、高度な整形外科ケアへのアクセスを向上させます。この組み合わせにより、スポーツ医学市場はアクティブな個人の怪我関連のニーズと、多様な人口における年齢関連の筋骨格系ケアの両方に対応することができます。
市場動向:
高度な診断および治療技術の統合が市場成長を促進
スポーツ医学市場は、最先端の診断および治療技術の統合から大きな勢いを得ています。ウェアラブルデバイス、AI駆動の画像ツール、スマートリハビリ機器は、正確な怪我の検出と個別の治療計画を可能にします。これにより、医療専門家は患者の進捗を監視し、治療を調整し、回復結果を効率的に改善することができます。低侵襲手術技術は、オルソバイオロジクスおよび再生医療と組み合わせて、治療の効果を高め、ダウンタイムを短縮します。病院やスポーツクリニックは、ロボット支援手術やテレリハビリプラットフォームをますます採用し、アクセス性と利便性を拡大しています。デジタルヘルスソリューションの採用は、患者の関与を高め、先進的なスポーツ医学介入の採用を加速させます。
- 例えば、StrykerのMakoロボットアーム支援手術プラットフォームは、膝関節形成術において術後のアライメント精度を約1〜3度以内に達成したと報告されており、ロボットの精度とスケールが整形外科のスポーツ介入をどのように再形成しているかを示しています。
多様な地域での予防ケアとリハビリテーションサービスの拡大
市場動向は、世界の医療ネットワーク全体で予防ケアと怪我後のリハビリテーションに強く焦点を当てていることを示しています。スポーツ組織、フィットネスセンター、ウェルネスプログラムは、筋骨格系の怪我のリスクを減らすための予防戦略を推進しています。これは、理学療法、整形外科デバイス、個々のニーズに合わせた構造化されたリハビリテーションプロトコルの需要を支援します。早期介入と継続的な回復に関する意識の高まりが、クリニック内および自宅でのリハビリテーションサービスの採用を促進しています。スポーツ医学市場はまた、医療提供者とスポーツチームの間の協力から利益を得て、怪我管理プログラムを実施しています。スポーツインフラへの政府の取り組みと民間投資の増加が、包括的なリハビリテーションと予防ケアの提供の開発をさらに支援しています。
- 例えば、ÖssurのUnloader One Xブレースは、SmartDosingダイヤルを備えた機械的な3点レバレッジシステムを使用して、個別の膝の負荷軽減を提供します。これは、変形性関節症の患者が日常活動中に痛みを大幅に軽減し、機能を向上させることが臨床的に証明されています。
市場の課題分析:
先進的な治療法と医療機器の高コストが市場浸透を制限
スポーツ医学市場は、先進的な外科手術、診断ツール、リハビリテーション機器の高コストが原因で課題に直面しています。ロボット支援手術、オルソバイオロジクス、スマートウェアラブルセンサーなどの高度な技術は、多くの医療提供者や患者にとって依然として高価です。予算の制約が大きい小規模クリニックや発展途上地域での採用を制限しています。スポーツ医学介入の保険適用は一貫性がなく、専門的なケアを求める患者に追加の障壁を生み出しています。コスト要因は、臨床的な利益が証明されているにもかかわらず、革新的な治療法の広範な実施を遅らせています。
規制の複雑さと熟練労働力の不足が市場拡大に影響
医療機器や治療手順に関する厳しい規制枠組みは、製造業者や医療提供者にとって課題となっています。地域の承認、品質基準、臨床的な検証プロセスへの準拠は、製品の発売や市場参入を遅らせる可能性があります。また、研究や認証への継続的な投資が必要で、運営上の負担を増加させます。訓練を受けた整形外科医、理学療法士、リハビリテーション専門家の不足は、サービスの提供をさらに制限します。これらの労働力の制約は、特に新興市場におけるスポーツ医学プログラムの拡大性を妨げ、市場全体の成長可能性に影響を与えています。
市場機会:
デジタルヘルスとテレリハビリテーションソリューションの拡大が新たな成長の道を創出
スポーツ医学市場は、デジタルヘルス技術とテレリハビリテーションプラットフォームの急速な採用から恩恵を受ける準備が整っています。リモートモニタリングツール、バーチャル理学療法セッション、AI駆動の回復プランは、患者が自宅から専門的なケアを受けることを可能にします。これにより、治療の遵守が向上し、回復の成果が向上し、医療施設への負担が軽減されます。ウェアラブルセンサーとモバイルアプリケーションの統合は、怪我の予防とパフォーマンスの最適化のためのリアルタイムデータを提供します。先進国と新興市場の両方でのテレヘルスの受け入れの高まりは、サービスプロバイダーがより広範な患者層に到達するための重要な機会を提供します。デジタルプラットフォームへの投資は、個別化されたケアをサポートし、患者のエンゲージメントと満足度を向上させます。
予防ケアとスポーツ特化型リハビリテーションサービスの需要の増加
怪我の予防とリハビリテーションの重要性に対する認識の高まりが、スポーツ医学市場における機会を生み出しています。スポーツチーム、フィットネスセンター、ウェルネスプログラムは、怪我のリスクを最小限に抑え、アスリートのパフォーマンスを維持するための専門的な予防ケアプログラムを求めています。これにより、先進的な治療機器、整形外科デバイス、カスタマイズされたリハビリテーションプロトコルの採用が促進されます。アクティブなライフスタイルを維持する高齢者の増加は、予防および回復的介入の需要をさらに促進します。医療提供者、スポーツ組織、教育機関間の協力の拡大は、研究や専門的なトレーニングプログラムのための道を開きます。これらのトレンドは、さまざまな地域や患者セグメントにわたる市場拡大を総合的にサポートします。
市場セグメンテーション分析:
製品タイプ別
スポーツ医学市場は、製品タイプによって整形外科用デバイス、リハビリテーション機器、診断ツールに分類されます。整形外科用デバイスは、インプラント、ブレース、サポートを含み、筋骨格系の損傷の増加と関節修復ソリューションの需要により市場を支配しています。バイオ吸収性インプラントや低侵襲手術ツールなどの継続的な技術進歩により、回復結果が改善されます。リハビリテーション機器は、理学療法や運動機器を含み、怪我後の回復と予防ケアへの注目の高まりにより強い成長を遂げています。診断ツールは、画像システムやウェアラブルセンサーなどが含まれ、怪我の早期発見をサポートし、治療計画を最適化し、医療提供者やスポーツ機関での採用を促進します。
- 例えば、DJO Globalは、手術の前後で筋萎縮を管理するために神経筋電気刺激(NMES)を利用するEmpi Phoenixのようなデバイスを製造しています。
用途別
用途別では、市場はプロスポーツ、レクリエーションスポーツ、整形外科リハビリテーションに分類されます。プロスポーツは、高い怪我のリスクと高度な予防および治療ソリューションの必要性により、重要なシェアを占めています。医療提供者とスポーツチームとのパートナーシップを通じて、専門的なケアプログラムの実施が推進されています。レクリエーションスポーツとフィットネス活動は、世界的な参加の増加と怪我予防の意識向上により市場拡大に寄与しています。整形外科リハビリテーションの用途は、加齢人口と筋骨格系の状態に対する回復ケアを求めるアクティブな個人からの成長を経験しています。これらの用途セグメントは、さまざまな患者グループや地域にわたるスポーツ医学市場の広範な採用を共同でサポートしています。
- 例えば、Riddellのような企業のスマートヘルメットは、衝撃センサー(加速度計)を組み込み、衝突力を測定し、若者、高校、大学のフットボールの練習や試合中に、選手や一連の衝撃が事前に設定された位置特有の閾値を超えたときに、サイドラインスタッフ(アスレチックトレーナーやコーチなど)にリアルタイムで無線で警告します。
セグメンテーション:
製品タイプ別
- 整形外科用デバイス
- リハビリテーション機器
- 診断ツール
用途別
- プロスポーツ
- レクリエーションスポーツ
- 整形外科リハビリテーション
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカは先進的な医療インフラでリード
北米は、42%のスポーツ医学市場のシェアを持ち、高度に発展した医療インフラと専門的な医療サービスへの広範なアクセスによって推進されています。高度な外科手術技術、リハビリテーション機器、診断ツールの高い採用が市場の成長を支えています。スポーツ医学研究への多額の投資とプロおよびレクリエーションスポーツへの強い参加から利益を得ています。アスリートの安全と怪我の予防を促進する政府の取り組みが、整形外科ケアとリハビリテーションサービスの需要をさらに高めています。主要な市場プレーヤーの存在と確立された流通ネットワークが地域のリーダーシップを強化しています。
ヨーロッパはスポーツと医療の進展を通じて一貫した成長を示す
ヨーロッパは、複数の国での怪我予防の高い意識と強力なスポーツ参加によって支えられ、世界のスポーツ医学市場の28%を占めています。低侵襲手術、オルソバイオロジクス、理学療法サービスの進展から勢いを得ています。ドイツ、イギリス、フランスなどの国々は、革新的なスポーツ医学ソリューションの迅速な採用を支える整った医療システムを持っています。スポーツ組織と医療提供者の協力的な取り組みが、リハビリテーションプログラムと予防ケアサービスの開発を推進しています。個別治療計画の需要の高まりが、地域の市場拡大を促進しています。
アジア太平洋地域は新たな機会で急速に拡大
アジア太平洋地域はスポーツ医学市場の21%を占め、スポーツ参加の増加と筋骨格系の健康への意識の高まりによって最も急成長している地域を表しています。拡大する民間医療インフラ、成長する都市人口、可処分所得の増加から利益を得ています。インド、中国、日本などの新興国では、整形外科機器、リハビリテーションサービス、低侵襲手術手技の採用が増加しています。健康とフィットネスを促進する政府の取り組みが、予防ケアプログラムの需要を高めています。この地域は、エリートアスリートと一般の人々の両方に対応するコスト効果の高い革新的なソリューションを導入するための市場プレーヤーにとって大きな機会を提供します。
主要プレーヤー分析:
- スミス+ネフュー
- ストライカー
- ジマー バイオメット
- アースレックス, Inc.
- エノビス (DJO, LLC)
- デピュー シンセス (ジョンソン & ジョンソン)
- CONMED Corporation
- ミューラー スポーツ メディシン, Inc.
- ブレグ, Inc.
- パフォーマンス ヘルス
- バウアーファインド
競争分析:
スポーツ医学市場は、確立されたグローバルプレーヤーと新興の地域企業によって特徴付けられる非常に競争の激しい状況を示しています。主要企業は、製品ポートフォリオを強化し、市場のリーチを拡大するために戦略的パートナーシップ、合併、買収に注力しています。整形外科機器、低侵襲手術ツール、リハビリテーションソリューションの革新を推進しています。研究開発への継続的な投資により、企業は先進技術を導入し、治療効果を高め、患者の結果を改善することができます。企業はまた、スポーツ医学サービスの需要が高まる新興市場をターゲットに地域拡大を優先しています。価格の最適化、製品差別化、優れた顧客サポートは、市場ポジションを維持するための重要な戦略です。激しい競争は革新を促進し、サービスの質を向上させ、プロのアスリートと一般のアクティブな人口の両方に予防的および治療的ソリューションの広範な利用を保証します。
最近の展開:
- 2025年12月、スミス・アンド・ネフューはRISE戦略を発表し、2028年までに6-7%の基礎収益CAGR、10億ドル以上のフリーキャッシュフロー、12-13%のROICを目指し、ポートフォリオを簡素化するために2億ドルの非現金在庫引当金を設定しました。
- 2025年10月、ジョンソン・エンド・ジョンソンは、DePuy Synthesを含む整形外科事業を独立した会社として分離する意向を発表しました。
レポートのカバレッジ:
この調査レポートは、製品タイプ、用途、地域に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因とイタリアの経済変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- スポーツやフィットネス活動への世界的な参加の増加は、予防的および治療的なスポーツ医学ソリューションの需要を引き続き促進します。
- ウェアラブルセンサーやAIを活用した画像診断などの先進的な診断技術の採用は、怪我の検出と治療計画を改善します。
- 低侵襲手術手技やオルソバイオロジクスの拡大は、回復結果を向上させ、患者のダウンタイムを短縮します。
- 高齢化人口の間での筋骨格健康への意識の高まりは、整形外科リハビリテーションと回復ケアの需要を押し上げます。
- デジタルヘルスとテレリハビリテーションプラットフォームの統合は、専門的なケアへのアクセスを拡大し、遠隔患者モニタリングをサポートします。
- スポーツ組織、フィットネスセンター、ウェルネスイニシアチブによる予防ケアプログラムへの注力の増加は、市場を強化します。
- リハビリテーションデバイスと運動機器の技術革新は、個別化された効率的な回復ソリューションをサポートします。
- 新興地域における民間医療インフラの拡大は、市場プレーヤーに新たな機会を創出します。
- 主要プレーヤー間の戦略的パートナーシップ、合併、買収は、製品開発と地域市場浸透を加速します。
- スポーツ安全、研究、整形外科ケアに対する政府の取り組みと資金の増加は、スポーツ医学ソリューションの長期的な成長と採用を支えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
スポーツ医学市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にスポーツ医学市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年のスポーツ医学市場で最も大きなシェアを持っていたセグメントはどれですか?
スポーツ医学市場の成長を促進している主な要因は何ですか?
スポーツ医学市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 スポーツ医学市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のスポーツ医学市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,636.57 million → 2032: USD 10,432.91 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 スポーツ医学市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. スポーツ医学市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるスポーツ医学市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 スポーツ医学市場市場の成長要因
- 3.3 スポーツ医学市場市場の抑制要因および課題
- 3.4 スポーツ医学市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 スポーツ医学市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 スポーツ医学市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、スポーツ医学市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 スポーツ医学市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. スポーツ医学市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はスポーツ医学市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 スポーツ医学市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 スポーツ医学市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 スポーツ医学市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 スポーツ医学市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新スポーツ医学市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のスポーツ医学市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のスポーツ医学市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のスポーツ医学市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のスポーツ医学市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのスポーツ医学市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のスポーツ医学市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのスポーツ医学市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. スポーツ医学市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
