
市場概要
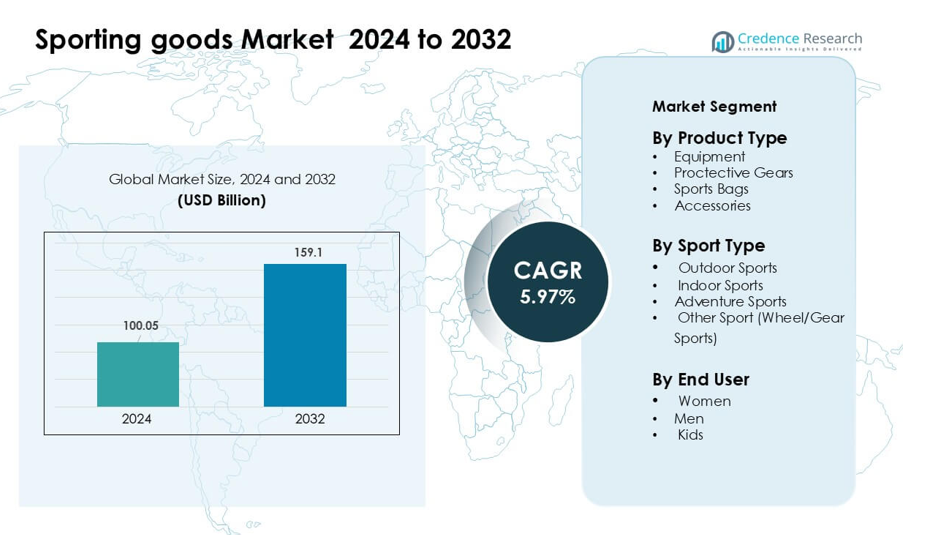
スポーツ用品市場は2024年に1,000.5億米ドルと評価され、2032年までに1,591億米ドルに達すると予測されており、予測期間中に年平均成長率5.97%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年スポーツ用品市場規模 | 1,000.5億米ドル |
| スポーツ用品市場、CAGR | 5.97% |
| 2032年スポーツ用品市場規模 | 1,591億米ドル |
スポーツ用品市場の主要プレーヤーには、Ellesse、AMER Sports、Diadora S.p.A.、Under Armour, Inc.、Hummel International Sport & Leisure A/S、PUMA SE、Adidas AG、ODLO International AG、Admiral Sportswear Limited、Nike, Inc.が含まれ、これらは革新、強力なブランディング、幅広い製品ポートフォリオを通じて競争しています。これらの企業は、パフォーマンス素材、持続可能なデザイン、デジタルエンゲージメントに焦点を当て、消費者のロイヤルティを強化しています。北米は2024年に34%のシェアで市場をリードし、フィットネスプログラムへの高い参加、プレミアムスポーツウェアの強い需要、主要なスポーツカテゴリー全体での安定した採用を促進する確立された小売エコシステムによって支えられています。
市場の洞察
- スポーツ用品市場は2024年に1,000.5億米ドルに達し、2032年までに1,591億米ドルに達すると予測されており、予測期間中に年平均成長率5.97%で成長しています。
- フィットネス参加の増加とプレミアム機器やスポーツウェアへの支出の増加が安定した需要を促進し、2024年には機器が約46%のシェアで製品セグメントをリードしています。
- 主要なトレンドには、持続可能な素材、スマートウェアラブル、パフォーマンスを向上させる製品デザインへのシフトが含まれ、若者や成人グループ全体での迅速な採用を促進しています。
- 競争は依然として激しく、Nike、Adidas、PUMA、Under Armour、AMER Sportsなどのブランドが製品の革新、デジタルエンゲージメント、オムニチャネル戦略を拡大して市場での存在感を維持しています。
- 北米は2024年に34%のシェアで市場を支配し、ヨーロッパが28%で続き、アジア太平洋地域は屋外および屋内スポーツへの参加の増加に支えられて最も成長が速い地域でした。
市場セグメンテーション分析:
製品タイプ別
機器は2024年に約46%のシェアで製品タイプセグメントをリードし、フィットネスセンター、学校、組織化されたスポーツクラブ全体での安定した需要に支えられています。購入者は、より広範な製品カバレッジ、長い交換サイクル、フィットネスルーチンへの高い関与のために機器を好みました。家庭でのワークアウトの成長と構造化されたスポーツプログラムへの参加の増加が、トレーニングキット、ラケット、ボール、カーディオマシンの販売を促進しました。保護具、スポーツバッグ、アクセサリーが続きましたが、機器はより広範な使用とアマチュアおよびプロフェッショナルグループ全体での強力な採用により明確なリードを維持しました。
- 例えば、フィットネス機器の大手メーカーであるテクノジムは、世界中で100,000を超えるウェルネスセンターがその機器を使用しており、500,000以上の個人の家庭にその機器が装備されていると報告しています。
スポーツタイプ別
2024年には、アウトドアスポーツがスポーツタイプセグメントでほぼ49%のシェアを占め、ランニング、サッカー、クリケット、サイクリングへの関心の高まりによって牽引されました。人々が屋外活動、パフォーマンストレーニング、コミュニティイベントを求めたため、参加が増加しました。アウトドアカテゴリーは、大量の製品、頻繁な使用、迅速な交換率から恩恵を受けました。インドアおよびアドベンチャースポーツセグメントは安定したペースで拡大しましたが、アウトドアスポーツはより大きなユーザーベース、強力なメディア関与、リテールおよびオンラインチャネル全体でのブランドギアの広範な入手可能性により先行しました。
- 例えば、サロモンやウィルソンのようなアウトドアギアブランドの親会社であるアメアスポーツは、2024年度にそのアウトドアパフォーマンスセグメントが18億3600万米ドルの収益を上げたと報告しています。
エンドユーザー別
2024年には、男性がエンドユーザーグループでほぼ52%のシェアを維持し、競技およびレクリエーションスポーツへの参加率の高さによって支えられました。男性の購入者は、チームおよび個人スポーツ全体で機器、フットウェア、パフォーマンスアクセサリーに対する強い需要を示しました。ブランドは、より高い支出レベルとプレミアムギアの迅速な採用のため、男性向けコレクションに焦点を当てました。女性および子供向けカテゴリーも勢いを増しましたが、確立されたスポーツ文化、より広い製品選択肢、フィットネスおよびアウトドア活動への強い関与のため、男性セグメントが引き続き支配しました。
主要な成長ドライバー
スポーツ参加とフィットネス意識の高まり
構造化されたスポーツ、フィットネストレーニング、アウトドア活動への関心の高まりが、スポーツ用品市場の主要な触媒として作用しています。人々はジムに通い、ランニングイベントに参加し、レクリエーションスポーツに従事し、機器、アパレル、アクセサリーの安定した需要を促進しています。ソーシャルメディアのフィットネスコンテンツは、より健康的なルーチンを奨励し、学校やスポーツアカデミーはトレーニングプログラムを拡大しています。政府はコミュニティスポーツインフラを推進し、アクセス性を向上させています。若者の関与の増加とアクティブなライフスタイルへの文化的シフトが、プレミアムおよび中価格帯の両方のカテゴリーでの販売をさらに強化しています。この広範な参加基盤は、スポーツ用品ブランドにとって安定した拡大する顧客プールを生み出します。
- 例えば、ナイキはそのランクラブ(NRC)およびトレーニングクラブ(NTC)アプリをStravaのコミュニティと統合し、何百万ものメンバーがワークアウトをシームレスにアップロードし、Strava上の1億人以上のアスリートとつながることを可能にしました。
電子商取引とオムニチャネル小売の拡大
オンラインプラットフォームは、製品の迅速な発見、価格比較、ブランドの可視性をサポートし、多様な購入者グループ全体での採用を促進しています。スポーツ用品企業は、デジタルチャネルを使用して新製品を発売し、ターゲットキャンペーンを実施し、遠隔地の顧客にサービスを提供しています。オムニチャネル戦略は、オンラインとオフラインの接点を統合し、利便性とサービス品質を向上させます。当日配送、バーチャルフィッティングツール、個別の推奨が消費者の信頼を高めます。小売業者は、独占的なオンラインレンジ、バンドルオファー、ロイヤルティプログラムに投資し、リピーターを引き付けます。このデジタルシフトは、グローバルおよび地域のスポーツ用品ブランドの市場範囲を大幅に拡大します。
- 例えば、2024年第1四半期には、Adidasの独自のデジタルプラットフォームが、フルプライス製品の提案によって、eコマースの売上を34%増加させました。
製品のイノベーションと性能向上技術
イノベーションは、メーカーが先進的な素材、人間工学に基づいたデザイン、耐久性に重点を置いたエンジニアリングを導入する際に重要な役割を果たします。軽量のラケット、衝撃吸収のフットウェア、耐候性のある生地、スマートトレーニングデバイスがユーザー体験とパフォーマンスの結果を向上させます。ブランドは、プロのアスリートやフィットネス愛好者からの高まる期待に応えるためにR&Dに投資しています。ウェアラブル統合とセンサーに基づくインサイトも、ユーザーがフォーム、速度、体のメトリクスを追跡するのに役立ちます。環境に優しい素材は、意識の高い購入者の間で注目を集めています。これらの改善は、プレミアム化と高い採用率を促進し、複数のスポーツ用品カテゴリにわたる長期的な成長を支えます。
主要なトレンドと機会
プレミアムおよび持続可能な製品への需要の増加
消費者は、快適さ、耐久性、環境への利点を提供する高性能ギアをますます重視しています。ブランドは、リサイクルプラスチック、バイオベースの生地、低影響の製造に基づくラインを開発することで応えています。プレミアムコレクションは、より良い機能性を求める購入者を引き付け、持続可能な製品は環境意識の高い顧客にアピールします。この二重のトレンドは、ブランドの差別化をサポートし、顧客の忠誠心を強化します。小売業者は、持続可能な調達、修理プログラム、エコラベルを強調して信頼を築きます。意識が高まるにつれて、プレミアムおよびグリーン製品カテゴリは、オンラインおよびオフラインの両方のチャネルで勢いを増しています。
- 例えば、Adidasは2021年にParley Ocean Plasticを含む靴を約1800万足生産しました。
アスリートとデジタルコミュニティの影響力の増大
市場は、アスリート、インフルエンサー、スポーツコミュニティがデジタルプラットフォームで推進する強力なエンゲージメントから利益を得ています。トレーニングビデオ、製品レビュー、イベントに焦点を当てたコンテンツが、ユーザーに新しいギアを採用するよう促します。ブランドは、スポーツパーソナリティと協力してシグネチャーエディションを発売し、ライフスタイル主導のコレクションを促進します。オンラインコミュニティは、帰属意識を生み出し、一貫したスポーツ参加を促します。この社会的影響は、特に若い消費者の間で製品の採用を加速させ、主流およびニッチなスポーツカテゴリの販売を拡大します。
- 例えば、Nikeのクリスティアーノ・ロナウドとの生涯契約は、ブーツ、アパレル、ライフスタイルギアにわたって繰り返し刷新されるCR7カプセルを支えています。
主要な課題
価格感度と激しい競争圧力
新興市場の多くの購入者は価格に敏感であり、これがプレミアム製品の採用を制限しています。低コストの地域ブランドは、より安価な代替品を提供することでグローバルプレーヤーと激しく競争しています。この価格圧力はマージンを減少させ、企業はイノベーションと手頃な価格のバランスを取ることを余儀なくされています。eコマースプラットフォームでの頻繁な割引サイクルも、一貫した価格設定を維持することを困難にしています。競争が激化する中で、差別化は困難になり、ブランドは市場シェアを維持するために、マーケティング、品質向上、チャネル拡大により多く投資する必要があります。
サプライチェーンの混乱と原材料の変動
スポーツ用品市場は、原材料価格の変動、輸送時間の延長、予測不可能な需要サイクルといった課題に直面しています。ゴム、ポリマー、特殊繊維の不足が製造出力に影響を及ぼし、生産コストを引き上げています。世界的なイベント、貿易制限、物流のボトルネックが製品の供給をさらに遅らせています。ブランドはリスクを軽減するためにマルチソーシング戦略やニアショアリングモデルを採用していますが、混乱は依然として在庫計画や収益性に影響を与えています。品質基準を維持しながら安定した供給を確保することが、市場プレーヤーにとって重要な課題となっています。
地域分析
北アメリカ
北アメリカは2024年にスポーツ用品市場で約34%のシェアを占め、フィットネスプログラム、組織化された学校スポーツ、プロリーグへの強い参加によって牽引されました。アメリカとカナダの消費者は、高級機器、アウトドアギア、技術的に強化された製品に多額の投資を行いました。小売業者はオムニチャネルネットワークを拡大し、利便性と製品アクセスを向上させました。この地域の確立されたスポーツ文化は、ランニング、チームスポーツ、冒険活動などのカテゴリーで一貫した支出を支えました。高い可処分所得とブランドロイヤルティが北アメリカのリーダーシップをさらに強化し、都市部と郊外の市場で需要を安定させました。
ヨーロッパ
ヨーロッパは2024年にスポーツ用品市場の約28%のシェアを占め、サッカー、サイクリング、アウトドアレクリエーションへの強い関心に支えられました。ドイツ、イギリス、フランス、イタリアなどの国々は、パフォーマンス機器と持続可能なスポーツウェアに対する安定した需要を示しました。政府支援のフィットネスキャンペーンとジム会員の増加が消費者の関与を拡大しました。ヨーロッパの買い手は品質重視でエコフレンドリーな製品を好み、ブランドにリサイクル素材と耐久性のあるデザインに焦点を当てるよう促しました。専門店、スポーツクラブ、オンラインプラットフォームを通じた広範な流通ネットワークが、ヨーロッパが主流およびニッチなスポーツカテゴリーで堅実な成長を維持するのを助けました。
アジア太平洋
アジア太平洋は2024年に約25%のシェアを占め、可処分所得の増加、都市化、スポーツへの若者の参加拡大により、最も急成長している地域として残りました。中国、インド、日本、韓国では、家庭用フィットネス機器、アウトドアギア、ブランドスポーツウェアの採用が進みました。スポーツインフラと学校レベルのプログラムへの政府投資が需要をさらに押し上げました。Eコマースプラットフォームが中所得者層への製品アクセスを広げました。バドミントン、クリケット、ランニング、冒険スポーツの急速な成長が市場拡大を強化し、アジア太平洋は世界および地域のスポーツ用品メーカーにとって重要な焦点領域となりました。
ラテンアメリカ
ラテンアメリカは2024年に約8%のシェアを獲得し、サッカー、ランニング、アウトドアレクリエーションへの強い熱意に支えられました。ブラジル、メキシコ、アルゼンチン、チリは、手頃な価格の機器と中価格帯のスポーツウェアへの関心が高まりました。経済回復と小売浸透の改善が製品アクセスを広げるのに役立ちました。地域のスポーツイベントやコミュニティリーグが若者や成人グループ間での需要を刺激しました。中程度の購買力にもかかわらず、消費者は世界的および国内ブランドとの安定した関与を示しました。Eコマース物流の拡大も市場のリーチを強化し、主要なスポーツカテゴリーでの一貫した成長を促しました。
中東・アフリカ
中東・アフリカ地域は、2024年に約5%のシェアを持ち、フィットネス参加の増加、ジムの拡大、サッカー、クリケット、アウトドア活動の人気の高まりに支えられました。UAE、サウジアラビア、南アフリカなどの国々は、プレミアム機器やパフォーマンスウェアへの関心の高まりとともに地域の需要を牽引しました。政府の健康促進イニシアチブとスポーツ観光が消費者活動を後押ししました。小売業者は近代的な流通チャネルを拡大し、国際ブランドへのアクセスを改善しました。いくつかの市場では価格感度が高いままでしたが、ライフスタイルの徐々な変化と都市開発が地域全体のスポーツ用品の安定した長期成長を支えました。
市場セグメンテーション:
製品タイプ別
- 機器
- 保護具
- スポーツバッグ
- アクセサリー
スポーツタイプ別
- アウトドアスポーツ
- インドアスポーツ
- アドベンチャースポーツ
- その他のスポーツ(ホイール/ギアスポーツ)
エンドユーザー別
- 女性
- 男性
- 子供
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
Ellesse、AMER Sports、Diadora S.p.A.、Under Armour, Inc.、Hummel International Sport & Leisure A/S、PUMA SE、Adidas AG、ODLO International AG、Admiral Sportswear Limited、Nike, Inc.などのスポーツ用品市場の主要企業は、製品革新、強力なブランドポジショニング、マルチチャネル流通を通じて競争しています。これらの企業は、広範な消費者層を引き付けるために、パフォーマンス重視の素材、エルゴノミクスデザイン、持続可能性を重視した製造に多額の投資を行っています。多くのブランドは、eコマースプラットフォーム、アスリートパートナーシップ、パーソナライズされたトレーニングコンテンツを通じてデジタルエコシステムを拡大しています。企業はまた、新興市場への参入、小売の足跡の強化、機器、フットウェア、アパレルにわたる多様な製品ラインの提供を通じて、グローバルなリーチを強化しています。競争が激化する中、企業は市場シェアを維持し、長期的な成長を支えるために、R&D、マーケティング、サプライチェーンの回復力を優先しています。
主要プレイヤー分析
- エレッセ
- アメア スポーツ
- ディアドラ S.p.A.
- アンダーアーマー, Inc.
- ヒュンメル インターナショナル スポーツ & レジャー A/S
- PUMA SE
- アディダス AG
- ODLO インターナショナル AG
- アドミラル スポーツウェア リミテッド
- ナイキ, Inc
最近の展開
- 2025年11月、アンダーアーマーとステフィン・カリーは13年間のパートナーシップを終了し、カリーブランドをアンダーアーマーから分離し、最後のカリー13シューのリリースを計画しており、アンダーアーマーのバスケットボールとフットウェア戦略における大きな転換点となります。
- 2025年、PUMA SEは2026年までに約900のオフィス職を削減する再構築計画を発表し、コアスポーツカテゴリーに再集中し、ファッション主導およびプレミアム製品を強化し、消費者への直接成長を加速させることを目指しています。
- 2025年3月、アメア スポーツは2024年の年次報告書を発表し、ウィンタースポーツ用品でのシェア増加を報告し、スポーツおよびアウトドアブランド全体でのネットゼロ排出を目指すグループ全体の気候プログラムを概説しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、スポーツタイプ、エンドユーザー、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に解説し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含みます。また、近年の市場拡大を促進した様々な要因についても議論します。レポートは、業界を形成する市場ダイナミクス、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- スポーツ用品市場は、世界的なフィットネスへの関心の高まりから強い需要が見込まれます。
- エコフレンドリーな素材が注目を集める中、ブランドは持続可能な製品ラインを拡大します。
- スマートウェアラブルと接続機器が主流のスポーツルーチンにさらに統合されます。
- Eコマースプラットフォームは、迅速な配送とカスタマイズオプションを通じて売上を伸ばします。
- プレミアムパフォーマンスギアは、アスリートやレクリエーションユーザーの間で人気を集めます。
- アウトドアとアドベンチャースポーツカテゴリーは、年齢層を超えた参加の増加に伴い拡大します。
- 企業は耐久性、快適性、エルゴノミクスデザインを改善するためにR&Dにより多く投資します。
- 新興市場は、所得水準の上昇と若者の関心の高まりにより大きく貢献します。
- アスリートとのパートナーシップとデジタルインフルエンサーが新製品トレンドとブランドの可視性を形作ります。
- サプライチェーンの最適化と地域製造が、ブランドがリスクを軽減し、安定した製品供給を確保するのに役立ちます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
スポーツ用品市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間にスポーツ用品市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたスポーツ用品市場のセグメントはどれですか?
スポーツ用品市場の成長を促進している主な要因は何ですか?
スポーツ用品市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 スポーツ用品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のスポーツ用品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 100.05 billion → 2032: USD 159.1 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 スポーツ用品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. スポーツ用品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるスポーツ用品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 スポーツ用品市場市場の成長要因
- 3.3 スポーツ用品市場市場の抑制要因および課題
- 3.4 スポーツ用品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 スポーツ用品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 スポーツ用品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、スポーツ用品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 スポーツ用品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. スポーツ用品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はスポーツ用品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 スポーツ用品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 スポーツ用品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 スポーツ用品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 スポーツ用品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新スポーツ用品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のスポーツ用品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のスポーツ用品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のスポーツ用品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のスポーツ用品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのスポーツ用品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のスポーツ用品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのスポーツ用品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. スポーツ用品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
