
市場概要
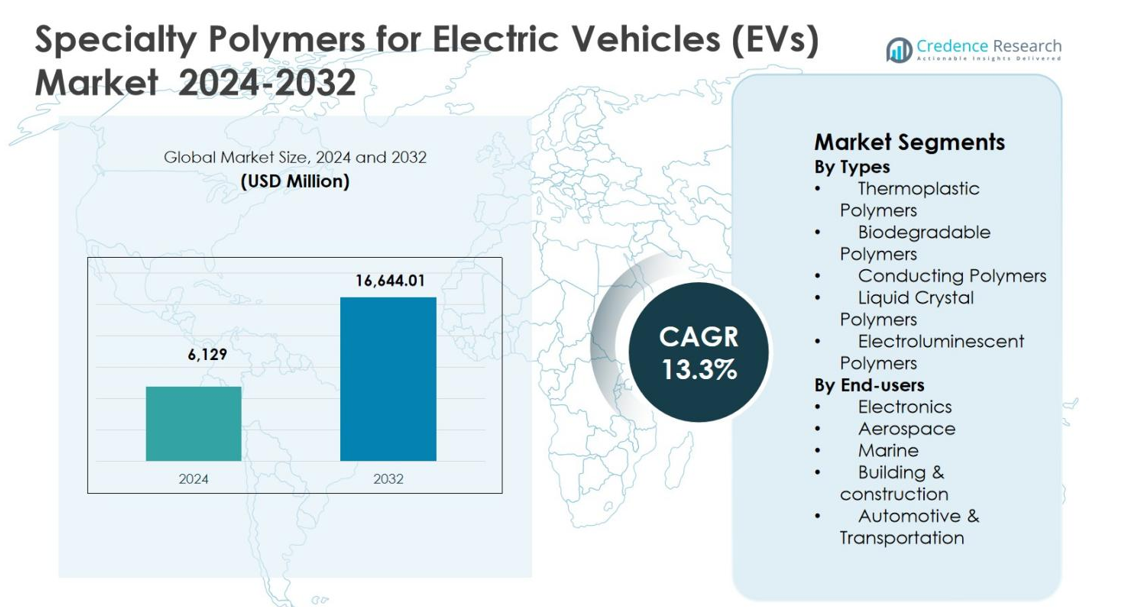
電気自動車(EV)用特殊ポリマー市場の規模は2024年に61億2,900万米ドルと評価され、予測期間中に年平均成長率(CAGR)13.3%で拡大し、2032年には166億4,401万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 電気自動車(EV)用特殊ポリマー市場規模 2024 | 61億2,900万米ドル |
| 電気自動車(EV)用特殊ポリマー市場、CAGR | 13.3% |
| 電気自動車(EV)用特殊ポリマー市場規模 2032 | 166億4,401万米ドル |
電気自動車(EV)用特殊ポリマー市場は、BASF SE、Solvay Group、Arkema Group、The Dow Chemical Company、LyondellBasell Industries N.V.、Clariant、3M、Celanese Corporationなどのグローバルな化学および材料リーダーの強力な存在によって形成されています。これらの企業は、バッテリー、パワーエレクトロニクス、軽量車両部品のための先進的なポリマーソリューションに焦点を当てています。これらの企業は、進化するEVの要件を満たすために、材料の革新、熱安定性、電気絶縁性、持続可能性を重視しています。アジア太平洋地域は、中国、日本、韓国での大規模なEV生産とバッテリー製造に支えられ、2024年には34.8%のシェアで市場をリードしました。ヨーロッパは厳しい排出規制と強力な自動車研究開発により31.4%のシェアで続き、北米は先進的なEVの採用と材料革新に支えられ28.6%を占めました。
市場インサイト
- 電気自動車(EV)用特殊ポリマー市場は2024年に61億2,900万米ドルと評価され、予測期間中に13.3%のCAGRで成長し、2032年には166億4,401万米ドルに達すると予測されています。
- 市場の成長は、急速なEV生産の拡大、軽量で高性能な材料の需要の増加、バッテリー、パワーエレクトロニクス、熱管理システムにおける特殊ポリマーの採用の増加によって推進されています。
- 熱可塑性ポリマーは、リサイクル性、機械的強度、EVの構造および電気部品への適合性に支えられ、2024年に6%のセグメントシェアで市場を支配し、導電性および液晶ポリマーがそれに続きました。
- BASF SE、Solvay Group、Arkema Group、Dow Chemical Company、LyondellBasellなどの主要企業は、革新、持続可能性、EVメーカーとのパートナーシップに焦点を当て、市場地位を強化しています。
- アジア太平洋地域は2024年に8%の地域シェアでリードし、ヨーロッパが31.4%、北米が28.6%で続き、ラテンアメリカと中東・アフリカが残りのシェアを占めました。
市場セグメンテーション分析:
タイプ別:
電気自動車 (EV) 用特殊ポリマー市場は、種類別では熱可塑性ポリマーが主導しており、2024年には42.6%の市場シェアを占めています。これは、軽量性、高い機械的強度、リサイクル可能性、バッテリーハウジング、コネクタ、内装部品における優れた耐熱性によるものです。EVのパワートレインや構造用途でのポリアミド、PEEK、ポリプロピレンの強い需要がこの優位性を強化しています。導電性ポリマーや液晶ポリマーも、電子部品や熱管理システムでの使用の増加に支えられて続き、持続可能な材料や先進的なディスプレイ技術でのバイオ分解性ポリマーやエレクトロルミネセントポリマーが注目を集めています。
- 例えば、LanxessのDurethan BKV30FN04は、ガラス繊維強化ポリアミド6で、INFACのバッテリーモジュールハウジングにハロゲンフリーの難燃性と最大800Vの高電圧絶縁を提供し、複雑な機能統合と軽量化を可能にしています。
エンドユーザー別:
エンドユーザー別では、自動車・輸送が電気自動車 (EV) 用特殊ポリマー市場を2024年には51.8%のシェアで支配しており、EV生産の加速、厳しい排出規制、軽量で高性能な材料の必要性に支えられています。特殊ポリマーは、バッテリーモジュール、ケーブル絶縁、パワーエレクトロニクス、熱管理システムで広く使用されています。電子機器は、ポリマー製コネクタや絶縁材料の需要増加により、2番目に大きなシェアを占めています。一方、航空宇宙、海洋、建設セグメントは、高強度で耐腐食性のポリマーソリューションの採用を通じて着実に貢献しています。
- 例えば、SABICのNORYL NHP8000VT3樹脂は、ポリフェニレンエーテルベースの材料で、高電圧(600-800V)EVバッテリーモジュール用の超薄壁絶縁フィルムを可能にし、最高のCTI PLC0評価と0.25mmの厚さでのUL94 V0を達成し、安全性とスペースの節約を強化しています。
主要成長要因
電気自動車生産の急速な拡大
電気自動車の世界的な生産の加速は、電気自動車 (EV) 用特殊ポリマー市場の主要な成長要因です。自動車メーカーは、車両の重量を減らし、エネルギー効率を向上させ、走行距離を延ばすために、ますます先進的なポリマーに依存しています。特殊ポリマーは、バッテリーエンクロージャー、パワーエレクトロニクス、コネクタ、内装部品で従来の金属に取って代わり、その優れた強度対重量比と設計の柔軟性を提供します。政府のインセンティブ、排出規制、充電インフラの拡大がEV製造をさらに刺激し、高性能な熱可塑性ポリマー、導電性ポリマー、液晶ポリマーの需要を直接的に増加させています。
- 例えば、Covestroは、EVバッテリーエンクロージャー用にMakrolon®ポリカーボネートとBayblend® PC/ABS樹脂を供給し、量産向けに厳密な公差を持つ射出成形の難燃性設計を可能にしています。
軽量で高性能な材料の需要増加
軽量化はEV設計において重要な焦点であり、電気自動車 (EV) 用特殊ポリマー市場を強く牽引しています。特殊ポリマーは、熱安定性、難燃性、高電圧EVシステムに必要な機械的耐久性を維持しながら、重量を大幅に削減します。その使用は、バッテリー効率、車両の安全性、全体的な性能を向上させます。自動車メーカーや部品メーカーは、効率目標を達成し、安全基準を遵守し、モジュラー車両アーキテクチャをサポートするために、ポリマー複合材料や先進的な熱可塑性樹脂をますます採用しており、世界のEVプラットフォーム全体での持続的な需要を強化しています。
- 例えば、SABICはNORYL GTX™樹脂をハイブリッドプラスチック/金属設計に使用し、EVバッテリーシステムの軽量ハニカムクラッシュ保護構造を実現しています。これらの改良されたPPE樹脂はポリアミドと組み合わせることで、低密度、寸法安定性、220°Cで30分間のEコート能力を提供し、衝撃保護を確保しながら重い金属を置き換えます。
バッテリーおよびパワーエレクトロニクス技術の進展
バッテリー化学とパワーエレクトロニクスの継続的な進歩は、電気自動車(EV)向け特殊ポリマー市場を大きく推進しています。次世代のリチウムイオンおよび全固体電池は、優れた熱管理、電気絶縁、化学耐性を持つポリマーを必要とします。特殊ポリマーは、熱放散の改善、熱暴走のリスクの低減、バッテリーパックの耐久性の向上をサポートします。急速充電技術や高電圧システムへの投資の増加は、導電性および高温ポリマーの需要をさらに高め、先進的なEVアーキテクチャにおける役割を強化します。
主要なトレンドと機会
持続可能でリサイクル可能なポリマーの採用拡大
持続可能性は、電気自動車(EV)向け特殊ポリマー市場を形成する重要なトレンドとして浮上しています。自動車メーカーは、車両のライフサイクル排出量を削減し、環境規制に準拠するために、リサイクル可能でバイオベースのポリマーを優先しています。生分解性およびリサイクル可能な熱可塑性樹脂は、EVのインテリアや非構造部品における材料革新の大きな機会を提供します。循環型ポリマーソリューションや低炭素生産プロセスに投資するメーカーは、EVバリューチェーン全体で持続可能性の目標に対応しながら競争優位を得ることができます。
- 例えば、Avientは、破損した車両ガラスからリサイクルされたポリビニルブチラール(PVB)を組み込んだreSound™ REC熱可塑性エラストマー(TPE)を開発し、自動車用途のループを閉じています。
スマートで機能的なポリマーの統合拡大
スマートで機能的なポリマーの統合は、電気自動車(EV)向け特殊ポリマー市場における強力な成長機会を提供します。導電性およびエレクトロルミネセントポリマーは、EV内での高度なセンシング、照明、エネルギーモニタリングアプリケーションを可能にします。これらの材料は、インテリジェントなバッテリーマネジメントシステム、強化されたヒューマンマシンインターフェース、軽量ディスプレイ技術をサポートします。EVが接続および自律プラットフォームに進化するにつれて、多機能ポリマーマテリアルの需要が増加し、製品差別化と革新の新たな道を開きます。
- 例えば、BASFのOPPANOL®高分子量ポリイソブチレンは、EVバッテリーのカソードバインダーとして機能します。バッテリー運転中の機械的膨張に対応するために優れた弾性と伸長性を示し、物理的損傷のリスクを低減します。
主要な課題
高い材料コストと価格の変動
特殊ポリマーに関連する高コストは、電気自動車(EV)向け特殊ポリマー市場にとって重要な課題です。先進的なポリマーは、複雑な製造プロセスと特殊な原材料を必要とし、従来のプラスチックや金属に比べて価格が高くなります。石油化学原料価格の変動は、コスト構造にさらに影響を与えます。これらの要因は、特にコストに敏感なEVメーカーの間で採用を制限し、サプライチェーン全体で価格圧力を生み出す可能性があります。
性能検証と規制遵守
スペシャリティポリマーの電気自動車(EV)市場において、一貫した性能を確保し、厳しい規制基準を満たすことは依然として課題です。EVの用途では、極端な温度、高電圧、長期的な機械的ストレスに耐えるポリマーが求められます。広範なテスト、認証要件、進化する安全規制は、開発のタイムラインとコストを増加させます。メーカーは、材料の検証とコンプライアンスプロセスに継続的に投資する必要があり、これが商業化を遅らせ、新しいポリマー技術の迅速な採用を制限する可能性があります。
地域分析
北アメリカ
北アメリカは、スペシャリティポリマーの電気自動車(EV)市場で2024年に28.6%の市場シェアを保持しており、強力なEVの採用、先進的な自動車製造、バッテリー技術への持続的な投資によって支えられています。アメリカ合衆国は、主要なEVメーカーとポリマーサプライヤーの存在、および電動モビリティを促進する連邦インセンティブにより、地域の需要を牽引しています。スペシャリティポリマーは、バッテリーエンクロージャー、熱管理システム、パワーエレクトロニクスに広く使用されています。軽量材料、リサイクルイニシアチブ、高性能ポリマーの急速充電用途への注力が、地域市場の成長を引き続き強化しています。
ヨーロッパ
ヨーロッパは、スペシャリティポリマーの電気自動車(EV)市場で2024年に31.4%の市場シェアを占めており、厳しい排出規制と積極的な電化目標によって推進されています。ドイツ、フランス、イギリスを含む国々は、強力な自動車OEMの存在と先進的なポリマーR&D能力によって主要な貢献者です。この地域は、環境コンプライアンス基準を満たすために持続可能でリサイクル可能なポリマー材料を重視しています。EVバッテリーギガファクトリーへの投資の増加と軽量車両設計が、熱可塑性および導電性ポリマーの需要をさらに高め、自動車および輸送用途全体での需要を促進しています。
アジア太平洋
アジア太平洋は、スペシャリティポリマーの電気自動車(EV)市場で2024年に34.8%の市場シェアを占め、中国、日本、韓国での急速なEV生産の成長によって主導されています。強力な政府のインセンティブ、拡大する充電インフラ、大規模なバッテリー製造が、スペシャリティポリマーの高い消費を促進しています。この地域は、コスト効率の高い製造、強力なサプライチェーン、電動乗用車および商用車の国内需要の増加から利益を得ています。バッテリーパック、コネクタ、電子部品への先進的なポリマーの採用が進むことで、アジア太平洋のリーダーシップがさらに強化されています。
ラテンアメリカ
ラテンアメリカは、スペシャリティポリマーの電気自動車(EV)市場で2024年に3.1%の市場シェアを獲得しており、ブラジルとメキシコでの徐々に進むEVの採用と新興の自動車製造拠点によって支えられています。クリーンな交通を促進する政府のイニシアチブと電動公共交通システムへの投資の増加が、ポリマー需要を牽引しています。スペシャリティポリマーは、軽量自動車部品や電気絶縁材料にますます使用されています。市場はまだ発展段階にありますが、規制フレームワークの改善と地域パートナーシップの成長が、安定した成長機会を提供しています。
中東・アフリカ
中東・アフリカ地域は、電気自動車(EV)市場向け特殊ポリマー市場において2024年に2.1%の市場シェアを占め、初期段階のEV導入とインフラ開発によって推進されています。アラブ首長国連邦や南アフリカなどの国々は、電動モビリティと持続可能な輸送ソリューションに投資しています。過酷な気候条件下での耐熱性と耐久性を必要とするEVコンポーネントにおいて、特殊ポリマーの需要が高まっています。政府の多様化とクリーンエネルギーの取り組みに対する関心の高まりが、地域全体での長期的な市場拡大を支えています。
市場セグメンテーション:
種類別
- 熱可塑性ポリマー
- 生分解性ポリマー
- 導電性ポリマー
- 液晶ポリマー
- エレクトロルミネセントポリマー
エンドユーザー別
- 電子機器
- 航空宇宙
- 海洋
- 建築・建設
- 自動車・輸送
地理別
- 北米
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
電気自動車(EV)市場向け特殊ポリマーの競争環境分析には、BASF SE、Solvay Group、Arkema Group、The Dow Chemical Company、LyondellBasell Industries N.V.、Clariant、3M、Celanese Corporation、Specialty Polymers, Inc.、AmeriLux International, LLCが含まれます。この市場は、EV用途向けの高性能ポリマーソリューションに焦点を当てたグローバルな化学リーダーと専門的な材料メーカーの混合を特徴としています。企業は、軽量化、熱安定性、電気絶縁、難燃性を強調した材料革新を通じて競争しています。ポリマーの研究開発、能力拡張、高度なコンパウンディング技術への戦略的投資が製品差別化を強化します。自動車OEMやバッテリーメーカーとの協力は、早期の材料統合と長期的な供給契約をサポートします。リサイクル可能で低炭素のポリマーを含む持続可能性の取り組みが競争をさらに形成し、地域の製造拠点と技術サービス能力が顧客の好みと市場ポジショニングに影響を与えます。
主要プレイヤー分析
- Solvay Group
- LyondellBasell Industries N.V.
- AmeriLux International, LLC
- Arkema Group
- BASF SE
- Specialty Polymers, Inc.
- The Dow Chemical Company
- Clariant
- Celanese Corporation
- 3M
最近の開発
- 2025年9月、BASF SEは、中国の新しいGB 29743.2-2025規格に準拠し、バッテリーの安全性を向上させるために設計された電気自動車用の低電気伝導性クーラント「Glysantin Electrified」を発売しました。
- 2025年8月、SABICは、重要なEVコンポーネントの安全性と性能を向上させるために、非臭素化/非塩素化難燃性PBT化合物「LNP™ THERMOCOMP™」を導入しました。
- 2025年7月、Covestroは、EVバッテリー用の高度な難燃性ポリウレタン封止フォーム「Baysafe BEF」を発売しました。この材料はセル間の熱伝播を制限し、全体的な車両の安全性を向上させるために中国の新しいバッテリー安全規制に適合しています。
レポートのカバレッジ
この調査レポートは、タイプ、 エンドユーザー、 地理に基づいた詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、技術の進歩が業界にどのように影響しているかを探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 電気自動車(EV)向け特殊ポリマー市場は、世界的なEV生産の増加とモデルの多様化によって持続的な需要成長を経験します。
- 自動車メーカーは、重量削減とエネルギー効率の向上を達成するために、従来の材料を特殊ポリマーに置き換え続けます。
- バッテリー技術の進歩は、高温および電気絶縁性ポリマ材料の採用を加速させます。
- スマートパワーエレクトロニクスとバッテリーマネジメントシステムの拡大に伴い、導電性および機能性ポリマーの需要が増加します。
- 持続可能性の要件により、メーカーはリサイクル可能、バイオベース、低炭素のポリマーソリューションに向かいます。
- 熱管理ポリマーの継続的な革新は、安全で高速充電のEVアーキテクチャをサポートします。
- ポリマープロデューサーと自動車OEM間の戦略的パートナーシップは、長期的な供給関係を強化します。
- アジア太平洋地域でのEV製造能力の拡大は、世界的なポリマーサプライチェーンに影響を与えます。
- 火災安全および電気性能に関する規制基準は、材料の認証と革新を促進します。
- 特定のEVプラットフォーム向けのポリマー配合のカスタマイズは、主要な競争差別化要因となります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
電気自動車(EV)向けの特殊ポリマー市場の現在の市場規模はどれくらいで、2032年の予測規模はどれくらいですか?
2024年から2032年の間に、電気自動車(EV)のための特殊ポリマー市場は、どの年平均成長率(CAGR)で成長すると予測されていますか?
これらの特殊ポリマーの主要市場はどの地域ですか?
この市場の予測年間複合成長率はどのくらいですか?
電気自動車における特殊ポリマーの主な用途は何ですか?
電気自動車(EV)のためのスペシャリティポリマー市場における主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 電気自動車(EV)向け特殊ポリマー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の電気自動車(EV)向け特殊ポリマー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6,129 million → 2032: USD 16,644.01 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 電気自動車(EV)向け特殊ポリマー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 電気自動車(EV)向け特殊ポリマー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における電気自動車(EV)向け特殊ポリマー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 電気自動車(EV)向け特殊ポリマー市場市場の成長要因
- 3.3 電気自動車(EV)向け特殊ポリマー市場市場の抑制要因および課題
- 3.4 電気自動車(EV)向け特殊ポリマー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 電気自動車(EV)向け特殊ポリマー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 電気自動車(EV)向け特殊ポリマー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、電気自動車(EV)向け特殊ポリマー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 電気自動車(EV)向け特殊ポリマー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 電気自動車(EV)向け特殊ポリマー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は電気自動車(EV)向け特殊ポリマー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 電気自動車(EV)向け特殊ポリマー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 電気自動車(EV)向け特殊ポリマー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 電気自動車(EV)向け特殊ポリマー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 電気自動車(EV)向け特殊ポリマー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新電気自動車(EV)向け特殊ポリマー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の電気自動車(EV)向け特殊ポリマー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の電気自動車(EV)向け特殊ポリマー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の電気自動車(EV)向け特殊ポリマー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の電気自動車(EV)向け特殊ポリマー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの電気自動車(EV)向け特殊ポリマー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の電気自動車(EV)向け特殊ポリマー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの電気自動車(EV)向け特殊ポリマー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 電気自動車(EV)向け特殊ポリマー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
