
市場概要
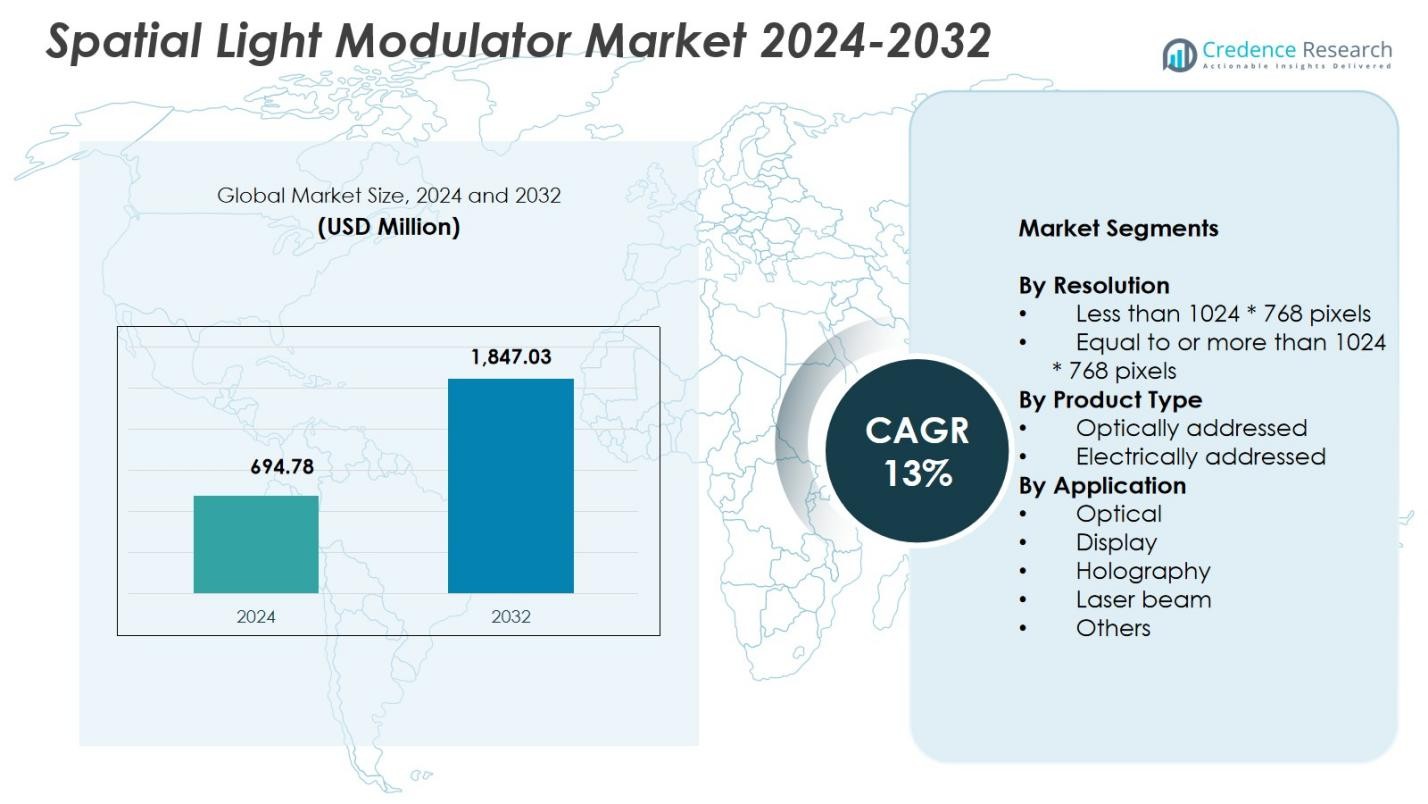
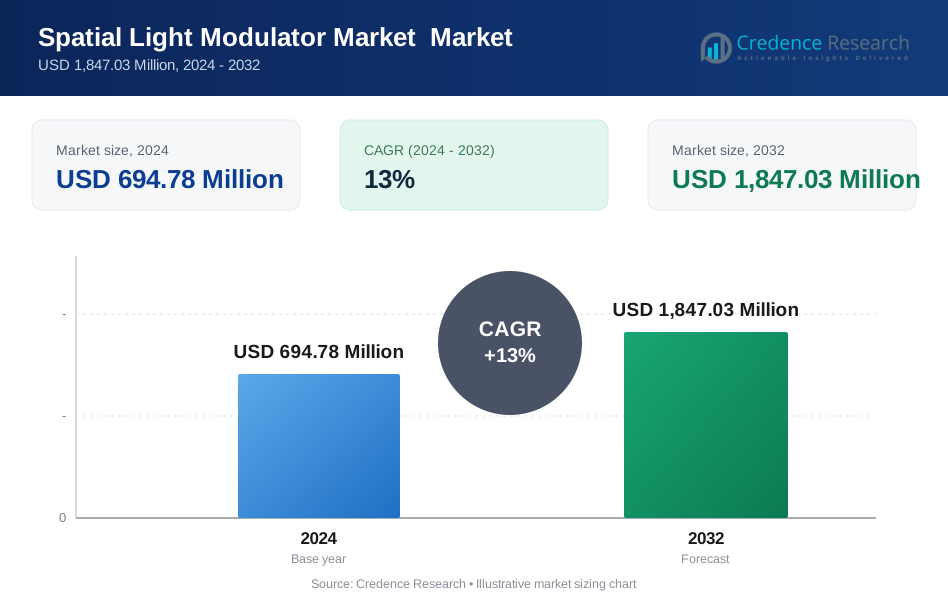
空間光変調器市場の規模は2024年に6億9478万米ドルと評価され、2032年までに18億4703万米ドルに達すると予測されており、予測期間中のCAGRは13%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 空間光変調器市場規模 2024 | 6億9478万米ドル |
| 空間光変調器市場, CAGR | 13% |
| 空間光変調器市場規模 2032 | 18億4703万米ドル |
空間光変調器市場は、浜松ホトニクス株式会社、Meadowlark Optics、JENOPTIK AG、HOLOEYE Photonics AG、Thorlabs Inc.、PerkinElmer Inc.、Texas Instruments Incorporated、Laser 2000、Santec Holdings Corporation、KOPIN Corporationなどの主要企業によって形成されており、それぞれが高解像度LCoS、MEMS、ホログラフィック変調技術のイノベーションを推進しています。これらの企業は、AR/VRディスプレイ、レーザービームシェーピング、適応光学、量子研究アプリケーションの進展を通じて市場の成長を強化しています。地域的には、北米が2024年に34.6%のシェアを持ち、研究、産業用フォトニクス、先進的な光通信システムでの強力な採用に支えられ、ヨーロッパとアジア太平洋がそれに続いています。
市場の洞察
- 空間光変調器市場は2024年に6億9478万米ドルと評価され、2032年までにCAGR 13%で成長します。
- 市場の成長は、レーザービームシェーピング、AR/VRシステム、ホログラフィー、顕微鏡、光通信技術における高解像度SLMの採用の増加によって推進されています。
- 主要なトレンドには、LCoSおよびMEMSアーキテクチャの急速な進展、量子光学への統合の増加、科学および産業用途における超高速でAI最適化された変調器の需要の増加が含まれます。
- 浜松ホトニクス、Meadowlark Optics、Thorlabs、HOLOEYE Photonicsなどの主要企業は、高コントラスト、高速、ミニチュア化されたSLMプラットフォームのイノベーションを通じて市場を進展させ、主要なアプリケーションエリアでの存在感を強化しています。
- 北米は2024年に34.6%のシェアを持ち、それに続くヨーロッパが27.8%、アジア太平洋が29.4%で、1024 × 768ピクセル以上のセグメントが高精度な光変調の需要の増加により63.4%のシェアで市場を支配しました。
市場セグメンテーション分析:
解像度別
解像度別の空間光変調器市場は、1024 × 768ピクセル以上のセグメントが2024年に63.4%のシェアを獲得して支配しています。このリーダーシップは、優れた変調精度、高いピクセル密度、ホログラフィー、拡張現実システム、先進的な顕微鏡、レーザービームシェーピングでの広範な採用を反映しています。研究機関や半導体メーカーが位相変調の精度、波面補正、リアルタイム光コンピューティングのために高解像度SLMを優先するにつれて需要が増加しています。1024 × 768ピクセル未満のカテゴリーは、基本的な光学実験やエントリーレベルのディスプレイアプリケーションなど、コストに敏感な用途に引き続き対応しています。
- 例えば、HOLOEYEのPLUTO-2.1位相専用LCOS SLMは、1920 × 1080ピクセルの解像度、8.0μmのピクセルピッチ、93%の充填率を特徴とし、ホログラフィーやビーム形成タスクにおいて420-650 nmで少なくとも2πの位相遅延を可能にします。
製品タイプ別
製品タイプ別では、電気的アドレス空間光変調器(EASLM)が市場を支配し、2024年に58.7%のシェアを占めました。これは、迅速な応答時間、高いフレームレート、デジタル光学システムへの統合の容易さによるものです。ビームステアリング、適応光学、高速光通信における強力な存在感がこのセグメントのリーダーシップを支えています。VR/ARデバイスや精密イメージングへの導入の増加が採用をさらに強化します。光学的アドレスSLM(OASLM)は、高コントラストと波長の柔軟性を必要とするアプリケーションにおいて依然として関連性がありますが、その遅い速度が動的変調環境での採用を制限しています。
- 例えば、ThorlabsのExulus-HD2 EASLMは、ビームステアリングとホログラフィーアプリケーションのために1920 x 1200 WUXGA解像度、60 Hzのフレームレート、>92%の充填率を提供します。
アプリケーション別
レーザービームアプリケーションセグメントは、2024年に41.2%のシェアを持ち、産業用レーザー加工、生物医学イメージング、光トラッピング、研究所向けビーム形成での急速な採用に支えられています。SLMが振幅、位相、偏光をリアルタイムで正確に変調できる能力が需要を高めます。ホログラフィーやディスプレイアプリケーションも、3Dビジュアライゼーション、ARマイクロディスプレイ、フォトニクスベースのデータストレージの進歩により強力な成長を示しています。干渉計や波面制御を含む光学アプリケーションは、防衛および半導体産業が次世代フォトニクスシステムのために高性能モジュレーターを採用するにつれて拡大を続けています。
主な成長要因
高度なレーザービーム形成と産業用フォトニクスでの採用の増加
空間光変調器市場は、精密なレーザービーム形成、光トラッピング、リソグラフィー、マイクロファブリケーションのためにSLMを採用する産業が増加する中で強力な成長を遂げています。位相、振幅、偏光を動的に制御する能力により、半導体加工、生物医学イメージング、材料研究における精度が向上します。レーザーを基盤とした製造が世界的に加速する中、SLMはスループットの向上、より細かいパターニング、強化された自動化をサポートします。これらの能力により、SLMは次世代フォトニクスシステムの重要なコンポーネントとして位置づけられ、産業および科学アプリケーション全体で持続的な需要を促進します。
- 例えば、Fraunhofer ILTと浜松ホトニクスは、アーヘンでの超短パルスレーザー材料加工のために、産業用SLMヘッドを共同で展開し、最大150Wの平均出力で高スループットのマイクロマシニングアプリケーション向けに動的ビームシェーピングを提供しています。
ホログラフィー、AR/VR、および3Dディスプレイ技術での利用拡大
ホログラフィックディスプレイ、拡張現実、仮想現実、および高度な3Dビジュアライゼーションシステムでの役割が拡大するため、空間光変調器の需要が急増しています。高解像度の位相変調により、深度レンダリング、光学フィールドの再構築、および没入型ディスプレイのパフォーマンスが向上します。消費者向け電子機器メーカーや研究機関が次世代ディスプレイアーキテクチャに多額の投資を行う中、SLMは高忠実度のイメージングのための重要な光学制御を提供します。リアルタイムのホログラフィック投影と波面変調をサポートする技術の能力は、特にエンターテインメント、医療ビジュアライゼーション、およびシミュレーション環境での採用を加速し続けています。
- 例えば、SantecのSLM-200は、WUXGA(1920 x 1200)解像度で10ビットの位相制御(1024レベル)と0.001 πラジアン未満の位相安定性を提供し、400-1600 nmの波長範囲での波面補正とホログラフィック再構築をサポートします。
光通信と適応光学での採用の増加
市場は、適応光学とコヒーレント光通信の需要の高まりから恩恵を受けており、SLMは波面補正、位相整合、チャネル多重化、および歪み軽減を可能にします。これらの統合により、自由空間光リンク、衛星通信、および天文学的イメージングでの信号の整合性が向上します。帯域幅の需要が増加し、データ伝送システムがフォトニクスベースのアーキテクチャに進化する中、SLMは変調の柔軟性と低遅延制御をサポートします。この傾向は、電気通信、航空宇宙、および科学観測所での採用を強化し、長期的な成長を促進します。
主要なトレンドと機会
量子光学とフォトニックコンピューティングへのSLMの統合
空間光変調器市場を形成する主要なトレンドは、SLMが量子情報システム、フォトニックコンピューティング、および量子シミュレーションセットアップにますます統合されることです。正確な位相変調により、量子状態の操作、ビームルーティング、および空間モードのエンコーディングが可能になります。世界的な研究が量子技術で加速する中、SLMは実験室での実験や初期段階の量子ハードウェア開発において多用途のツールを提供します。これにより、高性能な光学制御コンポーネントを求める研究機関や新興の量子スタートアップをターゲットにするための大きな機会が生まれます。
- 例えば、MITのEnglund研究室では、SantecがSLM-200を7台、SLM-300を1台、SLM-210を1台展開し、その信頼性と位相安定性を活用して光波面を形成し、集束光トラップビームを生成しています。
高解像度、迅速な応答、AI最適化モジュレーターへのシフト
業界が超高解像度のSLMと高速リフレッシュレート、AI強化制御アルゴリズムにシフトすることから、重要な機会が生まれます。シリコン上の液晶(LCoS)、MEMSベースのSLM、およびホログラフィック変調の進歩により、AR/VRマイクロディスプレイ、生体医療診断、および動的ビームシェーピングの精度が向上します。AI駆動のキャリブレーションとエラー補正により、安定性と光学的忠実度がさらに向上します。インテリジェントなSLMプラットフォームに投資するメーカーは、半導体製造、自律システム、および高精度科学アプリケーションからの需要の増加に対応できます。
- 例えば、Sonyの1.3型4K OLEDおよびLCOSマイクロディスプレイは、AR/VRヘッドセットや複合現実システムで使用されており、約90 fpsのフレームレートをサポートする高速ドライバー回路を統合し、1,000 cd/m²近くの明るさで、超高解像度の没入型ディスプレイにおける動きの鮮明さと視覚的忠実度を向上させています。
主要な課題
高度なSLM技術の高コストと統合の複雑さ
主要な課題の一つは、高度な空間光変調器の開発と統合の高コストです。特にLCoSおよびMEMSのバリアントは、特殊な材料、精密な製造、複雑なドライバーエレクトロニクスを必要とします。これらのコストは、価格に敏感な産業での採用を妨げ、消費者向け電子機器のようなボリューム駆動市場でのスケーラビリティを制限します。さらに、光学セットアップへの統合は、多くの場合、広範なアライメント、キャリブレーション、および熱管理を要求し、メーカーやエンドユーザーにとってシステムの複雑さと展開時間を増加させます。
速度、コントラスト、波長の柔軟性に影響を与える性能制限
技術の進歩にもかかわらず、SLMは依然として高速または広帯域環境での適用を制限する性能制約に直面しています。液晶ベースのSLMは、多くの場合、応答時間が遅く、波長の互換性が制限されており、高速レーザーモジュレーションや多スペクトルイメージングでの効果を低下させます。MEMSデバイスは、より高速である一方で、高いコントラストと位相安定性を達成する上での制限に直面する可能性があります。これらの制約は、超高速光学、高出力レーザーシステム、リアルタイムホログラフィーのような要求の厳しい分野での広範な採用を制限し、開発者にとって継続的な技術的課題を提示します。
地域分析
北アメリカ
北アメリカは、2024年に空間光変調器市場の34.6%のシェアを保持しており、先進的な研究機関、半導体製造、産業用レーザー加工分野からの強い需要に支えられています。米国は、ホログラフィー、AR/VR開発、光通信、防衛ベースの適応光学プログラムへの広範な投資により採用をリードしています。生物医学イメージングや量子研究へのSLMの統合が進むことで、地域の成長がさらに強化されています。主要なフォトニクス企業や大学は、R&Dイニシアチブを拡大し続けており、科学、産業、商業用途における高解像度で高速応答の変調器の急速な技術進歩と商業化を支援しています。
ヨーロッパ
ヨーロッパは、2024年に市場の27.8%のシェアを占め、ドイツ、英国、フランスの強力なフォトニクスエコシステムに支えられています。この地域は、自動車用ライダー研究、光学計測、精密製造、ホログラフィックディスプレイ開発におけるSLMの大規模な展開から利益を得ています。政府資金によるフォトニクスプログラムと活発な大学の協力が、ビームシェーピング、適応光学、3Dイメージング技術における継続的な革新に貢献しています。航空宇宙、顕微鏡、半導体検査アプリケーションからの需要が採用をさらに推進しています。ヨーロッパの高精度光学機器への重点が、先進的なLCoSおよびMEMSベースのSLMプラットフォームの安定した成長を確保しています。
アジア太平洋
アジア太平洋は世界的な拡大の勢いを牽引し、2024年には29.4%のシェアを獲得しました。これは、強力な半導体製造、消費者向け電子機器の製造、およびホログラフィックやAR/VR技術の加速する採用によって推進されています。中国、日本、韓国は、強力なフォトニクス生産能力と産業用レーザー、光コンピューティング、バイオメディカルイメージングへの急速な投資により、地域の需要を支配しています。高解像度ディスプレイと量子光学研究に焦点を当てたOEMの存在が増加し、SLMの展開を強化しています。先進的な製造とフォトニクスの革新に対する政府の支援が、アジア太平洋を次世代モジュレーターの長期的な成長拠点として位置付けています。
ラテンアメリカ
ラテンアメリカは、2024年に空間光変調器市場の4.1%のシェアを占めました。これは、医療診断、産業検査、学術研究におけるレーザー技術の採用拡大によって支えられています。ブラジルやメキシコなどの国々は、光学実験室、材料加工、ディスプレイ研究の取り組みにおいてSLMをますます取り入れています。成長は、科学インフラへの投資の増加と、世界のフォトニクスサプライヤーとのパートナーシップによって推進されています。市場はまだ初期の開発段階にありますが、精密光学と教育展開に対する需要の増加は、地域全体での先進的な変調技術の強力な長期的可能性を示しています。
中東・アフリカ
中東・アフリカ市場は、2024年に4.1%のシェアを占めました。これは、防衛光学、レーザーを用いた測量、科学研究機関での採用が進んでいるためです。UAE、イスラエル、サウジアラビアなどの国々は、フォトニクスの革新に投資し、ホログラフィー、適応光学、リモートセンシングにおけるSLMの展開を促進しています。産業セクターはますますレーザービームの成形や光学テストツールを利用し、市場の緩やかな拡大を支えています。全体的な浸透は他の地域よりも低いままですが、国家研究プログラムの増加と技術の多様化の取り組みが、予測期間中のSLM需要を高めると期待されています。
市場セグメンテーション:
解像度別
- 1024 * 768ピクセル未満
- 1024 * 768ピクセル以上
製品タイプ別
- 光アドレス型
- 電気アドレス型
用途別
- 光学
- ディスプレイ
- ホログラフィー
- レーザービーム
- その他
地理別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
空間光変調器市場の競争環境には、浜松ホトニクス株式会社、Meadowlark Optics、Santec Holdings Corporation、JENOPTIK AG、HOLOEYE Photonics AG、Texas Instruments Incorporated、PerkinElmer Inc.、Laser 2000、Thorlabs Inc.、KOPIN Corporationなどの主要企業が含まれています。市場は、ホログラフィー、AR/VR、産業用レーザー、量子研究向けにカスタマイズされた高解像度LCoS、MEMSベース、迅速応答の変調器の継続的な革新によって形成されています。企業は、科学、商業、産業用途での需要増加に対応するため、位相安定性、画素密度、リフレッシュレートの向上に注力しています。研究機関との戦略的パートナーシップ、次世代ディスプレイ技術への拡大、AI支援キャリブレーションプラットフォームの開発が製品差別化を加速させます。主要ベンダーは、ARマイクロプロジェクター用の小型SLM、半導体製造用の超高速ビームシェーピングモジュール、生体医療イメージング用の高コントラスト変調器にますます投資しています。継続的な研究開発投資、ポートフォリオの多様化、グローバルな流通強化は、この急速に進化するフォトニクス市場で競争優位を維持するために重要です。
主要プレイヤー分析
- Meadowlark Optics, Inc. (米国)
- Santec Holdings Corporation (日本)
- JENOPTIK AG (ドイツ)
- Thorlabs, Inc. (米国)
- HOLOEYE Photonics AG (ドイツ)
- PerkinElmer Inc. (米国)
- Texas Instruments Incorporated (米国)
- Laser 2000 (ドイツ)
- Hamamatsu Photonics K.K. (日本)
- KOPIN Corporation (英国)
最近の開発
- 2025年、Santec AOC Corporationは、金属3Dプリンティングのような高出力レーザーアプリケーション向けに設計されたLCOSベースの空間光変調器SLM-310を発表しました。
- 2024年7月、Kopin Corporationは、バイオメディカル研究における蛍光超解像顕微鏡用の高解像度強誘電体LCOS空間光変調器を発売しました。
- 2024年11月、HOLOEYE Photonics AGは、次世代のLCOSマイクロディスプレイと空間光変調ソリューションを開発するためにFraunhofer Institute for Photonic Microsystemsと提携しました。
レポートのカバレッジ
この調査レポートは、解像度、製品タイプ、用途、 エンドユーザー、 地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- ホログラフィー、AR/VR、先進的なディスプレイシステムにおける高解像度SLMの採用が増加し、市場は拡大します。
- 精密レーザービーム成形の需要が増加し、産業用フォトニクスや半導体製造での使用が加速します。
- LCoSおよびMEMS技術の進歩により、応答速度の向上、高コントラスト、光学的安定性の改善が可能になります。
- 量子コンピューティングと量子光学研究が、高性能変調プラットフォームの新たな機会を創出します。
- AI駆動のキャリブレーションと制御の統合により、精度が向上し、運用の複雑さが軽減されます。
- ミニチュア化されたSLMは、ウェアラブル光学、ARマイクロプロジェクター、スマートイメージングデバイスでの普及が進みます。
- 生物医学イメージングとライフサイエンス研究での採用は、位相変調の改善により強化され続けます。
- 防衛および航空宇宙用途は、適応光学および高精度センシングでの使用が増加することで拡大します。
- 光通信の成長により、波面成形と多重化をサポートするSLMの需要が高まります。
- フォトニクス研究への政府および機関の資金提供の増加が、長期的な技術進歩を支援します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の空間光変調器市場の規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、空間光変調器市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた空間光変調器市場のセグメントはどれですか?
空間光変調器市場の成長を促進している主な要因は何ですか?
空間光変調器市場の主要企業はどこですか?
2024年に空間光変調器市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 空間光変調器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の空間光変調器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 694.78 Million → 2032: USD 1,847.03 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 空間光変調器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 空間光変調器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における空間光変調器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 空間光変調器市場市場の成長要因
- 3.3 空間光変調器市場市場の抑制要因および課題
- 3.4 空間光変調器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 空間光変調器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 空間光変調器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、空間光変調器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 空間光変調器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 空間光変調器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は空間光変調器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 空間光変調器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 空間光変調器市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 空間光変調器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 空間光変調器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新空間光変調器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の空間光変調器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の空間光変調器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の空間光変調器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の空間光変調器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの空間光変調器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の空間光変調器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの空間光変調器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 空間光変調器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
