
市場概要
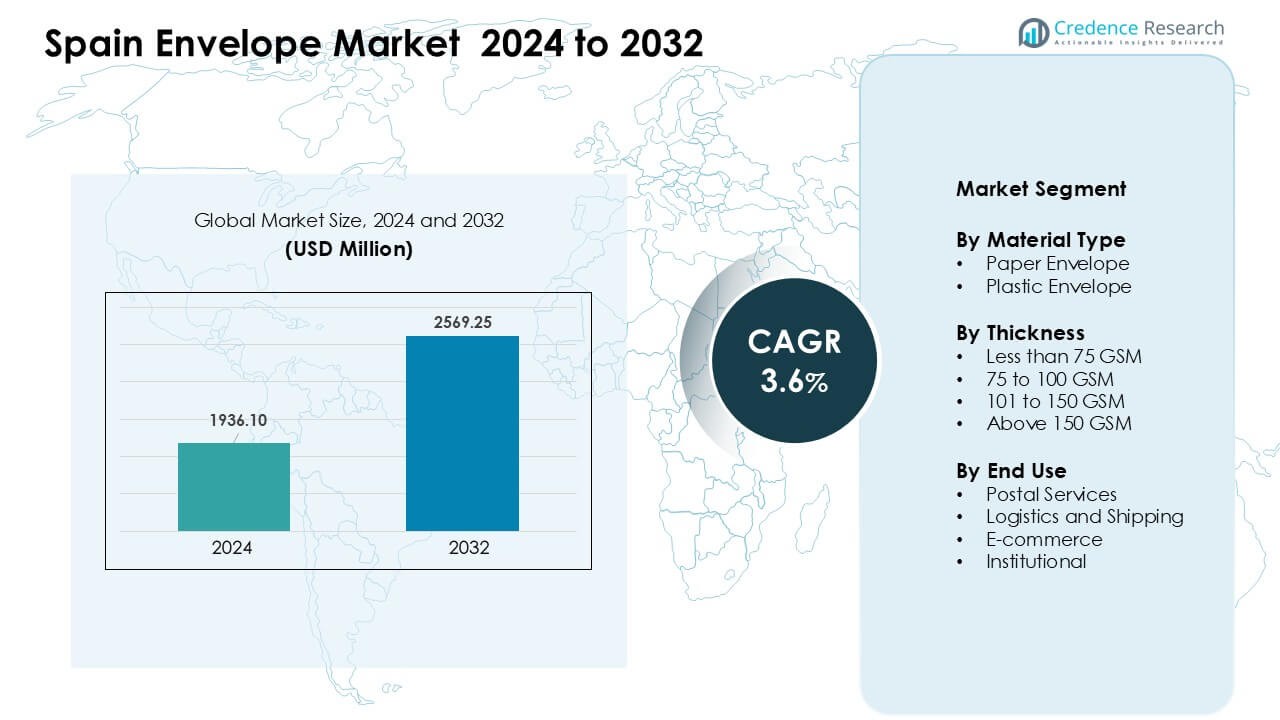
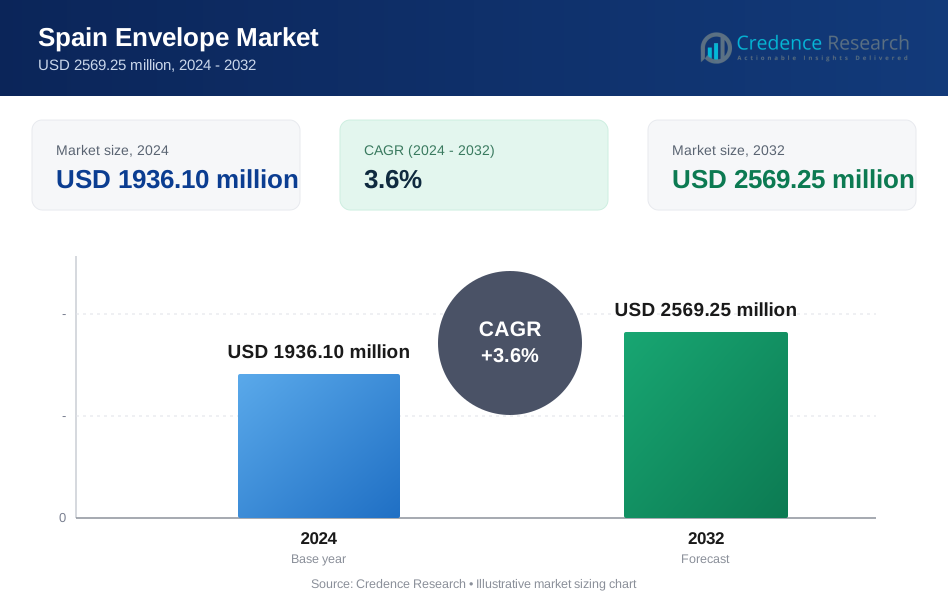
スペインの封筒市場は2024年に19億3610万米ドルと評価され、2032年までに25億6925万米ドルに達すると予測されており、予測期間中に年平均成長率3.6%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年スペイン封筒市場規模 | USD 1936.10 Million |
| スペイン封筒市場、CAGR | 3.6% |
| 2032年スペイン封筒市場規模 | USD 2569.25 Million |
スペインの封筒市場は、富士シールインターナショナル、エニス、マクファーレン、3Mカンパニー、グラットフェルター、カヴェリスホールディングス、ボング、インターナショナルペーパー、ブレイクエンベロープス、センヴェオなどの主要企業によって形成されています。これらの企業は、強力な製品ポートフォリオ、持続可能な紙のソリューション、安全な封筒形式、カスタマイズされた印刷サービスを通じて競争しています。多くのサプライヤーは、中小企業やeコマースユーザーからの需要増加に対応するため、デジタル印刷能力を拡大しています。2024年には、都市部が約63%のシェアを占め、企業活動の密集、強力な郵便ネットワーク、ブランドや行政用封筒の消費が高いため、主要な地域として残りました。
市場の洞察
- スペインの封筒市場は2024年に19億3610万米ドルに達し、2032年までに25億6925万米ドルに達すると予測され、年平均成長率3.6%で成長しています。
- 郵便サービス、物流、機関、eコマースでの強力な使用により需要が増加し、2024年には紙の封筒が約71%のシェアを占めました。
- カスタマイズ可能でブランド化された環境に優しい封筒へのシフト、規制されたコミュニケーションのための改ざん防止および安全な形式の採用の増加がトレンドです。
- 富士シールインターナショナル、エニス、マクファーレン、3Mカンパニー、インターナショナルペーパーなどの主要競合他社は、持続可能な材料とデジタル印刷の能力を拡大していますが、輸入からの価格圧力が制約となっています。
- 都市部は2024年に約63%のシェアを占め、企業活動の密集によって支えられ、75〜100 GSMの厚さのセグメントが約46%のシェアで支配し、日常の行政コミュニケーションの強い需要を反映しています。
 市場セグメンテーション分析:
材料タイプ別
紙の封筒は2024年にスペインの封筒市場で支配的なシェアを持ち、約71%のシェアを占めました。オフィス、政府機関、ブランドコミュニケーションでの広範な使用により需要が強く維持されました。多くの企業は、印刷、スタンプ、環境に優しい目標をサポートするため、紙の形式を好みます。プラスチックの封筒は、耐湿性と強い引き裂き強度のため、輸送とeコマースで成長しました。プラスチックタイプの成長は、返品の増加と保護包装のニーズから来ています。両方の材料は、スペイン全土でのビジネスコミュニケーションとコンプライアンスのニーズの拡大から安定した需要を見せました。
- 例えば、Mayer-Kuvert-networkは、複数のEU諸国に供給する主要なヨーロッパの封筒メーカーであり、年間約150〜160億枚の紙封筒を生産しており、大規模な紙ベースの生産がヨーロッパの封筒供給を支えていることを強調しています。
厚さ別
2024年、スペインの封筒市場では75〜100 GSMのセグメントが約46%のシェアを占めました。企業は日常の手紙、請求書、正式なコミュニケーションのためにこの範囲を好みました。この厚さは、適度な剛性、印刷の明瞭さ、適切な郵送重量を提供します。75 GSM未満のタイプは、コスト目標を持つ大量郵送者に利用され、101〜150 GSMの封筒はプレミアムセグメントで注目を集めました。150 GSM以上のフォーマットは、ギフトカードや安全な文書処理で成長しました。すべての厚さレベルでの成長は、機関の郵便量の増加とブランド重視のパッケージングから来ています。
- 例えば、包装および封筒の供給業者は、封筒や郵送物に70 GSMから120 GSMのクラフト紙を一般的に提供および使用しています。
用途別
2024年、郵便サービスはスペインの封筒市場で約39%の最大シェアを占めました。全国および地域の郵便ネットワークは、法的通知、政府の手紙、金融コミュニケーションにより封筒の需要を安定させました。物流と配送は、文書ポーチや配送ラベルのために封筒の使用を拡大しました。Eコマースは返品、請求書、製品書類のために耐久性のある封筒の使用を促進しました。学校、病院、法律事務所などの機関ユーザーは、定期的な需要を支えました。用途全体での成長は、スペインの安定した郵便ワークフローと拡大するハイブリッドコミュニケーションシステムから来ています。
主要成長ドライバー
機関および行政コミュニケーションの増加
機関のコミュニケーションは、スペイン全体で強い封筒需要を促進し続けています。政府機関、銀行、保険会社、教育機関は、規制通知、法的文書、請求サイクル、試験関連のコミュニケーションのために封筒に依存しています。多くの機関は、コンプライアンスのために封印された物理的な文書を必要とし続けており、これが年間の安定したボリュームを支えています。デジタルアラートとハードコピーの記録を組み合わせたハイブリッドコミュニケーションの増加は、このドライバーをさらに強化します。学校や大学も、証明書、入学キット、正式な通信のために封筒に依存しています。この広範な機関基盤は、封筒の消費を安定させ、デジタル代替の増加にもかかわらず、長期的な市場の回復力を強化します。
- 例えば、Correosはスペイン全体の普遍的な郵便サービスを提供する責任を持つ国営の全国キャリアであり、機関の配送フローを支えています。2021年には、スペインの郵便市場全体の郵便および小包の運営は、すべてのオペレーターによって1,087.3百万以上のアイテムが処理されました。
物流、配送、Eコマース活動の拡大
スペインの拡大する物流とEコマースのエコシステムは、配送ワークフロー全体で耐久性のある封筒の需要を高めています。小包ネットワークは、請求書、返品ラベル、壊れやすい文書ポーチ、ブランドパッケージングのために封筒を必要とします。オンライン注文が増加するにつれて、逆物流も安全で改ざん防止の封筒の必要性を高めています。多くの宅配会社は、輸送コストを削減しながら、輸送中の文書を保護するために軽量で耐久性のあるフォーマットを好みます。国境を越えた貿易の成長は、引き裂きに強い封筒や耐水性の封筒の使用を促進することでこの傾向を強化します。これらの要因は、スペインの急成長するEコマースおよび配送セクター内での封筒の強い需要を共同で構築します。
- 例えば、世界的な物流オペレーターであるUPSは、2024年にスペインのサラゴサに新しい仕分け・配送センターを開設しました。この施設は4,000 m²以上をカバーし、1時間に3,000個の荷物を処理でき、国内の小包の流れの容量を大幅に増加させます。
持続可能でリサイクル可能な包装への高まる嗜好
持続可能性の目標は、紙封筒の需要を高める重要な役割を果たしています。スペインの企業は、内部のESGコミットメントや規制の期待に応えるために、リサイクル可能で生分解性の包装にますますシフトしています。多くの企業が、プラスチックベースの形式に代わる低影響の選択肢として紙封筒を選んでいます。公共調達もエコフレンドリーな供給品を好み、機関購入者に持続可能な封筒オプションの採用を促しています。グリーンブランディングの台頭により、企業は認証されたリサイクルコンテンツやFSC認証紙を使用した封筒を選ぶようになっています。このシフトは、スペインの広範な国家持続可能性プログラムと一致し、環境に配慮した封筒ソリューションの長期的な成長を支えています。
主要なトレンドと機会
カスタマイズされたブランド封筒の成長
スペインの企業は、顧客向けコミュニケーションにおいて低コストのブランド接点として封筒をますます利用しています。カスタマイズされた印刷、セキュリティ機能、高級な質感が、企業のブランドアイデンティティを投影し、信頼を築くのに役立っています。このトレンドは、短期間のデジタル印刷、可変データ印刷、高品質な仕上げを提供する封筒メーカーに新たな機会を開きます。Eコマースの販売者も、請求書、感謝状、プロモーション挿入物にブランド封筒を使用しています。中小企業のマーケティング活動の増加は、カスタマイズ可能な封筒形式の需要を高めています。企業が混雑した市場での差別化を強化しようとする中で、カスタマイズされた封筒の生産は有望な成長の道となっています。
- 例えば、ヨーロッパの主要な封筒メーカーであるMayer‑Kuvert‑networkは、136台のリール給紙機と59台のブランク給紙機を通じて年間約150億枚の封筒を生産しています。
高セキュリティで改ざん防止の封筒デザインの採用
安全な文書交換の需要の高まりは、先進的な封筒ソリューションに新たな機会を生み出しています。銀行、法律事務所、病院、物流企業は、機密文書のために改ざん防止、耐裂性、不透明な封筒を好んでいます。身元確認プロセスや規制されたコミュニケーションの成長は、透かし、セキュリティティント、強化された縫い目などのセキュリティ機能の採用を促進しています。Eコマースの返品も、改良された閉鎖システムを持つ耐久性のある封筒の必要性を高めています。データ保護規則が厳しくなるにつれ、市場は機密情報を保護するために設計されたプレミアムセキュリティグレードの封筒カテゴリに拡大する余地があります。
- 例えば、ヨーロッパでは、セキュリティ/改ざん防止の紙と封筒の市場が採用を増やしており、多くの紙が耐裂性繊維、セキュリティスレッド、または化学感応性コーティングを組み込んでおり、特に法的文書、卒業証書、金融通信の改ざんや偽造を防止しています。
主要な課題
行政および企業コミュニケーションにおけるデジタル代替の増加
デジタルトランスフォーメーションは、多くの企業および行政機能内で封筒の使用を減少させ続けています。請求書、明細書、通知、一般的なコミュニケーションは、ますますメール、アプリベースのアラート、そして自動化されたデジタル郵送システムに移行しています。企業はコストを削減し、業務のスピードを向上させるためにペーパーレスワークフローを採用し、日常的な封筒の量を減少させています。政府のデジタル化プログラムも、電子署名、オンラインポータル、デジタル証明書システムを促進することでこのシフトを支援しています。封筒はコンプライアンスが重視されるタスクにおいて依然として重要ですが、大量郵送の長期的な減少は、全体的な市場成長を抑制する構造的な課題を提示しています。
原材料コストと輸入競争からの価格圧力
封筒メーカーは、紙パルプ価格の変動、エネルギーコスト、輸入競争のためにコスト圧力の上昇に直面しています。原材料価格が販売価格よりも速く上昇する際、地元の生産者は利益率を維持するのに苦労しています。低コストの製造拠点からの輸入封筒は、スペインの競争市場でさらなる価格緊張を引き起こしています。多くの機関購入者は最低入札に基づいて大規模な契約を授与し、価格の柔軟性に限りがあります。これらの条件はコスト管理を困難にし、規模の利点を欠く小規模メーカーに挑戦をもたらします。競争が激化する中、利益を維持することはスペイン封筒市場にとって大きな課題となっています。
地域分析
都市部
都市部は2024年にスペイン封筒市場の約63%のシェアを占め、企業オフィス、政府機関、銀行、大規模なサービス機関からの強い需要に支えられています。これらの地域は、行政コミュニケーション、正式な通知、ブランド化された通信の高いボリュームを維持しています。主要都市のEコマースハブも、請求書挿入物、返品、発送書類のために封筒を使用しています。確立された物流ネットワークの存在は、安定した封筒流通を支えています。カスタマイズされたプレミアム印刷封筒の採用が進むことで、都市部での需要がさらに強化され、スペイン全体の封筒消費の主要な貢献者となっています。
小都市と農村地域
小都市と農村地域は、2024年にスペイン封筒市場の約37%のシェアを保持し、広範な郵便活動と地域レベルの行政コミュニケーションに支えられています。地方自治体、学校、医療機関は、通知、証明書、重要な記録のために封筒に依存しています。農村物流ルートは、輸送と配達確認のために物理的な文書を使用し続け、安定した需要を維持しています。小さな町の多くの中小企業は、請求書や顧客への連絡のために紙ベースのコミュニケーションを好み続けています。デジタル化の採用が進んでいるものの、ペーパーレスシステムへの移行が遅いため、スペインの非都市地域全体で封筒の使用が一貫して維持されています。
市場セグメンテーション:
素材タイプ別
- 紙封筒
- プラスチック封筒
厚さ別
- 75 GSM未満
- 75から100 GSM
- 101から150 GSM
- 150 GSM以上
用途別
- 郵便サービス
- 物流と配送
- Eコマース
- 機関
地理別
- 小都市と農村地域
- 都市中心部
競争環境
スペインの封筒市場の競争環境は、素材の品質、カスタマイズサービス、流通範囲を通じて競争するグローバルメーカーと地域サプライヤーの混合が特徴です。Fuji Seal International、Ennis、Macfarlane、3M Company、Glatfelter、Coveris Holdings、Bong、International Paper、Blake Envelopes、Cenveoなどの主要プレーヤーは、幅広い紙と特殊封筒を提供することで市場を強化しています。多くの企業は、持続可能な素材、セキュリティ機能、軽量フォーマットに焦点を当て、スペイン全土での機関および電子商取引のニーズの高まりに対応しています。メーカーはまた、中小企業や企業クライアント向けのブランドコミュニケーションをサポートするために、短期デジタル印刷能力を拡大しています。価格感受性と環境に優しい包装の需要の高まりにより、競争圧力は依然として高いです。
主要プレーヤー分析
- Fuji Seal International
- Ennis
- Macfarlane
- 3M Company
- Glatfelter
- Coveris Holdings
- Bong
- International Paper
- Blake Envelopes
- Cenveo
最近の動向
- 2025年7月、International Paperは5つの段ボール箱工場をPALM Groupに売却完了しました。この取引にはスペインのビルバオにある工場が含まれ、地域の郵便および封筒ユーザーにサービスを提供する包装能力を再編成しました。
- 2025年4月、Ennis, Inc.:封筒容量拡大のための買収(スペインへの間接的影響)Ennisは、2025年4月にNortheastern Envelopeの買収を発表しました(米国の貿易メーカー)。この買収により、Ennisの封筒および窓/封筒SKUの製造および在庫の足跡が拡大し、同社のグローバルな供給柔軟性が向上します。
レポートのカバレッジ
この調査レポートは、素材タイプ、厚さ、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス、製品提供、投資、収益源、主要な用途の概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、業界を形成する技術的進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- スペインでは、物理的な文書を使用し続ける機関からの封筒の需要が安定して見込まれます。
- Eコマースの成長により、返品や発送書類用の耐久性のある封筒の使用が促進されます。
- より多くの企業がリサイクル可能で環境に優しい包装を採用するにつれて、紙の封筒の消費が増加します。
- 中小企業が低コストのブランディングツールに投資するため、カスタム印刷された封筒が拡大します。
- 機密通信に関する規則が厳しくなるため、セキュリティ封筒が注目を集めます。
- 購入者が短期間で個別にカスタマイズされた封筒を好むため、デジタル印刷が成長します。
- 物流ネットワークが、引き裂きに強く湿気から保護された封筒の需要を促進します。
- デジタル化の進行が遅いため、地方地域では安定した量が維持されます。
- グローバルサプライヤーがより安価な持続可能な素材を提供するため、競争が激化します。
- 軽量でFSC認証を受けた紙のグレードにおける革新が、将来の製品開発を形作ります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
スペインの封筒市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、スペインの封筒市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたスペインの封筒市場セグメントはどれですか?
スペインの封筒市場の成長を促進している主な要因は何ですか?
スペインの封筒市場の主要企業はどこですか?
スペインの封筒市場で最も大きなシェアを占めている地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 スペインの封筒市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のスペインの封筒市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1936.10 million → 2032: USD 2569.25 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 スペインの封筒市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. スペインの封筒市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるスペインの封筒市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 スペインの封筒市場市場の成長要因
- 3.3 スペインの封筒市場市場の抑制要因および課題
- 3.4 スペインの封筒市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 スペインの封筒市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 スペインの封筒市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、スペインの封筒市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 スペインの封筒市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. スペインの封筒市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はスペインの封筒市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 スペインの封筒市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 スペインの封筒市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 スペインの封筒市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 スペインの封筒市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新スペインの封筒市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のスペインの封筒市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のスペインの封筒市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のスペインの封筒市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のスペインの封筒市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのスペインの封筒市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のスペインの封筒市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのスペインの封筒市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. スペインの封筒市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
