
市場概要
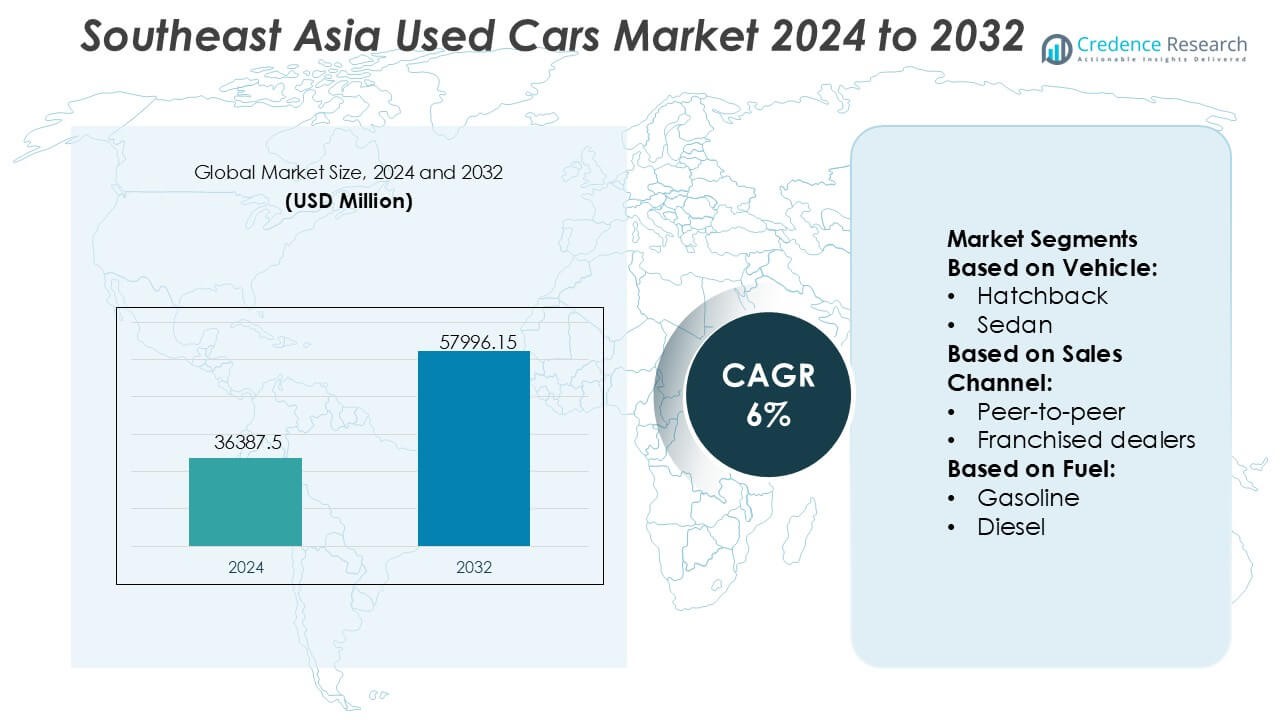
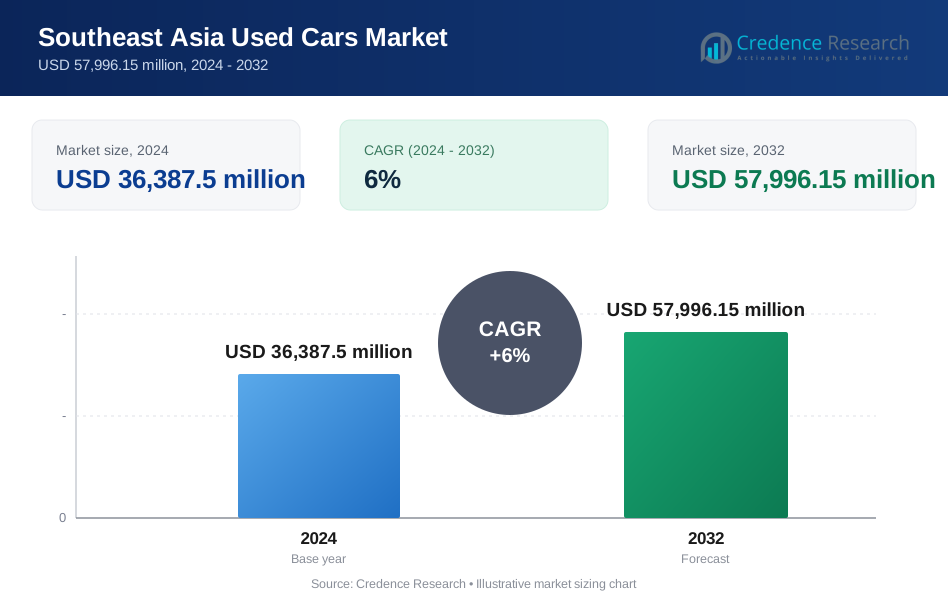
東南アジアの中古車市場の規模は2024年に36387.5百万米ドルと評価され、2032年までに57996.15百万米ドルに達すると予想されており、予測期間中のCAGRは6%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 東南アジア中古車市場規模 2024 | USD 36387.5 百万 |
| 東南アジア中古車市場、CAGR | 6% |
| 東南アジア中古車市場規模 2032 | USD 57996.15 百万 |
東南アジアの中古車市場は、組織化されたディーラー、デジタルマーケットプレイス、認定中古プログラムの組み合わせによって形成されており、主要な都市圏での透明性を強化し、購入者の信頼を高めています。主要なプラットフォーム運営者や大規模なマルチブランドディーラーネットワークは、AI対応の評価ツール、確認済みのサービス履歴、融資サポート、標準化された改修プロセスを提供することで、価値重視の消費者にアピールしています。デジタル浸透が加速する中、プロの売り手間での統合が続いています。インドネシアは、車両保有台数の多さ、中所得層の増加、オンライン中古車取引エコシステムの強力な採用に支えられ、正確な38%のシェアで地域市場を支配しています。
市場インサイト
- 市場は2024年にUSD 36,387.5百万と評価され、2032年までにUSD 57,996.15百万に達すると予測されており、6%のCAGRで進展し、東南アジア全体で手頃な移動手段に対する強い需要を反映しています。
- 市場の推進要因には、急速なデジタル採用、認定中古プログラムの拡大、信頼を強化し、より広範な消費者参加を可能にする融資オプションの増加が含まれます。
- 主要なトレンドは、組織化されたディーラー間での統合の加速、AI駆動の評価ツールのより深い統合、所有パターンの進化に伴う電気およびハイブリッド中古車への関心の高まりを強調しています。
- 競争のダイナミクスは、マルチブランドネットワークとオンラインプラットフォームが検査の質、保証付きオファー、透明な文書化を通じて差別化し、非公式な売り手の影響を減少させる中で激化しています。
- 地域分析では、インドネシアが38%のシェアでリードしており、高い車両保有台数と強力なオンライン取引活動に支えられ、セダンとSUVが地域全体で最も取引されているセグメントとして残っています。
市場セグメンテーション分析:
車両別
東南アジアの中古車市場における車両構成は、SUVが46%の市場シェアを持ち、優勢を誇っています。これは、インドネシア、タイ、フィリピン全体での多様な道路条件に適した高い地上高、柔軟なシートレイアウト、改善された安全プロファイルへの好みの高まりによるものです。セダンは、手頃な価格と燃費効率を求める都市通勤者の間で安定した需要を維持しており、ハッチバックは、取得コストが低く、密集した都市環境に理想的なコンパクトな寸法のため、初めての購入者を引き付けています。認定中古SUV在庫の増加と競争力のある融資がセグメントのリーダーシップをさらに加速させています。
- 例えば、ヒュンダイモーターインディアのクレタは、6つのエアバッグと1,000 km以上の多地形テストを通じて調整された先進的なシャーシを装備しており、堅牢なエンジニアリングが中古市場でのSUVの魅力をどのように高めるかを示しています。
販売チャネル別
独立系ディーラーは、広範な現地ネットワーク、柔軟な価格設定、複数の予算カテゴリーをカバーする広範な在庫に支えられ、正確に52%のシェアを持つ主要な販売チャネルです。個人間取引は活発ですが、検査の透明性や販売後の責任に関する課題に直面しており、より多くの消費者が構造化された小売環境に移行しています。フランチャイズディーラーは、保証、標準化された改修、デジタル車両履歴報告を提供する認定中古プログラムを通じて勢いを増しています。拡大するマルチブランドディーラーグループと改善されたデジタルリストは、都市部および準都市市場における独立系ディーラーの優位性を強化しています。
- 例えば、メルセデス・ベンツの「認定中古車」プログラムは、165ポイントの検査プロトコルと公式診断システム(STAR DiagnosisやXENTRY Systemsなど)を使用して、エンジン、トランスミッション、安全コンポーネントを検証する広範な電子チェックを行い、信頼と品質保証を強化しています。
燃料別
燃料のミックスは、58%の市場シェアを持つガソリン車が支配しており、低いメンテナンス要件、豊富なサービスセンター、すべての価格帯での広範な利用可能性に支えられています。ディーゼル車は商業ユーザーや高走行距離ドライバーの間での関連性を保っていますが、排出基準の厳格化に伴い勢いを失っています。電気およびBEVモデルは、政府のインセンティブと近隣市場からの退役フリートEVの輸入増加に支えられ、関心が高まっていますが、充電インフラの制限と高いバッテリー交換コストが大規模な採用を妨げています。したがって、ガソリン車は価値重視の購入者にとって最もアクセスしやすく信頼される選択肢であり続けています。
主要な成長ドライバー
拡大するデジタルマーケットプレイスと透明なオンライン取引
デジタル小売は、検証済みのリスト、透明な価格設定、車両履歴チェックを提供するオンラインプラットフォームにますます依存する買い手により、市場拡大を加速させています。Eコマースエコシステムは、検査報告書、金融ツール、玄関先配送を通じて信頼を強化し、中古車購入に伝統的に関連する摩擦を軽減します。スマートフォンの普及と支払いのデジタル化は、特に都市部での顧客アクセスを広げています。AIベースの価格ベンチマークと詐欺検出システムを統合するプラットフォームは、意思決定をさらに効率化します。これらの開発は、取引効率を向上させ、東南アジアの断片化された自動車市場におけるプロの販売者のリーチを拡大します。
- 例えば、Kia Connectは、リモートエンジンの始動/停止、タイヤ圧力モニタリング、リモートAC制御、リモートドアロック/アンロック、燃料レベルモニタリング、リモート車両ステータスアラートなど、70以上のスマートカー機能を提供し、中古車購入者に対する販売後の透明性を向上させています。
中古車の手頃な価格と強力な価値提案の向上
消費者は、インフレ圧力、金利上昇、新車所有コストの増加の中で、費用対効果の高い移動手段を優先します。中古車は、減価償却の低さ、前払い金の削減、予算に応じた幅広いモデル選択を提供する魅力的な代替手段です。認定リファービッシュメントプログラムによってサポートされた中古車の品質向上は、購入者の信頼を高め、リピート購入を増加させます。古い車両への融資浸透の拡大は、初めての購入者、若いプロフェッショナル、家族が信頼できる移動手段にアクセスすることを可能にします。この価値志向の購買行動は、東南アジアの価格に敏感な市場で中古車の好みを強化し続けています。
- 例えば、BMW AGのプレミアムセレクションプログラムは、100以上の機械的および電子的チェックポイントをカバーする標準化された360度技術検査を適用し、BMWのデジタル診断システムISTAによってサポートされたサービス履歴の確認を含み、車両の完全性を確保するために1,000以上のフォルトメモリ評価ルーチンを実行します。
リース返却とライドヘイリングフリートからの供給増加
リース会社、企業モビリティプロバイダー、ライドヘイリングオペレーター間のフリート回転サイクルは、中古車エコシステムに安定した車両供給を注入します。これらのユニットは通常、厳格なメンテナンススケジュールを経ており、再販の魅力を高め、組織化されたプレーヤーが大規模で標準化された在庫を構築することを可能にします。3〜4年の短い交換サイクルは、現代的な機能を備えた比較的新しいモデルの一貫した利用可能性を確保します。主要な東南アジアの都市でモビリティサービスオペレーターが拡大するにつれて、よく管理されたフリート車両の二次フローは、供給を安定させ、競争力のある価格設定をサポートする信頼できるパイプラインを提供します。
主要なトレンドと機会
認定中古車(CPO)プログラムの急速な成長
CPOプログラムは、保証延長、検査ポイント、保証されたサービス記録をバックアップに持つプロフェッショナルに再調整された車両を好む購入者の間で広く支持を集めています。自動車メーカーや大手ディーラーグループは、非公式の売り手と差別化し、長期的なブランド信頼を構築するために認定ポートフォリオを拡大しています。強化されたリファービッシュメント基準、デジタルサービスログ、バンドル保険提供は、低コストで信頼性を求める中所得層の顧客にアピールを強化します。CPOフォーマットの台頭は、品質の標準化、顧客体験の向上、地域全体の組織化された市場参加者の利益率向上の機会を提供します。
- 例えば、ホンダカーズインディアリミテッドの「ホンダ認定」プログラムは、エンジン状態、ECU診断、サスペンションコンポーネント、排出検証などの主要分野をカバーするホンダ標準の182ポイント検査を義務付けています。
電動およびハイブリッド中古車の採用増加
政府が税制優遇措置、充電インフラの拡充、所有コストの低下を通じてEVの採用を支援する中、電動中古車の需要が高まっています。都市部の第一世代EVオーナーがアップグレードするにつれて、より多くの中古バッテリー電気およびハイブリッドモデルが二次市場に参入します。燃料費の削減とメンテナンス要件の低下に惹かれた購入者は、EVを従来の車両の実行可能な代替手段としてますます評価しています。このシフトは、バッテリー評価、リファービッシュメント、バンドル充電ソリューションを専門とするディーラーにとって、新たな収益源を提供し、進化する中古車市場内での機会を生み出します。
- 例えば、スズキのグローバルEV開発プログラムは、e-Vitaraという生産モデルを通じて検証され、高容量のリチウムイオンバッテリーパック(120セルで構成される61 kWhオプションなど)を統合し、FWDバリアントで最大128 kW(172 bhp)のピークモーター出力を提供するように設計されています。
AI、データ分析、予測評価ツールの統合
AI駆動の評価ツールは、リアルタイムの市場データ、過去の減価償却パターン、および状態メトリクスを使用して公正市場価値をより高精度に推定することで、価格の透明性を変革します。ディーラーは予測分析を利用して在庫回転を最適化し、需要の変動を予測し、高価値のトレードインセグメントを特定します。コンピュータービジョンを使用した自動検査ソリューションは、評価の一貫性を向上させ、主観的な評価を減少させます。これらの技術的改善は、オペレーションを合理化し、意思決定を加速し、デジタル消費者間の信頼を促進し、プラットフォームプロバイダーや組織化されたプレーヤーが効率的にスケールするための重要な機会を創出します。
主要な課題
市場の断片化と非公式販売チャネルの支配
非公式ディーラー、ピアツーピアネットワーク、小規模な中古車ロットの共存は、SEA市場全体の標準化と透明性を制限します。多くの非組織化された売り手は、一貫した品質チェック、文書化されたサービス履歴、または規制された価格設定を欠いており、組織化されたプレーヤーにとって信頼構築の努力を複雑にします。この断片化は、認定プログラムのスケーラビリティを制限し、地域間の価格差を生み出します。消費者が親しみやすさや低いマークアップの認識から非公式チャネルに依存し続けるため、組織化されたプラットフォームは均一なサービスレベルを維持し、市場浸透を拡大するのに課題を抱えています。
高品質で低走行距離の中古車の限られた供給
供給制約は、地域市場が増加する買い手の期待に応える十分な量の良好な状態の低走行距離車両を確保するのに苦労するため、成長に影響を与えます。延長された所有サイクル、経済的不確実性、および新車販売の減速は、中古市場に入る最近のモデル車両の数を減少させます。メンテナンスの文書化の不備や不一致なサービスは、再販品質にも影響を与えます。これらの制限により、買い手はモデル年、機能、または状態で妥協を余儀なくされ、組織化されたディーラーのコンバージョン率が低下し、プレミアムトレードインの競争が激化します。
地域分析
北アメリカ
北アメリカは、東南アジアの中古車流入と貿易関連活動の推定8%のシェアを持ち、中古車の輸出と国境を越えた再販を支援するデジタルプラットフォームパートナーシップに影響されています。米国とカナダの強力な在庫回転サイクルは、特にSUVや中型セダンなど、東南アジアで好まれる特定のモデルの安定した供給チャネルを作り出します。再販業者と東南アジアのディストリビューター間の協力は、品質基準と検査プロトコルを強化します。この地域は消費市場として直接参加していませんが、供給、技術移転、およびデジタル評価ツールへの貢献は、間接的にSEA市場の近代化をサポートしています。
ヨーロッパ
ヨーロッパは、ディーゼル車の輸出、プレミアムブランド、認定フリートユニットを東南アジア市場に輸出することで、拡張されたエコシステムの影響の約10%を占めています。EU原産の車は、確立されたメンテナンス記録と高品質なリファービッシュにより、都市の消費者クラスターで魅力的です。ヨーロッパの検査方法と保証に基づく再販慣行は、東南アジアが認定中古車フォーマットに移行する影響を与えています。EUの持続可能性に焦点を当てた政策はフリートの更新サイクルを加速し、中古車の供給を増加させます。これらの動態は、高品質な中古車の流れとベストプラクティス基準に寄与し、東南アジアの進化する中古車フレームワークにポジティブな影響を与えます。
アジア太平洋
東南アジア以外のアジア太平洋は、約60%の影響力を持ち、強力な貿易回廊、高い車両流通、そして日本、韓国、中国などの主要市場での急速なデジタル採用によって推進されています。日本は、厳しい車検規制に支えられ、東南アジアに輸出されるリファービッシュされた低走行距離の中古車の主要な供給元です。韓国は急速に拡大する認定プログラムと技術的に進んだリスティングを通じて貢献しています。中国のデジタルプラットフォームとEVエコシステムは、東南アジアのオンライン浸透と電動中古車の採用に影響を与えています。これらの相互接続された流れは、アジア太平洋地域全体を最も影響力のある外部貢献者として位置づけています。
ラテンアメリカ
ラテンアメリカは、認定リファービッシュメント、ディーラー統合モデル、デジタル小売採用における並行市場の学びを通じて、エコシステムの間接的な影響の約5%を占めています。ブラジルやメキシコなどの市場は、ピアツーピアのデジタルリスティングとアルゴリズムによる価格ベンチマークシステムで強い成功を示し、東南アジアに再現可能なフレームワークを提供しています。地域間の貿易量は限られていますが、ラテンアメリカの中古車アグリゲーターの運営戦略は、断片化されたディーラーネットワークの管理と消費者信頼の向上に関する洞察を提供します。これらの類似点は、東南アジアの利害関係者が認定基準を洗練し、組織化された小売浸透を拡大するのを支援します。
中東 & アフリカ
中東 & アフリカ地域は、UAEのような再輸出ハブが、新興アジア市場に向かう中古車の再分配センターとして機能することで、拡張された市場影響の約7%を占めています。SUVや高級車の高い回転率は、差別化された在庫を求める東南アジアの輸入業者にとって供給品質を向上させます。UAEや南アフリカのデジタルオークションプラットフォームは、透明な入札、検査スコアリング、物流統合のためのスケーラブルなモデルも提供します。東南アジア市場が公式化されるにつれ、これらの慣行は、在庫管理とディーラー効率を向上させるための貴重な運営テンプレートを提供します。
市場セグメンテーション:
車両別:
- ハッチバック
- セダン
販売チャネル別:
- ピアツーピア
- フランチャイズディーラー
燃料別:
- ガソリン
- ディーゼル
地理別
- 北アメリカ
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東
- アフリカ
競争環境
東南アジアの中古車市場の競争環境は、Hyundai Motor India、Mercedes-Benz、Ford Motor Company、Kia India Pvt. Limited、BMW AG、Honda Cars India Limited、Suzuki、General Motors、Nissan Motor Co., Ltd.、およびAUDI AGなどのプレーヤーによって形成されています。東南アジアの中古車市場は、組織化されたディーラー、デジタルマーケットプレイス、認定中古プログラムの拡大により、地域全体で透明性と信頼性を高めています。プラットフォームは、標準化された検査、確認済みのサービス履歴、AI駆動の評価ツールを通じて競争力を強化し、価格の正確性や車両の状態に関する長年の懸念に対処しています。銀行やフィンテック企業とのファイナンスパートナーシップにより、初めての購入者へのアクセスが広がり、保証付きの提供により、組織化されたプレーヤーが非公式の売り手と差別化を図ります。オンラインリスティングエコシステムの急速な採用、国境を越えた在庫調達、フリート駆動の供給チャネルが競争をさらに激化させ、より構造化され、スケーラブルな市場環境をサポートしています。
主要プレイヤー分析
- ヒュンダイモーターインディア
- メルセデス・ベンツ
- フォード・モーター・カンパニー
- キアインディア Pvt. リミテッド
- BMW AG
- ホンダカーズインディアリミテッド
- スズキ
- ゼネラルモーターズ
- 日産自動車株式会社
- AUDI AG
最近の展開
- 2025年9月、ヒュンダイキャピタルはインドネシアのコングロマリットSinar MasおよびBank Shinhan Indonesiaと提携し、インドネシアでのヒュンダイの販売を強化するために、新車および中古車向けのカスタマイズされたデジタルファイナンスを提供し、初期の取得努力を超えて市場での存在感を強化することを目的として、インドネシアの自動車金融部門であるヒュンダイファイナンスを立ち上げました。
- 2025年6月、重工業省(MHI)によるインドにおける電動乗用車製造促進スキーム(SPMEPCI)。このスキームの目的は、さまざまな著名な企業からの提案を増やし、インドの電気自動車(EV)製造エコシステムを強化するために投資を増やすことです。
- 2025年6月、フランシスコモーターズ(FMC)は、eジープニーや水素燃料電池駆動の三輪車を含む電動乗用車をナイジェリアに輸出するための画期的な契約を締結しました。このベンチャーは、フィリピンのグリーンテクノロジー輸出の野心にとって重要なマイルストーンと見なされています。
- 2025年4月、CARSOMEグループはGoogle CloudおよびSearceと共にクラウドインフラストラクチャを統合し、マレーシア、インドネシア、タイ、シンガポール全体での車両取引体験を最適化するために、データ分析およびAI駆動のイノベーション能力を強化しました。
レポートのカバレッジ
この調査レポートは、車両、販売チャネル、燃料、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論します。レポートはまた、市場を形成する規制シナリオや技術的進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場は、AI駆動の価格設定と自動検査に支えられたデジタルファーストの中古車取引へのシフトを強化します。
- 認定中古車プログラムは、保証付きで品質が保証された車両を求める購入者が増える中、主要都市で拡大します。
- 電動中古車は、フリートや初回所有者のアップグレードからハイブリッド車やEVモデルがセカンダリーマーケットに参入するにつれて、注目を集めます。
- 銀行やフィンテック企業が古い車両向けにカスタマイズされたクレジット商品を導入することで、ファイナンスの浸透率が上昇します。
- 組織化されたディーラーは、改修能力を向上させ、マルチブランドネットワークを拡大することで、市場シェアを統合します。
- 需要の高いセグメントでの供給不足に対処するため、低走行距離車両の国境を越えた調達が増加します。
- 予測分析は、在庫計画を形成し、ディーラーの運営を効率化して、より迅速な回転を実現します。
- ライドヘイリングやリース会社は、良好に維持された中古車の安定した供給源を提供します。
- 透明なサービスログ、デジタル文書化、標準化された評価システムを通じて、消費者の信頼が向上します。
- 持続可能性の考慮が、車両のライフサイクルを延ばし、燃費が良く排出量が少ないモデルへの関心を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
東南アジアの中古車市場の現在の市場規模はどれくらいで、2032年の予測規模はどれくらいですか?
2024年から2032年の間に、東南アジアの中古車市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に東南アジアの中古車市場のどのセグメントが最大のシェアを持っていましたか?
東南アジアの中古車市場の成長を促進している主な要因は何ですか?
東南アジアの中古車市場における主要企業はどこですか?
2024年に東南アジアの中古車市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 東南アジア中古車市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の東南アジア中古車市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 36,387.5 million → 2032: USD 57,996.15 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 東南アジア中古車市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 東南アジア中古車市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における東南アジア中古車市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 東南アジア中古車市場市場の成長要因
- 3.3 東南アジア中古車市場市場の抑制要因および課題
- 3.4 東南アジア中古車市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 東南アジア中古車市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 東南アジア中古車市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、東南アジア中古車市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 東南アジア中古車市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 東南アジア中古車市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は東南アジア中古車市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 東南アジア中古車市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 東南アジア中古車市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 東南アジア中古車市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 東南アジア中古車市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新東南アジア中古車市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の東南アジア中古車市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の東南アジア中古車市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の東南アジア中古車市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の東南アジア中古車市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの東南アジア中古車市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の東南アジア中古車市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの東南アジア中古車市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 東南アジア中古車市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
