
市場概要:
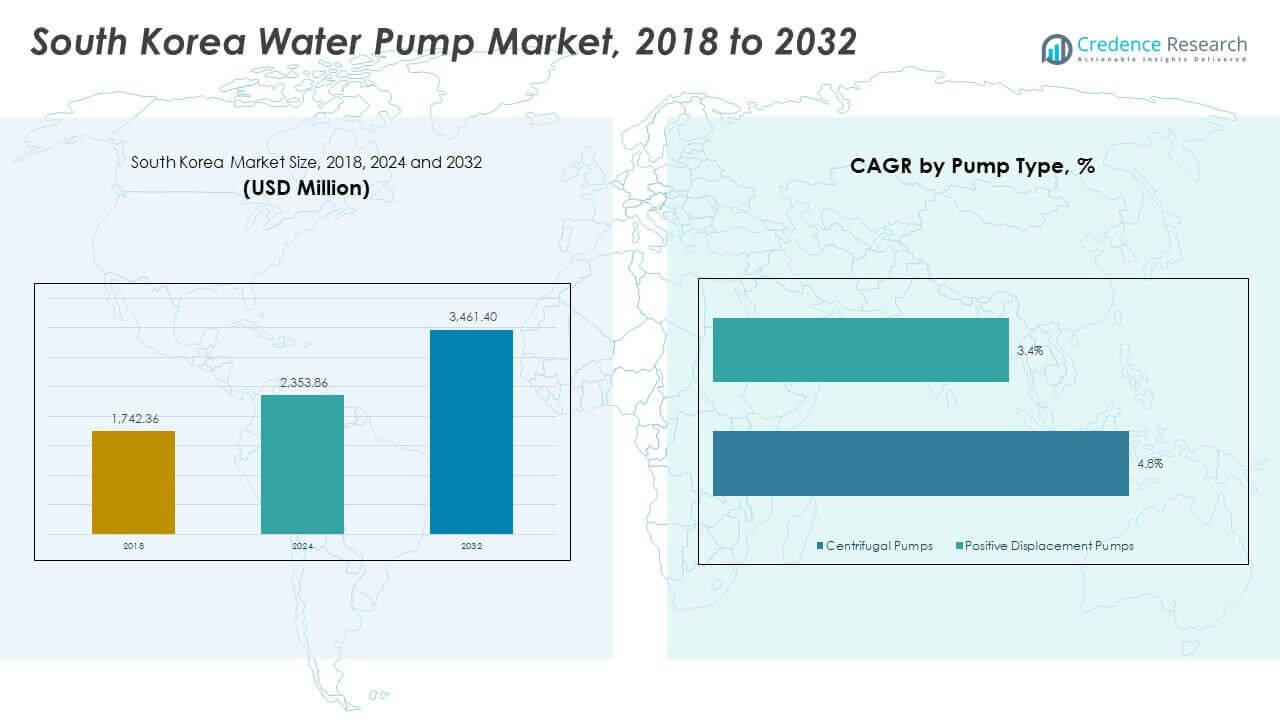
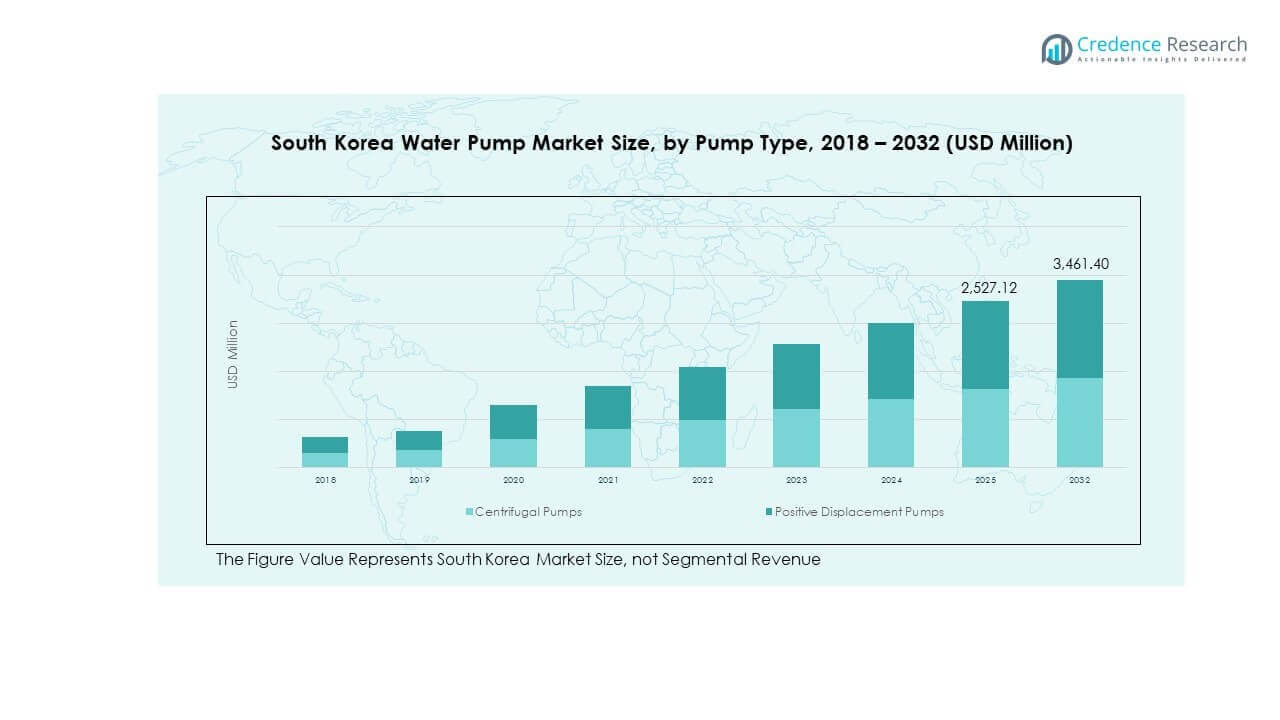
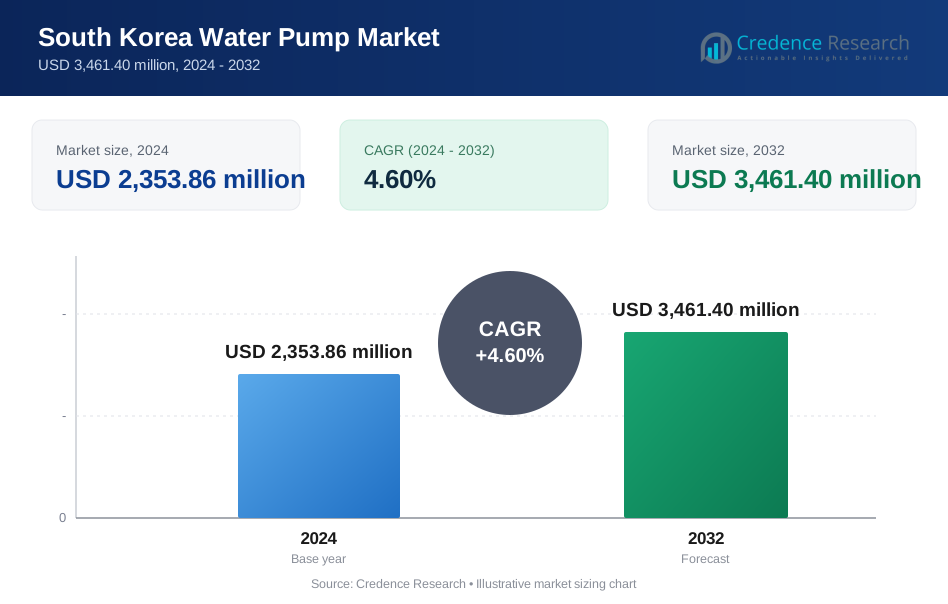
韓国の水ポンプ市場規模は、2018年に17億4,236万米ドルから2024年に23億5,386万米ドルと評価され、予測期間中に年平均成長率4.60%で2032年までに34億6,140万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年韓国水ポンプ市場規模 | 23億5,386万米ドル |
| 韓国水ポンプ市場、CAGR | 4.60% |
| 2032年韓国水ポンプ市場規模 | 34億6,140万米ドル |
強力なインフラ投資、都市開発、スマートビルのアップグレードが、自治体、住宅、商業セクター全体での需要を押し上げ続けています。発電、化学、半導体を含む産業セクターは、プロセス冷却や水処理のために特殊な高性能ポンプを必要としています。政府支援の水資源保護および再利用プロジェクトも、エネルギー効率の高いIoT対応ポンプシステムの使用を増加させています。農業の近代化は、補助金と太陽光統合によって支えられ、農村地域でのポンプ使用を拡大しています。公共事業と民間事業者は、旧式システムを可変速および高効率モデルに置き換えることに焦点を当てています。市場は新規設置と定期的な交換サイクルの両方から利益を得ています。
ソウルと首都圏は、高層インフラ、密集した都市ユーティリティ、スマートシティプログラムによって韓国の水ポンプ市場をリードしています。慶尚道と忠清道は強力な産業基盤を形成し、製造業や廃水用途に大規模なポンプを必要としています。これらの地域はまた、自動車や電子機器分野への外国投資を引き付けています。全羅道、済州島、その他の外部地域では、農業灌漑、公共インフラ、オフグリッドソリューションを通じて採用が増加しています。グリッド非依存型およびディーゼル駆動ポンプは農村地域で注目を集め、コンパクトな電動ポンプは都市の住宅用途で支配的です。各サブ地域は、セクター固有の需要と規制の焦点で市場に貢献しています。
市場の洞察
- 韓国の水ポンプ市場は、2018年に17億4,236万ドル、2024年に23億5,386万ドルと評価され、2032年までに34億6,140万ドルに達すると予測されており、CAGRは4.60%です。
- ソウルと首都圏は2024年に市場の38%を占め、産業ハブとスマートユーティリティプロジェクトによって牽引され、次いで慶尚と忠清が33%を占めました。
- 全羅と済州地域は2024年に29%のシェアを占め、農業主導のポンプ導入とグリッド非依存型ソリューションによって台頭しています。
- 遠心ポンプは2024年に市場全体の約67%を占め、成長率は3.4%のCAGRで緩やかです。
- 正動ポンプは基盤が小さいものの、4.8%のCAGRでより速く成長し、2024年には約33%のシェアを占めています。
市場の推進要因
都市化、インフラの近代化、都市や産業地域におけるユーティリティ用水需要の増加
韓国全土で急速な都市成長が水インフラの拡張を促進し続けています。高層住宅や複合用途開発が国内の水消費を増加させています。市のユーティリティは、水処理、供給、排水のために信頼性の高いポンプを必要としています。仁川、蔚山、釜山の産業地域では、冷却、加工、排水処理のために高容量システムを採用しています。老朽化した水供給ラインは、圧力安定型のポンプネットワークに置き換えられています。住宅地域では、垂直配管をサポートするためにエネルギー効率の高いブースターポンプが必要です。スマートシティは、インテリジェントな水循環システムを推進しています。都市建設においては、低騒音でコンパクトなユニットの需要が高まっています。韓国の水ポンプ市場は、これらの分野への一貫した投資から恩恵を受けています。
- 例えば、2025年には環境省が、龍仁半導体コンプレックスに107万トン/日、浦項バッテリークラスターに2万1,000トン/日の水供給システムを発表し、新しいポンプステーションと貯蔵インフラのアップグレードによって支えられています。
エネルギー効率の向上と高性能ポンプシステムの統合に向けた規制の推進
韓国政府は、水を多く使用するセクターに対してエネルギー効率基準を義務付けています。産業界は、運用コストを削減するためにインバータベースのポンプシステムに切り替えています。MEPSおよびIE3モータ規範への準拠が、先進的なポンプの交換を促進しています。ユーティリティは、新しい設置において高効率の遠心および水中ポンプを優先しています。排出削減の圧力が、可変速ドライブや太陽光発電ポンプを奨励しています。グリーンビルディング認証は、最適化された水システムを要求しています。ポンプメーカーは、スマートエネルギーコードに対応するためにモデルを再設計しています。効率指標は、調達入札における重要な評価基準となっています。これらの規制および環境要因が、需要パターンに強く影響しています。
スマート製造の拡大と水処理アプリケーションにおける産業用IoTの統合
産業ユーザーは、接続されたポンプシステムを展開して業務を合理化しています。スマート工場は、予知保全分析と統合されたポンプ監視ツールを使用しています。流量計とリアルタイムアラートは、ダウンタイムを防ぎ、継続性を確保します。水のリサイクルユニットは、クローズドループ処理のために多段ポンプのセットアップに依存しています。インダストリー4.0の実践は、大規模なポンプネットワークでAI対応の診断の使用を促進します。リモートコントロールとスケジューリング機能により、労働依存度が低下します。データセンターや製薬ユニットは、冷却負荷を管理するためにインテリジェントポンプを使用しています。水インフラへのIIoTの統合は、資産のパフォーマンスを向上させます。韓国の水ポンプ市場は、アップグレードされた製品ラインでこのデジタルシフトをサポートしています。
農業技術の採用と農村水安全プロジェクトへの政府支援
農業用ポンプの需要は、農業の機械化に伴って増加しています。政府の灌漑プログラムは、農地に電気およびディーゼルポンプを展開しています。補助金は、小規模農家が太陽光およびハイブリッドシステムにアクセスするのを支援します。地下水管理計画は、精密灌漑ポンプを優先します。作物の多様化には、適応可能な流量と吸引深度が必要です。乾燥した地域の水不足は、点滴対応ポンプの使用を促します。スマート灌漑は、天候にリンクした制御でポンピングサイクルを管理します。効率的なポンプは、農家が水の使用量と電気代を削減するのを助けます。これらの農村部の政策は、市場を都市から農業地域へと拡大します。
- 例えば、2025年に環境省は12の地下水貯水池ダムプロジェクトを進め、100,000トン/日の施設を含む淡水化を拡大し、産業および干ばつに見舞われた農村地域に水を持ち上げて配布するためにポンプシステムに依存しています。
市場動向
垂直多段、マグネットドライブ、ソレノイドベースのポンプ技術における製品革新
メーカーは、コンパクトで騒音を抑え、耐腐食性のあるポンプを導入しています。垂直多段ポンプは、高層ビルで一貫した圧力を提供します。マグネットドライブポンプは、漏れのリスクを減らし、メンテナンスが少なくて済みます。ソレノイドベースのミニポンプは、家電や研究所で注目を集めています。化学産業は、危険な流体に対してシールレスオプションを好みます。OEMは、セラミックや複合材料を使用した材料革新に注力しています。地元ブランドは、寒冷地での運用に適したバリエーションを開発しています。韓国の水ポンプ市場は、これらの技術をユーティリティ、研究所、工場に採用しています。製品のアップグレードは、用途に特化した需要に合わせています。
- 例えば、GrundfosのCRNEシリーズの垂直多段ポンプは、CRNE 15のようなモデルで70-72%の効率で最大25バールの圧力を提供し、高層ビルに適したコンパクトなステンレススチールデザインで18 m³/hの流量を処理します。
老朽化した公共および産業施設でのポンプ交換のためのレトロフィット需要の増加
古いポンプシステムの大規模な設置ベースは、アップグレードの時期に来ています。ソウルや大邱の公共ユーティリティは、30年以上の水道管を運営しています。古い遠心モデルは、より多くの電力を消費し、機械的な摩耗を受けます。レトロフィットプログラムは、新しいインペラーとモーターで流量効率を改善することを目的としています。産業界は、騒音や排出基準を満たすために古いユニットを交換します。遠隔山村は、コンパクトなユニットで地域の水システムを更新します。病院や学校は、安全基準を満たすために低圧ポンプを交換します。これにより、標準寸法の中型ポンプの継続的な需要が生まれます。韓国の水ポンプ市場は、このセグメントで強い勢いを見せています。
ポンプのスマート統合と建物の自動化、水道メーター、クラウドプラットフォーム
建物はポンプシステムを中央制御パネルに統合し、より良い監視を実現しています。リモートアラートは、漏れ、故障、または性能低下についてオペレーターに通知します。AIエンジンは流量データを分析し、モーター速度を動的に調整します。埋め込みセンサーにより、ポンプ群をアプリを通じてリモートで管理できます。デジタル水道メーターとの統合は、使用状況の追跡をサポートします。クラウドベースの監視は、商業ビルのユーティリティメンテナンスを簡素化します。施設はポンプデータを使用して、資産全体のエネルギー使用を最適化します。韓国の水ポンプ市場は、この変化に合わせてデジタル化された製品を提供しています。ポンプOEMは、ハードウェア販売と共にソフトウェアダッシュボードを提供しています。
- 例えば、LS Electricは、IoT対応のポンプ制御システムをアプリベースの監視と性能アラートで提供し、予測保守をサポートしています。そのスマートソリューションは、PT100のような温度センサーをモーター制御パネルに統合し、保護と効率を向上させます。
供給チェーンリスク緩和のための現地製造と部品調達
メーカーは生産を現地化し、リードタイムを短縮し、輸入遅延から保護します。忠清と京畿のポンプ組立ユニットは、中国からの輸入依存を減らします。地元の鋳造所は、国内組立用のインペラーと鋳物を生産します。韓国のFTAネットワークは、日本やASEANとの部品貿易をサポートします。地域のプレーヤーは、より迅速なサービスと地域特有の保証を提供することで競争しています。COVID-19供給問題は、地元の自給自足への政策転換を引き起こしました。公共プロジェクトは、韓国製の設備タグを持つサプライヤーを優先します。韓国の水ポンプ市場は、このリショアリングの傾向から利益を得ています。
市場の課題分析
産業およびユーティリティ用途におけるポンプ効率への圧力とエネルギーコストの上昇
韓国の電気料金は近年着実に上昇しています。産業界は、大規模なポンプシステムの運用コストの上昇に直面しています。古いモデルは省エネ機能が不足しており、ユーティリティ料金を押し上げます。可変速ドライブへの移行には、初期の資本投資が必要です。水道事業者も、地方の設置において予算の制約に直面しています。電力網に依存するポンプは、孤立した地域での停電時に苦労します。エネルギーコストの変動性は、公共および民間の購入者の長期計画に影響を与えます。性能、コスト、持続可能性のバランスを取ることは大きな課題です。韓国の水ポンプ市場は、小規模ユーザーを排除せずに高い効率を提供しなければなりません。
中市場セグメントにおける競争の断片化と差別化の課題
地元のポンプサプライヤーは、住宅および農業セグメントで激しく競争しています。多くが同様の仕様を提供しており、製品の差別化が難しいです。価格競争は利益率を削減し、研究開発への投資を遅らせます。購入者はしばしば、長期的なライフサイクル価値よりもコストを優先します。輸入ブランドは、高級産業用途を支配しています。認証およびコンプライアンスプロセスは、新規参入者の市場投入時間を遅らせます。断片化された流通ネットワークでのロイヤルティ構築には時間がかかります。地域のディーラーは、割引やバンドルサービスを通じて購入者の選択に影響を与えます。これにより、韓国の水ポンプ市場のベンダーは、マーケット戦略を適応させることを余儀なくされています。
市場機会
淡水化、水再利用、グレイウォーター回収プロジェクトの成長が長期的なポンプ需要を支援
水ストレスを管理するための政府の取り組みが処理インフラを促進しています。南部沿岸の淡水化プラントは、塩水と淡水の流れに多段ポンプを使用しています。建物でのグレイウォーター再利用は、コンパクトなブースターポンプの需要を促進します。産業用水リサイクルプラントは、頑丈で連続稼働可能なポンプシステムを必要とします。環境政策は、資金とパイロットプログラムを伴った再利用戦略を支援しています。これにより、処理チェーンでの専門的なポンプの新しいバリエーションの道が開かれます。韓国の水ポンプ市場は、この循環型水利用へのシフトに対応しています。
データセンター、半導体クラスター、バイオメディカルゾーンの拡大が専門ポンプの採用を促進
韓国のハイパースケールデータセンターは、液体冷却のために冷水ポンプを必要としています。半導体工場は、高精度ポンプを備えた超純水システムを必要とします。バイオメディカルパークは、ラボグレードの流量制御のために低振動ユニットを統合しています。クリーンルーム施設は、化学薬品の投与と真空支援ポンプに依存しています。技術、製薬、データの融合がニッチなアプリケーションの需要を生み出しています。OEMが垂直特化型ソリューションを開発することで、プレミアム市場ポジションを獲得できます。これは、韓国の水ポンプ市場における長期的な成長経路を提示します。
市場セグメンテーション分析
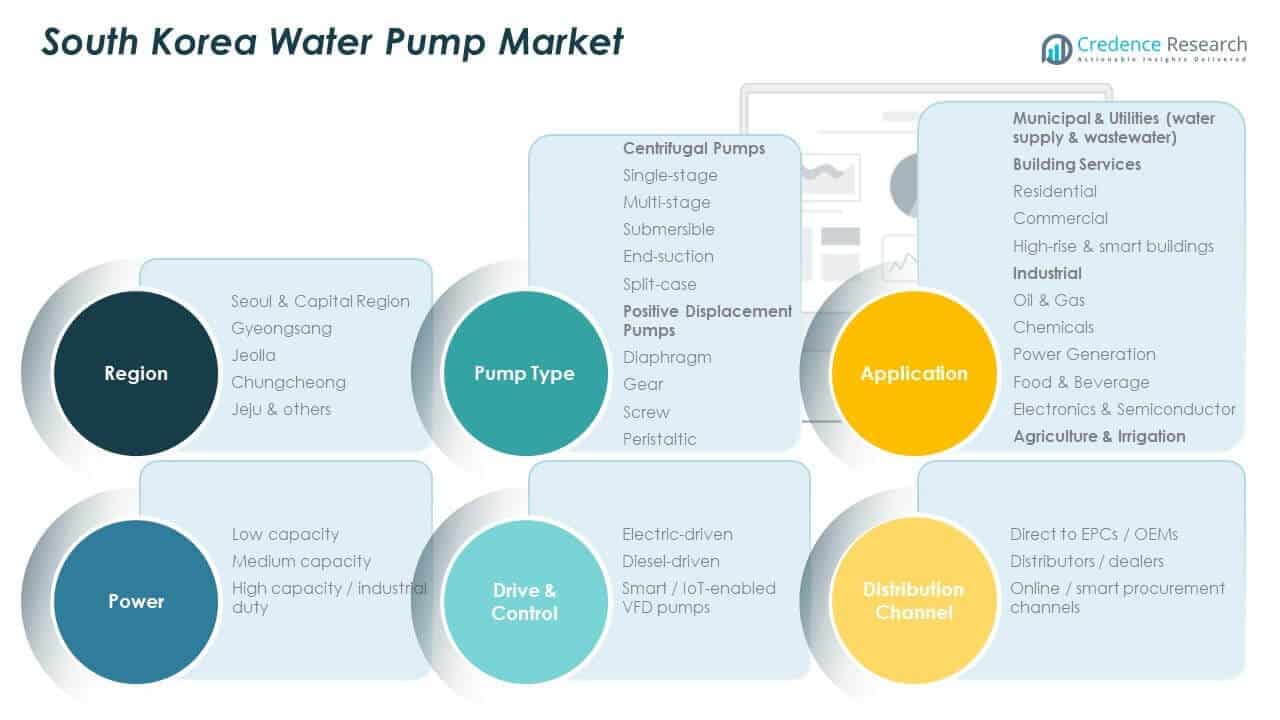
ポンプタイプ別
韓国の水ポンプ市場には、遠心ポンプと容積式ポンプが含まれます。遠心ポンプは、効率的な流量処理のため、ユーティリティと建物サービスで主導的な役割を果たしています。水中ポンプやスプリットケースポンプなどのサブセグメントは、廃水や産業冷却のニーズに対応しています。容積式ポンプ—ギア、ダイヤフラム、スクリュー、ペリスタルティック—は、食品、製薬、化学薬品の投与アプリケーションで使用されます。ダイヤフラムポンプは危険で粘性のある流体に好まれ、スクリュータイプは農業灌漑をサポートします。
- 例えば、岩崎のMDシリーズ磁気駆動ポンプは、半導体化学薬品の投与に使用され、漏れゼロの運転と長寿命を提供し、腐食性および粘性流体を処理するために約0.75 kWのモデルが評価されています。
用途別
それは、公共ユーティリティ、建物サービス、産業プロセス、農業などの多様なユースケースをサポートします。水供給と廃水管理は、公共インフラでの高容量需要を促進します。住宅および商業ビルは、ブースターおよび循環ポンプを使用します。産業需要は、石油&ガス、半導体、発電で高いです。農業部門は、特に農村および半都市部で、灌漑および水再利用システムのためにポンプを展開します。
- 例えば、韓国のデータセンターは、2025年に冷却操作のために74.40億リットルの水を消費し、高容量循環ポンプによって熱負荷を効率的に管理しています。
電力別
低容量ポンプは、家庭用および軽商業ビルで主導的です。中容量ポンプは、中規模産業、機関ビル、温室に対応します。高容量および産業用ユニットは、耐久性と容量処理が重要な重加工産業、発電所、地域の水処理プラントで展開されます。
駆動&制御別
電動ポンプは、安定した電力供給が可能なため、最も広く展開されています。ディーゼル駆動システムは、オフグリッドおよび緊急用途で使用されます。スマート/IoT対応のVFDポンプは、スマートシティ全体で注目を集めており、エネルギー制御、診断、自動化を向上させています。
流通チャネル別
流通は、インフラおよび産業部門においてEPCおよびOEMが主導しています。ディーラーおよび販売代理店は、中規模および農業向けの販売をサポートします。小規模および中規模の購入者が迅速な交換と価格比較を求めているため、オンライン調達プラットフォームが出現しています。
セグメンテーション
ポンプタイプ別
- 遠心ポンプ
- 単段
- 多段
- 水中
- 端吸引
- 分割ケース
- 容積式ポンプ
- ダイアフラム
- ギア
- スクリュー
- ペリスタルティック
用途別
- 自治体および公共事業(水供給および廃水)
- ビルサービス(住宅、商業、高層およびスマートビル)
- 産業(石油・ガス、化学、発電、食品・飲料、電子・半導体)
- 農業および灌漑
電力別
- 低容量
- 中容量
- 高容量/産業用
駆動および制御別
- 電動駆動
- ディーゼル駆動
- スマート/IoT対応VFDポンプ
流通チャネル別
- EPC/OEMへの直接
- 販売代理店/ディーラー
- オンライン/スマート調達チャネル
地域別
- ソウルおよび首都圏
- 慶尚
- 全羅
- 忠清
- 済州およびその他
地域分析
ソウルおよび首都圏 – 市場シェア38%
ソウルおよび首都圏は、韓国の水ポンプ市場を38%の収益シェアで支配しています。都市インフラ、スマートビル開発、密集した住宅地がポンプ需要を牽引しています。この地域には主要な産業団地や政府支援のスマートシティプロジェクトもあります。公共事業は、先進的な水循環、圧力増強、排水システムに投資しています。老朽化したパイプラインの改修活動が、定期的な交換需要を支えています。商業ビルやデータセンターは、持続可能性目標を達成するために高効率でIoT統合されたポンプを採用しています。この地域は国内の主要な消費および調達拠点であり続けています。
慶尚および忠清 – 合計市場シェア33%
慶尚道と忠清道は、韓国の水ポンプ市場の33%を占めています。これらの地域には、電子機器、自動車、半導体の大規模な製造施設があります。高容量で耐久性のある産業用ポンプは、プロセス冷却や廃水処理で広く使用されています。蔚山、大邱、大田のような都市は、産業回廊として高負荷ポンプシステムの継続的な需要があります。自治体のインフラアップグレードや地域の水再利用プロジェクトがポンプの設置を拡大しています。中容量およびカスタマイズされたポンプは、両地域の工業団地や中規模ビルで強い需要があります。
全羅、済州 & その他 – 合計29%の市場シェア
全羅、済州、その他の周辺地域は、市場シェアの29%を占めています。これらの地域は、農業用灌漑、農村の水供給、分散型廃水システムに重点を置いています。ここでの韓国の水ポンプ市場は、農業コミュニティ、エコツーリズムのインフラ、公共部門の調達によって推進されています。灌漑効率と再生可能エネルギー駆動のポンプに対する政府の支援が、農業地区での採用を促進しています。小都市や島々は、電力網の制限のため、コンパクトでソーラー対応、ディーゼル駆動のポンプに投資しています。製品の耐久性とメンテナンスの容易さが、これらの地域での購入の重要な要因です。
主要プレイヤー分析
競争分析
韓国の水ポンプ市場は、産業、公共事業、住宅セグメントで競争するグローバルおよび地域のメーカーの混在が特徴です。Grundfos、Wilo、Xylemは、都市インフラや商業施設にエネルギー効率の高いスマートポンプシステムを提供し、リードしています。KSBとEbaraは、産業、化学、電力用途に焦点を当て、高容量で耐腐食性のあるポンプを提供しています。韓国企業は、現地生産と価格の柔軟性を持つ低・中容量セグメントで積極的に競争しています。OEMはEPCと提携して公共契約やスマートシティの入札を確保しています。グローバル企業は統合されたIoTプラットフォームとモジュラーシステムを提供し、地元企業はサービス、カスタマイズ、可用性を重視しています。効率とコンプライアンスがベンダーの好みを形作る、価格に敏感でありながら革新主導の市場です。流通ネットワーク、アフターサービス、保証条件が顧客の忠誠心とリピートビジネスに強く影響します。戦略的な協力と製品の現地化が、この断片化した市場での差別化を推進しています。
最近の展開
- 2026年1月、GMBコリアは現代自動車グループと、水素車の冷却システムに使用される電動ウォーターポンプの供給契約を締結しました。この協力により、先進的な自動車技術に関連する高性能ポンプ用途における同社の存在感が強化され、韓国の進化する産業環境における電動ポンプソリューションの需要増加を示しています。
- 2025年8月、グルンドフォスは、現地パートナーであるバンド潜水ポンプと協力して、韓国に地下水ポンプの組立工場を設立しました。この新施設は、地域の水管理ニーズに合わせたポンプの生産能力を向上させ、韓国市場での迅速な納品とサービスをサポートすることを目的としています。
レポートのカバレッジ
この調査レポートは、ポンプタイプ、用途、電力、駆動&制御、流通チャネルに基づく詳細な分析を提供します。主要な市場プレーヤーについて、彼らの事業、製品提供、投資、収益源、主要な用途の概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、業界を形成する市場動向、規制状況、技術進歩についても探求しています。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- IoTとVFD統合を備えたスマートウォーターポンプが商業および自治体セグメントで標準となるでしょう。
- 都市および産業ゾーンのインフラの老朽化により、改修と交換の需要が増加します。
- 農業の近代化プログラムが、エネルギー効率の高いソーラーポンプの農村需要を促進します。
- データセンターと半導体施設が高精度で低振動のポンプシステムの採用を推進します。
- 新しい建築基準とLEED基準が、都市部での低騒音・高効率ポンプの設置を支持します。
- 価格競争力のある地元メーカーが住宅および中型用途で拡大します。
- 淡水化および水再利用施設の成長が、耐腐食性の多段ポンプの需要を支えます。
- デジタル調達チャネルが、迅速な納品を求める中小規模の購入者の間で勢いを増します。
- 水の安全性と圧力安定化への公共事業投資が、先進的な制御システムを支持します。
- 韓国のウォーターポンプ市場は、持続可能性、効率性、コンプライアンスによって駆動され、セグメント全体で安定した成長を遂げるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
韓国の水ポンプ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、韓国のポンプ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に韓国の水ポンプ市場のどのセグメントが最大のシェアを持っていましたか?
韓国の水ポンプ市場の成長を促進している主な要因は何ですか?
韓国の水ポンプ市場の主要企業はどこですか?
2024年に韓国の水ポンプ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 韓国の水ポンプ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の韓国の水ポンプ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,353.86 million → 2032: USD 3,461.40 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 韓国の水ポンプ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 韓国の水ポンプ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における韓国の水ポンプ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 韓国の水ポンプ市場市場の成長要因
- 3.3 韓国の水ポンプ市場市場の抑制要因および課題
- 3.4 韓国の水ポンプ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 韓国の水ポンプ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 韓国の水ポンプ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、韓国の水ポンプ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 韓国の水ポンプ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 韓国の水ポンプ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は韓国の水ポンプ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 韓国の水ポンプ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 韓国の水ポンプ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 韓国の水ポンプ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 韓国の水ポンプ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新韓国の水ポンプ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の韓国の水ポンプ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の韓国の水ポンプ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の韓国の水ポンプ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の韓国の水ポンプ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの韓国の水ポンプ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の韓国の水ポンプ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの韓国の水ポンプ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 韓国の水ポンプ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
