
市場概要
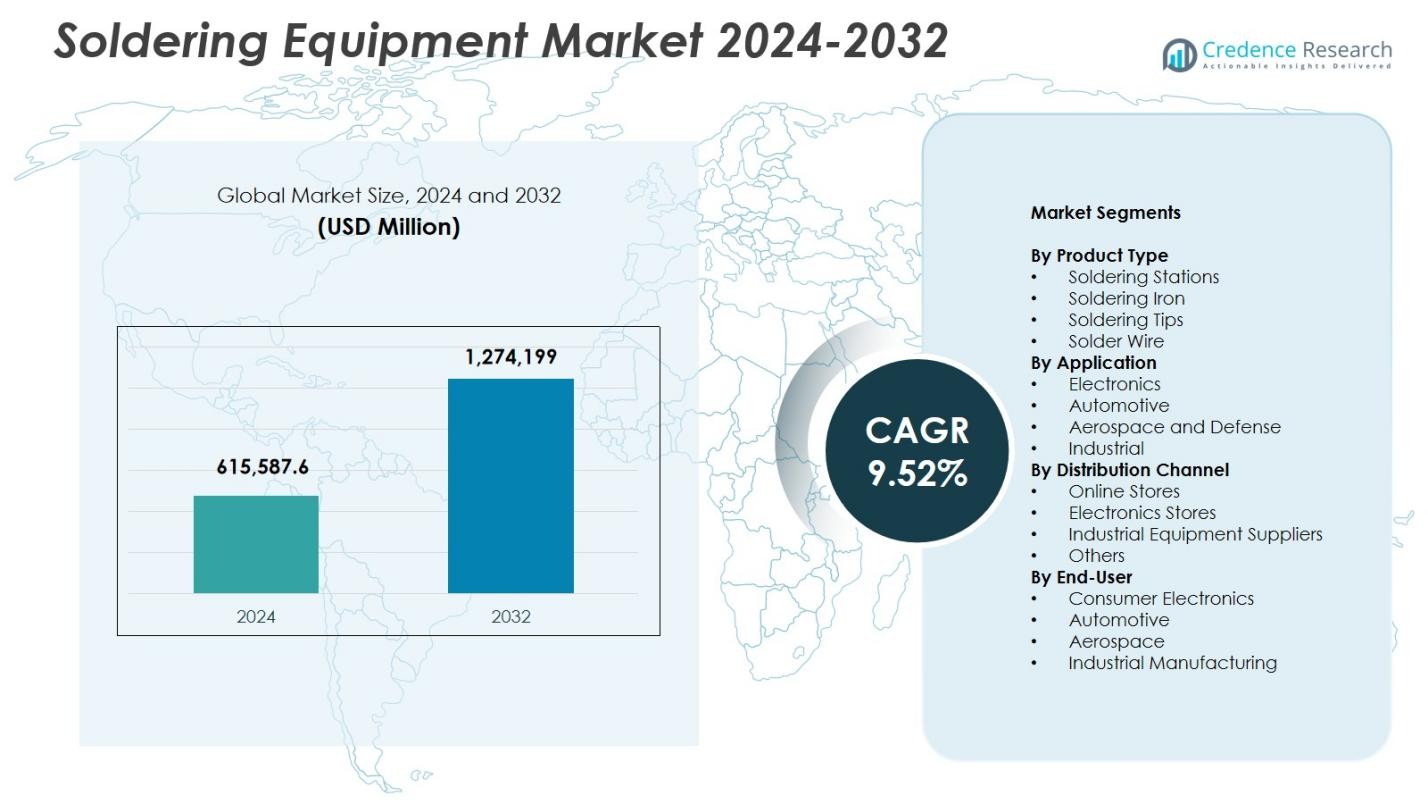
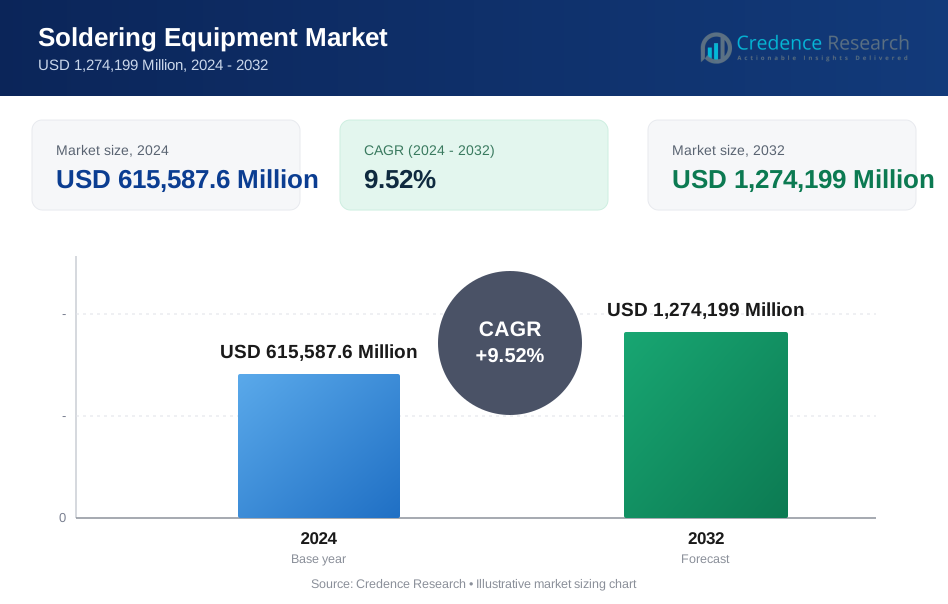
はんだ付け装置市場の規模は2024年に615,587.6百万米ドルと評価され、予測期間中にCAGR 9.52%で2032年には1,274,199百万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| はんだ付け装置市場規模 2024 | 615,587.6百万米ドル |
| はんだ付け装置市場、CAGR | 9.52% |
| はんだ付け装置市場規模 2032 | 1,274,199百万米ドル |
はんだ付け装置市場は、Hakko Corporation、Metcal、Apex Tool Group、Koki Company Limited、JBC Tools、American Hakko Products, Inc.、PACE Worldwide、Kurtz Ersa、Weller Tools GmbH、Ersa GmbHなどの主要プレーヤーが、先進的なはんだ付けステーション、自動化プラットフォーム、鉛フリーソリューションを通じて技術革新を推進しています。これらの企業は、精度、エネルギー効率、AI対応のプロセス制御に焦点を当てることで、業界の採用を強化しています。地域的には、アジア太平洋地域が広範な電子機器製造、広範なSMT採用、半導体生産の拡大に支えられ、34.9%のシェアではんだ付け装置市場をリードしており、高ボリュームのはんだ付け装置需要の中心地となっています。
市場インサイト
- はんだ付け装置市場は2024年に615,587.6百万米ドルに達し、2032年までに52%のCAGRで成長します。
- 精密はんだ付けステーションの採用が7%のシェアを持ち、電子機器からの強い需要が42.3%のシェアでアプリケーションをリードし、持続的な市場拡大を促進しています。
- 自動化、AI対応のはんだ付けプラットフォーム、鉛フリーコンプライアンスが主要なトレンドを形成し、メーカーはマイクロはんだ付け、熱プロファイリング、持続可能な合金技術に投資しています。
- Hakko Corporation、Metcal、Apex Tool Group、JBC Tools、Ersa GmbHなどの主要プレーヤーは、先進的なシステム、デジタル制御、信頼性の向上に焦点を当て、技術的な地位を強化しています。
- アジア太平洋地域は9%のシェアで地域需要をリードし、次いで北米が31.4%、ヨーロッパが27.6%を占め、主要な世界市場での強い電子機器生産、SMT採用、EVコンポーネント製造を反映しています。
市場セグメンテーション分析:
製品タイプ別
製品タイプ別のはんだ付け装置市場は、精密な温度制御、モジュラー構成、高密度PCB組立に適したはんだ付けステーションが2024年に34.7%のシェアを持ち支配しています。電子機器メーカーが自動化されたESD安全な作業ステーションを採用してはんだ品質とスループットを向上させるにつれて、需要が強化されています。はんだごては修理作業での安定した消費を占め、はんだチップとはんだ線は継続的な小型化と高信頼性アプリケーションからの需要を得ています。消費者向け電子機器、EVコンポーネント、先進的な半導体パッケージングの生産増加が、産業および専門的なワークフロー全体での強い採用を促進しています。
- 例えば、HakkoのFX-888Dは、消費電力70W、温度範囲50〜480°C、アイドル時の安定性±1°Cを提供し、チップの交換なしでPCBのリワークにおいて正確な制御を可能にします。
用途別
用途の中では、エレクトロニクスが2024年に42.3%のシェアではんだ付け装置市場をリードしており、PCB組立、半導体パッケージング、表面実装技術プロセスの急速な拡大によって支えられています。スマートフォン、ウェアラブル、EVパワーモジュール、IoTデバイスの大量生産が精密はんだ付けシステムの需要を加速させています。自動車セグメントは、EV推進システムやADASエレクトロニクスが高信頼性の接合を必要とするため成長しており、航空宇宙および防衛分野では、ミッションクリティカルなコンポーネントに対して先進的で鉛フリーのはんだ付けが好まれています。産業用途は、オートメーション機器、センサー、制御モジュールがますます堅牢なはんだ接続に依存するため、安定した需要を提供し続けています。
流通チャネル別
産業機器サプライヤーは、2024年に38.6%のシェアで流通の風景を支配しており、プロフェッショナルグレードのはんだ付けシステム、技術指導、アフターサポート、製造施設向けの大量調達オプションを提供する能力によって推進されています。オンラインストアは、小規模なワークショップや個人の技術者がコスト効果が高く迅速に配達されるツールを求めるため、加速する勢いを見せています。一方、エレクトロニクスストアは、消費者および軽工業用のはんだ付け製品に対する強い需要を維持しています。「その他」のカテゴリーには、専門のディストリビューターが含まれ、エレクトロニクスおよび自動車の生産ラインでの先進的で自動化されたESD制御システムの採用が増加していることから利益を得ています。
- 例えば、Fancort Industriesは、6軸垂直インラインロボットはんだ付けシステムであるUNIX-VFRを供給しており、大量の自動車およびエレクトロニクスラインでの不規則な形状のコンポーネントへのポイントはんだ付けに最適です。
主要な成長要因
高密度エレクトロニクスと小型化の需要増加
コンパクトな消費者向けエレクトロニクス、IoTデバイス、先進的な半導体パッケージングの普及は、微細コンポーネントやファインピッチアセンブリを処理できる精密はんだ付け装置の強い需要を促進しています。メーカーは、温度制御はんだ付けステーション、マイクロはんだごて、自動リワークシステムをますます採用し、高精度かつ欠陥のない接合を実現しています。スマートフォン、ウェアラブル、医療用エレクトロニクスにとって小型化が不可欠になるにつれ、先進的なはんだ付け技術への投資が加速し、精度、一貫性、信頼性に焦点を当てた装置プロバイダーにとって強力な成長経路を確立しています。
- 例えば、JBCは、CDシリーズのコンパクトステーションとT210-Aハンドルを提供しており、IoTモジュールで一般的な高密度PCB上での微細ピッチはんだ付けをサポートし、電子機器のリワークにおいて迅速な温度回復を実現する400以上のカートリッジ形状を備えています。
自動車電子機器とEV製造の拡大
電気自動車とインテリジェント自動車システムへの加速したシフトは、バッテリーパック、パワーエレクトロニクス、ADASモジュール、車載インフォテインメントで使用される高信頼性はんだ付けソリューションの需要を大幅に押し上げています。自動車メーカーとティア1サプライヤーは、熱ストレス、振動、高電流負荷に耐えられる堅牢なはんだ接合を優先しています。これにより、自動はんだ付けロボット、誘導はんだ付け、鉛フリーはんだ技術の採用が進んでいます。EV生産が世界的に拡大するにつれて、メーカーは安全性、性能、長期耐久性を向上させるために、高スループットと精密なはんだ付け装置への投資を増やしています。
- 例えば、Kurtz ErsaのVERSAFLOW選択はんだ付けシステムは、eモビリティのインバーター用に電磁ポンプを備えたマルチウェーブ技術を使用し、部品数に関係なく1アセンブリあたり2〜3秒のはんだ付け時間を達成し、スラグと熱ストレスを最小限に抑えます。
産業オートメーションとスマート製造の採用の増加
産業界は急速にスマート生産ラインを統合しており、ロボット、AI分析、リアルタイム品質監視と互換性のあるはんだ付けシステムの需要を押し上げています。自動はんだ付け装置は、繰り返し性を向上させ、サイクルタイムを短縮し、高ボリュームのPCBアセンブリと産業用電子機器のプロセス一貫性を確保します。インダストリー4.0の台頭は、予知保全と高度な熱プロファイリング機能を備えた接続されたはんだ付けプラットフォームを展開するようメーカーを促しています。このシフトは、歩留まり率を改善し、手動エラーを減らし、デジタル変革された製造環境において高度なはんだ付けツールを必須の資産として位置付けます。
主要なトレンドと機会
鉛フリーおよび環境に配慮したはんだ付けソリューションの成長
RoHSやWEEEなどの厳しい世界規制は、メーカーを鉛フリーのはんだ材料と環境に優しいプロセスに向かわせ続けています。このトレンドは、エコフレンドリーなはんだ線、高温はんだ付けステーション、先進的な合金配合を提供するサプライヤーにとって大きな機会を開きます。産業界はより環境に優しい製造慣行にシフトし、鉛フリー材料で信頼性の高い接合を達成するための精密な温度制御の需要が増加しています。準拠した合金、低残渣フラックス、エネルギー効率の高いはんだ付けシステムで革新を行う企業は、持続可能性が主要な購買基準となるにつれて、追加の市場牽引力を得ます。
- 例えば、Kesterは、欠陥を最小限に抑えながら低スラグ率を確保し、接合信頼性を向上させる制御された金属ドーパントを含む準共晶SnCu合金のUltrapure® K100鉛フリーバーはんだを提供しています。
自動化、AI対応、スマートはんだ付けプラットフォームの統合
先進的な自動化技術はセクターを変革しており、AI支援のはんだ付けロボット、自動光学検査の統合、センサー駆動の熱管理に強力な機会を生み出しています。これらのシステムは欠陥検出を強化し、はんだフローを最適化し、加熱サイクルを正確に制御します。電子機器、自動車、航空宇宙のメーカーは、デジタルキャリブレーション、ワイヤレス接続、クラウド対応ダッシュボードを備えたスマートはんだ付けステーションをますます採用しています。よりスマートな生産環境が進化するにつれて、AIベースの品質分析とクローズドループプロセス制御を提供する装置プロバイダーは、急速に拡大する顧客基盤から利益を得ます。
- 例えば、Optrisの赤外線放射温度計は、高量組立用のリフローはんだ付けオーブン内でPCBの温度を監視します。これらの非接触センサーは、テストボードや生産の中断なしに、はんだ接合部の品質を一貫して確保するために、リアルタイムで加熱ゾーンの調整を可能にします。
主要な課題
高度な機器に対する高い初期投資と統合コスト
自動化およびAI対応のはんだ付けシステムを導入するには、特に中小規模の製造業者にとって多額の資本支出が必要です。既存の生産ラインとの統合、新技術のためのトレーニング要件、継続的なメンテナンスが運用コストをさらに増加させます。これらの財政的障壁は、特にコストに敏感な市場での広範な採用を制限します。初期投資の正当化に苦労する企業は、技術移行を遅らせる可能性がある従来の手動システムに依存し続けるかもしれません。ベンダーは、モジュール式のアップグレード、柔軟な資金調達、スケーラブルなソリューションを提供することで、より広範な採用を支援するために、手頃な価格のギャップに対処する必要があります。
鉛フリー材料で一貫した品質を達成する際の複雑さ
鉛フリーはんだ付けは現在規制要件ですが、一貫した接合品質を達成することは、高い融点、狭いプロセスウィンドウ、熱ストレスへの感受性の増加により、大きな課題をもたらします。製造業者はしばしば、ボイド形成、濡れ不良、部品の過熱などの問題に直面します。これらの課題は、高度な熱プロファイリング、正確な温度制御、熟練したオペレーターを必要とします。堅牢なプロセス最適化を欠く業界は、欠陥率の増加や再作業コストのリスクがあります。これらの複雑さを克服するには、高性能はんだ付けステーションへの投資、合金の改良、オペレーターのトレーニングプログラムの改善が必要です。
地域分析
北アメリカ
北アメリカは、2024年のはんだ付け機器市場の31.4%のシェアを持ち、強力な電子製造、広範な自動化、航空宇宙、防衛、自動車電子機器における高度なはんだ付けシステムの採用の増加によって推進されています。この地域は、半導体製造やEV部品生産への大規模な投資の恩恵を受けており、高精度はんだ付けステーションや自動はんだ付けロボットの需要が増加しています。米国を拠点とする技術統合業者は、スマート製造とAI対応のプロセス制御を強調し、機器のアップグレードをさらに加速させています。さらに、主要なツールメーカーの存在と強力な研究開発能力が、継続的な革新と市場拡大を支えています。
ヨーロッパ
ヨーロッパは、はんだ付け機器市場の27.6%のシェアを占めており、堅実な自動車生産、高度な産業用電子機器、鉛フリーおよびエネルギー効率の高いはんだ付けシステムの採用を促進する厳格な規制基準によって支えられています。ドイツ、英国、フランスは、EVパワーエレクトロニクス、航空宇宙システム、産業オートメーションにおける自動はんだ付けラインの高い導入により、地域の需要を牽引しています。この地域の精密工学と持続可能性への注力は、次世代のはんだ付け材料や環境に優しい作業ステーションへの投資を促進しています。半導体の取り組みの拡大と電子パッケージング施設の拡張が、ヨーロッパの技術主導市場としての地位をさらに強化しています。
アジア太平洋
アジア太平洋は、34.9%のシェアを持ち、電子機器製造クラスターが中国、日本、台湾、韓国に広がっていることから、はんだ付け装置市場を支配しています。スマートフォン、PC、家電、EVバッテリー、半導体アセンブリの大量生産が、精密はんだ付け装置の需要を大きく促進しています。この地域では、SMT生産ライン、オートメーション技術、AI対応の品質管理ツールの急速な導入が市場成長を加速させています。インドと東南アジアは、PCBアセンブリと自動車電子機器製造の急成長ハブとして浮上しています。強力な政府の奨励策、製造能力の拡大、輸出活動の増加が、APACのリーダーシップを強化しています。
ラテンアメリカ
ラテンアメリカは、メキシコとブラジルでの電子機器組立作業の拡大に支えられ、はんだ付け装置市場の3.8%のシェアを持っています。この地域は、自動車電子機器、家電製品、産業オートメーション機器の需要増加の恩恵を受けており、メーカーはより信頼性が高く効率的なはんだ付けツールを採用しています。メキシコは北米の電子機器生産のニアショアリング先としての役割を果たし、装置の販売を強化しています。市場は主要な世界地域よりも小さいままですが、産業の近代化への投資の増加とEVコンポーネント組立への関心の高まりが、ラテンアメリカの主要経済圏での安定した拡大を促進しています。
中東・アフリカ
中東・アフリカ地域は、2.3%のシェアを持ち、新興の電子機器製造、インフラの近代化、産業オートメーションツールの需要増加によってはんだ付け装置市場を牽引しています。GCC諸国は、防衛電子機器、再生可能エネルギーシステム、スマートシティ技術に多額の投資を行い、精密はんだ付け装置の採用を増やしています。アフリカでは、産業用電子機器の修理、通信設備の設置、小規模製造の活動が増加し、基礎的な需要を強化しています。この地域は成長初期段階にありますが、ローカリゼーション戦略の増加、政府支援プログラム、技術労働力の開発の増加が、長期的な市場の可能性に寄与しています。
市場セグメンテーション:
製品タイプ別
- はんだ付けステーション
- はんだごて
- はんだチップ
- はんだ線
用途別
- 電子機器
- 自動車
- 航空宇宙・防衛
- 産業用
流通チャネル別
- オンラインストア
- 電子機器店
- 産業機器サプライヤー
- その他
エンドユーザー別
- 家電製品
- 自動車
- 航空宇宙
- 産業製造
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- ヨーロッパその他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- アジア太平洋その他
- ラテンアメリカ
- ブラジル
- アルゼンチン
- ラテンアメリカその他
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- 中東・アフリカその他
競争環境
はんだ付け機器市場の競争環境には、Hakko Corporation、Metcal、Apex Tool Group、Koki Company Limited、JBC Tools、American Hakko Products, Inc.、PACE Worldwide、Kurtz Ersa、Weller Tools GmbH、Ersa GmbHなどの主要企業が含まれ、これらの企業がイノベーションと市場拡大を形作っています。これらのメーカーは、電子機器、自動車、航空宇宙、産業部門の進化するニーズに応えるため、高度な温度制御システム、自動はんだ付けプラットフォーム、鉛フリー対応技術に注力しています。企業は精度向上、熱ストレスの低減、AI対応のプロセスモニタリングの統合を目的にR&Dに積極的に投資しています。OEMとの戦略的パートナーシップ、流通ネットワークの拡大、継続的な製品アップグレードが彼らのグローバルな足跡を強化しています。さらに、小型電子機器と高信頼性はんだ接合の需要の高まりにより、市場リーダーはより効率的なはんだ付けステーション、スマートチップ、エネルギー最適化システムを導入し、業界全体で技術主導の差別化を強化しています。
主要プレイヤー分析
- Hakko Corporation
- Metcal
- Apex Tool Group
- Koki Company Limited
- JBC Tools
- American Hakko Products, Inc.
- PACE Worldwide
- Kurtz Ersa
- Weller Tools GmbH
- Ersa GmbH
最近の動向
- 2025年7月、Hakko CorporationはFX-971はんだ付けステーションシリーズの新しい標準バージョンを発売しました。
- 2024年2月、Kurtz Ersaは自動車および産業用電子機器のコスト効率の高いインライン生産のために、VERSAFLOW ONE選択はんだ付けシステムを発売し、ポートフォリオを拡大しました。
- 2024年6月、PACE Worldwideは熱供給と耐久性を向上させる新しいカートリッジ技術を備えたADS200 AccuDriveはんだ付けシステムのアップグレードを発売しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、流通チャネル、エンドユーザー、地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 先進的な電子機器や半導体パッケージングにおける精密はんだ付けソリューションの需要が高まるにつれて、市場は強い成長を遂げるでしょう。
- 自動化およびAI対応のはんだ付けプラットフォームは、精度、再現性、生産効率を向上させるために広く採用されるようになるでしょう。
- 厳しい世界的な規制基準により、鉛フリーおよび環境に適合したはんだ付け技術は引き続き拡大するでしょう。
- EV製造および自動車用電子機器は、高信頼性のはんだ付けシステムへの投資を増加させるでしょう。
- デバイスの小型化により、メーカーはマイクロはんだ付けツールや高度な熱制御技術を採用するようになるでしょう。
- スマートセンサーとデジタル接続の統合により、リアルタイムの監視と予測保守機能が強化されるでしょう。
- インダストリー4.0への移行により、接続されたデータ駆動型のはんだ付け作業台の需要が加速するでしょう。
- アジア太平洋地域のPCB組立ユニットは拡大し、高ボリューム生産における地域の優位性を強化するでしょう。
- ロボットベースのはんだ付けは、自動車、航空宇宙、産業用電子機器全体での展開が増加するでしょう。
- 継続的な研究開発の進展により、よりエネルギー効率が高く、ユーザーフレンドリーで高性能なはんだ付け機器が可能になるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のはんだ付け機器市場の規模はどのくらいですか?また、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、はんだ付け機器市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたはんだ付け機器市場のセグメントはどれですか?
はんだ付け機器市場の成長を促進している主な要因は何ですか?
はんだ付け機器市場の主要企業はどこですか?
2024年に最も大きなシェアを持ったはんだ付け機器市場の地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 はんだ付け機器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のはんだ付け機器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 615,587.6 Million → 2032: USD 1,274,199 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 はんだ付け機器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. はんだ付け機器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるはんだ付け機器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 はんだ付け機器市場市場の成長要因
- 3.3 はんだ付け機器市場市場の抑制要因および課題
- 3.4 はんだ付け機器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 はんだ付け機器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 はんだ付け機器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、はんだ付け機器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 はんだ付け機器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. はんだ付け機器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析ははんだ付け機器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 はんだ付け機器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 はんだ付け機器市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 はんだ付け機器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 はんだ付け機器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新はんだ付け機器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のはんだ付け機器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のはんだ付け機器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のはんだ付け機器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のはんだ付け機器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのはんだ付け機器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のはんだ付け機器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのはんだ付け機器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. はんだ付け機器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
