
市場概要
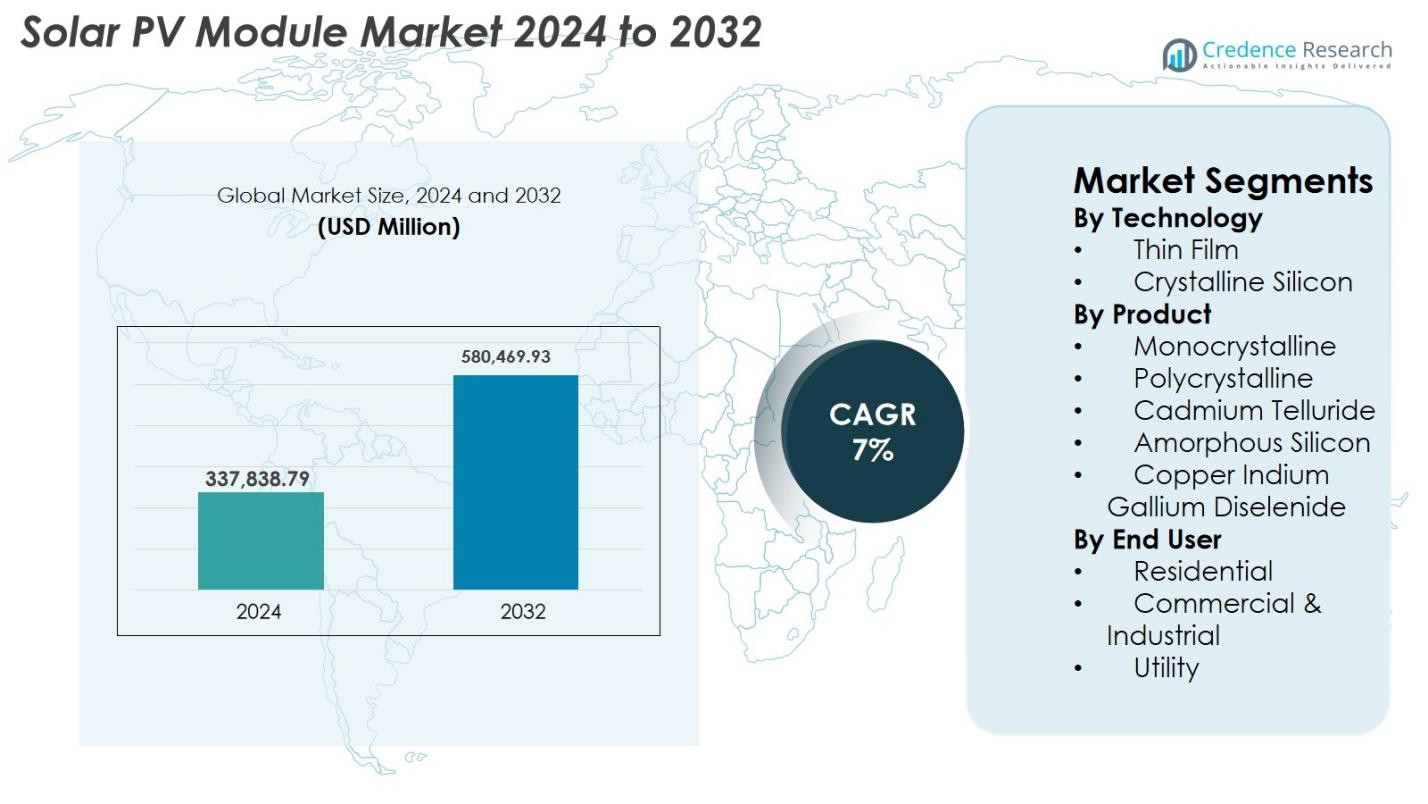
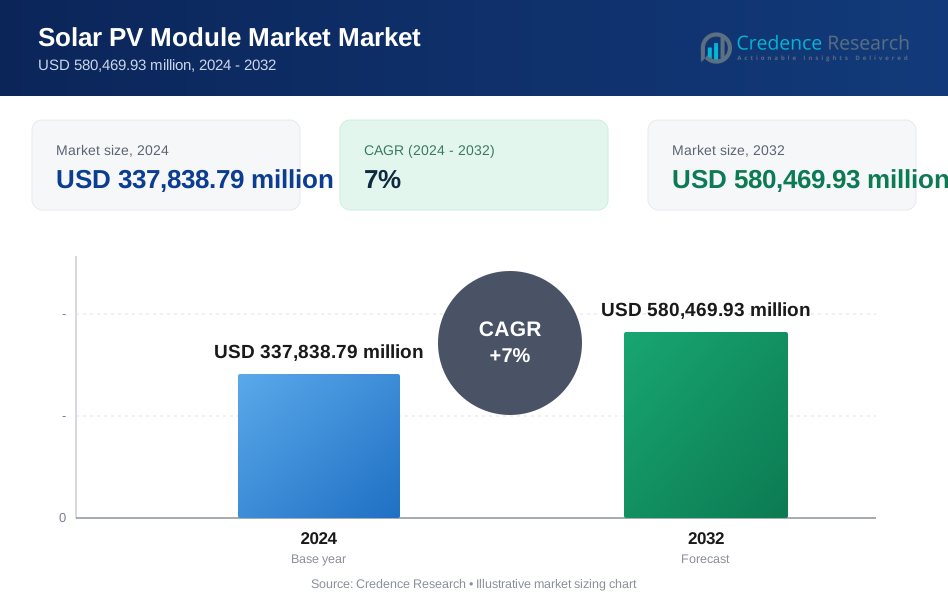
ソーラーPVモジュール市場の規模は2024年に3,37,838.79百万米ドルと評価され、2032年までに5,80,469.93百万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)7%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 過去の期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ソーラーPVモジュール市場規模 2024 | USD 337,838.79 Million |
| ソーラーPVモジュール市場、CAGR | 7% |
| ソーラーPVモジュール市場規模 2032 | USD 580,469.93 Million |
ソーラーPVモジュール市場は、LONGi、ジンコソーラー、JAソーラーテクノロジー、カナディアンソーラー、ファーストソーラー、ハンファQセルズ、GCL-SI、トリナソーラー、ライゼンエナジーなどの主要メーカーによって形成されており、これらの企業は高効率単結晶、両面、先進的なセル技術を通じて競争しています。これらの企業は、ユーティリティ、商業、住宅セクター全体で増加する需要に応えるために、生産能力とグローバルな流通ネットワークを拡大し続けています。アジア太平洋地域は依然として支配的な地域であり、中国とインドでの大規模な設置により、2024年には世界市場の41.6%を占めています。ヨーロッパは25.7%で続き、強力な持続可能性の義務によって支えられ、北米は政策に支えられた展開の勢いで21.4%を保持しています。
市場の洞察
- ソーラーPVモジュール市場は2024年に3,37,838.79百万米ドルに達し、2032年までに5,80,469.93百万米ドルに成長すると予測されており、予測期間中にCAGR 7%を記録します。
- 市場の成長は、ユーティリティ規模のソーラープロジェクトの拡大、モジュール価格の低下、住宅、商業、産業セクター全体でのクリーンエネルギー採用を促進する政府の支援的なインセンティブによって推進されています。
- 主要なトレンドには、高効率単結晶モジュールの需要の増加、両面および大判パネルの急速な採用、自動化された低炭素製造プロセスへの投資の増加が含まれます。
- 競争環境は、技術革新とグローバルな生産能力の拡大に焦点を当てたLONGi、ジンコソーラー、JAソーラーテクノロジー、カナディアンソーラー、ファーストソーラー、ハンファQセルズなどの主要プレーヤーによってリードされています。
- アジア太平洋地域が41.6%のシェアで支配し、ヨーロッパが25.7%、北米が21.4%で続きます。ユーティリティセグメントは、大規模プロジェクトの展開により54.2%のシェアで全体の採用をリードしています。
 市場セグメンテーション分析
技術別
薄膜および結晶シリコン技術は、ソーラーPVモジュール市場の中核を形成しており、結晶シリコンが2024年に78.4%の市場シェアでこのセグメントを支配しています。そのリーダーシップは、高いエネルギー変換効率、長い運用寿命、および住宅、商業、ユーティリティ規模の展開に広く適していることによって推進されています。CdTeやCIGSなどの薄膜技術は、軽量構造、優れた低光性能、低い製造コストにより、ユーティリティ規模の大規模な設置やBIPVや柔軟なソーラープロダクトのような新興用途に魅力的であり続けています。
- 例えば、2024年には、First SolarのCdTeモジュールが認定された23.1%の効率を達成し、薄膜アーキテクチャの競争力を強化しました。
製品別
単結晶、多結晶、カドミウムテルル、アモルファスシリコン、CIGSモジュールの中で、単結晶パネルが2024年に62.7%のシェアでソーラーPVモジュール市場をリードしています。その支配力は、優れた効率性、高い電力密度、および技術の進歩と大規模生産による急速な製造コストの低下に起因しています。多結晶モジュールはコストに敏感な市場での関連性を保持し、CdTeやCIGSなどの薄膜バリアントは、ユーティリティ規模の展開や温度耐性が求められるプロジェクトに好まれています。高効率なn型TOPConおよびHJT単結晶モジュールへのシフトは、市場のリーダーシップをさらに強化しています。
- 例えば、First Solarのシリーズ7 CdTeモジュールは、強化された熱性能で最大540Wの出力を提供し、ユーティリティ規模のプラントにとって最適な選択肢となっています。
エンドユーザー別
住宅、商業&産業、ユーティリティセクターが総合的に需要を牽引しており、ユーティリティセグメントは2024年にソーラーPVモジュール市場で54.2%のシェアを占め、最も高いです。成長は、大規模なソーラーパーク、有利なオークションメカニズム、およびエネルギー収量を最大化する高出力両面および単結晶モジュールの急速な採用によって推進されています。商業&産業セグメントは、屋上ソーラーの採用増加、企業の脱炭素化目標、およびコスト削減イニシアチブにより着実に拡大しています。住宅需要は、サポートされるネットメータリング政策、エネルギー独立目標、および分散型ソリューションの手頃な価格の向上から恩恵を受けています。
主要成長要因
世界的な再生可能エネルギー目標の上昇と政策支援
世界中の政府は、野心的な再生可能エネルギー目標、税制優遇措置、ネットメータリングプログラム、大規模なソーラー調達オークションを通じてソーラーの採用を加速しています。これらの政策フレームワークは、資本コストを大幅に削減し、投資家に長期的な財務の可視性を提供し、住宅、商業、およびユーティリティ規模のセクター全体で高効率PVモジュールの展開を推進しています。中国、インド、米国などの国々は、気候コミットメント、脱炭素化の義務、およびエネルギー安全保障の目的により、ソーラー容量の追加を拡大し続けています。さらに、PVモジュールのワット当たりのコストの低下、製造効率の向上、および補助金駆動のスキームによる国内生産の拡大が市場の成長を強化しています。補助金付き屋上プログラム、フィードインタリフ、および低金利融資は、消費者の採用をさらに促進します。これらの規制および財務の支援策が総合的に、ソーラーモジュールの需要を世界的に加速させ、ソーラーを主流の電力源として位置づける好ましいエコシステムを作り出しています。
- 例えば、2024年には、インドのPM-Surya Gharイニシアチブが、システムコストの最大40%をカバーする屋上ソーラー補助金を提供し、家庭での設置を加速させました。
高効率モジュール技術の進展
p型からn型アーキテクチャへの進化、両面設計、TOPConやHJTのような先進セル技術など、モジュール設計の継続的な革新は、多様な気候条件でのエネルギー収率と性能を大幅に向上させます。これらの高効率モジュールは、電力の平準化コスト(LCOE)を削減し、特に電力密度が重要なスペース制約のある設置において、より競争力のあるソーラープロジェクトを可能にします。メーカーは、より大きなモジュールフォーマットを拡大し、セル数を増やし、マルチバスバーやハーフカット構成を統合して、抵抗損失を最小限に抑え、耐久性を向上させています。このような革新は、電力出力を向上させるだけでなく、モジュールの寿命を延ばし、劣化率を低減します。ユーティリティ開発者は、投資収益率を最大化するために高効率モジュールを好んで使用し、商業および住宅ユーザーは、設置コストの削減とシステム生産性の向上の恩恵を受けています。継続的な研究開発の焦点は、市場採用を加速させる継続的な性能向上を保証します。
- 例えば、JA Solarは、抵抗を減少させ、長期的な信頼性を向上させる強化されたマルチバスバー配置のDeepBlue 4.0 Proモジュールを導入しました。
ユーティリティ規模のソーラープロジェクトの拡大と企業の持続可能性への取り組み
ユーティリティ規模のソーラー開発の急速な世界的な増加は、PVモジュールの最も強力な需要促進要因の一つです。政府や民間の開発者は、エネルギーポートフォリオを多様化し、化石燃料依存を減らし、長期的な気候義務を果たすために、ギガワット規模のソーラーパークを委託しています。同時に、ESGの義務やネットゼロ目標に駆動された企業の持続可能性イニシアチブは、大規模な商業ソーラー設置や電力購入契約(PPA)への投資を加速させています。データセンター、製造業、物流、小売業などの主要産業は、エネルギーコストを最適化し、炭素フットプリントを削減するために、オンサイトおよびオフサイトのソーラーソリューションを展開しています。両面、高ワット数の単結晶モジュールの統合は、1エーカーあたりの収量を増加させることでプロジェクトの実現可能性をさらに高めます。ソーラーが企業や国家グリッドの戦略的資産となるにつれて、大規模な展開の持続的な拡大は、世界的にモジュール需要を大きく促進します。
主要なトレンドと機会
両面および大型フォーマットモジュールへの移行の増加
ソーラーPVモジュール市場を再形成する主要なトレンドは、より低いLCOEで優れたエネルギー生成を提供する両面および大型フォーマットモジュールへの急速な移行です。両面モジュールは、設置条件に応じて5〜20%のエネルギー出力を増加させるため、ユーティリティ規模の開発者にとって非常に魅力的です。同時に、182 mmおよび210 mmのウェハベースの大型フォーマットモジュールは、より高いワット数の評価、BOSコストの削減、設置効率の向上を可能にします。このシフトは、モジュールガラス、エンキャプラント、トラッカーシステムの革新の機会も生み出します。世界的なプロジェクトがより高い運用効率とより低いライフサイクルコストを求める中、これらの先進モジュールフォーマットの需要は引き続き増加しています。このトレンドは、デジタルモニタリングシステム、スマートインバーター、AI駆動の最適化ツールの採用の増加と一致しています。
- 例えば、2024年には、トリナ・ソーラーのVertex N 210 mm両面モジュールが最大700 Wの出力を提供し、大規模なユーティリティプラントのエネルギー収量を向上させました。
建物一体型太陽光発電(BIPV)の成長する役割
BIPVは、都市インフラが持続可能性とエネルギー自給自足に向かって進化する中で、高い可能性を持つ機会として浮上しています。建物のファサード、屋根、天窓、シェーディング構造に統合された太陽光モジュールは、建築部品をエネルギー生成資産に変え、グリッド依存を減らしながら美観を向上させます。半透明、着色、カスタマイズ可能なPVガラスの開発により、商業ビル、地下鉄駅、空港、住宅高層ビルへの採用の可能性が拡大します。この傾向は、ヨーロッパ、北米、アジアなどの地域でのグリーンビルディング認証やネットゼロ建設の義務と強く一致しています。薄膜やペロブスカイト材料の進歩により、低照度性能が向上し、軽量設計が可能になることで、BIPVの実現可能性がさらに高まります。都市がカーボンニュートラルなインフラへの移行を加速する中、BIPVはモジュールメーカーにとって強力な長期成長機会を提供します。
- 例えば、2024年には、オニックス・ソーラーがボストン・ローガン空港ターミナルに半透明PVガラスを設置し、自然採光を維持しながら現地で再生可能エネルギーを生成しました。
主な課題
原材料価格の変動とサプライチェーンの制約
ソーラーフォトボルタイックモジュール市場は、ポリシリコン、銀、アルミニウム、特殊ガラスなどの原材料の変動から大きな圧力を受けており、これらはすべて生産コストに強く影響します。地政学的緊張、物流のボトルネック、集中製造拠点によって引き起こされるサプライチェーンの混乱は、開発者や製造業者に不確実性をもたらします。価格の変動は、長期プロジェクトの計画、入札価格、調達戦略に影響を与え、時にはプロジェクトの実行を遅らせることもあります。さらに、限られた数のグローバルなポリシリコン供給業者への高い依存は、需要急増時の脆弱性を高めます。これらの課題は、多様な調達、銅などの代替メタライズ技術、地域製造の拡大を求めており、サプライチェーンの回復力を向上させ、ソーラーのバリューチェーン全体のコストを安定させます。
土地の利用可能性、グリッド統合、および断続性の問題
太陽光発電の設置が急速に拡大する中、開発者は特に人口密集地域でのユーティリティ規模のプロジェクトに適した広大な土地の確保にますます制約を受けています。送電の混雑、限られた変電所容量、高度なグリッドバランシングインフラの必要性など、グリッド統合の課題が追加の障害となります。断続性の問題は、信頼性を維持するためにエネルギー貯蔵、ハイブリッドシステム、または近代化されたグリッド技術への追加投資を必要とします。規制の遅延、環境承認、地域社会の懸念がプロジェクトのタイムラインを延ばす可能性があります。これらの制限は、グリッド拡張の調整、政策フレームワークの改善、貯蔵技術の採用の加速の必要性を強調しています。これらの問題に対処することは、大規模な太陽光発電の長期的な成長を維持するために重要です。
地域分析
北アメリカ
北アメリカは2024年において、ソーラーパネル市場の21.4%を占めており、強力な連邦インセンティブ、再生可能エネルギーポートフォリオ基準、そして米国における大規模なユーティリティ規模の太陽光プロジェクトの急速な拡大によって推進されています。インフレ抑制法は国内製造を促進し、輸入依存を減らし、大規模プロジェクトのパイプラインを支えています。クリーンエネルギーの企業調達の増加、住宅用屋根の採用の増加、州レベルのネットメータリングプログラムが需要をさらに加速させています。カナダは脱炭素化のコミットメントを通じて展開を強化し、メキシコの産業セクターはエネルギーコストを削減するために太陽光をますます採用しています。技術の進歩とグリッドの近代化の取り組みが安定した成長を支えています。
ヨーロッパ
ヨーロッパは2024年において、ソーラーパネル市場の25.7%を占めており、積極的なカーボンニュートラル目標、電力価格の上昇、分散型太陽光システムへの強力な投資によって支えられています。ドイツ、スペイン、オランダ、フランスは、フィードインタリフ、リベート、持続可能性の義務を支援するために設置をリードしています。EUのグリーンディールと太陽光製造のレジリエンスイニシアチブは、地域生産を奨励し、アジアからの輸入依存を減らしています。住宅、商業、産業セクター全体で屋根太陽光の採用が増加しており、大規模なソーラーパークが勢いを増しています。バイフェイシャルおよびBIPVモジュールの需要は地域全体で拡大し続けています。
アジア太平洋
アジア太平洋は2024年において、ソーラーパネル市場の41.6%を占めており、中国、インド、日本、韓国、オーストラリアでの大規模な太陽光拡張努力によって推進されています。中国は強力な政府インセンティブと低コスト生産能力に支えられ、世界の製造とユーティリティ規模の展開をリードしています。インドの入札主導の設置、企業PPA、屋根プログラムは採用を加速し続けています。日本と韓国は限られた土地環境のために高効率モジュールを好み、オーストラリアは住宅用の強い採用を見ています。急速な都市化、産業需要の拡大、支援的な政策フレームワークがアジア太平洋を最も成長が速く、影響力のある地域市場にしています。
ラテンアメリカ
ラテンアメリカは2024年において、ソーラーパネル市場の6.8%を占めており、ブラジル、チリ、メキシコがほとんどの設置を推進しています。競争力のあるオークションスキーム、優れた太陽光資源、民間セクターの投資の増加がユーティリティ規模の展開を支えています。ブラジルの分散型発電政策は屋根および商業設置を強く後押しし、チリはアタカマ砂漠での大規模な太陽光開発を通じてカーボンニュートラルに向かっています。メキシコの産業セクターは長期的なエネルギーコストを削減するために太陽光をますます採用しています。モジュール価格の低下とグリッドインフラの拡大が地域のプロジェクト経済を改善し、ラテンアメリカ全体での市場拡大を支えています。
中東・アフリカ(MEA)
中東・アフリカ地域は、2024年にソーラーフォトボルタックモジュール市場の4.5%を占め、UAE、サウジアラビア、エジプト、モロッコ、南アフリカでの大規模なユーティリティプロジェクトによって推進されています。GCC諸国は、エネルギーシステムの多様化と化石燃料依存の低減を目的に、ソーラーを優先しており、メガソーラーパークが世界をリードする料金水準を達成しています。アフリカの市場は、電化プログラム、オフグリッドソーラーキット、新興の商業インストールを通じて成長しています。ハイブリッドシステムへの投資の増加、モジュールコストの低下、政府の支援策が、都市部と農村部の両方での採用を加速させています。
市場セグメンテーション
技術別
- 薄膜
- 結晶シリコン
製品別
- 単結晶
- 多結晶
- カドミウムテルル
- アモルファスシリコン
- 銅インジウムガリウムジセレナイド
エンドユース別
- 住宅用
- 商業・産業用
- ユーティリティ
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
ソーラーフォトボルタックモジュール市場は、広範な生産能力と強力な技術力を持つグローバルメーカーによって支配される非常に動的で統合された競争環境を特徴としています。主要なプレーヤーには、LONGi、Jinko Solar、JA Solar Technology、Canadian Solar、First Solar、Hanwha Q CELLS、GCL-SI、Trina Solar、Risen Energy、EMMVEE Solarが含まれ、高効率単結晶モジュール、バイフェイシャル技術、次世代セルアーキテクチャ(TOPConやHJTなど)の進展を通じて競争しています。多くの企業が、アジア、ヨーロッパ、北アメリカでの製造拠点を拡大し、サプライチェーンのレジリエンスを強化し、新興の政策インセンティブを活用しています。戦略的パートナーシップ、能力拡大、自動化された生産ラインへの投資は、コスト競争力を維持するための中心的な要素です。さらに、持続可能性、低炭素製造、リサイクルイニシアチブへの関心の高まりが、長期的な競争差別化を形成しています。ユーティリティ規模、商業、住宅の需要が加速する中、主要プレーヤーは、革新、グローバルな流通ネットワーク、統合されたサービス提供を優先し、市場シェアの拡大を目指しています。
主要プレイヤー分析
- JA SOLAR Technology
- Indosolar
- LONGi
- Hanwha Group
- GCL-SI
- Canadian Solar
- First Solar
- Jinko Solar
- CsunSolarTech
- EMMVEE SOLAR
最近の展開
- 2025年1月、Trina Solarはn型完全パッシベーションヘテロ接合(HJT)太陽電池で25.44%の変換効率を達成し、新たな世界記録を樹立しました。これにより、シリコンベースの太陽光技術における継続的な革新の可能性が示されました。
- 2024年5月、LONGiはHi-MO 5 Ice-Shieldモジュールを発表しました。これは、極端な雹や強風に対する優れた耐久性と回復力を提供するよう設計されています。この設計は、全体的な信頼性を高め、高エネルギー出力を維持し、エネルギーのレベル化コストとシステムバランスの費用を以前のHi-MO 5モデルと比較して低減します。
- 2024年1月、First Solar, Inc.はインド初の完全垂直統合型太陽光製造施設を開設しました。この施設は6エーカーをカバーし、年間3.3GWの生産能力を持ち、約1,000人を雇用しています。
レポートのカバレッジ
この調査レポートは、技術、製品、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 市場は、長期的な脱炭素化とネットゼロのコミットメントを達成するために各国が太陽光発電の導入を加速するにつれて、安定した成長を遂げるでしょう。
- TOPCon、HJT、ペロブスカイトタンデムモジュールなどの高効率技術が、より広く商業的に採用されるようになるでしょう。
- バイフェイシャルおよび大型フォーマットのモジュールは、より高いエネルギー収量と低いLCOEのため、ユーティリティ規模の設置でますます主流になるでしょう。
- 政府がサプライチェーンのローカリゼーションを促進し、輸入依存を減らす中で、国内製造の拡大が強化されるでしょう。
- 太陽光プロジェクトとのエネルギー貯蔵の統合が進み、グリッドの安定性が向上し、24時間の再生可能エネルギー供給が可能になります。
- 建物一体型太陽光発電は、都市インフラやグリーン建設に新たな機会を創出するでしょう。
- 使用済みモジュールの量が増えるにつれて、リサイクルと循環型経済の取り組みが拡大し、持続可能な材料回収が促進されるでしょう。
- AIベースのモニタリングと予測保守によるデジタル化が、システムの性能と運用効率を向上させるでしょう。
- 企業の再生可能エネルギー調達が引き続き急増し、商業および産業用の太陽光発電の導入を支援するでしょう。
- アフリカ、東南アジア、ラテンアメリカの新興市場が、世界の太陽光モジュール需要の主要な貢献者となるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の太陽光発電モジュール市場の規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、太陽光発電モジュール市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた太陽光発電モジュール市場セグメントはどれですか?
太陽光発電モジュール市場の成長を促進している主な要因は何ですか?
太陽光発電モジュール市場の主要企業はどこですか?
2024年に太陽光発電モジュール市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 太陽光発電モジュール市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の太陽光発電モジュール市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 337,838.79 million → 2032: USD 580,469.93 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 太陽光発電モジュール市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 太陽光発電モジュール市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における太陽光発電モジュール市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 太陽光発電モジュール市場市場の成長要因
- 3.3 太陽光発電モジュール市場市場の抑制要因および課題
- 3.4 太陽光発電モジュール市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 太陽光発電モジュール市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 太陽光発電モジュール市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、太陽光発電モジュール市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 太陽光発電モジュール市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 太陽光発電モジュール市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は太陽光発電モジュール市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 太陽光発電モジュール市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 太陽光発電モジュール市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 太陽光発電モジュール市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 太陽光発電モジュール市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新太陽光発電モジュール市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の太陽光発電モジュール市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の太陽光発電モジュール市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の太陽光発電モジュール市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の太陽光発電モジュール市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの太陽光発電モジュール市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の太陽光発電モジュール市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの太陽光発電モジュール市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 太陽光発電モジュール市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
