
市場概要
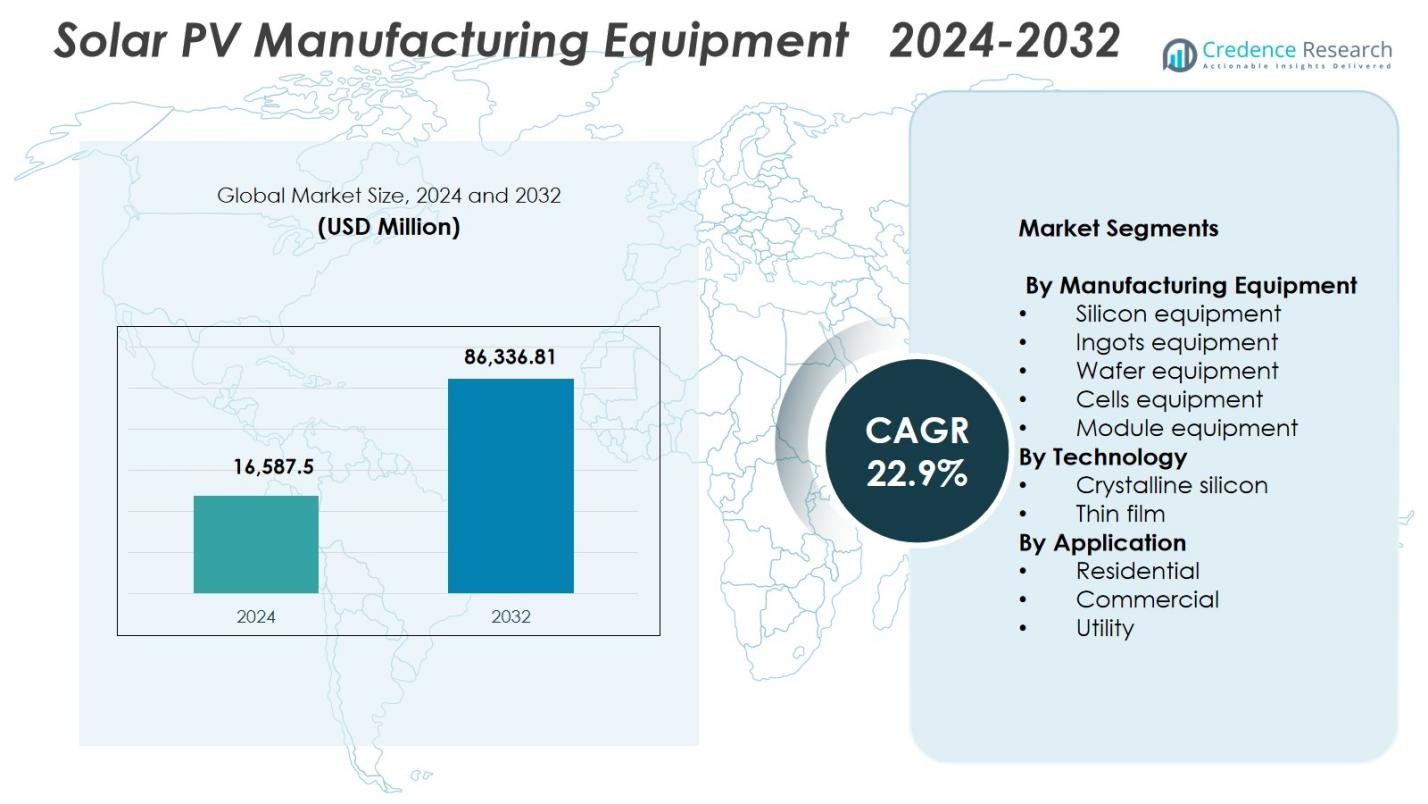
ソーラーPV製造装置市場の規模は2024年に165億8,750万米ドルと評価され、予測期間中に年平均成長率22.9%で成長し、2032年には863億3,681万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のソーラーPV製造装置市場規模 | 165億8,750万米ドル |
| ソーラーPV製造装置市場、CAGR | 22.9% |
| 2032年のソーラーPV製造装置市場規模 | 863億3,681万米ドル |
ソーラーPV製造装置市場には、Applied Materials、Meyer Burger、Horiba、Centrotherm、Tempress Systems、Singulus Technologies、CETC Solar、Jinchen Machineryなどの主要なプレーヤーが含まれており、それぞれインゴット、ウェーハ、セル、モジュールの生産において高精度のツールを進化させています。これらの企業は、高スループットの自動化、デジタル化された製造、およびTOPCon、HJT、両面モジュールなどの技術に特化した装置に焦点を当てています。アジア太平洋地域は、大規模な製造能力、強力な政策支援、次世代PV技術への広範な投資により、41.6%の市場シェアを持つ支配的な地域として浮上しています。ヨーロッパと北米も、政府が太陽光発電の製造エコシステムを強化するにつれて、着実に拡大しています。
市場インサイト
- ソーラーPV製造装置市場は2024年に165億8,750万米ドルに達し、2032年までにCAGR 22.9%で成長すると予測されています。
- 市場の成長は、世界的な太陽光発電の設置増加と、TOPCon、HJT、IBCなどの高効率セル技術に対する強い需要によって推進されており、これらは高度な生産設備を必要とします。
- 主要なトレンドは、オートメーション、AI対応の品質管理、デジタル化された製造ラインへの急速な移行であり、収率の向上と運用コストの削減を目的としています。
- 主要企業は、高スループットのインゴット、ウェーハ、セル、モジュール装置のポートフォリオ拡大に注力しており、2024年にはセル装置セグメントが34.8%の市場シェアを占めています。
- アジア太平洋地域は41.6%のシェアで地域需要を支配しており、大規模な製造エコシステムによって支えられています。一方、ヨーロッパは25.7%、北アメリカは22.4%を保持しており、強力な政策主導の能力拡大を反映しています。
 市場セグメンテーション分析:
製造装置別
ソーラーPV製造装置市場は、セル装置が支配しており、2024年には34.8%の市場シェアを保持しています。これは、TOPCon、HJT、IBCなどの高効率セルアーキテクチャの急速な進展によって推進されています。精密オートメーション、アップグレードされたメタライゼーションライン、先進的なPECVDおよびPVDツールへの需要が、このセグメントへの投資をさらに加速させています。モジュールおよびウェーハ装置も、メーカーが世界的な太陽光発電設置目標を達成するために能力を拡大する中で、安定した採用が見られます。しかし、セル装置の優位な地位は、変換効率の向上と大規模生産施設におけるワット当たりコストの削減に焦点を当てた継続的な革新によって強化されています。
- 例えば、リライアンス・インダストリーズは、ジャムナガルにおいて、ポリシリコンからモジュールまでの垂直統合型10 GW計画の一環として、最初のギガワット規模のヘテロ接合モジュールラインを委託しており、HJTパネルはすでに720 Wpの出力とBIS認証を達成しています。
技術別
ソーラーPV製造装置市場において、結晶シリコン技術は78.6%の市場シェアを持ち、確立されたサプライチェーン、高いモジュール効率、住宅、商業、ユーティリティ規模の設置における強力な展開によって支えられています。このセグメントは、PERC、TOPCon、バイフェイシャルデザインなどの技術的な進歩から利益を得ており、ウェーハテクスチャリング、拡散、パッシベーションのための高度な製造ツールを必要とします。薄膜技術も、特にカドミウムテルルおよびCIGSソリューションで拡大していますが、結晶シリコンはそのスケーラビリティ、コスト競争力、世界的な製造クラスターにおける広範な業界採用によって支配的地位を維持しています。
- 例えば、SENTECHのSENsolar PVシステムは、SiO2、Al2O3、およびSiNxフィルムの品質管理測定を通じて、PERCおよびTOPCon製造をサポートし、前面の反射防止および背面のパッシベーションを行います。
用途別
ユーティリティセグメントは、2024年に62.4%の市場シェアを持ち、大規模なソーラーファームの開発と国の再生可能エネルギー目標によって牽引され、ソーラーPV製造装置市場でリーディングポジションを占めています。ユーティリティ開発者は、高効率モジュールとギガワット規模の生産をサポートする先進的な製造ラインを優先し、自動化されたセル、ウェーハ、モジュール装置の需要を強化します。商業および住宅用途は、屋根用ソーラーインセンティブとモジュールコストの低下に支えられて成長を続けています。しかし、政府とIPPが超大型ソーラーパークを拡大してグリッドの脱炭素化を加速し、長期的な容量追加目標を達成するため、ユーティリティセグメントは依然として支配的です。
主要成長要因
世界的なソーラー容量拡大の進展
ソーラーPV製造装置市場は、各国がエネルギー転換目標を達成するためにソーラー展開を加速する中で、力強く成長しています。ユーティリティ規模のソーラーパーク、屋根プログラム、グリーン水素イニシアチブが、フォトボルタイク容量の記録的な追加を推進しています。この拡大は、メーカーがマルチギガワット出力をサポートするために、先進的なインゴット、ウェーハ、セル、モジュール生産ラインに投資することを促しています。政府のインセンティブ、LCOEの低下、および中国、インド、米国、ヨーロッパの支援的な産業政策が、装置需要をさらに強化しています。生産が急速に拡大する中、メーカーは効率性、歩留まりの改善、コスト競争力を確保するために、高精度で自動化されたシステムを優先しています。
- 例えば、Adani Solarは、インドのムンドラで完全統合された10 GWのソーラーPV製造エコシステムを構築しており、主要ベンダーから調達したインゴット、ウェーハ、セル、モジュール生産用の先進的な機械を組み込んで、規模と信頼性の世界基準を達成しています。
高効率PV技術の進展
TOPCon、HJT、IBCなどの高効率技術の急速な採用が、最先端の製造装置の需要を大幅に押し上げています。これらの技術は、パッシベーション、メタライゼーション、レーザー加工、セル接続のための高度なツールを必要とし、メーカーは生産ラインをアップグレードすることを促されています。バイフェイシャルおよびタンデム接合モジュールへの関心の高まりが、装置の近代化をさらに加速させています。業界関係者がモジュール効率を向上させ、ワット当たりのコストを削減するために競争する中、より厳密なプロセス制御、高いスループット、材料利用の向上を提供する革新的な製造システムが、世界のPV装置サプライチェーン全体で重要な成長促進要因となっています。
- 例えば、Premier Energiesは、ハイデラバードで1.2 GWのTOPConセル製造ラインを稼働させ、先進的な16バスバーアーキテクチャを使用して効率を25%以上に高め、総セル容量を2 GWから3.2 GWに拡大しました。
政府の政策と国内製造の推進
補助金、税額控除、輸入障壁、PLIタイプのインセンティブを含む支援的な政府政策が、国内PV製造への強力な投資を促進しています。各国は輸入依存を減らし、エネルギー安全保障を強化し、垂直統合された太陽光発電生産エコシステムを構築することを目指しています。この政策環境は、シリコン、インゴット、ウェーハ、セル、モジュールにわたる機器の需要を押し上げます。クリーンエネルギー製造のための戦略的資金提供とリショアリングの取り組みは、企業が新しい生産ラインを確立し、既存のインフラをアップグレードすることを奨励します。これらの製造拡大プログラムは、機器調達を大幅に強化し、先進的な太陽光発電生産機械の世界的なサプライヤーに利益をもたらします。
主要なトレンドと機会
完全自動化およびスマート製造へのシフト
太陽光発電製造装置市場を再形成する主要なトレンドは、完全自動化されたAI対応の生産環境への移行です。メーカーは、ロボティクス、リアルタイム監視システム、デジタルツイン、予測保守ツールを採用して、歩留まりを向上させ、ダウンタイムを削減し、材料の流れを最適化しています。スマート製造プラットフォームは、先進的なPV技術のための厳密なプロセス制御もサポートします。このシフトは、統合自動化、AI駆動の分析、工場レベルのデジタル化ソリューションを提供する機器サプライヤーにとって大きな機会を生み出し、太陽光発電メーカーが高ボリューム生産ライン全体で効率、スケーラビリティ、コスト効率を向上させることを可能にします。
- 例えば、POWERCHINA湖北電力工学は、MicroStationとOpenBuildingsでデジタルツインを使用し、80メガワットのPVステーション用に14,080枚のソーラーパネルを丘陵地に自動配置および角度調整しました。
次世代PV材料と技術における機会
ペロブスカイトシリコンタンデムセル、薄膜技術、先進的なコーティング材料を含む新興のPVソリューションは、専門的な製造装置に新たな機会を生み出します。業界は、これらの高効率で低コストの代替品を商業化するために、R&Dに多額の投資を行っており、これには独自の堆積、印刷、封止、材料処理ツールが必要です。次世代材料に特化したスケーラブルで高スループットのシステムを開発する装置プロバイダーは、重要な市場シェアを獲得することができます。世界的な需要が高性能で耐久性のあるモジュールにシフトする中、この分野で早期に革新を行うサプライヤーは、長期的な商業的優位性を獲得するでしょう。
- 例えば、First Solarのシリーズ7薄膜CdTeモジュールは、モジュール効率が約18%-19%で、従来の結晶シリコンモジュールに比べて暑い気候でワットあたり最大8%多くのエネルギーを生成し、約550Wまでの定格があります。これらは、大面積の蒸着とガラス処理システムに依存しており、専門的な高スループット機器の必要性を示しています。
主要な課題
高い資本投資要件
太陽光発電製造装置市場における主要な課題の一つは、生産施設を設立または拡張するために必要な多額の資本投資です。インゴット、ウエハー、セル、モジュールラインの設置には、複雑で高精度な機器が必要であり、かなりの初期費用がかかります。特に不安定な政策や価格環境では、小規模なメーカーは資金調達に苦労することが多いです。技術の急速な進化も、機器が陳腐化するリスクを高め、企業に頻繁な再投資を強いることになります。これらの財務的圧力は市場への参加を制限し、生産を拡大しようとする新規参入者にとっての障壁を作り出します。
技術的複雑さと急速なイノベーションサイクル
太陽電池技術の急速な進化は、機器供給者やメーカーにとって継続的な課題です。PERCからTOPCon、HJT、またはタンデムセルへの移行には、全く新しい生産ツール、高度なプロセス専門知識、継続的な労働力訓練が必要です。この急速なイノベーションサイクルは、運用の複雑さを増し、従来の製造ラインとの統合の難しさを生み出します。迅速に適応できない企業は競争力を失うリスクがあります。さらに、ますます高度化するPV設計において一貫した製品品質を確保するためには、厳密な校正、テスト、精密なエンジニアリングが求められ、技術的および運用上の課題がさらに強まります。
地域分析
北アメリカ
北アメリカは、国内の太陽光製造への大規模な投資とインフレーション削減法などの好ましい政策枠組みに支えられ、太陽光発電製造装置市場で強い存在感を示しています。この地域は、米国でのセルおよびモジュール生産能力の拡大とアジアからの輸入依存を減らすための推進により、2024年には22.4%の市場シェアを占めています。技術の進歩、自動化のアップグレード、ユーティリティ規模の太陽光発電の増加が、装置需要をさらに刺激しています。機器供給者と新興メーカーとの戦略的パートナーシップは、地域の長期的な製造エコシステムを強化し続けています。
ヨーロッパ
ヨーロッパは、強力な規制の支援、エネルギー安全保障の優先事項、地域の太陽光製造を活性化するための大規模なイニシアティブにより、太陽光発電製造装置市場で25.7%の市場シェアを占めています。EUの強靭なPVサプライチェーンの構築への重点と、持続可能で高効率な技術へのインセンティブが、先進的なインゴット、ウエハー、セル、モジュール生産装置の需要を押し上げています。TOPConやHJTなどの高効率アーキテクチャの採用が進むことで、装置のアップグレードも加速しています。ヨーロッパの脱炭素化と循環型製造への取り組みは、地域を専門的なPV技術の成長拠点として位置づけ続けています。
アジア太平洋
アジア太平洋は、ソーラーフォトボルタイク製造装置市場で41.6%の市場シェアを占めており、中国、インド、韓国、東南アジアにおける高度に統合されたソーラー製造エコシステムと世界をリードする生産能力によって支えられています。ウェハー、セル、モジュールのギガワット規模の生産ラインへの大規模な投資が、装置の需要を高め続けています。この地域は、強力な政府支援、競争力のある製造コスト、次世代技術の迅速な採用の恩恵を受けています。各国が再生可能エネルギーの目標を拡大し、輸出能力を強化する中、アジア太平洋はPV装置の展開、革新、大量製造の成長における世界の中心地であり続けています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、チリでのモジュール組立の現地化とソーラー展開の増加に支えられ、ソーラーフォトボルタイク製造装置市場で5.3%の市場シェアを獲得しています。輸入依存を減らし、国内の再生可能エネルギー製造を支援することへの関心の高まりが、モジュールおよびバランスオブライン装置の地域調達を促進しています。ユーティリティ規模のソーラー入札の拡大と資金調達の枠組みの改善が、装置の需要にさらに寄与しています。まだ発展途上ですが、地域の製造環境は、各国がエネルギーの多様化、コスト競争力のあるソーラー電力、クリーンエネルギー技術の産業化を追求する中で、長期的な可能性を示しています。
中東・アフリカ
中東・アフリカ地域は、ソーラーフォトボルタイク製造装置市場で5.0%の市場シェアを持ち、野心的なソーラー展開計画と地元製造を促進する国家プログラムによって支えられています。UAE、サウジアラビア、エジプト、南アフリカなどの国々は、大規模なソーラープロジェクトを支援するために、モジュール組立ラインや初期段階のセル生産能力にますます投資しています。ユーティリティ規模の設置からの強い需要と、有利な産業政策および経済多様化の目標が、装置投資を強化しています。この地域の製造基盤はまだ拡大中ですが、ソーラーが地域のエネルギー戦略の中心的な柱となる中で、長期的な機会は依然として大きいです。
市場セグメンテーション:
製造装置別
- シリコン装置
- インゴット装置
- ウェハー装置
- セル装置
- モジュール装置
技術別
- 結晶シリコン
- 薄膜
用途別
- 住宅用
- 商業用
- ユーティリティ
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
太陽光発電製造装置市場における競争環境分析は、Applied Materials、Meyer Burger、Horiba、Centrotherm、Tempress Systems、Singulus Technologies、CETC Solar、Jinchen Machineryなどの主要プレーヤーを強調し、これらが業界の技術および製造能力を形成しています。これらの企業は、インゴット鋳造、ウェーハスライシング、セル処理、モジュール組立のための高精度ツールを進化させ、TOPCon、HJT、IBC、両面技術の需要増に対応しています。市場は急速なイノベーションサイクルによって特徴付けられ、サプライヤーは歩留まりを向上させ、生産コストを削減するために自動化、デジタル化、高スループットプラットフォームに投資しています。戦略的パートナーシップ、能力拡張プロジェクト、グローバル製造アライアンスが競争をさらに激化させ、メーカーは垂直統合生産モデルを模索しています。主要地域での国内太陽光発電製造を奨励する政府のインセンティブが増加する中、スケーラブルでエネルギー効率が高く、費用対効果の高いソリューションを提供する装置プロバイダーは、長期的な成長を確保し、市場での存在感を強化するのに有利です。
主要プレイヤー分析
- LDKソーラー
- Goldi Solar
- Servotech再生可能エネルギーシステム
- アダニソーラー
- プレミアエナジーズ
- JAソーラー
- RenewSys
- ファーストソーラー
- Grew Solar
- Emmvee
最近の展開
- 2025年10月、Waaree SolarはMeyer Burgerから1ギガワットのモジュール製造ラインを取得し、米国の生産能力を拡大しました。
- 2025年9月、Meyer BurgerはWaaree Solar AmericasおよびBabacomari Solar Northに米国のソーラーモジュールおよびセル製造設備を売却するための裁判所の承認を得ました。
- 2025年2月、Veda Solarはソーラーモジュール製造設備の供給業者であるCliantech Solutionsと1.5 GWのTOPConソーラーモジュール製造ラインを設置するための覚書を締結し、先進的な設備でモジュール生産能力を強化しました。
- 2024年10月、Singulus TechnologiesとYingkou Jinchen Machineryはパートナーシップを強化し、再生可能エネルギーインドエキスポ2024で先進的なソーラーセルおよびモジュール設備を展示しました。
レポートのカバレッジ
この調査レポートは、製造設備、技術、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 世界的な太陽光製造能力がウエハー、セル、モジュールにわたって拡大するにつれて、市場は強い成長を遂げるでしょう。
- TOPCon、HJT、タンデムセルなどの高効率技術の採用が、製造設備の継続的なアップグレードを促進します。
- 自動化、AI対応の品質管理、スマートファクトリーシステムが生産効率を高める中心的な役割を果たします。
- 政府はインセンティブ、国内回帰政策、サプライチェーンのローカリゼーションを通じて、国内の太陽光製造をますます支援するでしょう。
- 設備供給業者は、生産コストを削減し、歩留まりを向上させるために、高スループットでエネルギー効率の高いツールに焦点を当てます。
- 次世代のペロブスカイトおよびハイブリッドモジュール技術への投資が、新しい設備プラットフォームの大きな機会を開きます。
- メーカーはコスト競争力とサプライチェーン管理を強化するために、垂直統合された生産ラインを拡大します。
- 持続可能で低炭素の製造へのシフトが、エコ最適化された設備ソリューションの開発を促進します。
- 新興市場が製造インフラを拡大するにつれて、世界的な競争が激化します。
- 太陽エネルギーが世界の脱炭素化戦略の主要な柱となるにつれて、長期的な需要は堅調に推移します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の太陽光発電製造設備市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、太陽光発電製造設備市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた太陽光発電製造機器市場のセグメントはどれですか?
太陽光発電製造設備市場の成長を促進している主な要因は何ですか?
太陽光発電製造設備市場の主要企業はどこですか?
2024年に太陽光発電用製造設備市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 太陽光発電製造装置市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の太陽光発電製造装置市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 16,587.5 Million → 2032: USD 86,336.81 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 太陽光発電製造装置市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 太陽光発電製造装置市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における太陽光発電製造装置市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 太陽光発電製造装置市場市場の成長要因
- 3.3 太陽光発電製造装置市場市場の抑制要因および課題
- 3.4 太陽光発電製造装置市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 太陽光発電製造装置市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 太陽光発電製造装置市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、太陽光発電製造装置市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 太陽光発電製造装置市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 太陽光発電製造装置市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は太陽光発電製造装置市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 太陽光発電製造装置市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 太陽光発電製造装置市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 太陽光発電製造装置市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 太陽光発電製造装置市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新太陽光発電製造装置市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の太陽光発電製造装置市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の太陽光発電製造装置市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の太陽光発電製造装置市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の太陽光発電製造装置市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの太陽光発電製造装置市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の太陽光発電製造装置市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの太陽光発電製造装置市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 太陽光発電製造装置市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
