
市場概要
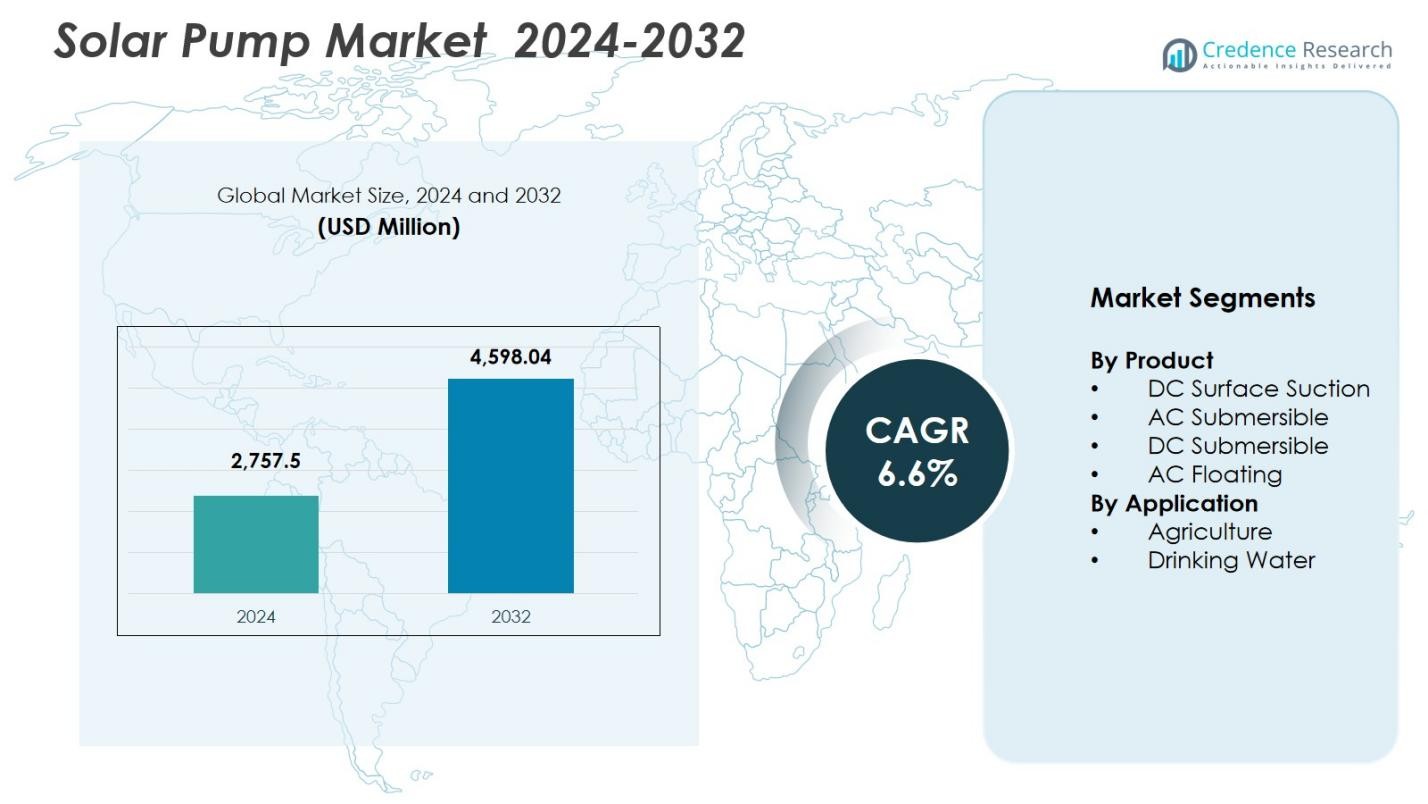
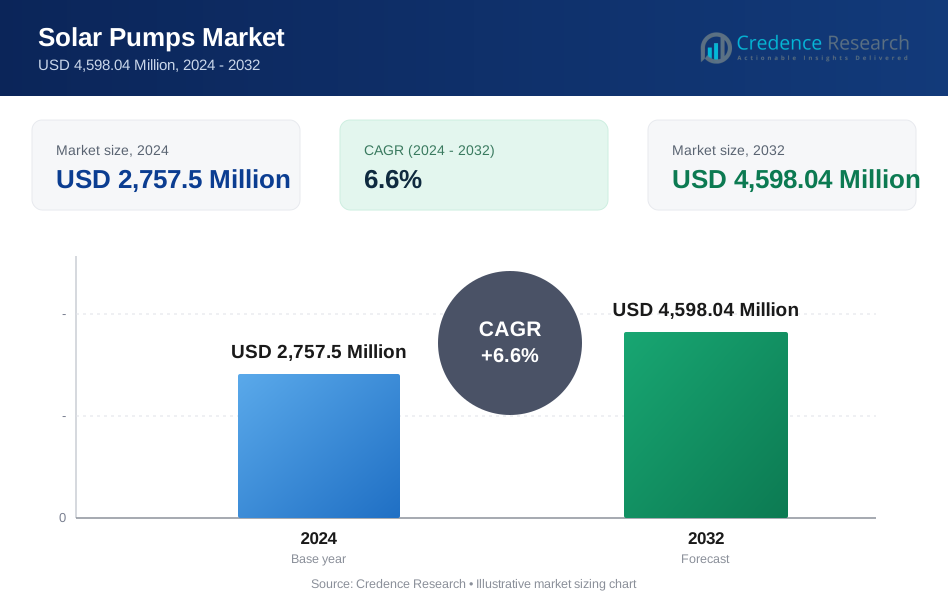
ソーラーポンプ市場の規模は2024年に27億5,750万米ドルと評価され、予測期間中に年平均成長率6.6%で2032年には45億9,804万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ソーラーポンプ市場規模 2024 | 27億5,750万米ドル |
| ソーラーポンプ市場、CAGR | 6.6% |
| ソーラーポンプ市場規模 2032 | 45億9,804万米ドル |
ソーラーポンプ市場は、Alpex Solar Ltd、Bright Solar Limited、LORENTZ、Grundfos Pumps India Private Ltd、Franklin Electric、C.R.I. Pumps Private Limited、Crompton Greaves Consumer Electricals Limited、AQUA Groups、Duke Plasto Technique Pvt Ltd、Dankoff Solarといった著名なプレイヤーによって形成されており、これらはすべて高効率ポンプ技術と広範な農村展開に注力しています。これらの企業は、製品革新、戦略的パートナーシップ、強力なアフターセールスネットワークを通じて、農業および地域社会の水供給用途をサポートするためにその存在感を拡大しています。アジア太平洋地域は、2024年に42.6%のシェアで市場をリードしており、大規模な農業需要、政府補助金、新興経済国全体での広範なオフグリッドソーラーの採用によって推進されています。
市場の洞察
- ソーラーポンプ市場の規模は2024年に27億5,750万米ドルに達し、2032年までに年平均成長率6.6%で成長すると予測されており、農業および農村水供給における採用の拡大によって支えられています。
- 強力な市場の推進要因には、持続可能な灌漑の必要性の高まり、ソーラーパネルのコスト低下、ディーゼルポンプからエネルギー効率の高いソーラー代替品への移行を加速する政府支援の補助金プログラムが含まれます。
- 主要なトレンドは、製品セグメントで41.6%のシェアを持つDC水中ポンプの需要増加、スマートコントローラーとハイブリッドポンピングシステムの統合の拡大を強調しています。
- 市場には、Alpex Solar、LORENTZ、Grundfos、Franklin Electric、C.R.I. Pumpsといったプレイヤーの積極的な参加があり、それぞれが技術効率を向上させ、農村流通ネットワークを拡大しています。
- 地域的には、アジア太平洋地域が42.6%のシェアで支配し、次いで北米が21.4%、ヨーロッパが18.7%で、強力な農業採用、支援政策、オフグリッドソーラーインフラの拡大によって推進されています。
 市場セグメンテーション分析
製品別
製品別のソーラーポンプ市場は、DC水中ポンプが支配しており、2024年には41.6%のシェアを獲得しています。これは、高い運転効率、低いメンテナンスニーズ、農業や地方の水供給システムにおける深水抽出への適合性の高さによるものです。DC表面吸引ポンプは、手頃な価格と設置の容易さから、小規模農場での需要が増加しています。AC水中ポンプは、高い排出能力を必要とする大規模灌漑プロジェクトでの採用が増加しており、AC浮動ポンプは水位変動のある地域でのニッチな需要を見つけています。インバータ技術の進歩とPVコストの低下が、各カテゴリーでの製品採用を強化しています。
- 例えば、PV駆動のポンピングシステムの試験では、32枚のソーラーモジュール(各約255.8 W)に接続された7.5 HPのDC遠心水中ポンプが、変動する太陽放射の下で信頼性のある排出を成功裏に提供し、ソーラー灌漑におけるDC水中ポンプの適合性を示しました。
用途別
用途セグメントでは、農業が2024年に62.3%の市場シェアをリードしており、灌漑ニーズの増加、政府補助金、ディーゼル依存を減らすオフグリッドポンピングソリューションの増加する選好によって支えられています。ソーラーポンプは、特に電力不足に直面する地域で、マイクロ灌漑、地下水抽出、家畜給水のための費用対効果の高い途切れない水供給を可能にします。飲料水用途は、持続可能な水アクセスのためにソーラー駆動システムを採用する地方コミュニティの増加に伴い、着実に拡大しています。このセグメントは、政策支援、水の安全保障イニシアティブ、クリーンでエネルギー効率の高いポンピングシステムの需要の増加から恩恵を受けています。
- 例えば、ケニアでは、世界銀行が支援するケニアオフグリッドソーラーアクセスプロジェクト(KOSAP)が、遠隔地の郡にソーラーポンピングソリューションを展開し、サービスが行き届いていないコミュニティで農業および飲料水供給の信頼性を拡大しました。
主要成長要因
持続可能な灌漑ソリューションの需要増加
ソーラーポンプ市場は、農業が持続可能で費用対効果の高い灌漑技術をますます採用する中で拡大を続けています。農家は、燃料費の上昇、高いメンテナンスニーズ、排出の環境影響のため、ディーゼル駆動ポンプから急速に転換しています。ソーラーポンプは、信頼性のあるオフグリッド性能、長期的な節約、最小限のサービス要件を提供し、電力供給が不安定な地域に理想的です。政府が支援するソーラー灌漑プログラムは、初期費用を削減し、再生可能なソリューションを促進することで市場浸透を大幅に後押ししています。アジアやアフリカでのイニシアティブは、地方コミュニティがマイクロ灌漑、地下水ポンピング、家畜給水のためにソーラー駆動システムを採用することを奨励しています。気候変動が水不足を強め、作物サイクルに影響を与える中、ソーラーポンプは信頼できる水アクセスソリューションを提供します。この移行は農業生産性を強化し、世界的な持続可能性目標と一致し、ソーラーポンピングシステムを将来に備えた農業モデルに不可欠なものとして位置づけています。
- 例えば、バングラデシュのインフラ開発会社(IDCOL)の太陽光灌漑プログラムでは、2020年代初頭までに1,515台以上の太陽光灌漑ポンプ(約40 MWpの容量)が稼働しており、農家がディーゼルポンプから移行し、長期的なポンプコストを削減しています。
政府のインセンティブと農村電化プログラム
政府の支援は、特に電力網の信頼性が限られている開発地域において、太陽光ポンプ市場を形成する強力な推進力です。補助金、助成金、無利子融資は初期投資の障壁を大幅に低減し、農家や小規模企業が太陽光発電のポンプソリューションを採用できるようにします。多くの国の再生可能エネルギー政策は、電力網への依存を低減し、農村の水アクセスを向上させ、農業の近代化を支援するために、太陽光ポンプを優先しています。官民パートナーシップは、太陽光部品の地元製造を促進しながら、供給チャネルを拡大し、システムコストを削減し、サプライチェーンを強化します。農村電化ミッションは、灌漑、飲料水施設、コミュニティインフラのための主要要素として、ますます太陽光ポンプを統合しています。これらのイニシアチブは、大規模な市場需要を刺激し、メーカーが革新し、地域の存在感を拡大し、多様な用途に合わせた製品提供を行うことを奨励します。強力な政策枠組みは、したがって、太陽光ポンプの採用を加速し、新興経済国全体で高成長の機会を開放します。
- 例えば、ケニアのオフグリッド太陽光アクセスプロジェクト(KOSAP)を通じて、政府と世界銀行は、サービスが行き届いていない郡のために太陽光ポンプシステムを共同出資し、遠隔地域での灌漑と飲料水の利用可能性を拡大しています。
太陽光技術とポンプ効率の進歩
継続的な技術革新は、太陽光ポンプの性能と経済的実現可能性を大幅に向上させ、革新が主要な成長の触媒となっています。光起電効率、MPPTコントローラー、ブラシレスモーターの進歩は、放水能力を高め、低日照条件下でも安定した運転を確保します。最新のDC水中ポンプは、より高い揚程と信頼性を提供し、より深いボーリング井戸や広範な農業用途に適しています。太陽光パネルの価格低下は、全体のシステムコストをさらに削減し、農村ユーザーの手頃さを向上させます。ハイブリッド太陽光グリッドシステムとバッテリーレス構成は、運転時間を延長し、より多くの水の利用可能性をサポートします。メーカーは、性能追跡、遠隔診断、自動フローマネジメントのために、ますますIoTベースのモニタリングを組み込み、ダウンタイムを最小限に抑え、エネルギー利用を最適化します。これらの進歩は、ライフサイクル経済を改善するだけでなく、農業、飲料水プロジェクト、産業用途全体での採用を強化し、太陽光ポンプを従来のシステムに対する技術的に競争力のある代替手段にしています。
主要なトレンドと機会
太陽光発電による地域水供給プロジェクトの拡大
ソーラーポンプ市場の主要なトレンドは、特にサービスが行き届いていない農村地域での太陽光発電による地域水供給システムの急速な展開です。政府、開発機関、NGOは、村、学校、医療センターに信頼性が高く低コストの飲料水アクセスを確保するために、中央集約型のソーラーポンプソリューションをますます採用しています。これらのシステムは、頻繁なサービスが必要で運用コストが高いディーゼルユニットに取って代わります。地下水位や気候条件に適応するモジュール式ポンプシステムを提供するメーカーには機会が生まれます。水貯蔵タンクとの統合、自動塩素処理、遠隔監視により、地域水ネットワークの効率と安全性が向上します。国連の持続可能な開発目標6「清潔な水と衛生」の達成に向けた世界的な推進は、分散型水インフラへの大規模な投資を促進しています。ターンキーインストール、長期メンテナンス契約、技術者トレーニングプログラムを提供する企業は、この拡大するセグメントで強力な市場優位性を獲得します。
- 例えば、UNICEFとそのパートナーは、エチオピア、ソマリア、南スーダンで数百の太陽光発電によるボアホールと配管水システムを展開し、農村地域、学校、健康ポストにクリーンな水を供給し、ディーゼル駆動ポンプを置き換えました。
スマートおよびハイブリッドソーラーポンプシステムの採用拡大
市場は、先進的な制御技術とハイブリッドエネルギー構成を統合したスマートソーラーポンプソリューションへの強い関心を目の当たりにしています。IoT対応のコントローラー、クラウド分析、自動灌漑システムは、ユーザーが水の消費を最適化し、リアルタイムでの故障検出を行い、農業生産性を向上させるのに役立ちます。スマートソーラーポンプは、水位、エネルギー使用量、ポンプ性能の遠隔監視を可能にし、運用ダウンタイムを削減し、資源効率を向上させます。ソーラーとグリッドまたはバッテリーバックアップを組み合わせたハイブリッドシステムは、日照が少ない時や灌漑需要がピークの時に連続的なポンピングを確保します。精密農業が世界的に拡大する中、センサーを基にした灌漑、土壌水分統合、AI駆動の水管理ツールを提供するメーカーには機会が増加しています。データ駆動型の農業エコシステムへのシフトは、ソーラーポンプの設置に結びついたサブスクリプションベースのデジタルサービスや遠隔操作サポートの魅力的な可能性を生み出します。
- 例えば、2023年にFAOが支援したネパールでのパイロットプロジェクトでは、ソーラーポンプを土壌水分センサーと自動灌漑スケジューリングと統合し、小規模農家での野菜作物の収量を改善しながら水の使用量を削減しました。
主要な課題
高い初期投資と経済的障壁
長期的な経済的利益にもかかわらず、ソーラーポンプシステムの高い初期コストは、特に小規模および零細農家にとって主要な障害となっています。総投資には、ソーラーパネル、コントローラー、取り付け構造、およびポンプ機器が含まれ、初期費用がディーゼルベースの代替品よりも大幅に高くなることがよくあります。政府の補助金があっても、多くのユーザーは、クレジットアクセスの不足、収入の安定性の低さ、利用可能な資金プログラムの認識不足のために資金調達の制限に直面しています。ソーラーパネルや輸入部品の価格変動は、敏感な市場での手頃さにさらに影響を与えます。リース、ペイ・アズ・ユー・ゴー、協同購入などの革新的な資金調達モデルは、このギャップを埋めるために不可欠です。アクセス可能な資金調達メカニズムと強力な財政支援インフラがなければ、ソーラーポンプシステムの明確な環境的および運用上の利点にもかかわらず、農村および農業コミュニティでの大規模な導入は遅れます。
遠隔地での技術的制限とメンテナンスの課題
技術的な課題は、遠隔地や資源が限られた地域でのソーラーポンプの性能と受け入れに影響を与え続けています。日照の変動により、曇りや雨季には水の放出が制限され、一貫した灌漑が必要な地域での困難を引き起こします。深井戸の適用も、特に水位が変動する場合、システムの効率に挑戦します。遠隔地での熟練技術者、予備部品、サービスセンターへのアクセスの制限は、故障が発生した際のダウンタイムを増加させます。パネルの埃の蓄積、配線の故障、コントローラーの不具合などのメンテナンス問題は、迅速に対応しないとシステムの信頼性を低下させます。砂や鉱物が多い地下水などの水質問題は、ポンプの摩耗を加速させる可能性があります。メーカーは、サービスネットワークを拡大し、強固なトレーニングプログラムを提供し、製品の耐久性を向上させてこれらの制約を克服する必要があります。信頼性のあるメンテナンスインフラがなければ、ユーザーは運用効率の低下を経験し、ソーラーポンピング技術の広範な採用が遅れる可能性があります。
地域分析
北アメリカ
北アメリカは、再生可能エネルギーの採用への投資の増加と、農業や造園における持続可能な水ソリューションの需要の高まりに支えられ、2024年にソーラーポンプ市場の21.4%を占めています。アメリカは、遠隔農場、家畜給水システム、オフグリッドのコミュニティ水プロジェクトでの導入が増加しているため、リードしています。連邦のクリーンエネルギー政策とインセンティブは、農村地域全体での広範な採用を促進しています。スマートコントローラーやハイブリッドソーラーグリッドシステムを含む技術の進歩も、市場浸透を強化しています。カナダの持続可能な水管理と灌漑の近代化への注力も、地域の成長に寄与しています。
ヨーロッパ
ヨーロッパは、強力な環境規制、炭素削減への注力、分散型再生可能水システムへの移行により、ソーラーポンプ市場の18.7%を占めています。ドイツ、フランス、イタリアは、エネルギー依存を減らし、長期的な持続可能性の目標を支援するために、太陽光を利用した灌漑を推進しています。EUの気候政策は、農業および住宅用途での採用を促進しています。ディーゼルポンプの代替とスマート灌漑技術の拡大が地域の成長に寄与しています。水資源保護への意識の高まりも、農村部や都市周辺地域での需要を強化しています。
アジア太平洋
アジア太平洋は、広範な農業活動、強力な政府の補助金プログラム、農村地域での地下水抽出への広範な依存により、2024年にはソーラーポンプ市場の42.6%を占めています。インドは、太陽光灌漑を推進する国家イニシアチブにより、最も急成長している市場であり、中国は大規模な製造能力と迅速な展開から恩恵を受けています。東南アジア諸国は、小規模農家や遠隔地のコミュニティ水システムを支援するために、ますますソーラーポンプを採用しています。システムコストの低下、オフグリッド太陽光インフラの成長、好ましい政策が地域のリーダーシップを推進し、灌漑要件の増加に支えられています。
ラテンアメリカ
ラテンアメリカは、農業の近代化と農村および半乾燥地域での太陽光の採用の増加により、ソーラーポンプ市場の9.5%を占めています。ブラジル、メキシコ、チリでは、農家が高価なディーゼルポンプから移行して灌漑効率を向上させ、運用コストを削減するため、強い需要が見られます。政府の支援プログラムと豊富な太陽光資源が、プランテーションや小規模農場での展開条件を整えています。ソーラーポンプは、家畜の給水やオフグリッドのコミュニティ水システムも支援しています。再生可能エネルギーへの民間投資の拡大が、地域全体での市場成長を強化しています。
中東・アフリカ
中東・アフリカ地域は、強い日射量と乾燥した水不足環境での信頼性の高いオフグリッドポンプシステムへの強い需要に支えられ、ソーラーポンプ市場の7.8%を占めています。アフリカ諸国は、食料安全保障を強化することを目的とした太陽光灌漑計画を通じて採用を加速しており、NGOや開発機関が分散型水供給プロジェクトに資金を提供しています。中東では、サウジアラビアやUAEなどの国々が、水抽出コストを削減し、持続可能な農業を支援するためにソーラーポンプを展開しています。アフリカ全体での農村電化の限界が、太陽光駆動の水ポンピングソリューションへの需要をさらに押し上げています。
市場セグメンテーション
製品別
- DC表面吸引
- AC潜水
- DC潜水
- AC浮遊
用途別
- 農業
- 飲料水
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
ソーラーポンプ市場の競争環境は、製品の効率性、手頃な価格、流通範囲の拡大に焦点を当てたグローバルメーカーと地域の専門家の混合を特徴としています。Alpex Solar Ltd、Bright Solar Limited、LORENTZ、Grundfos Pumps India Private Ltd、Franklin Electric、C.R.I. Pumps Private Limited、Crompton Greaves Consumer Electricals Limited、Duke Plasto Technique Pvt Ltd、AQUA Groups、Dankoff Solarなどの主要プレーヤーは、技術革新と戦略的パートナーシップを通じてポートフォリオを積極的に強化しています。企業は、多様な農業および地域の水需要に応えるために、高効率のDC水中ポンプと表面ポンプ、スマートコントローラー、ハイブリッドシステムを重視しています。多くのプレーヤーは、地元の製造、アフターセールスネットワーク、および政府関連のソーラー灌漑スキームに投資して市場浸透を強化しています。オフグリッドの水ソリューションへの需要の高まりは、企業が競争力のある価格設定、モジュラーポンプシステムの開発、および資金提供のサポートを採用することを促しています。PV技術とモーター効率の継続的な進歩は、グローバルおよび新興市場全体での競争をさらに激化させています。
主要プレイヤー分析
- Grundfos Pumps India Private Ltd.
- DANKOFF SOLAR.
- Duke Plasto Technique Pvt Ltd.
- Crompton Greaves Consumer Electricals Limited.
- Bright Solar Limited
- AQUA Groups.
- Franklin Electric
- Alpex Solar Ltd
- LORENTZ.
- C.R.I. Pumps Private Limited
最近の展開
- 2025年12月、Maharashtra State Electricity Distribution Company Limited (MSEDCL) は、1か月で45,911台のオフグリッド太陽光農業ポンプを設置し、インドの政府計画の下で太陽光ポンプ展開を大きく推進する新たな世界記録を樹立しました。
- 2025年10月、Shakti Pumps (India) Ltd. は、ムンバイで開催されたIFAT India 2025で、最新の製品と産業規模の能力を強調し、太陽光および産業用水ポンプソリューションのフルレンジを展示しました。
- 2025年2月、Shakti Pumps (India) Ltd. は、₹1,300クローレのDCRセルベースの太陽光モジュール供給のためにReNew Photovoltaic Private Limitedと提携しました。
レポートのカバレッジ
この調査レポートは、製品、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 農家がディーゼルベースのシステムから持続可能で低メンテナンスの灌漑ソリューションに移行するにつれて、ソーラーポンプの採用が加速します。
- 政府の補助金プログラムと農村電化イニシアチブは、新興経済国での設置率を引き続き拡大します。
- 光起電効率とモーター技術の進歩により、ポンプの性能、信頼性、および揚水能力が向上します。
- IoTモニタリング、自動化、リモート診断を備えたスマートソーラーポンプは、精密農業での需要が高まります。
- ハイブリッドソーラーグリッドおよびソーラーバッテリーシステムは、日照が少ない状況での水の連続供給を確保するために注目を集めます。
- 農村地域のコミュニティ水供給プロジェクトは、集中型ソーラーポンプシステムの大規模な展開を促進します。
- メーカーは市場浸透を強化するために、地域の生産、流通ネットワーク、およびアフターサービスを強化します。
- ペイアズユーゴーやリースモデルなどの資金調達の革新により、小規模農家の手頃な価格が向上します。
- 水不足と気候レジリエンスへの関心の高まりにより、ソーラーポンプは持続可能な水管理における重要なソリューションとして位置付けられます。
- 家畜、建設、リモートモニタリングアプリケーションを含む非農業部門での採用の増加により、市場機会が多様化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のソーラーポンプ市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、ソーラーポンプ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた太陽光ポンプ市場のセグメントはどれですか?
太陽光ポンプ市場の成長を促進している主な要因は何ですか?
太陽光ポンプ市場の主要企業はどこですか?
2024年にソーラーポンプ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ソーラーポンプ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のソーラーポンプ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,757.5 Million → 2032: USD 4,598.04 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ソーラーポンプ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ソーラーポンプ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるソーラーポンプ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ソーラーポンプ市場市場の成長要因
- 3.3 ソーラーポンプ市場市場の抑制要因および課題
- 3.4 ソーラーポンプ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ソーラーポンプ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ソーラーポンプ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ソーラーポンプ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ソーラーポンプ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ソーラーポンプ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はソーラーポンプ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ソーラーポンプ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ソーラーポンプ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ソーラーポンプ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ソーラーポンプ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ソーラーポンプ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のソーラーポンプ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のソーラーポンプ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のソーラーポンプ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のソーラーポンプ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのソーラーポンプ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のソーラーポンプ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのソーラーポンプ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ソーラーポンプ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
