
市場概要
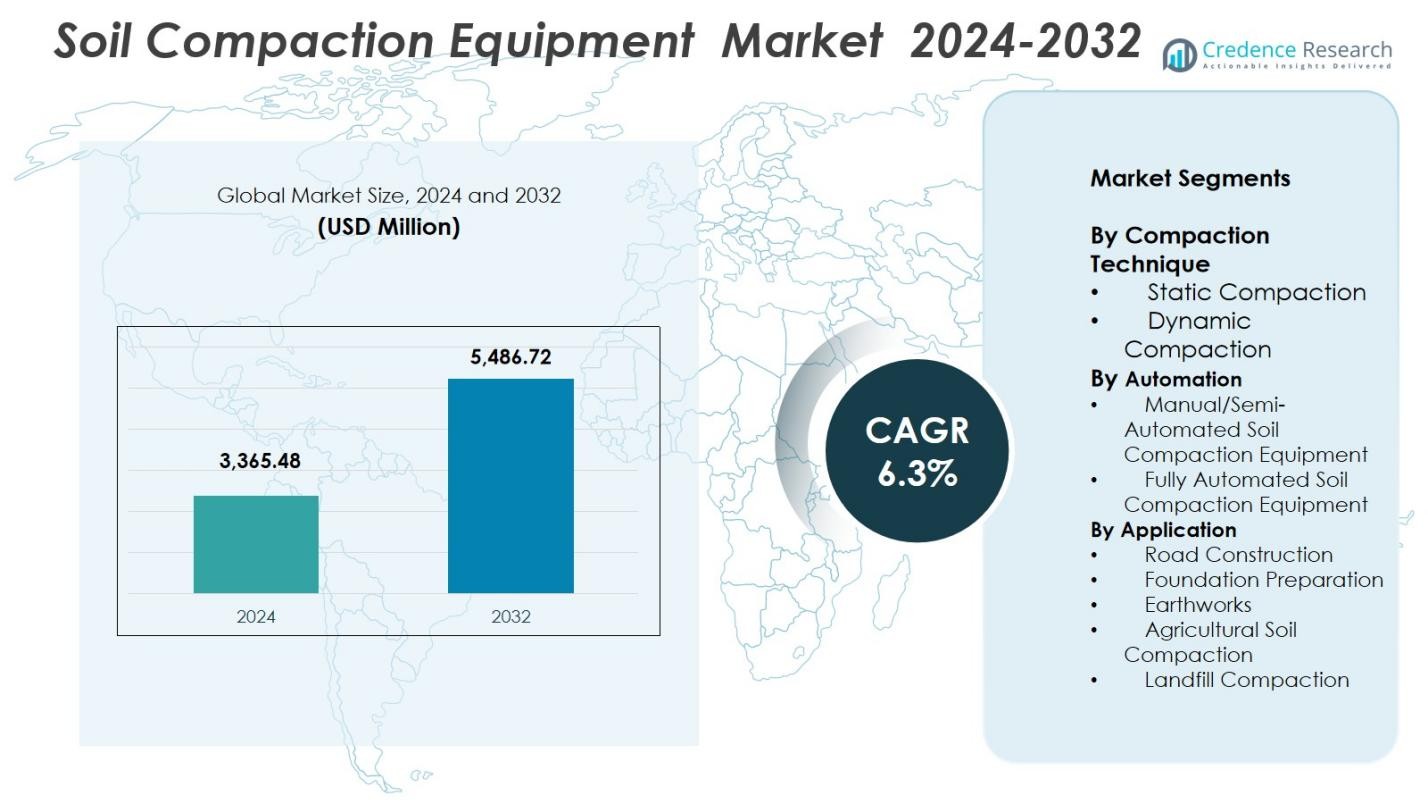
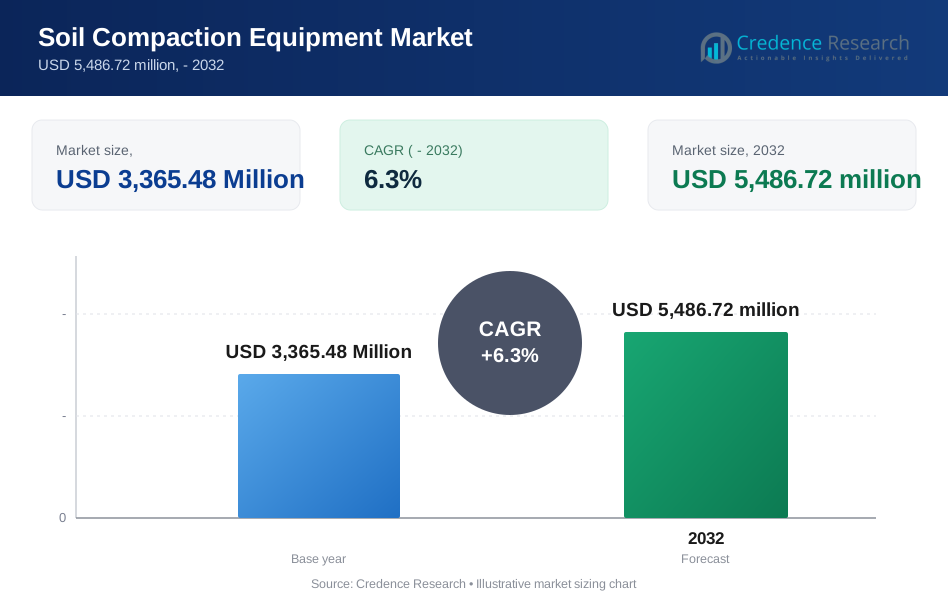
土壌圧縮機器市場の規模は2024年に33億6548万米ドルと評価され、予測期間中に年平均成長率6.3%で2032年には54億8672万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 土壌圧縮機器市場規模 2024 | 33億6548万米ドル |
| 土壌圧縮機器市場, CAGR | 6.3% |
| 土壌圧縮機器市場規模 2032 | 54億8672万米ドル |
土壌圧縮機器市場は、インフラおよび土木工事向けに特化した先進的なローラー、ランマー、プレートコンパクターを提供するグローバルメーカーの強力な参加が特徴です。Caterpillar、BOMAG、Wirtgen Group、Dynapac、JCB、Volvo Construction Equipment、日立建機、XCMG、Wacker Neusonなどの主要プレーヤーは、インテリジェントコンパクション、テレマティクス統合、高効率エンジンに注力し、市場での存在感を強化しています。アジア太平洋地域は、広範な道路建設および都市開発プロジェクトにより34.8%のシェアで市場をリードしており、次いで北米が29.4%、ヨーロッパが27.1%となっています。デジタル圧縮技術と持続可能な機器プラットフォームへの継続的な投資が、これらの企業の競争力をさらに強化しています。
市場インサイト
- 土壌圧縮機器市場は2024年に33億6548万米ドルと評価され、2032年には54億8672万米ドルに達すると予測されており、年平均成長率は6.3%です。
- 市場の成長は、道路建設の拡大、インフラの近代化、建設および農業における機械化の進展により、ローラー、ランマー、プレートコンパクターの需要が増加していることが要因です。
- 主要なトレンドには、インテリジェントコンパクション、テレマティクス対応機器、電動コンパクター、コスト効率の高い先進機械へのアクセスを提供するレンタルベースのモデルの採用が含まれます。
- Caterpillar、BOMAG、Wirtgen Group、Dynapac、JCB、XCMGなどの主要プレーヤーは、製品イノベーション、自動化、レンタルパートナーシップの拡大を通じて市場競争力を強化していますが、高額な機器コストが制約となっています。
- アジア太平洋地域が34.8%のシェアで主導し、次いで北米が29.4%、ヨーロッパが27.1%となっており、動的圧縮が技術セグメントで62.4%のシェアを占め、高性能機器の強い需要を反映しています。
市場セグメンテーション分析
圧縮技術別
土壌圧縮機器市場において、動的圧縮は2024年に62.4%のシェアを占め、より高い効率性、深い土壌貫入、大規模な土木工事プロジェクトへの適合性によって支えられています。動的システムは、高速道路、滑走路、重荷重基礎に対して優れた密度化を提供し、インフラ集約型経済において好まれる選択肢となっています。静的圧縮は、造園、小規模建設、農業を支え続けていますが、交通回廊、都市拡張、産業ゾーンへの世界的な投資の増加により、先進国および新興地域の両方で動的圧縮の強力な採用が強化されています。
- 例えば、WirtgenのHamm HCシリーズは、先進的な振動システムを取り入れ、より深い圧縮層を実現し、高速道路や空港滑走路プロジェクトで厳しい密度要件を満たすことができるようになりました。
自動化による分類
手動および半自動の土壌圧縮機器は、2024年に71.8%の市場シェアを持ち、手頃な価格、操作の容易さ、小規模から中規模の建設プロジェクトでの広範な使用によって支えられています。請負業者は、これらのシステムを柔軟性、低いメンテナンスコスト、さまざまな土壌条件への適合性のために優先しています。完全自動化された機器は、テレマティクス、GPSガイド付きローラー、リアルタイム圧縮マッピングの進歩により注目を集めていますが、高い初期費用と限られたオペレーターの習熟度が普及を遅らせています。デジタル建設技術とスマートな現場統合の成長は、予測期間中に自動化機器の浸透を加速させると期待されています。
- 例えば、Wirtgen GroupはHamm Compaction Navigator(HCN)システムを強化し、リアルタイムの圧縮ドキュメント化とGPSベースのローラーガイダンスを可能にし、大規模な道路プロジェクトでの均一性を向上させました。
用途による分類
道路建設は、2024年に48.6%のシェアを獲得し、国家高速道路プログラム、農村道路拡張、空港滑走路、貨物回廊開発への大規模な投資によって支えられ、支配的な用途セグメントとして浮上しています。このセグメントは、高性能ローラーと先進的な監視技術を必要とする厳しい圧縮品質基準から利益を得ています。基礎準備と土工事も、商業および住宅建設の進行中の支援により大きく貢献しています。農業用土壌圧縮と埋立地圧縮はニッチですが、特に農業慣行の近代化や廃棄物管理インフラの強化を図る地域で着実に拡大しています。
主要な成長要因
世界的なインフラ拡大と道路開発プログラム
土壌圧縮機器市場は、特に高速道路、鉄道、空港、産業回廊、都市開発プロジェクトにおける大規模な世界的インフラ投資から大きな恩恵を受けています。政府支援のプログラムとして、農村道路接続スキーム、スマートシティミッション、物流ネットワーク拡大があり、高性能ローラーやコンパクターの一貫した需要を促進しています。アジア太平洋地域やアフリカの発展途上国では、交通効率の向上、渋滞の緩和、地域の接続性の向上を目的とした大規模な公共部門の支出が見られ、機器調達をさらに加速させています。さらに、民間建設会社やEPC請負業者は、均一な土壌密度と長期的な構造安定性を確保する信頼性の高い圧縮機械をますます必要としています。産業団地、倉庫ハブ、再生可能エネルギー施設を含むメガプロジェクトの急増は、先進的な圧縮システムの採用を強化しています。また、舗装品質と圧縮均一性に関する厳しい規制基準も、より高精度で生産性の高い技術的に優れた機械への業界の移行を促しています。
- 例えば、インドのBharatmala高速道路開発プログラムでは、複数の回廊にわたってWirtgenの先進的な振動ローラーが展開され、厳しい舗装品質仕様の下で圧縮効率が向上しました。
建設および農業作業の機械化
建設、鉱業、農業部門における機械化の進展は、土壌圧縮機器市場の強力な成長触媒として作用しています。労働力不足が増加し、プロジェクトのスケジュールが厳しくなる中、請負業者は手作業を減らし、現場準備活動を加速させる効率的な機器を優先しています。機械化された圧縮は構造の耐久性を高め、基礎の安定性を支え、長期的なメンテナンスコストを最小限に抑えます。農業では、精密土壌調整や制御された圧縮などの現代的な農業慣行が、歩行型ローラーやトラクター搭載型コンパクターの採用を促進しています。発展途上国では、小規模および中規模の請負業者が手作業から機械化された土壌準備ソリューションにアップグレードすることで、急速な機械化が進んでいます。政府の補助金、研修プログラム、機器の融資スキームが、コンパクターをより利用しやすくすることで移行を支援しています。生産性、安全性、一貫した圧縮結果への重視が、多様な最終用途産業における機械化ソリューションへの移行を引き続き促進しています。
- 例えば、鉱業や土木工事の用途では、重い非円形のインパクトローラーを使用する機械化された方法であるローリングダイナミックコンパクション(RDC)に関する研究により、RDCがより厚い土壌層を圧縮し、せん断強度と剛性を向上させることが示されています。これにより、大規模プロジェクトにおいて手動または静的な方法よりも効率的な代替手段となります。
自動化、テレマティクス、およびインテリジェントコンパクションの進展
技術革新は主要な推進力として、自動化とテレマティクスが現代の作業現場での圧縮機器の運用方法を変革しています。リアルタイムセンサー、GPSマッピング、加速度計ベースのフィードバックを備えたインテリジェントコンパクションシステムは、オペレーターに土壌の剛性、圧縮深度、カバレッジの均一性に関する継続的なデータを提供します。これにより、精度が向上し、操作エラーが減少し、品質基準への準拠が確保されます。請負業者は、燃料消費、機械の健康状態、利用率、位置を追跡し、配備とメンテナンススケジュールを最適化するフリート管理プラットフォームをますます採用しています。自動制御機能はオペレーターへの依存を減らし、大規模なインフラプロジェクトでの生産性を向上させます。ドローン、BIMシステム、およびリモート診断との統合は、機器の効率をさらに強化します。建設がよりデータ駆動型になるにつれ、スマートで接続されたコンパクターの需要は増加し、技術的に進んだ機器が業界の成長の重要なエンジンとして位置付けられています。
主要なトレンドと機会
電動およびハイブリッド圧縮機器の採用の増加
持続可能性、排出削減、騒音制御への関心の高まりが、電動およびハイブリッド土壌圧縮機の採用を加速させています。都市インフラプロジェクト、トンネル、環境に配慮した地域では、厳しい環境規制に準拠した低排出ローラーがますます好まれています。メーカーは、ディーゼル駆動モデルと比較して静かな動作、低い運用コスト、およびメンテナンスの削減を提供するバッテリー駆動のランマー、プレートコンパクター、小型ローラーを開発しています。リチウムイオンバッテリー技術の進歩により、機械の稼働時間と充電効率が向上し、電動代替品の実現可能性が向上しています。グリーン建設とカーボンニュートラルな公共事業を促進する政府は、クリーンエネルギー機器への移行にさらなるインセンティブを提供しています。このトレンドは、OEMが環境に優しいポートフォリオを拡大し、持続可能な圧縮ソリューションを求める自治体、請負業者、レンタル会社に対応するための強力な機会を提供します。
- 例えば、ワッカーノイソンは、ゼロエミッションのラインナップを拡充し、バッテリーランマーAS50eとAP1840e電動プレートコンパクターを導入しました。これにより、振動が少なく、騒音が低く、現場での排出がないため、都市部や屋内での使用に適しています。
新興市場におけるレンタルおよびリースサービスの需要増加
設備レンタルおよびリースサービスの拡大は、特に小規模および中規模の請負業者がコスト効率の良い調達モデルを好む地域において、土壌圧縮機器市場にとって重要な機会を表しています。高額な初期購入費用とメンテナンス費用により、短期間および専門的な圧縮作業にはレンタルソリューションが魅力的です。レンタルフリートには、テレマティクス、自動制御システム、効率的なエンジンを備えた先進的なローラーがますます含まれており、低コストでプレミアム技術への広範なアクセスを可能にしています。新興経済国で事業を展開する企業は、長期的な資本コミットメントなしで大規模なインフラプロジェクトに参加するためにレンタルを活用しています。これにより、市場のダイナミクスは柔軟な所有モデルにシフトし、OEMはレンタルパートナーシップを強化し、フリートオペレーター向けに特別に設計された耐久性のある高利用機器への投資を促進しています。
- 例えば、ユナイテッド・レンタルズは、テレマティクス対応の監視機能を備えた先進的な振動ローラーとプレートコンパクターを導入し、請負業者が機械を購入することなく性能と利用状況を追跡できるようにすることで、圧縮機器の提供を拡大しました。
主要な課題
高額な機器コストと先進技術の採用の制限
土壌圧縮機器市場は、高額な調達コストに起因する課題に直面しており、小規模な請負業者やコストに敏感な市場での採用を制限しています。インテリジェント圧縮、自動化、テレマティクスを備えた最新のローラーは、通常、かなりの初期投資を必要とし、発展途上地域での普及を制限しています。さらに、多くの請負業者は先進システムを操作するための技術的専門知識を欠いており、自動化された圧縮技術の採用が遅れています。トレーニングの不足、高額なメンテナンスコスト、熟練したオペレーターの限られた供給も、広範な実施を妨げています。公共インフラプロジェクトにおける経済変動や予算制約も、機器のアップグレードを遅らせます。これらの要因は、特にプレミアムで技術的に進んだモデルの市場拡大を共同で妨げています。
運用上のボトルネック、規制遵守、および環境制約
土壌圧縮活動は、さまざまな土壌条件、悪天候、騒音や排出に対する規制制限により、しばしば運用上の制約に直面します。環境規制が厳しい地域では、ディーゼル駆動の機器は追加のコンプライアンス措置を必要とする場合があり、運用コストが増加します。特定の地形での予測不可能な土壌挙動は、複数回の通過とより高い燃料消費を要求し、効率を低下させ、機械の摩耗を増加させます。さらに、請負業者は厳格な圧縮品質基準を遵守し、綿密な監視と文書化を必要とします。機器の故障、サプライチェーンの混乱、または標準化されたテストプロトコルの欠如による遅延は、プロジェクトのタイムラインにさらに影響を与える可能性があります。これらの運用および規制上の課題は、メーカーとエンドユーザーの両方にとって大きな障壁を生み出します。
地域分析
北米
北米は2024年に土壌圧縮機器市場の29.4%を占めており、高速道路の改修、空港の拡張、商業インフラへの広範な投資によって支えられています。米国は厳しい圧縮品質基準と大規模プロジェクト向けのテレマティクス対応ローラーの迅速な採用により需要を牽引しています。カナダでは持続可能な建設とリモート作業現場の自動化への注力が機器の採用をさらに促進しています。高い労働コストと先進的な建設手法は、機械化および半自動化された圧縮機への移行を加速させます。強力なレンタル浸透と請負業者による継続的な機器のアップグレードも、北米を技術的に先進的な市場としての地位を強化しています。
ヨーロッパ
ヨーロッパは27.1%の市場シェアを占めており、強力な建設活動、交通回廊の近代化、厳しい環境規制によって推進されています。ドイツ、フランス、英国などの国々は、排出基準を満たすために電動およびハイブリッド圧縮機器を採用しています。この地域は、土壌の安定性、舗装の耐久性、精密圧縮を重視する成熟したインフラ開発サイクルの恩恵を受けています。鉄道ネットワーク、再生可能エネルギー施設、都市再開発への公共投資が安定した需要を生み出しています。ヨーロッパの強力なグローバルOEMの存在とインテリジェント圧縮技術の迅速な採用は、持続可能性に焦点を当てた機器イノベーションにおけるリーダーシップを強化しています。
アジア太平洋
アジア太平洋は34.8%のシェアを持ち、2024年において最大の地域貢献者として土壌圧縮機器市場を支配しています。中国、インド、東南アジアにおける国家高速道路、メトロ鉄道ネットワーク、産業回廊、空港拡張を含む大規模なインフラ開発プログラムが大幅な機器需要を牽引しています。急速な都市化と政府支援の建設イニシアチブが、機械式および自動化された圧縮機の広範な採用を促進しています。この地域はまた、成長する建設機器製造拠点と農業における機械化の進展から恩恵を受けています。レンタルフリートの拡大、労働力不足の増加、技術的に進んだローラーへのシフトが、新興経済国全体での市場成長をさらに加速させています。
ラテンアメリカ
ラテンアメリカは市場の5.6%を占めており、継続的な道路建設プログラム、鉱業活動、都市インフラのアップグレードによって需要が影響を受けています。ブラジル、メキシコ、チリが採用をリードしており、政府は物流開発と農村部の接続性向上を重視しています。経済の変動は長期的な投資を遅らせますが、レンタルベースの機器ソリューションの機会を生み出します。請負業者は大規模な作業ゾーンでの混合土壌条件に適した多用途で燃料効率の良い圧縮機をますます好むようになっています。住宅建設と土地再開発プロジェクトの成長が一貫した需要を支え、廃棄物管理サイトの近代化が埋立地圧縮機の採用を促進しています。
中東・アフリカ (MEA)
中東・アフリカ地域は、インフラの多様化、石油資金による建設プログラム、大規模な都市開発イニシアチブに支えられ、3.1%のシェアを持っています。UAE、サウジアラビア、カタールなどの国々は、道路、工業団地、スマートシティプロジェクトに多額の投資を行い、高性能な締固め機器の需要を押し上げています。アフリカでは、道路網の拡大、鉱業活動、農業用地の整備により採用が増加しています。しかし、予算の制約や高度な機械へのアクセスの制限により、自動化された締固め機の普及が遅れています。レンタルサービスや耐久性のある機械式締固め機が地域全体で非常に好まれています。
市場セグメンテーション
締固め技術別
- 静的締固め
- 動的締固め
自動化別
- 手動/半自動土壌締固め機器
- 完全自動土壌締固め機器
用途別
- 道路建設
- 基礎準備
- 土工事
- 農業用土壌締固め
- 埋立地締固め
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
土壌締固め機器市場は、多様で確立された競争環境を特徴としており、世界的なメーカーが技術的に進んだ燃料効率の高いローラー、ランマー、プレートコンパクターをポートフォリオに加えることで推進されています。Caterpillar、Wirtgen Group、JCB、BOMAG、Dynapac、Volvo Construction Equipment、日立建機、XCMG、三一重工業、Wacker Neusonなどの主要企業は、インテリジェント締固めシステム、テレマティクス統合、自動化に注力し、市場での存在感を強化しています。企業は排出規制や都市建設の要件を満たすため、電動およびハイブリッドコンパクターをますます重視しています。製品の発売、レンタルフリートのパートナーシップ、地域製造の拡大などの戦略的イニシアチブが競争力を高めています。多くのOEMは、デジタルプラットフォームへの投資を通じて、リアルタイムの機械監視と予測保守を行い、契約者のフリート効率を向上させています。インフラ、農業、廃棄物管理プロジェクトの需要が高まる中、メーカーは多様な土壌やプロジェクト条件に合わせたコンパクトで高性能、コスト効率の高い機器を革新することで競争が激化しています。
主要プレイヤー分析
- ヴィルトゲングループ
- J C バンフォード エクスカベーターズ リミテッド (JCB)
- 三一重工業
- MBW, Inc.
- XCMG
- ウェーバー マシーネンテクニック GmbH
- テレックス
- キャタピラー
- 中聯重科
- ダイナパック
最近の開発
- 2025年9月、SANYインドは、インドのインフラおよび道路建設プロジェクトを強化することを目的として、プネー施設で製造された11トンの振動式土壌圧縮機SSR110C-10 PROを導入しました。
- 2025年7月、JCBは、ディーゼル排気液(DEF)を必要とせずにEUステージV排出基準を満たす世界初の10トン以上の土壌圧縮機である12トンのVM118D土壌圧縮機を発売しました。
- 2024年12月、CASE建設機械は、レンタル会社や小規模請負業者を対象に、簡素化された制御とテレマティクスサポートを備えた「レンタル対応」圧縮機ラインナップを発売しました。
レポートのカバレッジ
この調査レポートは、圧縮技術、自動化、用途、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形作る技術の進歩を探ります。市場成長に対する外部要因や世界経済の変化の影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業への戦略的推奨事項を提供します。
将来の展望
- 主要なインフラプロジェクトでデジタル建設の実践が標準となるにつれ、インテリジェントコンパクションシステムの採用が強まるでしょう。
- 自動化とテレマティクスの統合が拡大し、リアルタイムのパフォーマンス監視と高い圧縮精度を可能にします。
- 政府が排出基準を厳しくし、都市プロジェクトが低騒音機器を求める中、電動およびハイブリッドコンパクターが勢いを増すでしょう。
- 特に新興市場では、請負業者が柔軟な所有モデルを好むため、レンタルおよびリースサービスが大幅に成長するでしょう。
- 高速道路、空港、産業回廊の拡張に伴い、高周波および高衝撃コンパクターの需要が高まるでしょう。
- メーカーは、多様な土壌や地形条件に適したコンパクトで燃料効率が高く、多機能な機器に注力するでしょう。
- 予知保全技術がフリートの信頼性を高め、建設請負業者のダウンタイムを削減します。
- 農業の機械化の進展により、土壌調整に特化した小型および中型コンパクターの需要が高まるでしょう。
- 新興経済国は大規模な道路接続プログラムを優先し、地域市場の拡大を強化します。
- グローバルおよび地域のプレーヤーが建設および廃棄物管理用途向けに先進的でコスト効率の高いモデルを導入するにつれ、競争の激化が進むでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
土壌締固め機器市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、土壌締固め機器市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた土壌締固め機器の市場セグメントはどれですか?
土壌締固め機器市場の成長を促進している主な要因は何ですか?
土壌締固め機器市場の主要な企業はどこですか?
2024年に土壌締固め機器市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 土壌締固め機器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の土壌締固め機器市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(2032) (base year: USD 3,365.48 Million → 2032: USD 5,486.72 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 土壌締固め機器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 土壌締固め機器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における土壌締固め機器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 土壌締固め機器市場市場の成長要因
- 3.3 土壌締固め機器市場市場の抑制要因および課題
- 3.4 土壌締固め機器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 土壌締固め機器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 土壌締固め機器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、土壌締固め機器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 土壌締固め機器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 土壌締固め機器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は土壌締固め機器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 土壌締固め機器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 土壌締固め機器市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 土壌締固め機器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 土壌締固め機器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新土壌締固め機器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の土壌締固め機器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・2032年)
- 7.1.2 チャネル構成比の推移(2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の土壌締固め機器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の土壌締固め機器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の土壌締固め機器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの土壌締固め機器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の土壌締固め機器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの土壌締固め機器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 土壌締固め機器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
