
市場概要
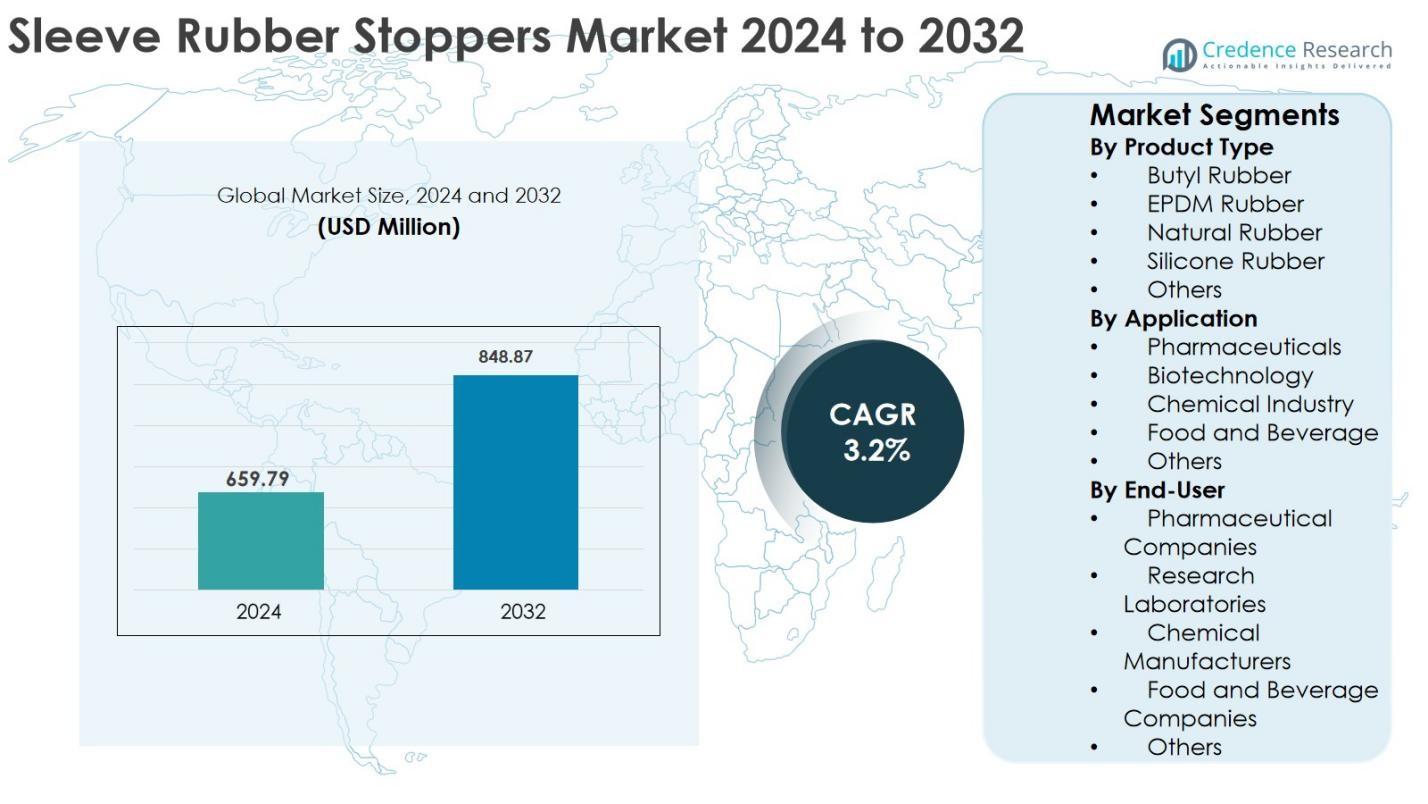
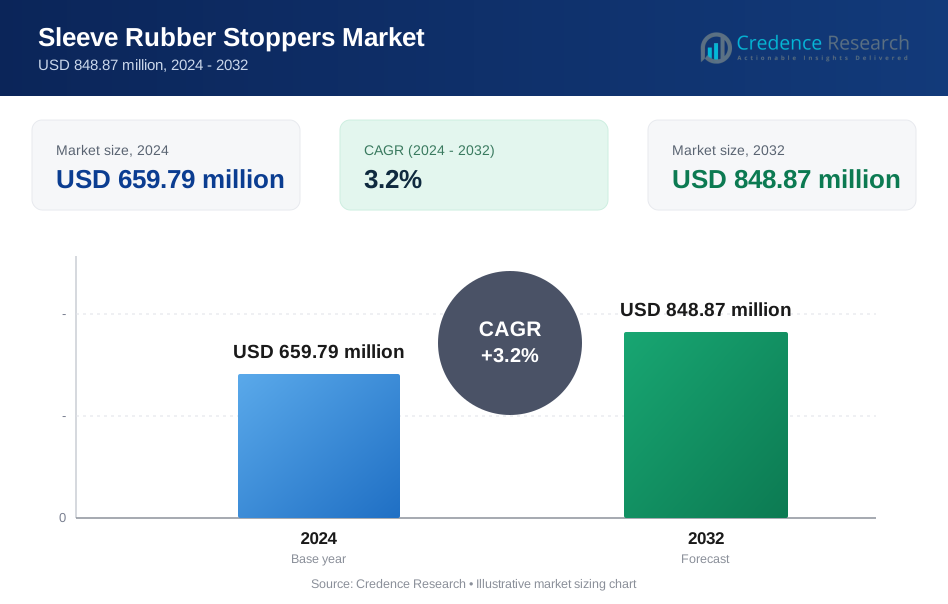
スリーブゴム栓市場の規模は2024年に6億5979万米ドルと評価され、予測期間中に年平均成長率3.2%で拡大し、2032年には8億4887万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年スリーブゴム栓市場規模 | 6億5979万米ドル |
| スリーブゴム栓市場、CAGR | 3.2% |
| 2032年スリーブゴム栓市場規模 | 8億4887万米ドル |
スリーブゴム栓市場は、高品質で規制に準拠した閉鎖ソリューションに注力する既存の製薬包装およびエラストマーメーカーによって支配されています。West Pharmaceutical Services, Inc.、AptarGroup, Inc.、Datwyler Holding Inc.、ニプロ株式会社、サンゴバン・パフォーマンス・プラスチックス、DWKライフサイエンスGmbH、VWRインターナショナル, LLCなどの主要プレーヤーは、材料の革新、コーティングされた栓技術、および製薬会社との強力なパートナーシップを通じて市場の成長を促進しています。地域的には、北米が2024年に34.8%の正確なシェアで市場をリードしており、強力な注射薬生産と厳格な規制遵守によって支えられています。ヨーロッパは28.6%の市場シェアで続き、生物製剤の製造と品質重視の包装基準によって推進され、アジア太平洋地域は24.3%を保持し、製薬製造能力の拡大とワクチン生産の増加によって支えられています。
市場の洞察
- スリーブゴム栓市場は2024年に6億5979万米ドルと評価され、予測期間中に年平均成長率3.2%で拡大し、2032年には8億4887万米ドルに達すると予測されています。
- 市場の成長は、注射薬生産の増加、ワクチン製造、プレフィルドシリンジの採用の増加によって推進されており、ブチルゴムは2024年に42.6%のシェアを持つ主要セグメントとして浮上しています。これは優れたガス不透過性と化学耐性によるものです。
- 主要な市場動向には、高純度およびコーティングされたゴム栓の需要の増加と生物製剤包装での使用の増加が含まれ、West Pharmaceutical Services、AptarGroup、Datwyler、ニプロなどの主要プレーヤーは、革新と長期的な製薬供給契約に注力しています。
- 市場の制約には、原材料価格の変動、厳格な規制検証、長い承認プロセスが含まれ、これにより生産コストが増加し、迅速な製品変更が制限されます。
- 地域的には、北米が34.8%のシェアでリードし、次いでヨーロッパが28.6%、アジア太平洋が24.3%、ラテンアメリカが7.1%、中東およびアフリカが5.2%で、先進地域での強力な製薬製造の集中を反映しています。
市場セグメンテーション分析:
製品タイプ別
製品タイプ別のスリーブゴムストッパー市場はブチルゴムが主導しており、2024年には市場シェアの42.6%を占めています。これは、その優れたガス不透過性、化学耐性、無菌医薬品包装への適合性によるものです。ブチルゴムストッパーは、注射用薬剤バイアルやバイオ医薬品で広く使用されており、製薬メーカーからの一貫した需要を支えています。EPDMゴムは耐久性とコスト効率により続き、シリコーンゴムは高温安定性と敏感な処方への適合性により注目を集めています。注射用薬剤の生産増加と厳格な包装基準が、ゴムタイプ全体での製品革新を促進し続けています。
- 例えば、West Pharmaceutical Servicesは、コールドチェーン条件下での容器閉鎖の完全性を維持するために、ファイザーのマルチドーズワクチンバイアルに使用されるラミネートクロロブチルストッパーを供給しています。
用途別
用途別では、製薬が2024年に58.4%のシェアでスリーブゴムストッパー市場を支配しており、注射用薬剤の量の増加、ワクチン製造、厳格な汚染管理要件によって支えられています。スリーブゴムストッパーは無菌性を維持し、薬剤の相互作用を防ぐために重要であり、経腸包装には欠かせません。バイオテクノロジーセグメントは、バイオ医薬品とバイオシミラーの成長により着実に拡大しており、化学産業および食品・飲料セグメントは主にシールおよび封じ込め用途で中程度の需要を提供しています。規制の遵守と医療投資の増加が、用途全体での成長の主要な推進力となっています。
- 例えば、Datwylerは、大容量ワクチンおよびインスリンバイアル用にコーティングされたクロロブチルストッパーを供給しており、抽出物を最小限に抑え、複雑なバイオ医薬品処方との適合性を確保するよう設計されています。
エンドユーザー別
エンドユーザーの中で、製薬会社は2024年に61.2%の最大シェアを保持しており、大規模な薬剤製造、世界的なワクチン配布、プレフィルドシリンジやバイアルの採用の増加によって推進されています。無菌包装ソリューションへの継続的な投資と国際薬局方基準の遵守が、このセグメントからの持続的な需要を支えています。研究所は臨床研究活動の増加により成長するシェアを表しており、化学メーカーおよび食品・飲料会社は安全なシールソリューションのための増分需要を提供しています。世界的な製薬生産能力の拡大が、エンドユーザーセグメントの成長の主な推進力となっています。
主要な成長ドライバー
注射剤および経腸薬包装の需要の増加
注射剤および非経口薬の世界的な需要の増加は、スリーブラバーストッパー市場の主要な成長要因です。慢性疾患の蔓延、予防接種プログラムの拡大、生物製剤およびバイオシミラーの生産拡大により、無菌医薬品包装部品の需要が大幅に増加しています。スリーブラバーストッパーは、容器の閉鎖の完全性を確保し、汚染を防ぎ、保管および輸送中の薬剤の安定性を維持します。製薬メーカーは、厳しい無菌性および安全性基準に準拠するために、高品質のエラストマーストッパーをますます採用しています。さらに、プレフィルドシリンジや使用準備済みバイアルシステムの使用拡大も需要を押し上げています。新興経済国における製薬製造能力の拡大も、持続的な市場成長を支えています。
- 例えば、ファイザーとビオンテックのCOVID-19ワクチン「コミルナティ」は、エラストマー閉鎖が必要なマルチドーズバイアルで供給され、2023年までに世界で40億回分を超える出荷を達成し、注射剤包装の需要の規模を強調しています。
厳格な規制および品質コンプライアンス要件
医薬品包装を規制する厳格な規制枠組みが、先進的なスリーブラバーストッパーの採用を促進しています。規制当局は、汚染管理、抽出物、浸出物、容器の閉鎖の完全性に関する厳格な試験を義務付けています。スリーブラバーストッパーは、優れたシール性能と化学耐性を提供し、重要な薬剤用途に適しています。製薬会社は、進化する規制に合わせたコンプライアントなストッパーソリューションを開発するために、包装サプライヤーとますます協力しています。クリーンルーム製造、品質保証システム、および検証済みプロセスへの継続的な投資が、市場の成長をさらに強化しています。コンプライアンスに基づく需要は、製造業者が一貫した品質を維持しながら、材料やデザインの革新を促します。この規制の重視は、高性能スリーブラバーストッパーの安定した長期的な需要を保証します。
- 例えば、米国FDAは、非経口容器の閉鎖システムが21 CFR Part 211および無菌注射剤の容器の閉鎖の完全性試験に関するUSP <1207> ガイダンスを満たすことを要求し、薬剤メーカーに重要な製品のために高性能エラストマーストッパーを認定することを強制しています。
バイオ医薬品およびバイオテクノロジー産業の拡大
バイオ医薬品およびバイオテクノロジー産業の急速な拡大は、スリーブラバーストッパー市場を強力に支えています。生物製剤、ワクチン、および先進的な治療法は、高純度、低透過性、敏感な製剤との相互作用が最小限の包装ソリューションを必要とします。特にブチルおよびシリコンゴム製のスリーブラバーストッパーは、これらの重要な要件を満たしています。バイオテクノロジー研究、臨床試験、および契約製造への投資の増加が、特殊なストッパーソリューションの一貫した需要を生み出しています。個別化医療や複雑な生物製剤の成長は、信頼性の高い閉鎖システムの必要性をさらに高めています。バイオ医薬品のパイプラインが世界的に拡大するにつれて、高品質のスリーブラバーストッパーの需要は引き続き増加しています。
主要なトレンドと機会
高純度およびコーティングされたラバーストッパーの採用拡大
スリーブゴムストッパー市場の主要なトレンドは、高純度およびコーティングされたゴムストッパーの採用が増加していることです。製薬メーカーは、薬物相互作用を最小限に抑え、安全性を向上させるために、フッ素ポリマーコーティングおよび低抽出性のストッパーをますます好むようになっています。これらの先進的なストッパーは、化学的な不活性性を向上させ、微粒子汚染を減少させ、敏感な製剤の長期保存をサポートします。バイオ医薬品や注射薬の生産が増加する中で、プレミアムストッパーソリューションへのシフトが加速しています。メーカーは、進化する製薬要件に対応するために、先進的なコーティング技術や材料革新に投資しています。このトレンドは、製品の差別化、プレミアム価格設定、製薬会社との長期供給契約の機会を生み出します。
- 例えば、ダトワイラーのコーティングされたOmniflexやその他の高純度エラストマーコンポーネントは、特にバイオテクノロジーおよび高価値の注射薬向けに位置付けられており、非常に低い抽出物および微粒子レベルを強調し、厳しい品質期待に応えています。
新興市場における製薬製造の増加
新興市場は、製薬製造の急速な拡大により、スリーブゴムストッパー市場にとって重要な成長機会を提供します。アジア太平洋、ラテンアメリカ、中東の国々は、増大する医療需要に応えるために国内の薬品生産に多額の投資を行っています。政府のインセンティブ、好ましい政策、および輸出志向の戦略が新しい製薬施設の設立を促進しています。注射薬やワクチンの生産が増加する中で、信頼性の高い閉鎖システムの需要もそれに応じて増加しています。グローバルな包装供給業者は、これらの機会を捉えるために地域の製造および流通ネットワークを拡大しています。このトレンドは、ボリュームの成長、コスト最適化、および地域の製薬メーカーとの強力なパートナーシップをサポートします。
- 例えば、インドには約3,000の製薬会社と約10,500の製造ユニットがあり、2,000以上のWHO-GMP認定施設がジェネリック医薬品や注射薬の大規模生産をサポートしています。
主要な課題
原材料価格の変動
原材料価格の変動は、スリーブゴムストッパー市場にとって大きな課題です。天然ゴム、合成エラストマー、および石油ベースの投入物のコストの変動は、直接的に生産費用や利益率に影響を与えます。サプライチェーンの混乱、地政学的な不安定性、ゴム生産に影響を与える環境要因が価格の変動を引き起こします。メーカーは、長期供給契約や価格圧力のために、製薬顧客にコスト増加を転嫁するのに苦労することがよくあります。この課題は、効率的な調達戦略、サプライヤーの多様化、およびコスト管理の実践を必要とします。小規模メーカーは、利益率の圧力が大きく、原材料価格の不安定性が市場全体における持続的なリスクとなっています。
長期的な検証および規制承認プロセス
長期にわたる検証および規制承認プロセスは、スリーブゴムストッパー市場にとってもう一つの重要な課題です。医薬品包装部品は、承認前に抽出物、浸出物、適合性について広範な試験を受ける必要があります。材料の組成や設計の変更は、再検証を必要とすることが多く、開発のタイムラインとコストを増加させます。これにより、柔軟性が制限され、メーカーの革新が遅れます。さらに、製薬会社は実績のあるコンプライアンス記録を持つ既存のサプライヤーを好むため、新規参入者にとって障壁となります。規制の複雑さを管理しながら、製品の革新と運用効率を維持することは、世界中のスリーブゴムストッパーメーカーにとって重要な課題です。
地域分析
北アメリカ 北アメリカは、2024年にスリーブゴムストッパー市場の34.8%を占め、強力な製薬製造基盤、高い注射薬消費、厳格な規制基準によって支えられています。米国とカナダにおける主要な製薬およびバイオテクノロジー企業の存在は、高品質な閉鎖システムの持続的な需要を支えています。広範なワクチン生産、生物製剤の開発、プレフィルドシリンジの採用が市場成長をさらに強化しています。先進的な薬物送達システムと包装革新への継続的な投資が地域のリーダーシップを強化しています。FDAおよび薬局方の要件に対する厳格なコンプライアンスが、地域全体でプレミアムスリーブゴムストッパーの採用を促進し続けています。
ヨーロッパ
ヨーロッパは、2024年にスリーブゴムストッパー市場の28.6%を占め、確立された製薬業界と強力な規制監督によって支えられています。ドイツ、フランス、スイス、イギリスなどの国々は、高い生物製剤生産とワクチン製造により主要な貢献者です。品質、持続可能性、患者の安全性への重視が、先進的なエラストマー製ストッパーの需要を促進しています。契約製造組織の成長と研究活動が市場拡大をさらに支えています。欧州医薬品庁の基準への準拠と、注射薬パイプラインへの投資の増加が、地域全体でスリーブゴムストッパーの安定した需要を維持し続けています。
アジア太平洋
アジア太平洋は2024年に24.3%の市場シェアを獲得し、スリーブゴムストッパー市場で最も成長が速い地域です。中国、インド、韓国、日本における製薬製造の急速な拡大が主要な成長要因です。政府のイニシアチブに支えられた注射薬、ワクチン、ジェネリック医薬品の国内生産の増加が、信頼性のある包装部品の需要を促進しています。医療費の増加とバイオテクノロジー研究の成長が市場をさらに強化しています。コスト効率の高い製造と輸出志向の製薬生産の成長が、世界の包装サプライヤーを引き付け、アジア太平洋をスリーブゴムストッパーメーカーにとって重要な成長拠点としています。
ラテンアメリカ
ラテンアメリカは2024年にスリーブゴム栓市場の7.1%を占め、ブラジル、メキシコ、アルゼンチンでの製薬生産の拡大によって牽引されています。注射薬の需要増加、医療インフラの改善、地元の医薬品製造への政府支援の増加が地域の成長に寄与しています。多国籍製薬企業は地域での製造とパートナーシップを通じて存在感を強化し、適合包装部品の需要を増加させています。市場は先進地域と比較して依然として小さいものの、規制の枠組みの改善とワクチンや生物製剤の生産への投資の増加が安定した成長を支えると期待されています。
中東・アフリカ
中東・アフリカ地域は2024年に5.2%の市場シェアを占め、製薬製造と医療インフラの漸進的な拡大によって支えられています。サウジアラビア、UAE、南アフリカなどの国々は、輸入依存を減らすために国内の医薬品生産に投資しています。ワクチン接種プログラムの拡大と注射療法の需要増加が、安全な閉鎖システムの必要性を促進しています。市場浸透は中程度にとどまっていますが、規制の整合性の向上と製薬施設への外国投資が新たな機会を生み出しています。医療の近代化イニシアチブと地元製薬の自給自足への注目の高まりが長期的な成長を支えています。
市場セグメンテーション:
製品タイプ別
- ブチルゴム
- EPDMゴム
- 天然ゴム
- シリコーンゴム
- その他
用途別
- 製薬
- バイオテクノロジー
- 化学産業
- 食品・飲料
- その他
エンドユーザー別
- 製薬会社
- 研究所
- 化学メーカー
- 食品・飲料会社
- その他
地域別
- 北アメリカ
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東
- アフリカ
競争環境
スリーブゴム栓市場は、強力なグローバルフットプリントを持つ確立された製薬包装およびエラストマーメーカーの存在によって特徴づけられる統合された競争環境を有しています。West Pharmaceutical Services, Inc.、AptarGroup, Inc.、Datwyler Holding Inc.、Nipro Corporation、Saint-Gobain Performance Plastics、DWK Life Sciences GmbH、VWR International, LLCなどの主要企業は、注射薬および生物製剤の用途に適した高純度で規制に準拠したストッパーソリューションの提供に注力しています。これらの企業は、材料革新、コーティングされたエラストマー技術、厳格な品質保証を強調し、進化する製薬基準に対応しています。クリーンルーム製造への戦略的投資、能力拡張、製薬会社との長期供給契約が市場の地位を強化しています。Jiangsu Best New Medical Material Co., Ltd.やShandong Pharmaceutical Glass Co., Ltd.などの地域プレーヤーは、コスト効率の高い生産と強力な国内プレゼンスを通じて競争を強化しています。継続的な製品カスタマイズとグローバルな拡張が市場リーダーシップを維持するための中心となっています。
主要プレイヤー分析
- ニプロ株式会社
- ダトワイラー・ホールディング・インク
- ラバーミル株式会社
- 江蘇ベスト新医療材料有限公司
- アプターグループ株式会社
- 山東医薬ガラス株式会社
- プラスティコイド社
- サンゴバン・パフォーマンス・プラスチックス
- ウエスト・ファーマシューティカル・サービス・インク
- 住友ゴム工業株式会社
最近の展開
- 2025年9月、アプターファーマはフランスのル・ヴォードルイユとヴァル=ド=ルイユに新たな拡張R&Dセンターを開設し、ゴム栓や関連する注射用包装部品を含む革新的な薬物送達ソリューションの研究開発能力を強化し、世界的な拡大を続けました。
- 2025年7月、アプターファーマはMod3ファーマの臨床試験材料製造能力を買収し、初期段階の薬物プログラムをサポートする製剤、充填仕上げ、材料科学ソリューション全体でのサービス提供を強化し、より広範なゴム閉鎖および栓製品エコシステムを強化する戦略的ステップを踏み出しました。
- 2025年1月、ウエスト・ファーマシューティカル・サービスは、ファーマパックで展示されたバイアル閉鎖と統合された栓ソリューションを統合した新しいネスト形式のDaikyo PLASCAP® Ready-to-Use Validated (RUV) 閉鎖を導入し、高度な治療コンテインメントニーズをサポートする製品提供を行いました。
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても論じています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- スリーブゴムストッパー市場は、注射剤および非経口薬の生産の継続的な成長に支えられて、安定した需要を経験するでしょう。
- バイオ医薬品、バイオシミラー、およびワクチンのパイプラインの拡大により、高性能で汚染のない閉鎖システムの需要が増加します。
- 製薬会社は、抽出物や浸出物を最小限に抑えるために、高純度でコーティングされたゴムストッパーをますます採用するでしょう。
- 容器閉鎖の完全性に関する規制の強調により、検証済みで準拠したストッパーソリューションの長期的な需要が強化されます。
- プレフィルドシリンジや使用準備済みバイアルシステムの成長により、スリーブゴムストッパーの採用が広がるでしょう。
- アジア太平洋地域は、製薬製造能力の拡大と輸出志向の生産により、最も成長が速い地域であり続けます。
- メーカーは、製品の一貫性とスケーラビリティを向上させるために、先進的な材料、自動化、クリーンルーム施設に投資します。
- ストッパー供給業者と製薬会社の間の戦略的な協力が、カスタマイズされた包装ソリューションのために増加します。
- 持続可能性の取り組みにより、環境に優しくリサイクル可能なエラストマーフォーミュレーションの開発が促進されます。
- 地域のプレーヤーがグローバルに拡大する一方で、確立された企業が革新と品質リーダーシップに焦点を当てるため、競争の激化が予想されます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
スリーブゴムストッパー市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
スリーブラバーストッパー市場は2024年から2032年の間に、どの程度の年平均成長率で成長すると予測されていますか?
2024年にどのスリーブゴムストッパー市場セグメントが最も大きなシェアを持っていましたか?
スリーブゴムストッパー市場の成長を促進している主な要因は何ですか?
スリーブゴムストッパー市場の主要企業はどこですか?
2024年にスリーブラバー栓市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 スリーブゴム栓市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のスリーブゴム栓市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 659.79 million → 2032: USD 848.87 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 スリーブゴム栓市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. スリーブゴム栓市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるスリーブゴム栓市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 スリーブゴム栓市場市場の成長要因
- 3.3 スリーブゴム栓市場市場の抑制要因および課題
- 3.4 スリーブゴム栓市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 スリーブゴム栓市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 スリーブゴム栓市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、スリーブゴム栓市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 スリーブゴム栓市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. スリーブゴム栓市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はスリーブゴム栓市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 スリーブゴム栓市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 スリーブゴム栓市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 スリーブゴム栓市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 スリーブゴム栓市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新スリーブゴム栓市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のスリーブゴム栓市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のスリーブゴム栓市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のスリーブゴム栓市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のスリーブゴム栓市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのスリーブゴム栓市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のスリーブゴム栓市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのスリーブゴム栓市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. スリーブゴム栓市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
