
市場概要:
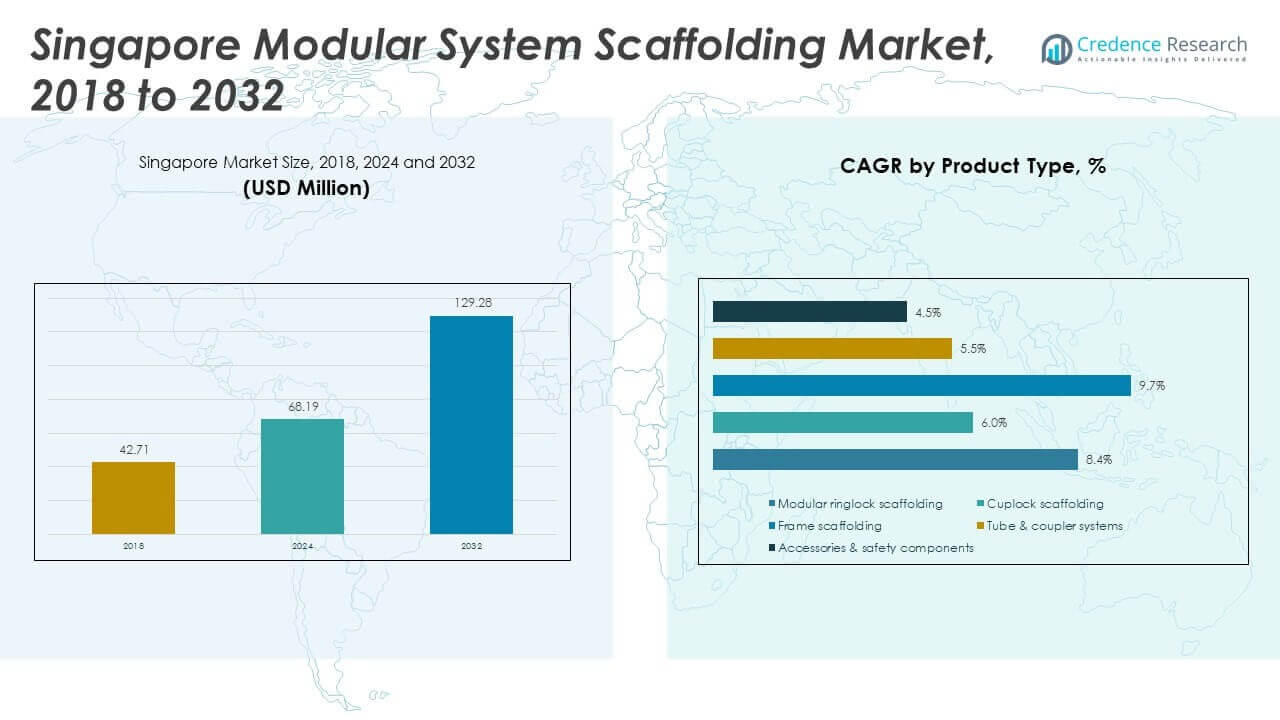
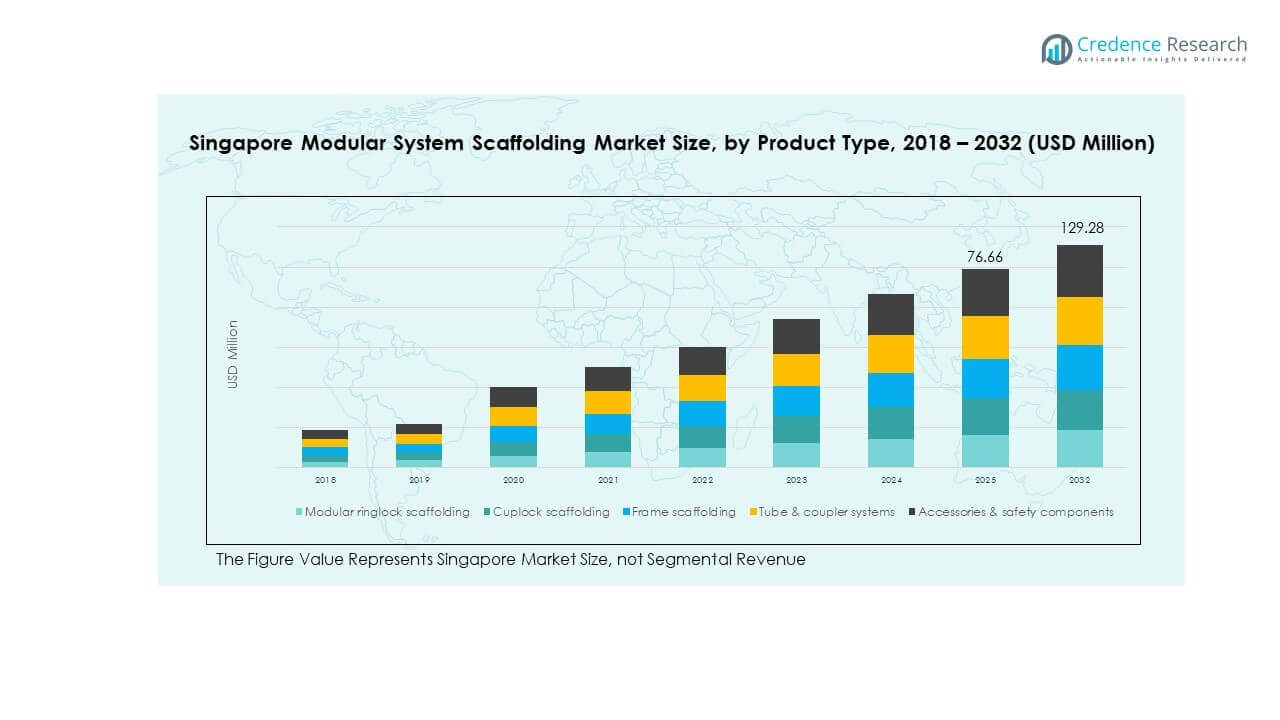
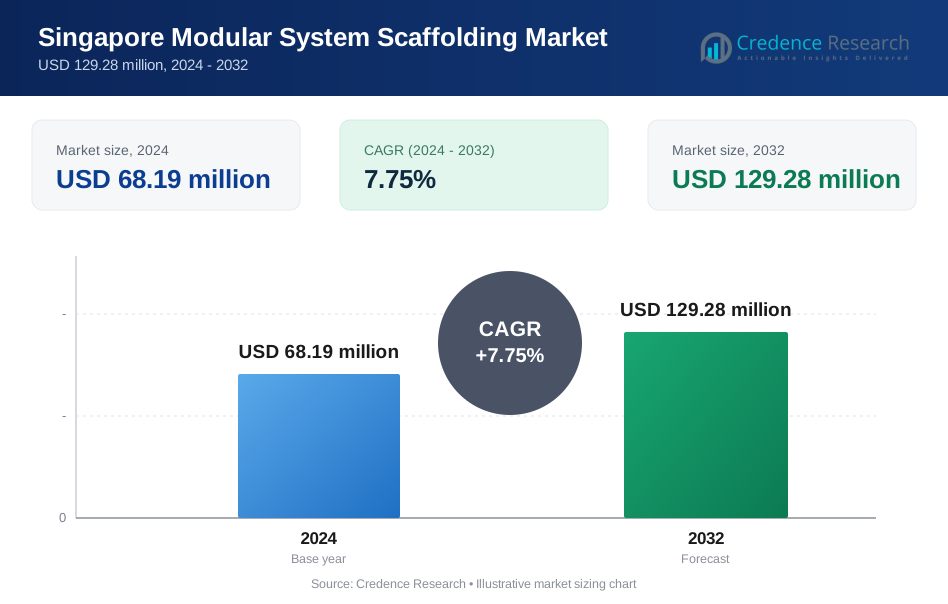
シンガポールのモジュラーシステム足場市場の規模は、2018年に4,271万米ドル、2024年に6,819万米ドルと評価され、2032年までに1億2,928万米ドルに達すると予測されており、予測期間中のCAGRは7.75%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| シンガポールモジュラーシステム足場市場規模 2024 | 6,819万米ドル |
| シンガポールモジュラーシステム足場市場, CAGR | 7.75% |
| シンガポールモジュラーシステム足場市場規模 2032 | 1億2,928万米ドル |
市場の成長は、厳しい安全規制、高層建設の需要増加、生産性向上のための建設技術へのシフトによって推進されています。モジュラーシステムは、迅速な組み立て、優れた荷重管理、安全基準の遵守を提供し、従来の足場よりも好まれる選択肢となっています。政府主導の公共インフラプロジェクトや古い建物の改修が強い需要を支え続けています。レンタルベースのモデルは、中小規模の請負業者が高品質のシステムにアクセスすることを可能にします。都市再開発や産業メンテナンス作業の増加が市場拡大をさらに後押ししています。
中央地域は商業活動が密集しており、インフラのアップグレードが進行中であるため、足場の需要をリードしています。高いプロジェクト量と厳しいコンプライアンス基準により、支配的です。西部地域は、産業ゾーン、海洋プロジェクト、造船所が耐久性と耐腐食性のあるシステムを必要としているため、それに続きます。北部と東部の地域は、公営住宅の再開発や学校施設のアップグレードを通じて貢献しています。これらの地域は、短期またはプロジェクトベースの用途に対するレンタル足場への関心が高まっています。地元の需要パターンは、シンガポールの限られたスペース、安全性への高い期待、再利用可能なシステムの好みを反映しています。
市場の洞察
- シンガポールのモジュラーシステム足場市場は、2018年の4,271万米ドルから2024年には6,819万米ドルに成長し、2032年までに1億2,928万米ドルに達すると予測されており、予測期間中のCAGRは7.75%です。
- 中央地域は高層建築と公共施設の開発により52%の市場シェアを持ち、続いて西部地域が造船所と産業活動に支えられ28%を占めています。北部、東部、北東部地域は公共住宅と学校の改修を通じて合計20%を貢献しています。
- すべての地域の中で、西部地域は海洋メンテナンスの持続と長期サイクルの産業用足場リースにより最も速い成長が予測されており、腐食防止システムの専門的な需要に支えられています。
- 製品タイプ別では、モジュラーリングロック足場が最大のシェアを持ち、垂直建設と複雑なファサードでの強い採用によりCAGRは9.7%で成長しています。アクセサリーと安全コンポーネントは8.4%で続き、コンプライアンス需要の高まりを反映しています。
- チューブとカプラーシステムは好みが減少しており、CAGRは4.5%ですが、フレーム足場とカップロック足場はそれぞれ6.0%と5.5%で中規模の建設ニーズに対応し、適度な成長を維持しています。
市場の推進要因
厳格な規制の施行がすべてのプロジェクト規模で安全志向の足場採用を促進
シンガポールの建設コードは、安全および落下防止基準の完全な遵守を要求しています。規制の圧力により、請負業者はより良い荷重分散とアンカーデザインを備えたシステム足場を採用することを余儀なくされます。これにより、検査が迅速化され、モジュラーの一貫した整列が可能になり、人為的ミスのリスクが軽減されます。シンガポールのモジュラーシステム足場市場は、足場違反に関連する政府の監査と罰則から直接利益を得ています。エンジニアリング会社は、現場検査に合格し、ISO基準を満たすためにモジュラーシステムを好みます。職場の安全と健康(WSH)イニシアチブは、認定されたモジュラー足場の使用をさらに優先しています。公共インフラおよび政府住宅プロジェクトは、契約でシステム足場を一貫して指定しています。請負業者は、組み立て時間を短縮し、必須の安全ガイドラインに準拠するためにモジュール性を選択します。
- 例えば、Layher Allround Scaffoldingシステムは、効率的なモジュラーデザインとシンガポールのBCAコンプライアンス要件に合致する世界的に認定された性能基準に支えられ、複雑なプロジェクトでの組み立ておよび解体時間を30%以上短縮することで広く認識されています。
加速するインフラと公共部門の建設が一貫した製品需要を促進
シンガポールの大量高速輸送の拡張、空港のアップグレード、健康インフラへの投資は、足場の需要を安定的に促進しています。これは公共部門のプロジェクトにおける安全な垂直およびファサード作業を支える上で重要な役割を果たしています。密集した建設ゾーンでは、最小限の障害と迅速な転換が求められるため、モジュラーシステムが好まれます。シンガポールのモジュラーシステム足場市場は、公営住宅の再開発やジュロンとトゥアスでの産業拡張を通じて勢いを増しています。入札要件は、迅速な設置が可能で再利用可能なシステムを提供するベンダーをますます支持しています。エンジニアリングコンサルタントは、都市のタイムライン制約を満たすためにモジュラー足場を推奨しています。請負業者は、プロジェクトの遅延を減らし、残業労働を削減するためにモジュラーデザインを採用しています。官民パートナーシップは、長期インフラプログラムのための足場リースをサポートしています。
生産性にリンクした建設ツールへのシフトがシステム使用を促進
政府の生産性ロードマップは、現場の混雑を減らすためのツールの近代化を企業に奨励しています。モジュラー足場は、手動設定への依存を減らし、高所作業での一貫性を高めます。これは、シンガポールの製造と組立のための設計(DfMA)コンプライアンスの推進に寄与しています。開発者は、BCAスコアの最適化のために入札評価でこれらのシステムを好みます。シンガポールのモジュラーシステム足場市場は、構造、MEP、仕上げ作業全体での採用に伴い成長しています。請負業者は、現場の移行やタワーリフトジャンプ中のダウンタイムを制限するためにシステム足場を使用しています。プレハブのモジュラー配置は、クレーンの物流とプロジェクトの段階的なニーズに一致します。業界のトレーニングプログラムは、スキルギャップを埋めるためにモジュラー足場の認定を促進しています。
- 例えば、Doka Xlife 型枠システムは、最適な条件下で500サイクルを超える高い再利用率を実現するよう設計されており、組立時間の短縮と構造作業での一貫したパフォーマンスを通じて、シンガポールの規制重視に沿ったDfMA対応の建設をサポートします。
高層建築と改修活動の増加がカスタマイズ可能で非侵入的な足場ソリューションを必要とする
シンガポールの垂直建設のトレンドは、アクセスが限られたゾーンでのスケーラブルな足場の需要を生み出しています。モジュラーシステムは、多角度構成と迅速な高さ調整を提供することでこの需要に応えています。これは、占有中の建物のメンテナンス中のリスクを軽減し、限られた現場ウィンドウでの作業をサポートします。シンガポールのモジュラーシステム足場市場は、商業および公共施設の改修からの牽引力を得ています。軽量システムは、外装修理や再クラッディング中の構造的過負荷を避けます。小売プロジェクトも、稼働中の施設での混乱を最小限に抑えるためにモジュラー足場を使用しています。イベントインフラの設置は、速度と再利用価値のために同様のシステムを展開しています。耐火性および耐食性の材料は、長期間の使用における足場の信頼性を向上させます。
市場動向
デジタル現場監視と足場追跡の統合が安全コンプライアンスを強化
技術の統合は、複雑なプロジェクトにおける足場作業で標準化しつつあります。現場管理者は、RFIDやIoTベースのソリューションを使用して、足場の設置進捗や資産の動きを追跡しています。これにより、欠落したブレースや過負荷状態に関するリアルタイムの警告が可能になります。シンガポールのモジュラーシステム足場市場は、BIMやデジタルツインプラットフォームとの統合をサポートし、現場前のモデリングを可能にします。これにより、プロジェクト初期段階での足場計画が改善され、現場での修正が減少します。デジタルダッシュボードは、複数の作業現場にわたる足場在庫管理を向上させます。政府主導のスマート建設パイロットは、足場のデジタル化を促進しています。セットアップや解体時の自動チェックリストとシステムタグ付けにより、安全記録が向上しています。
レンタル会社は柔軟なリースのためにモジュラー足場システムの在庫を拡大
レンタル企業は、小規模および中規模の請負業者にシステム足場を供給する上でますます重要な役割を果たしています。彼らは、異なるプロジェクトタイプに迅速にリースできる高回転モジュールに投資しています。シンガポールのモジュラーシステム足場市場は、メンテナンスや輸送サービスを含むレンタルモデルから利益を得ています。柔軟な契約は所有コストを削減し、断続的なニーズを持つ請負業者にスケーラブルなアクセスを可能にします。リースは、大規模な資本支出なしでピークプロジェクトフェーズをサポートします。ベンダーは、オンライン予約や配送スケジュールのためのデジタルポータルを提供しています。ブランド間のシステム互換性は、混合用途の展開をサポートします。レンタルのトレンドは、改装され検査された足場在庫の二次市場を生み出しています。
- 例えば、シンガポールのAedge Technologies Pte Ltdは、CuplokやRinglockなどのシステム足場のレンタルソリューションを提供しており、迅速な展開と運用効率を考慮したモジュラーセットアップで多様な都市建設プロジェクトをサポートしています。
環境に優しい足場材料とライフサイクル再利用性が市場の優先事項に
環境の持続可能性は、足場システムの材料選択に影響を与えています。クライアントは、長い再利用サイクルと耐腐食性のためにアルミニウムやコーティングされた鋼を好みます。これにより、足場コンポーネントは最小限のメンテナンスでプロジェクト間で再利用可能です。シンガポールのモジュラーシステム足場市場は、グリーン調達ポリシーやLEEDプロジェクト基準と一致しています。セットアップや解体時の廃棄物削減は、BCAグリーンマーク認証を目指す開発者に訴求します。リサイクル材料の含有量やトレーサビリティ機能は、ESGベンチマークへの準拠を向上させます。足場企業は、使用済みコンポーネントの回収プログラムを提供しています。プロジェクト監査は、足場ベンダー選定におけるライフサイクルの影響を考慮しています。
- 例えば、再利用可能な鋼製コンポーネントと耐腐食性コーティングで知られるHAKIユニバーサルシステム足場は、高層アプリケーションでの廃棄物を最小限に抑えることでグリーンビルディング目標をサポートしています。シンガポールでは、モジュラー足場レンタルを提供する企業が、プロジェクトおよび規制要件を満たすためにこのような持続可能なシステムとますます一致しています。
コンパクトな収納とモジュラー包装が都市物流の制約をサポート
シンガポールの都市プロジェクトサイトでは、足場の保管スペースが限られています。ベンダーは、フラットパックで積み重ね可能なモジュールや事前に構成されたバンドルを提供することでこれに対応しています。これにより、クレーンの積み込みが迅速になり、資材の追跡が向上します。シンガポールのモジュラーシステム足場市場は、製品の形式をコンテナ輸送の実践に合わせています。コンパクトな足場パレットは、取り扱い時間を短縮し、ラストマイルの物流を改善します。物流業者は、短いサイトアクセス時間に合わせて配送スケジュールを最適化します。足場モジュールは、より迅速な展開のためにベイやタワーフロアごとにラベルが付けられて到着します。返却用のパッケージも、足場の解体後の逆物流効率を向上させます。
市場の課題分析
高い初期投資と移行コストが小規模プロジェクトでの普及を制限
小規模な請負業者や下請け業者は、モジュラー足場システムの前払いコストを吸収するのが難しいです。従来のチューブとカプラーの足場は、小規模な修理やフィットアウトにおいて依然として安価です。シンガポールのモジュラーシステム足場市場は、ユーザーがライフサイクル価値ではなく資本コストを比較する際に障壁に直面します。小規模企業は、労働者の再訓練やモジュラー認証の取得に苦労しています。プロジェクトの期間が短い、または資産の再利用の可能性が限られているため、システムの切り替えをためらいます。足場の近代化のための資金調達オプションは、中小企業セグメントでは限られています。レンタルモデルは一部の問題を解決しますが、展開の学習曲線を完全には解消しません。安全性の懸念にもかかわらず、非公式セクターでは手作業への依存が続いています。
断片化された請負業者基盤と多様なプロジェクト規模が足場の標準化を複雑化
シンガポールの市場には、さまざまな足場のニーズを持つ建物の所有者、開発者、専門請負業者が混在しています。プロジェクトは、一時的な設置から長期的なファサードアクセスまで多岐にわたります。シンガポールのモジュラーシステム足場市場は、一貫性のない仕様と展開条件をナビゲートする必要があります。モジュラーシステムの共通の入札言語の欠如は、採用の変動を引き起こします。足場システムのプロバイダーは、造船所や歴史的建造物などのニッチなセクター向けのカスタマイズに苦労しています。セクター全体の標準化には、規制上のインセンティブと明確な足場性能ベンチマークが必要です。断片化された需要は、地元メーカーの規模の経済を遅らせます。安全コンプライアンスは、プロジェクトタイプやクライアントの期待に応じて不均一です。
市場の機会
公共部門の改修と施設のアップグレードが継続的な需要を創出
政府資金による学校、交通機関、病院での改修は、モジュール式足場の使用に安定した機会を提供します。これらのプロジェクトは、最小限の中断、迅速な設置、限られたアクセス干渉を必要とします。シンガポールのモジュラーシステム足場市場は、エネルギーアップグレードやファサード更新プログラムに関する義務から利益を得ています。公共機関は、コンプライアンス認証と低いライフサイクルコストを持つシステム足場を優先します。これらの機会は、地元のサービスとオンコールサポートチームを持つベンダーに有利です。再開発ゾーンは、初期の解体から最終的なフィットアウト段階までの多段階の需要を生み出します。都市の緑化や太陽光統合プロジェクトも短期的な足場設置を必要とします。
海事、産業、イベントインフラセグメントにおける成長の可能性
船舶修理、製造、エンターテインメントなどのセクターは、短期間の作業にモジュール式足場をますます採用しています。これらの業界は、安全で移動可能、かつ調整可能なシステムを求めています。シンガポールのモジュラーシステム足場市場は、倉庫、オフショアプラットフォーム、コンベンションセットアップに未開拓の可能性を見出しています。イベント会場は、照明リグ、カメラタワー、ステージのためにモジュール式セットアップを使用します。工業地帯は、配管アクセスや天井修理のために足場を採用しています。迅速な組み立てトレーニングを提供するモジュール式足場キットを提供するプロバイダーは、これらのセクターで拡大できます。円形タンクや複雑な形状のための特殊モジュールは、新しい製品開発の道を提供します。
市場セグメンテーション分析
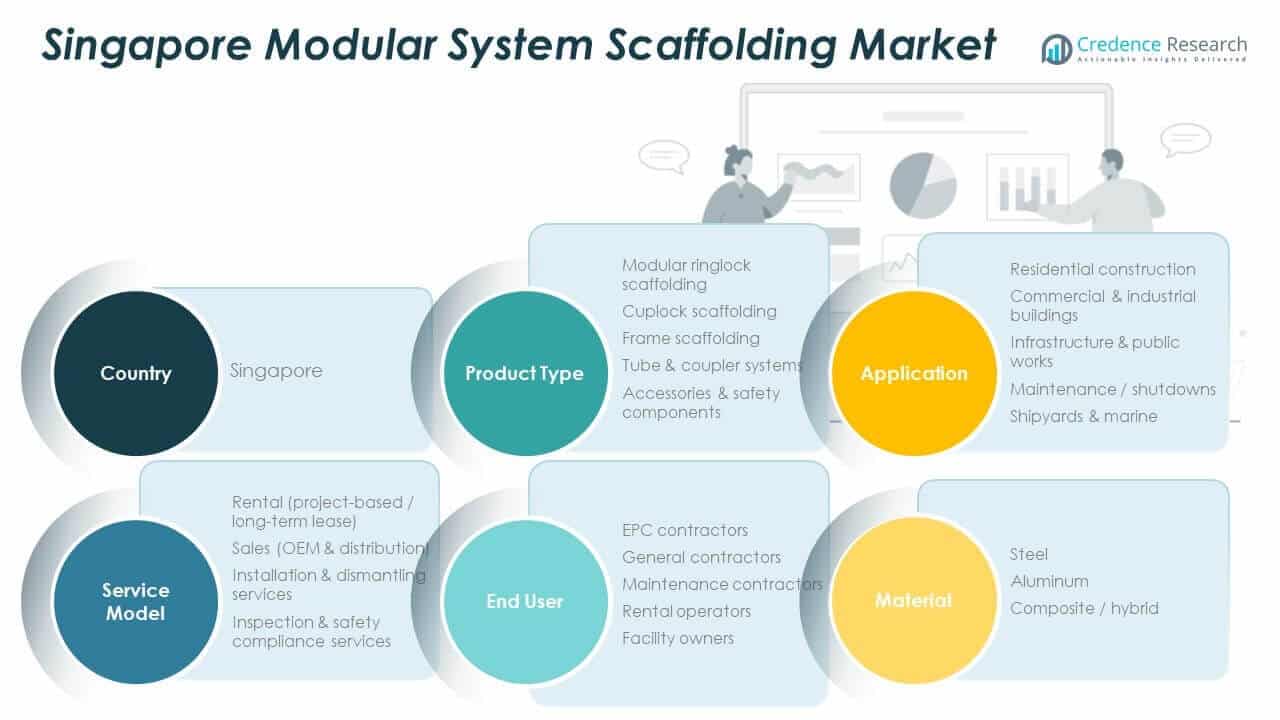
製品タイプ別
モジュラーリングロック足場は、その迅速な組み立て、強度、高層および複雑な構造における柔軟性により、支配的な地位を占めています。カップロック足場は、繰り返しの操作や大規模なファサードに好まれています。フレーム足場は、低層または軽商業プロジェクトで中程度の使用が見られます。チューブとカプラーシステムは徐々に廃止されていますが、不規則な構造や特殊な改修で依然として関連性があります。ガードレール、コネクタ、つま先板などのアクセサリーや安全コンポーネントは、運用の安全性とコンプライアンスを強化します。シンガポールのモジュラーシステム足場市場は、プロジェクトの規模と複雑さに応じた製品の適応性に大きく依存しています。
- 例えば、PERIのカップロック足場システムは、シンガポールの52階建てタンジョン・パガー・センターのような高層プロジェクトで展開され、数千のモジュールユニットで広範なファサードアクセスをサポートしています。
用途別
商業および産業用建物は、厳しい安全要件と複雑な形状のために安定した足場需要を生み出します。住宅建設は、新築および改修住宅セグメントの両方で一貫した使用でそれに続きます。インフラストラクチャーおよび公共事業は、特に交通、医療、ユーティリティのアップグレードにおいて、大量の足場需要を生み出します。メンテナンスとシャットダウンは、期間限定の作業に軽量で迅速に設置できるシステムを必要とします。造船所や海洋環境では、船体やドックサイドアクセスのために耐腐食性の足場材料を使用します。シンガポールのモジュラーシステム足場市場は、異なる安全性と移動性の要求を持つ多様な用途ゾーンに対応しています。
サービスモデル別
プロジェクトベースおよび長期のレンタルは、資本コストの回避とスケーラブルな需要により、このセグメントをリードしています。OEMやディストリビューターを通じた販売は、大規模なEPCや長期契約者に対応します。設置および解体サービスは、安全基準の遵守と複雑な建設に必要なスキルの確保を保証します。検査および安全サービスは、監査および認証要件によって推進される成長する付加価値セグメントを形成します。シンガポールのモジュラーシステム足場市場は、クライアントの柔軟性と規制のニーズに合わせてサービスを調整しています。
- 例えば、PERIはシンガポールの国立遺産庁本部の建設のために大林組に大量のリングロック足場を供給し、プロジェクトの納期を守るために3週間という厳しい期間内で物流を完了しました。
エンドユーザー別
一般およびEPC契約者は、複数のサイトで大規模でカスタマイズ可能なシステムを必要とする主要ユーザーです。メンテナンス契約者は、短期間および繰り返しの作業のためにモジュラー単位を使用します。レンタルオペレーターは、小規模な契約者を迅速に展開可能なユニットと物流サポートで支援します。施設所有者は、定期的な改修やファサードアクセスのために足場を使用します。シンガポールのモジュラーシステム足場市場は、アウトソーシングされた技術統合ソリューションに向けたエンドユーザーの好みに応じて進化しています。
材料別
耐久性と荷重支持特性のため、スチールが好まれる材料として残っています。アルミニウム足場は、軽量で耐腐食性のある用途で、インテリアや海洋作業で人気を集めています。複合材料やハイブリッド材料は、強度対重量比のために登場し、輸送と設置の容易さを向上させます。シンガポールのモジュラーシステム足場市場は、現場の安全性、ライフサイクルコスト、ESG目標によって推進される明確な材料シフトを反映しています。
コンプライアンスと認証別
MOMおよびWSH基準は、セクター全体で一貫した施行を保証する規制の基盤を形成します。ISO認証は、ベンダーの信頼性と製品の一貫性を反映しています。構造試験の承認は、複雑な荷重および環境条件下での足場の使用を検証します。シンガポールのモジュラーシステム足場市場は、これらの認証を調達、トレーニング、およびプロジェクト監査に統合しています。
セグメンテーション
製品タイプ別
- モジュラーリングロック足場
- カップロック足場
- フレーム足場
- チューブとカプラーシステム
- アクセサリーと安全コンポーネント
用途別
- 住宅建設
- 商業および産業ビル
- インフラおよび公共事業
- メンテナンスおよびシャットダウン
- 造船所および海洋
サービスモデル別
- レンタル(プロジェクトベースおよび長期リース)
- 販売(OEMおよび流通)
- 設置および解体サービス
- 検査および安全コンプライアンスサービス
エンドユーザー別
- EPC契約者
- 一般契約者
- メンテナンス契約者
- レンタルオペレーター
- 施設所有者
材料別
- スチール
- アルミニウム
- 複合材とハイブリッド
コンプライアンスと認証による
- MOMとWSH基準
- ISO認証
- 構造試験承認
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析
中央地域 – 市場シェア52%
中央地域は、シンガポールのモジュラーシステム足場市場の52%を占め、大規模な商業、複合用途、そして公共施設プロジェクトによって牽引されています。オーチャード、ダウンタウンコア、ノベナなどの主要地区を含み、高層開発や改修プロジェクトが持続的な足場使用を促進しています。この地域の開発者や請負業者は、厳しいスケジュール、厳格なアクセス制限、美観の遵守を満たすためにモジュラーシステムを好みます。MRT駅のアップグレードや病院の垂直拡張からの需要が安定したボリュームをもたらします。足場レンタル業者は迅速な対応で複数の現場にサービスを提供するために、この地域に在庫を集中させています。プロジェクトの密度と規制の監視により、中央地域は依然として最大の収益貢献者です。
西地域 – 市場シェア28%
西地域は、ジュロン、トゥアス、クレメンティの工業団地、製造ゾーン、インフラ工事に支えられ、市場の28%を占めています。石油化学プラント、物流センター、造船所を含むプロジェクトは、保守、シャットダウン、安全アクセスのためにモジュラー足場を使用します。港湾や海洋サービスの存在は、耐腐食性および重荷重システムに対する専門的な需要を生み出します。産業安全基準に重点を置くこの地域では、アルミニウムやハイブリッド足場の採用が高まっています。シンガポールのモジュラーシステム足場市場は、長期契約やバンドルサービスモデルから恩恵を受けています。プロジェクトの複雑さと迅速な対応の必要性から、システムリースが好まれるルートとなっています。
北、東、北東地域 – 合計市場シェア20%
これらの地域は、公営住宅、教育施設のアップグレード、小規模商業開発を通じて市場の20%を占めています。足場の需要は断片的ですが、住宅開発庁(HDB)による再開発プロジェクトによって一貫しています。モジュラーリングロックシステムの使用は、複数のブロックにわたる迅速なサイクルをサポートします。センクアン、タンピネス、イシュンで作業する請負業者は、MEP改修、再塗装、ソーラーパネルの統合のために足場を採用しています。短期展開のためのシステムリースへの関心が高まっています。市場の成長は、長期計画イニシアチブの下での公共インフラと施設のアップグレードに関連しています。
主要プレイヤー分析
- Tiong Seng Contractors / TS グループ
- United U-LI / U-LITE
- PERI シンガポール
- Layher Asia Pte Ltd
- Yew Chuan Scaffolding & Construction Pte Ltd
競争分析
シンガポールのモジュラーシステム足場市場は、国際ブランド、地域サプライヤー、地元のサービス企業が混在する集中した市場です。主要なプレイヤーには、PERI、Layher、ULMAがあり、テスト済みの認証と強力なブランド力を持つモジュラーシステムを提供しています。Tuff Scaffolding、Scaf-Link、Yong Ngai Engineeringなどの地元プロバイダーは、サービスの迅速さ、レンタルの柔軟性、設置品質で競争しています。安全性の高い資格、WSHコンプライアンス、迅速な現場移行をサポートする能力を持つベンダーが有利です。デジタル統合、プロジェクトベースのカスタマイズ、オンデマンド物流が重要な差別化要因となっています。市場参加者はまた、シンガポールの生産性と安全目標に合わせて、トレーニングや製品のアップグレードに投資しています。競争環境は、バンドルサービスモデル、ライフサイクルサポート、迅速な展開能力に向かって進化し続けています。シンガポールのモジュラーシステム足場市場は、価格効率と信頼性、コンプライアンス保証をバランスよく提供する企業を評価します。
最近の動向
- 2025年8月、BoxablはSPACを通じて公開するための35億ドルの合併を発表し、足場統合システムに影響を与える可能性のあるモジュラー建設能力を強化しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、用途、サービスモデル、エンドユーザー、材料およびコンプライアンス/認証に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス、製品提供、投資、収益源、主要用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場動向、規制の状況、技術の進歩を探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 市場は、交通、医療、都市再開発プログラムに関連した公共インフラの持続的なアップグレードから利益を得るでしょう。
- 安全性を重視した調達方針により、従来のチューブ型足場形式よりも認定されたモジュラーシステムが引き続き優先されます。
- 高層建設やファサードの改修活動により、柔軟で迅速に組み立てられる足場構成の需要が強化されます。
- コスト管理、資産の柔軟性、短期間の展開を優先するため、レンタル主導のビジネスモデルが拡大します。
- デジタルサイト計画および足場追跡ツールは、大規模な商業および機関プロジェクト内で受け入れられるようになります。
- 軽量で耐腐食性のある材料は、海洋、工業、メンテナンス用途での採用が増加します。
- 労働力のスキル不足により、ターンキーの設置および解体サービスプロバイダーへの依存が高まります。
- 持続可能性の目標が、材料選択、再利用サイクル、ライフサイクルに焦点を当てた調達決定に影響を与えます。
- コンパクトな収納と物流効率の良い足場設計が、スペースの限られた都市サイトでの運用をサポートします。
- 強力な規制の施行により、コンプライアンス重視のイノベーションが競争差別化戦略の中心に位置づけられます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
シンガポールのモジュラーシステム足場市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、シンガポールのモジュラーシステム足場市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にシンガポールのモジュラーシステム足場市場のどのセグメントが最大のシェアを持っていましたか?
シンガポールのモジュラーシステム足場市場の成長を促進している主な要因は何ですか?
シンガポールのモジュラーシステム足場市場の主要企業はどこですか?
2024年にシンガポールのモジュラーシステム足場市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 シンガポールのモジュラーシステム足場市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のシンガポールのモジュラーシステム足場市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 68.19 million → 2032: USD 129.28 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 シンガポールのモジュラーシステム足場市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. シンガポールのモジュラーシステム足場市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるシンガポールのモジュラーシステム足場市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 シンガポールのモジュラーシステム足場市場市場の成長要因
- 3.3 シンガポールのモジュラーシステム足場市場市場の抑制要因および課題
- 3.4 シンガポールのモジュラーシステム足場市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 シンガポールのモジュラーシステム足場市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 シンガポールのモジュラーシステム足場市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、シンガポールのモジュラーシステム足場市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 シンガポールのモジュラーシステム足場市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. シンガポールのモジュラーシステム足場市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はシンガポールのモジュラーシステム足場市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 シンガポールのモジュラーシステム足場市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 シンガポールのモジュラーシステム足場市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 シンガポールのモジュラーシステム足場市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 シンガポールのモジュラーシステム足場市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新シンガポールのモジュラーシステム足場市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のシンガポールのモジュラーシステム足場市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のシンガポールのモジュラーシステム足場市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のシンガポールのモジュラーシステム足場市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のシンガポールのモジュラーシステム足場市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのシンガポールのモジュラーシステム足場市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のシンガポールのモジュラーシステム足場市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのシンガポールのモジュラーシステム足場市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. シンガポールのモジュラーシステム足場市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
