
市場概要:
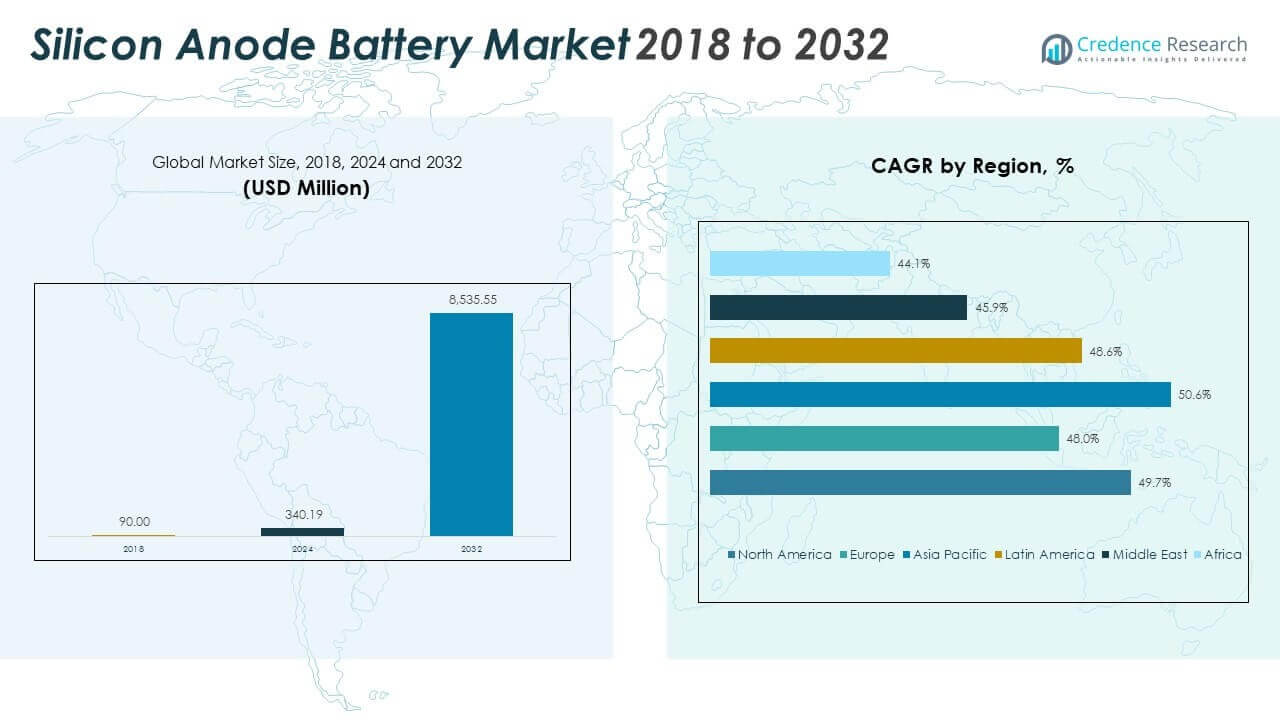
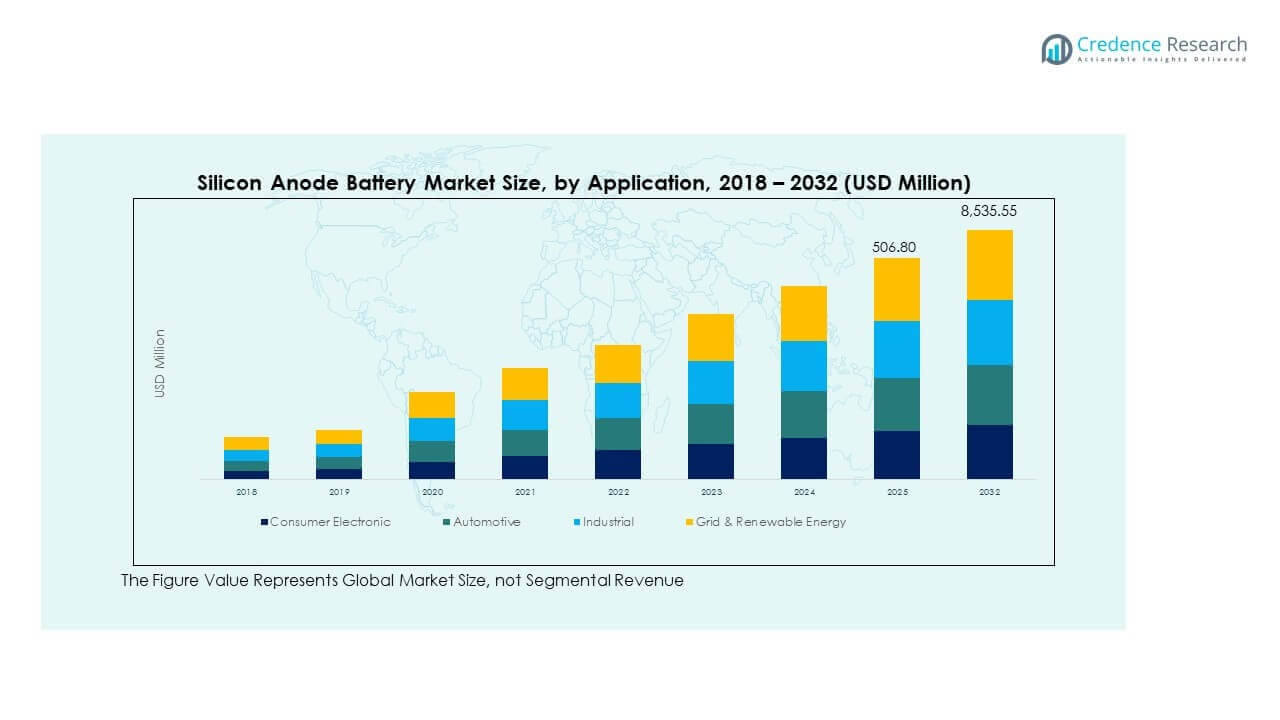
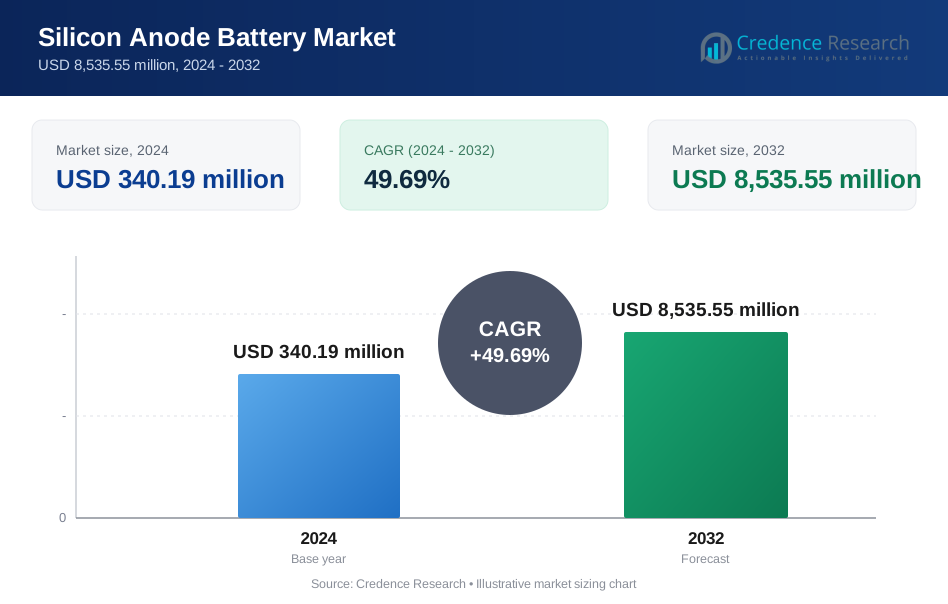
シリコンアノードバッテリー市場の規模は、2018年に9,000万米ドルから2024年に3億4,019万米ドルと評価され、予測期間中のCAGRは49.69%で、2032年には85億3,555万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のシリコンアノードバッテリー市場規模 | 3億4,019万米ドル |
| シリコンアノードバッテリー市場、CAGR | 49.69% |
| 2032年のシリコンアノードバッテリー市場規模 | 85億3,555万米ドル |
市場の成長は、電気自動車、消費者向け電子機器、再生可能エネルギーシステムにおける高容量バッテリーの需要増加によって推進されています。シリコンアノードは従来のグラファイトよりも大幅に高いエネルギー密度を提供し、より長い稼働時間と高速充電を可能にします。シリコン複合材料やナノ構造材料の技術的進歩により、サイクル安定性が向上し、体積膨張が減少しました。これにより、軽量で効率的な電力ソリューションに焦点を当てた産業での採用が増加しています。バッテリーメーカーや材料革新者による強力な投資が、シリコンベースのセルの商業化を加速させています。コンパクトで耐久性があり、高性能なエネルギー貯蔵の需要がこの傾向をさらに推進しています。
アジア太平洋地域は、中国、日本、韓国での大規模なバッテリー生産、広範なEV展開、材料の研究開発に支えられ、市場をリードしています。北米は、革新に焦点を当てたエコシステムと先進的なバッテリースタートアップを支援する強力なベンチャーキャピタルの存在により、次に続きます。ヨーロッパは、EV政策の義務化と地域の製造拡大を通じて勢いを増しています。ラテンアメリカと中東は、地域のエネルギー需要と新興EVプログラムにより、初期段階の成長を示しています。アフリカは、オフグリッドおよび太陽光アプリケーションに関連した段階的な採用を見せており、長期的な成長の可能性があります。
市場の洞察:
- シリコンアノードバッテリー市場は、2018年に9,000万米ドルと評価され、2024年には3億4,019万米ドルに達し、2032年には85億3,555万米ドルに達すると予測されており、CAGRは49.69%で成長しています。
- アジア太平洋地域は、中国、日本、韓国での強力なEV生産、大規模なバッテリー製造、技術革新拠点により、50.6%のCAGRで市場をリードしています。
- 北米は49.7%のCAGRで続き、高い研究開発投資と消費者向け電子機器や電動モビリティでの採用拡大により推進されています。ラテンアメリカは48.6%で3位に立ち、グリッドの近代化と地域のエネルギー貯蔵ニーズに支えられています。
- アジア太平洋地域は、統合されたサプライチェーン、政府の補助金、高容量エネルギー貯蔵の需要拡大により、50%以上のCAGRで最も急成長している地域です。
- 2,500mAh以上の容量セグメントが最大のシェアを持ち、EVおよび産業用途での需要に支えられています。一方、自動車用途セグメントは急速な電動化と次世代バッテリーの統合により支配的です。
市場の推進要因
電気自動車セクターからの強い需要が走行距離とバッテリー効率を向上
電気自動車(EV)業界は、より高いエネルギー密度と高速充電を持つバッテリーを引き続き求めています。シリコンアノードは、従来のグラファイトの最大10倍の容量向上を提供します。これにより、EVの走行距離が直接改善され、性能を損なうことなく高速充電機能をサポートします。自動車メーカーは、政府の規制と消費者の期待に応えるために、先進的なアノード化学を優先しています。シリコンアノードバッテリー市場は、この次世代EVバッテリーへのシフトから利益を得ています。OEMは、シリコンリッチアノード材料のパートナーシップとパイロットスケール生産に投資しています。スタートアップや材料提供者との戦略的な協力がバッテリーの革新速度を高めます。EVモデルの増加と生産能力の拡大が世界的にシリコンアノードの長期的な需要を生み出しています。
- 例えば、Amprius Technologiesは、2023年にMobile Power Solutionsによって独立して検証されたシリコンナノワイヤーアノードセルで500Wh/kgのエネルギー密度と1,300Wh/Lを達成しました。
消費者向け電子機器での採用拡大により軽量で長持ちするデバイスを提供
消費者向け電子機器は、コンパクトで高性能なバッテリーと安定したサイクルを必要としています。スマートフォン、ラップトップ、ウェアラブルは、デバイスの寿命を延ばし、充電頻度を減らすためにシリコンベースのバッテリーに依存しています。シリコンアノードの統合は、出力を犠牲にすることなく小型化の要求を満たすのに役立ちます。主要な電子ブランドは、フラッグシップ製品ラインのためにシリコンベースのリチウムイオンバリアントを探求しています。シリコンアノードバッテリー市場は、性能上の利点とスペース効率のためにこのセグメントで注目を集めています。バッテリーサプライヤーは、プレミアム電子機器のためのソリューションをカスタマイズするためにテクノロジー企業と密接に協力しています。アジア太平洋と北米でのスリムで軽量なデバイスの需要は引き続き増加しています。IoTの採用拡大がボリュームの取り込みをさらにサポートしています。このトレンドは、個人および産業用電子機器アプリケーション全体での一貫した需要を強化しています。
拡張とサイクル安定性の問題を克服するための継続的な研究の焦点
集中的な研究開発努力は、特にサイクル中の体積膨張といったシリコンアノードの重要な制限に焦点を当てています。スタートアップ企業や研究所は、機械的安定性を向上させるためにシリコン複合材料、ナノ構造化技術、ポリマーコーティングを開発しています。シリコンアノードバッテリー市場は、ライフサイクル性能を向上させ、劣化を減少させる継続的なブレークスルーから恩恵を受けています。アルゴンヌ国立研究所やSila Nanotechnologiesのような機関や企業が、材料革新をリードしています。パイロット試験では、改良されたシリコン化学においてサイクル保持と安全性の向上が示されています。いくつかのプロトタイプは、さまざまな運用条件下で従来のバッテリーの寿命に匹敵するか、それを超えています。これらの改善は、より多くの産業で商業化の可能性を開放します。集中的な研究資金と官民パートナーシップがこの勢いを加速させています。
- 例えば、Amprius Technologiesのシリコンナノワイヤセルは、2023-2024年のNASAプレゼンテーションで検証されたように、2C放電率で400 Wh/kgを維持し、100%放電深度で100サイクルを超えてサイクリングを維持しました。
政府のインセンティブと戦略的政策が先進バッテリー開発を促進
各国政府は、高性能エネルギー貯蔵を優先するクリーンエネルギー政策を実施しています。税額控除、助成金、補助金などのインセンティブが、次世代バッテリー技術を開発する企業を支援します。シリコンアノードバッテリー市場は、高エネルギー密度、持続可能性、安全性の目標に合致しています。米国、中国、ドイツ、韓国などの国々は、専用プログラムを通じてバッテリー研究に資金を提供しています。公共投資は、パイロットラインの拡大や製造設備のアップグレードを支援します。機関は、技術的検証が強力な新興化学物質の規制承認を迅速化します。このエコシステムは、ラボから市場への迅速な移行をサポートします。政策環境は、イノベーション主導の市場拡大にとって好ましい状態を維持しています。
市場動向
性能と安定性のバランスを取るためのハイブリッド化学におけるシリコンアノードの統合
メーカーは、シリコンとグラファイトを組み合わせたブレンドアノード化学をますます使用しています。このアプローチは、シリコンの高容量とグラファイトの構造安定性をバランスさせます。このトレンドは、突然の劣化リスクなしにライフサイクル性能を向上させます。シリコンアノードバッテリー市場は、企業が短期的なスケーラビリティのために部分的なシリコンソリューションを採用することで、この移行を目撃しています。トップバッテリーサプライヤーは、特定のアプリケーションニーズに合わせたカスタマイズ可能なシリコン比率を提供しています。これにより、既存の製造ラインを維持しながら、技術の段階的な採用が可能になります。これは、一貫した性能を目指すEVや電子機器メーカーにとって実用的なアプローチとなります。ブレンド化学は、フルシリコンアノード開発への実現可能な橋渡しを提供します。このハイブリッド化は、さまざまなユースケースにわたる市場の対象範囲を拡大します。
固体電池への移行がシリコンベースのアノード需要を加速
主要なOEMやスタートアップによる全固体電池の開発が進展しています。これらの電池は固体電解質を使用し、シリコンの高い容量とよく組み合わさり、膨張問題のリスクを軽減します。全固体設計ではシリコンが豊富な組成が求められることが多く、シリコンアノード電池市場に利益をもたらします。全固体プラットフォームは安全性とエネルギー密度を向上させ、画期的な性能指標を可能にします。トヨタやBMWのような自動車大手は、シリコンアノードと連携した全固体生産に多額の投資を行っています。この整合性はパイロットプログラムを加速させ、航空宇宙、医療、防衛産業からの関心を高めます。先進的な材料の適合性により、シリコンは全固体セルアーキテクチャの最前線に立っています。このトレンドは新しい応用ルートを追加し、技術ロードマップを強化します。
- 例えば、QuantumScapeのA0全固体プロトタイプは、内部テストに基づき、1,000回以上の完全サイクルを完了し、容量低下は5%未満でした。このセルはリチウムメタルアノードフリーデザインを採用し、エネルギー密度は約800–1,000 Wh/Lを目指しています。
OEMによる垂直統合戦略で材料供給と設計管理を確保
バッテリーOEMは、シリコンアノードの開発と調達をよりよく管理するために垂直統合にシフトしています。企業は上流の原材料処理や社内のセル設計チームに投資しています。シリコンアノード電池市場は、コスト削減と知的財産権の所有権向上を目的としたこの統合戦略を反映しています。戦略的な買収とパートナーシップにより、独自のシリコン複合技術へのアクセスを確保します。例えば、テスラは材料革新者と協力して高シリコン電池の生産を進めています。このトレンドは外部のサプライチェーンへの依存を減らし、品質管理を強化します。長期契約は運営の拡大と価格変動の管理を助けます。垂直統合は急速に進化するバッテリー市場での競争力を強化します。
- 例えば、Group14 TechnologiesのSCC55シリコン‑カーボン材料は、シリコン電池メーカーが1,500回以上の充電サイクルを達成し、場合によっては3,000回を超えるサイクルを達成することを可能にしました。この性能基準は、EVやエネルギー貯蔵フォーマットでSCC55®を使用する複数のセルメーカーからの顧客データを反映しています。
循環型経済モデルを支える持続可能なバッテリー材料への注力
持続可能性はバッテリーセクターを形作る主要なトレンドとなっています。企業は、冶金グレードのシリコンや産業廃棄物ストリームなど、リサイクルされたソースから得られるシリコンを探求しています。シリコンアノード電池市場は、環境コンプライアンス目標と一致した研究開発を進めています。エコフレンドリーな生産方法とクローズドループリサイクルオプションは、ESGに焦点を当てた投資家にとっての魅力を高めます。規制の枠組みは、より環境に優しい調達と使用済みバッテリーの管理を推進しています。主要なプレーヤーは、再利用とリサイクルを考慮したシリコン豊富なセルを設計しています。これらの努力は市場の受容性を向上させ、今後の廃棄物削減法に備えます。持続可能性に関連した性能指標は、調達チームや大規模な購入者にとって重要になります。このトレンドは市場成長に長期的な回復力を追加します。
市場課題分析
深刻な体積膨張と機械的ストレスが商業規模の採用を制限
シリコンアノードは、充電サイクル中に最大300%の体積膨張という大きな技術的障害に直面しています。これにより、粒子の亀裂、電気接触の喪失、初期の容量低下が引き起こされます。ラボ規模での成功にもかかわらず、これらの材料をフルセルアーキテクチャにスケールアップすることは依然として複雑です。シリコンアノードバッテリー市場は、繰り返しのサイクル中に機械的な完全性を確保するのに苦労しています。バインダーやコーティング技術は有望ですが、コストと耐久性が依然として懸念されています。メーカーは、エネルギー密度と安全性、ライフサイクルの信頼性のバランスを取る必要があります。ナノ構造化や多孔質マトリックスのような工学的解決策は、大量生産に複雑さを加えます。これらの技術的ボトルネックは、消費者および自動車セクター全体での大規模な展開を遅らせています。これを克服するには、材料科学者とバッテリーデザイナーの深い協力が必要です。
シリコンベースの材料の高い生産コストと限られたサプライチェーンインフラ
シリコンアノードは、従来のグラファイトと比較して製造コストが高いです。ナノシリコン、複合コーティング、エンジニアード粒子の合成には、高度な設備とクリーンルーム環境が必要です。シリコンアノードバッテリー市場は、特に新規参入者にとって資本投資の障害に直面しています。既存のサプライヤーは、EVや消費者市場での価格感度の高まりの中で、高価格を正当化する圧力に直面しています。原材料の調達、精製、製造プロセスは、より効率的になる必要があります。バッテリーグレードのシリコンの上流能力が限られているため、供給リスクが増します。強固なインフラがなければ、企業は生産の拡大や一貫した材料品質の確保に問題を抱えます。この課題は、研究開発の成功と完全な商業化のタイムラインの間にギャップを生じさせます。
市場機会
ウェアラブルおよび医療用電子機器の拡大がコンパクトで高容量のバッテリー需要を促進
ヘルスケアやフィットネス分野での小型化された電子機器の需要の高まりは、強力な成長の可能性を示しています。スマートウォッチ、インプラント、ポータブルモニターなどのデバイスは、軽量で長持ちする電源から利益を得ます。シリコンアノードバッテリー市場は、性能を損なうことなくサイズと耐久性のニーズに対応することで注目を集めています。柔軟で薄型のバッテリーを専門とする企業は、積極的にシリコンベースの設計を取り入れています。これらのニッチで急成長しているアプリケーションは、安定した収益経路と早期の商業化成功を提供します。
東南アジアの新興市場が地域に特化したバッテリー生産の新たな道を開く
ベトナム、インドネシア、マレーシアなどの国々は、エネルギー貯蔵のための高度な製造エコシステムを開発しています。地域のニーズに合わせたEV、スクーター、電子機器のためのシリコンアノード統合を地元企業が探求しています。シリコンアノードバッテリー市場は、政策支援と技術移転イニシアチブに支えられ、これらの地域での投資が増加しています。この地域の多様化は、サプライチェーンを強化し、費用対効果の高い生産機会を開放します。
市場セグメンテーション分析:
容量別、2500mAh以上のセグメントは、電気自動車や産業用アプリケーションからの高い需要により、シリコンアノードバッテリー市場で支配的なシェアを持っています。これらのバッテリーは、長時間の稼働、迅速な充電、高出力をサポートし、大型セルに理想的です。1500–2500mAhの範囲は、タブレットやラップトップなどの中型デバイスに対応し、エネルギー密度と安定したサイクル性能のバランスを取ります。1500mAh未満のバッテリーは、小型電子機器、ウェアラブル、および低消費電力のIoTデバイスで好まれ、ミニチュア化とエネルギー効率が重要です。
- 例えば、NEO Battery MaterialsのNBMSiDE P‑300Nシリコンアノード製品は、量産可能なプロトタイプセルでこれまでで最高の容量保持を示しました。この性能基準は、以前のシリコンアノード配合と比較してサイクル安定性が向上したテストで達成されました。
用途別、自動車セグメントは、電気自動車の採用拡大と高容量バッテリーの必要性により、シリコンアノードバッテリー市場をリードしています。シリコンの走行距離と充電速度の向上能力から恩恵を受けています。消費者向け電子機器は依然として重要な貢献者であり、メーカーはスマートフォン、ラップトップ、ウェアラブルにシリコンアノードを統合してバッテリー寿命を延ばし、充電サイクルを減少させています。産業セグメントは、耐久性のある高出力バッテリーを必要とする自動化システムやロボットによって牽引されています。グリッドおよび再生可能エネルギーのストレージアプリケーションは急速に成長しており、シリコンアノードを使用してバックアップ電力、負荷調整、太陽光や風力発電からのエネルギー捕捉をサポートしています。多様なエンドユーザーセグメントにわたる複数の容量範囲をサポートしています。
- 例えば、BASFとGroup14 Technologiesは、従来のグラファイトアノードの約4倍の容量を提供し、45°Cのような高温条件下でも強力なサイクル寿命を維持するシリコン優位のアノードソリューションを共同開発しました。
セグメンテーション:
容量別:
- 1500mAh未満
- 1500–2500mAh
- 2500mAh以上
用途別:
- 消費者向け電子機器
- 自動車
- 産業
- グリッド&再生可能エネルギー
地域別:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北米のシリコンアノード電池市場の規模は、2018年に1,944万米ドルから2024年に7,198万米ドルと評価され、2032年までに18億187万米ドルに達すると予測されており、予測期間中のCAGRは49.7%です。北米は2024年に世界市場の約21.1%を占めています。強力なEVの採用、エネルギー貯蔵の革新に対する政府の支援、高い研究開発投資が地域の需要を促進しています。アメリカ合衆国は、確立されたバッテリー製造エコシステムと次世代モビリティソリューションへの注力により、この地域をリードしています。企業は官民パートナーシップや大学との協力を通じて先進的なバッテリー化学に投資しています。自動車OEMとバッテリーテクノロジー企業の戦略的提携は、シリコン豊富なセル設計への移行を加速させます。この地域では、グリッドストレージや消費者向け電子機器への採用も増加しています。北米は好ましい規制枠組みとクリーンエネルギーのインセンティブから恩恵を受けています。シリコンベースの技術の生産拡大と商業化において重要な役割を果たしています。
ヨーロッパ
ヨーロッパのシリコンアノード電池市場の規模は、2018年に1,551万米ドルから2024年に5,514万米ドルと評価され、2032年までに12億6,371万米ドルに達すると予測されており、予測期間中のCAGRは48.0%です。ヨーロッパは2024年に世界市場の約17.3%を占めています。地域の持続可能な輸送とカーボンニュートラルへの推進がEVバッテリーの急速な成長を支えています。ドイツ、フランス、スウェーデンなどの国々が強力な制度的支援を受けてバッテリーの研究開発をリードしています。地域では、ローカライズされたバッテリーセル生産とリサイクルインフラの拡大が見られます。企業はEUグリーンディール政策とクリーンエネルギー資金スキームから利益を得ています。ヨーロッパの自動車セクターは、航続距離を向上させ排出を削減するためにシリコンアノードの統合を推進しています。この地域では、高容量シリコンセルを使用したグリッドストレージのパイロットプロジェクトも目撃されています。革新と政策主導の成長のバランスを保っています。
アジア太平洋
アジア太平洋のシリコンアノード電池市場の規模は、2018年に4,529万米ドルから2024年に1億7,487万米ドルと評価され、2032年までに46億1,347万米ドルに達すると予測されており、予測期間中のCAGRは50.6%です。アジア太平洋は2024年に世界市場の51.4%以上を占めています。中国、日本、韓国は強力な製造基盤と高いEV普及率によりリードしています。地域は垂直統合されたサプライチェーンとバッテリー容量への積極的な投資から恩恵を受けています。政府はリチウムシリコン化学の国内革新を積極的に促進しています。中国は、地元のバッテリーテクノロジープレーヤーへの国家支援の資金提供で重要な役割を果たしています。地域企業はナノシリコン材料と複合配合の特許を取得しています。この地域はまた、消費者向け電子機器と定置型ストレージアプリケーションの拡大をサポートしています。アジア太平洋はシリコンベースのバッテリーの最大の生産および消費拠点であり続けています。
ラテンアメリカ
ラテンアメリカのシリコンアノード電池市場の規模は、2018年に6.86百万米ドルから2024年に25.71百万米ドルと評価され、2032年までに606.62百万米ドルに達すると予測されており、予測期間中のCAGRは48.6%です。2024年にはラテンアメリカは世界市場の約7.6%を占めています。ブラジルとメキシコは、EV組立、電子機器、地域のエネルギー貯蔵プログラムの成長により主要な貢献者です。国の政策はクリーントランスポートとグリッドの近代化を支援し、シリコン電池の採用に早期の機会を創出しています。地域企業はグローバルな技術提供者と協力し、パイロット規模の生産を模索しています。地域では、産業用およびオフグリッドの太陽光発電用途における長寿命電池の需要が増加しています。エネルギー安全保障目標とグリッドの回復力プロジェクトも好条件を生み出しています。市場は初期段階にありますが、複数の分野で強い上昇の可能性を示しています。
中東
中東のシリコンアノード電池市場の規模は、2018年に1.91百万米ドルから2024年に6.39百万米ドルと評価され、2032年までに130.64百万米ドルに達すると予測されており、予測期間中のCAGRは45.9%です。2024年には世界市場の約1.9%を占めています。地域では、ユーティリティ規模の太陽光発電とスマートグリッドシステムのための電池貯蔵への関心が高まっています。UAEやサウジアラビアのような国々は、国の持続可能性アジェンダを通じて電池革新に投資しています。自動車および電子機器市場は小規模ですが、e-モビリティの試験が増加する中で拡大しています。研究センターはグローバルな電池開発者と協力し、シリコンベースの技術を探求しています。スタートアップやクリーンテック投資家がエネルギーポートフォリオを多様化するためにこの分野に参入しています。政府主導の多様化プログラムは、電力インフラにおける技術展開を支援しています。中東市場は新興しており、強力な制度的支援の恩恵を受けています。
アフリカ
アフリカのシリコンアノード電池市場の規模は、2018年に1.00百万米ドルから2024年に6.09百万米ドルと評価され、2032年までに119.24百万米ドルに達すると予測されており、予測期間中のCAGRは44.1%です。2024年には世界市場シェアの約1.8%を占めています。需要は、高効率電池システムを使用したオフグリッドおよび農村電化の必要性によって駆動されています。南アフリカ、ケニア、ナイジェリアのような国々は再生可能エネルギー貯蔵に関心を示しています。地域はほとんどの電池を輸入していますが、地域での組立とバッテリー・アズ・ア・サービスモデルへの関心を高めています。パイロットプログラムは、先進的なリチウム化学を使用したミニグリッドとソーラーホームシステムに焦点を当てています。寄付者主導の投資は、回復力があり長寿命のエネルギー貯蔵技術に向けられています。地域のニーズに合わせたスケーラブルで低コストのシリコンベースのソリューションに機会があります。アフリカの市場はまだ初期段階にありますが、着実な発展が期待されています。
主要プレイヤー分析:
- Amprius Technologies (アメリカ)
- Enovix Corporation (アメリカ)
- Sila Nanotechnologies (アメリカ)
- Group14 Technologies (アメリカ)
- Nexeon Limited (イギリス)
- Enevate Corporation (アメリカ)
- NanoGraf Corporation (アメリカ)
- E-magy BV (オランダ)
- BTR (Beiterui New Materials Group Co., Ltd.) (中国)
- Shanshan Technology Co., Ltd. (中国)
- Daejoo Electronic Materials Co., Ltd. (韓国)
- Panasonic Corporation (日本)
- Samsung SDI Co., Ltd. (韓国)
- LG Energy Solution (韓国)
- OneD Material, Inc. (アメリカ)
- StoreDot Ltd. (イスラエル)
- NEO Battery Materials Ltd. (カナダ)
競争分析:
シリコンアノードバッテリー市場は、確立されたバッテリーメーカーと素材革新を推進する専門スタートアップの混合が特徴です。Panasonic、LG Energy Solution、Samsung SDIのような主要プレイヤーは、エネルギー密度を向上させるためにハイブリッドアノード設計に投資しています。Sila Nanotechnologies、Enevate、Group14 Technologiesのようなスタートアップは、独自の複合材料を用いた純粋または高シリコン配合に注力しています。これらの企業は、性能向上を求めるEVメーカーや消費者電子ブランドとのパートナーシップを引き付けています。原材料供給業者とセルインテグレーターの間の協力が増加し、生産の効率化が進んでいます。企業はサイクル安定性、体積膨張制御、およびスケーラブルな合成技術を優先しています。特許ポートフォリオとパイロットスケールの生産能力は、重要な競争差別化要因です。R&D、ライセンスモデル、初期段階の商業化戦略に強い重点を置くことが、業界の特徴です。アジア太平洋や北米の地域プレイヤーは、統合されたサプライチェーンと地元政府の支援を通じてリーダーシップを維持しています。市場は依然として動的であり、戦略的資金調達ラウンドとジョイントベンチャーが市場投入までの時間を加速させています。
最近の開発:
- 2025年12月、Solidion Technologyは、バッテリー性能を向上させるために45%-95%のシリコン含有量を特徴とする新しい高容量・低コストのシリコン豊富なアノード材料を発表しました。
- 2025年7月、Enovix CorporationはAI-1™スマートフォンバッテリープラットフォームを正式に発表しました。このプラットフォームは、次世代のAI対応スマートフォン向けに設計されており、ローカルAI処理のために高い電力とエネルギー貯蔵を必要とします。
レポートのカバレッジ:
この調査レポートは、容量と用途に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、および主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 電気自動車におけるシリコンアノードの採用は、長距離走行と高速充電の可能性により強化されます。
- スマートフォン、ラップトップ、ウェアラブルからの高容量バッテリーの需要が、消費者向け電子機器の統合を推進します。
- グリッドおよび再生可能エネルギーの貯蔵用途が拡大し、バックアップ電力と安定性のためにシリコンの高エネルギー密度を活用します。
- 複合アノード材料における技術的なブレークスルーがサイクル安定性を向上させ、フルスケールの商業化を可能にします。
- 自動車メーカーとバッテリースタートアップの戦略的提携がサプライチェーンを形成し、採用のタイムラインを加速します。
- 全固体電池の開発が、改善された互換性と安全マージンを通じてシリコンアノードの関連性を強化します。
- アジア太平洋地域は、強力な国内バッテリー生産と先進的な研究開発インフラにより、その優位性を維持します。
- 北米とヨーロッパは、クリーンエネルギー政策と地元の製造インセンティブに支えられたイノベーションの拠点として浮上します。
- ベンチャーキャピタルと政府の資金提供が、世界的なシリコンアノード製造施設のスケールアップを引き続き支援します。
- 特許出願と知的財産の統合が、プレミアムバッテリーセグメントでの競争が激化する中で重要になります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
シリコンアノードバッテリー市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、シリコンアノードバッテリー市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたシリコンアノードバッテリー市場のセグメントはどれですか?
シリコンアノードバッテリー市場の成長を促進している主な要因は何ですか?
シリコンアノードバッテリー市場の主要企業はどこですか?
2024年にシリコンアノードバッテリー市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 シリコンアノード電池市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のシリコンアノード電池市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 340.19 million → 2032: USD 8,535.55 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 シリコンアノード電池市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. シリコンアノード電池市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるシリコンアノード電池市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 シリコンアノード電池市場市場の成長要因
- 3.3 シリコンアノード電池市場市場の抑制要因および課題
- 3.4 シリコンアノード電池市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 シリコンアノード電池市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 シリコンアノード電池市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、シリコンアノード電池市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 シリコンアノード電池市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. シリコンアノード電池市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はシリコンアノード電池市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 シリコンアノード電池市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 シリコンアノード電池市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 シリコンアノード電池市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 シリコンアノード電池市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新シリコンアノード電池市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のシリコンアノード電池市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のシリコンアノード電池市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のシリコンアノード電池市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のシリコンアノード電池市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのシリコンアノード電池市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のシリコンアノード電池市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのシリコンアノード電池市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. シリコンアノード電池市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
