
市場概要
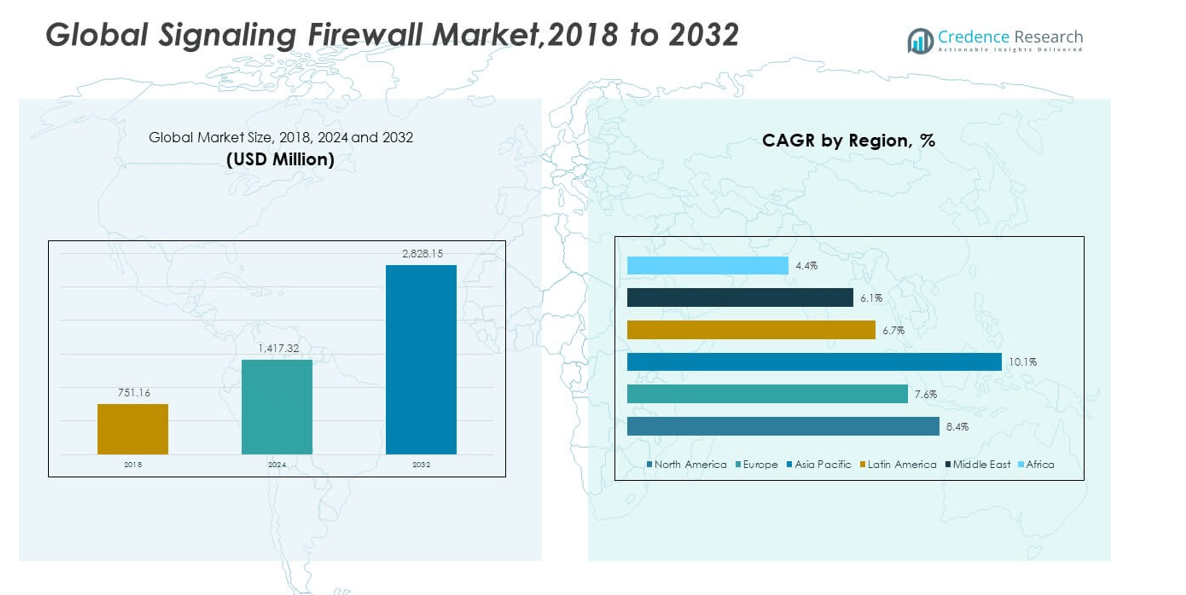
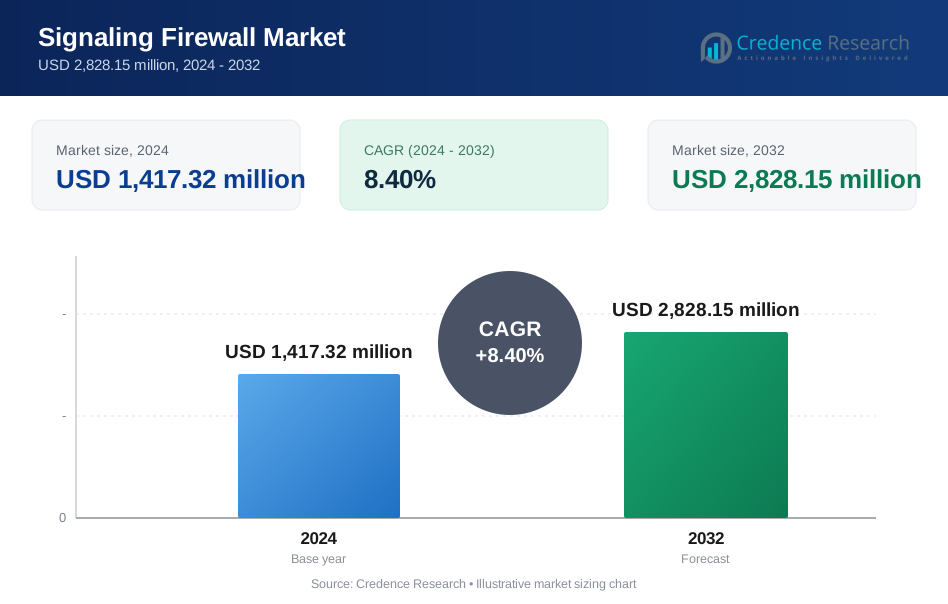
グローバルシグナリングファイアウォール市場の規模は、2018年に7億5,116万米ドルから2024年に14億1,732万米ドルと評価され、2032年までに28億2,815万米ドルに達すると予測されており、予測期間中のCAGRは8.40%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| シグナリングファイアウォール市場規模 2024 | 14億1,732万米ドル |
| シグナリングファイアウォール市場、CAGR | 8.40% |
| シグナリングファイアウォール市場規模 2032 | 28億2,815万米ドル |
市場は、モバイルデータトラフィックの増加とシグナリング攻撃の増加により成長しています。通信事業者は、詐欺、スパム、ネットワークの不正使用からのリスクが高まっています。シグナリングファイアウォールは、SS7、Diameter、および5Gシグナリング層を保護します。事業者は、音声、メッセージング、データサービスを保護するためにこれらのソリューションを展開しています。クラウドベースのネットワークは、シグナリングの脅威への露出を増加させます。規制の圧力により、事業者はネットワークセキュリティを強化する必要があります。ベンダーは高度な分析とリアルタイムの脅威検出を提供します。自動化により、応答速度が向上し、運用リスクが低下します。これらの要因は、世界中の企業およびキャリアの安定した採用を支えています。
北米は、5Gの早期展開と強力なサイバーセキュリティ支出によりリードしています。ヨーロッパは、厳格なデータ保護と通信セキュリティ規則により続いています。アジア太平洋地域は、最も急成長している地域として浮上しています。急速なモバイル加入者の増加が、ネットワーク全体のシグナリングトラフィックを増加させています。中国、インド、韓国などの国々は、5Gインフラを拡大しています。事業者は、ローミングおよび相互接続トラフィックを保護するために投資しています。中東はデジタルトランスフォーメーションプログラムを通じて勢いを増しています。アフリカは、ネットワークの近代化努力により徐々に採用が進んでいます。これらの地域のダイナミクスが、世界的な需要パターンを形成しています。
市場の洞察:
- グローバルシグナリングファイアウォール市場の規模は、2018年に7億5116万ドルと評価され、2024年には14億1732万ドルに達し、2032年までに28億2815万ドルに達すると予測されており、予測期間中に年平均成長率8.40%で成長しています。
- 北米は、早期の5G展開と強力なセキュリティ支出により約43.8%のシェアを占め、次いでヨーロッパが厳しいデータ保護規則により約27.5%を占め、アジア太平洋地域は大規模な加入者基盤に支えられ約20.3%を占めています。
- アジア太平洋地域は、急速な5G拡大、モバイルデータの成長、中国、インド、韓国でのネットワークの近代化により、年平均成長率10%以上で最も急速に成長しており、約20.3%のシェアを占めています。
- コンポーネント別では、ソフトウェアがSS7、Diameter、5Gネットワーク全体でのリアルタイムの脅威検出とプロトコル制御の需要により、約45%の最大シェアを占めています。
- ハードウェアは約30%のシェアを持ち、サービスは通信事業者全体での展開、統合、管理セキュリティ要件に支えられ、約25%を占めています。
市場の推進要因:
レガシーおよび次世代モバイルネットワークにおけるシグナリング攻撃の増加
グローバルシグナリングファイアウォール市場は、通信ネットワーク全体でのシグナリング脅威の増加から勢いを得ています。モバイルオペレーターは、詐欺、なりすまし、位置追跡のリスクに直面しています。SS7およびDiameterの脆弱性は多くの地域で依然として活発です。5Gの拡大により、シグナリングの複雑さと攻撃の露出が増加しています。オペレーターは、コアネットワーク層を保護するためにファイアウォールを展開しています。これらのソリューションは、音声、メッセージング、データサービスを保護します。規制当局は、企業にネットワーク防御を強化するよう促しています。セキュリティ投資は、オペレーターの信頼にとって重要です。
- 例えば、Nokiaは、そのシグナリングファイアウォールプラットフォームが、ライブモバイルコア全体で毎秒数百万のシグナリングメッセージを検査し、オペレーターが大規模な位置追跡やSMS詐欺の試みをブロックするのを助けていると報告しています。
モバイルローミングおよびインターコネクトトラフィック量の拡大
国際ローミングトラフィックは、消費者および企業ユーザー全体で増加しています。インターコネクトシグナリングフローは、国内および外国のオペレーター間で増加しています。詐欺リスクは、国境を越えたシグナリングの悪用を通じて増加しています。ファイアウォールは、ローミングシグナリングメッセージを監視およびフィルタリングします。オペレーターは、安全な相互運用を確保するためにポリシー制御に依存しています。グローバルシグナリングファイアウォール市場は、安全なローミング操作をサポートしています。リアルタイムの検査により、ネットワークの可視性が向上します。この要因は、長期的なファイアウォール需要を支えています。
- 例えば、BICSは、そのグローバルローミングネットワークが毎日最大150億のシグナリングトランザクションと34億以上のデータレコードを処理しており、異常なSS7およびDiameterシグナリングパターンを検出するために継続的なファイアウォールの施行が必要であると発表しています。
厳しい通信セキュリティ規制とコンプライアンス要件
政府は、世界中でより厳しい通信セキュリティフレームワークを施行しています。データプライバシー法は、シグナリング違反に対する責任を増加させています。オペレーターは、加入者の身元と位置データを保護しなければなりません。シグナリングファイアウォールは、合法的な傍受要件を満たすのに役立ちます。コンプライアンス監査は、継続的な脅威の監視を要求します。グローバルシグナリングファイアウォール市場は、規制の期待に沿っています。ベンダーは、コンプライアンス対応のセキュリティアーキテクチャを提供しています。ポリシーの施行は、より広範な採用をサポートしています。
クラウドネイティブおよび仮想化コアネットワークの成長
通信コアは大規模なクラウドネイティブアーキテクチャへと移行しています。仮想化ネットワークはシグナリング攻撃の表面を拡大します。ソフトウェアベースのコアは高度なセキュリティ層を必要とします。ファイアウォールは仮想ネットワーク機能とスムーズに統合されます。自動化により脅威対応の速度と精度が向上します。グローバルシグナリングファイアウォール市場はデジタルコアの保護をサポートします。トラフィックの成長にはスケーラビリティが重要です。クラウドの採用はセキュリティ支出を強化します。
市場動向:
シグナリング脅威検出のためのAIベースの分析の採用
ベンダーはファイアウォールプラットフォームに人工知能を組み込みます。機械学習は異常検出の精度を向上させます。システムはリアルタイムでシグナリングパターンを分析します。予測モデルは誤警報を減少させます。自動化は迅速な緩和行動をサポートします。グローバルシグナリングファイアウォール市場はよりスマートなセキュリティツールから利益を得ます。オペレーターは積極的な防御アプローチを好みます。分析駆動型プラットフォームが好まれます。
- 例えば、Palo Alto Networksは、年間数兆のセキュリティイベントをプラットフォーム全体で分析するAI駆動の分析を統合しており、通信事業者がルールベースのシステムよりも迅速にシグナリングの異常を検出できるようにしています。
中央集約型および統合型シグナリングセキュリティプラットフォームへの移行
オペレーターは複数のシグナリングセキュリティツールを統合します。統合プラットフォームはSS7、Diameter、5Gシグナリングを管理します。中央集約型ダッシュボードはネットワークの可視性を向上させます。単一ベンダーソリューションにより運用効率が向上します。コスト管理が統合の決定を促します。グローバルシグナリングファイアウォール市場はこの収束トレンドを反映しています。簡素化された管理は迅速な展開をサポートします。統合セキュリティアーキテクチャが注目を集めます。
- 例えば、CiscoはCisco Security Cloud ControlやCisco Network Services Orchestrator (NSO)のようなプラットフォームを通じて中央集約型セキュリティ管理を提供し、多様なネットワーク環境におけるネットワーク自動化とポリシーの実施を促進します。これらのソリューションは、サービスプロバイダーやグローバルなティア1オペレーターを含む大企業が、統合管理フレームワーク内でサービスをオーケストレーションし、数千の物理および仮想デバイスを管理することを可能にし、運用効率とセキュリティ態勢を向上させます。
マネージドおよびセキュリティ・アズ・ア・サービスモデルの導入拡大
通信企業はマネージドセキュリティサービスを着実に採用しています。アウトソーシングは内部の運用負担を軽減します。ベンダーはクラウドホスト型ファイアウォールソリューションを提供します。サブスクリプションモデルは柔軟なスケーリングニーズをサポートします。小規模なオペレーターは高度なセキュリティにアクセスできます。グローバルシグナリングファイアウォール市場はサービスベースのモデルを通じて拡大します。マネージドサービスは応答の一貫性を向上させます。定期的な収益がベンダーを引き付けます。
より広範な通信サイバーセキュリティエコシステムとの統合
シグナリングファイアウォールは不正管理システムと統合されます。セキュリティ層間の相互運用性が向上します。オーケストレーションプラットフォームはツール間の調整を強化します。データ共有は脅威インテリジェンスの精度を強化します。オペレーターはエンドツーエンドの保護フレームワークを求めています。グローバルシグナリングファイアウォール市場はエコシステム統合と一致しています。包括的なセキュリティ戦略が重要性を増します。クロスプラットフォームの互換性が標準になります。
市場の課題分析:
マルチベンダーの通信環境における高い導入の複雑性
通信ネットワークは多様なベンダーの機器で運用されています。統合の課題がファイアウォールの導入スケジュールを遅らせます。レガシーシステムは標準化されたシグナリングインターフェースを欠いています。カスタマイズにより実装コストが増加します。熟練したセキュリティ人材が多くの地域で不足しています。グローバルシグナリングファイアウォール市場は採用の遅れに直面しています。テストと検証には長いサイクルが必要です。運用リスクの懸念が意思決定に影響を与えます。
小規模および地域ネットワークオペレーターのコスト感度
小規模オペレーターは強い予算制約に直面しています。高度なファイアウォールソリューションには高い初期投資が必要です。低トラフィックネットワークではリターンの正当化が難しくなります。継続的な監視ニーズにより運用費用が増加します。マネージドサービスはコストを削減しますが、制御を制限します。グローバルシグナリングファイアウォール市場は手頃な価格のギャップに対処する必要があります。価格の柔軟性は限られています。コストの障壁が新興市場での採用を遅らせます。
市場の機会:
5GスタンドアロンネットワークとIoT接続の拡大
5Gスタンドアロンコアはシグナリングボリュームを急増させます。IoTデバイスは大量のシグナリングイベントを生成します。ネットワークスライシングはセキュリティの複雑さを増します。ファイアウォールはマシン間通信を保護します。オペレーターはスケーラブルなセキュリティフレームワークを必要としています。グローバルシグナリングファイアウォール市場は安全な5Gの成長をサポートします。IoTセキュリティは新たな収益源を生み出します。次世代ネットワークが機会を促進します。
新興通信市場からの需要の増加
発展途上地域はモバイルインフラを急速に拡大しています。加入者の増加がシグナリングトラフィックの露出を増やします。政府は国家デジタルネットワークに投資しています。セキュリティの採用は近代化プロジェクトとともに増加します。地元のオペレーターはキャリアグレードの保護を求めています。グローバルシグナリングファイアウォール市場は新興経済での勢いを増しています。ベンダーパートナーシップが導入をサポートします。長期的な成長の可能性は強いままです。
市場セグメンテーション分析:
コンポーネント別
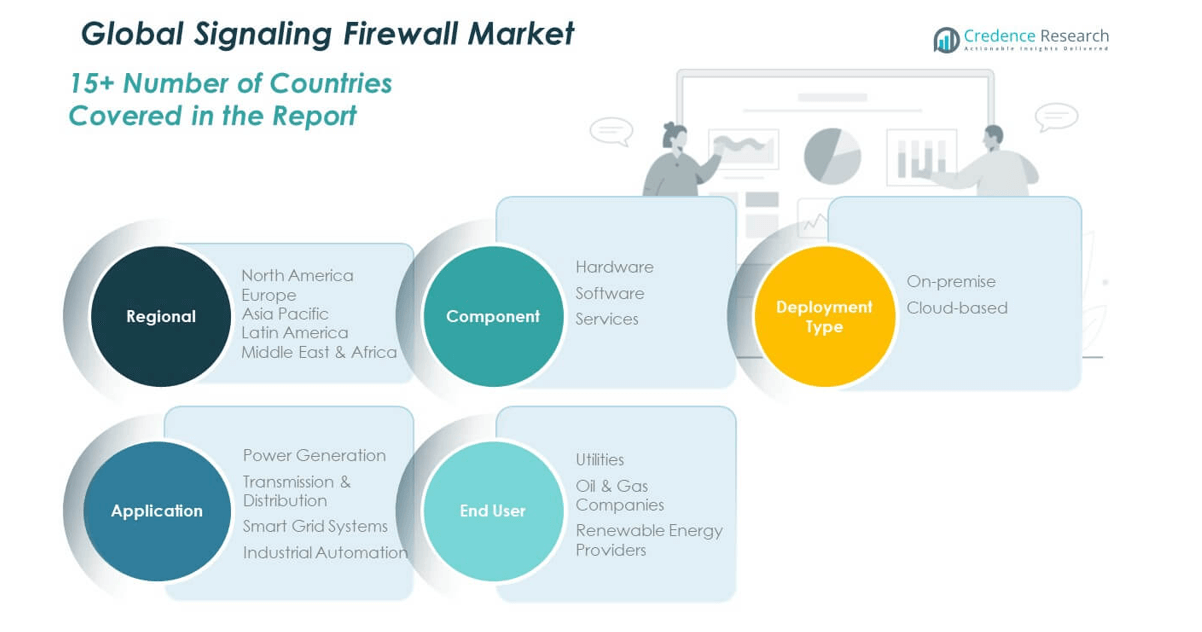
ハードウェア、ソフトウェア、およびサービスがこのセグメントのコア構造を形成します。ハードウェアは安全なシグナリングゲートウェイと高スループットのトラフィック制御をサポートします。ソフトウェアはプロトコル検査、ポリシー制御、および脅威検出機能を提供します。サービス提供は導入、統合、および継続的なサポートニーズをカバーします。オペレーターは進化する脅威に対処するためにソフトウェアのアップグレードに依存しています。サービスは複雑なネットワーク環境のために重要性を増しています。グローバルシグナリングファイアウォール市場はこれらのコンポーネント間でのバランスの取れた需要を反映しています。各要素が安定した安全なシグナリング運用をサポートします。
- 例えば、Fortinetはマルチテラビットのスループットをサポートし、継続的なソフトウェアアップデートとマネージドセキュリティサービスを提供するキャリアグレードのファイアウォールアプライアンスを提供しています。
導入タイプ別
オンプレミスの導入はレガシーインフラを持つオペレーターにとって依然として重要です。このモデルはセキュリティポリシーとデータフローの完全な制御を提供します。大規模キャリアはコアネットワーク保護のためにこのアプローチを好みます。クラウドベースの導入はスケーラビリティのニーズにより勢いを増しています。仮想化ネットワークは柔軟で迅速な展開モデルを好みます。クラウドオプションはオペレーターの資本負担を軽減します。ハイブリッド戦略も地域全体で出現しています。導入の選択はネットワークの規模とセキュリティの優先順位に依存します。
- 例えば、エリクソンは、Kubernetesベースの通信クラウド上で展開されるクラウドネイティブのシグナリングセキュリティ機能をサポートしており、オペレーターがトラフィック需要に応じて動的に保護を拡大できるようにしています。
用途別
発電ネットワークは、運用の継続性のために安全なシグナリングを必要とします。送電および配電システムは、保護された通信層に依存しています。スマートグリッドシステムは、リアルタイムで安全なシグナリング交換を要求します。産業オートメーションは、接続された資産のためにシグナリング保護を使用します。各用途は、サイバーリスクの露出が増大しています。ファイアウォールは、システムの可用性と信頼性を確保します。用途の多様性は、対応可能な需要を広げます。安全なシグナリングは、重要なインフラの安定性をサポートします。
エンドユーザー別
ユーティリティは、ネットワーク規模のために最大のエンドユーザーグループを表しています。石油・ガス会社は、安全な運用通信のためにファイアウォールを採用しています。再生可能エネルギーのプロバイダーは、デジタルグリッドの拡大とともに採用を増やしています。これらのユーザーは、稼働時間とデータの整合性を優先します。セキュリティ投資は、インフラの近代化目標と一致しています。エンドユーザーの需要は、規制の露出によって異なります。セクター固有のリスクが購買行動を形作ります。このセグメンテーションは、カスタマイズされたソリューション開発を推進します。
セグメンテーション:
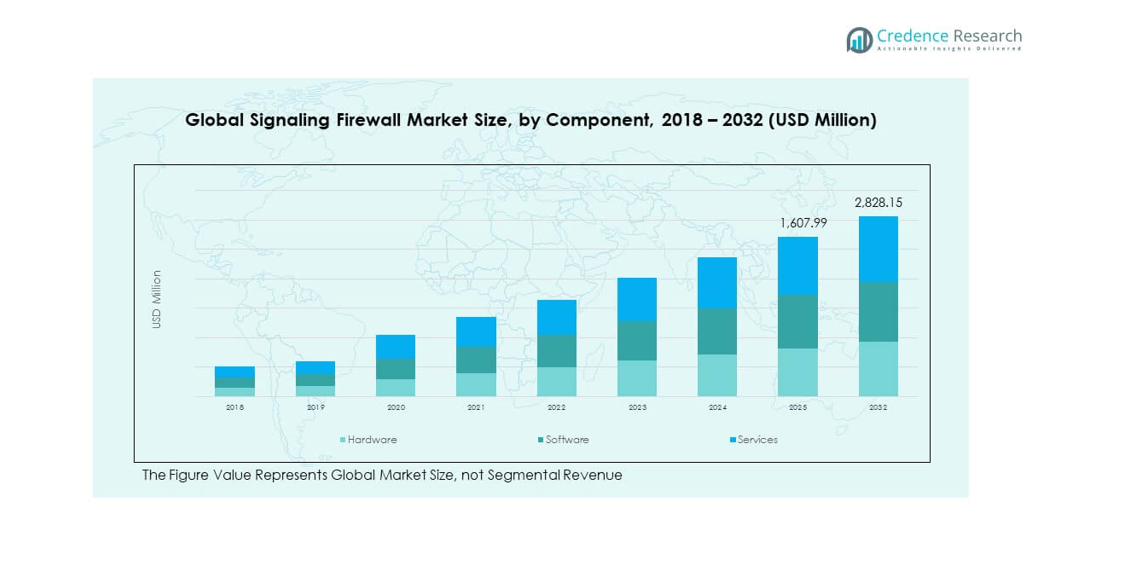
- コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
- 導入タイプ別
- オンプレミス
- クラウドベース
- 用途別
- 発電
- 送電・配電
- スマートグリッドシステム
- 産業オートメーション
- エンドユーザー別
- ユーティリティ
- 石油・ガス会社
- 再生可能エネルギープロバイダー
- 地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
- 北アメリカ
地域分析:
北アメリカ
北アメリカのグローバルシグナリングファイアウォール市場規模は、2018年に3億3219万米ドルから2024年に6億2036万米ドルと評価され、2032年までに12億4127万米ドルに達すると予測されており、予測期間中のCAGRは8.4です。北アメリカは2024年に約43.8%の市場シェアを保持し、そのリーダーシップポジションを反映しています。この地域は、先進的な通信インフラと早期の5G採用の恩恵を受けています。オペレーターは、大規模な加入者基盤を保護するためにシグナリングセキュリティを優先しています。規制の監視は、ネットワーク保護要件を強化します。クラウドネイティブのコアネットワークは、シグナリングの露出を増加させます。ベンダーは強力な地域プレゼンスを維持しています。グローバルシグナリングファイアウォール市場は、持続的なキャリア投資によって推進されています。
ヨーロッパ
ヨーロッパのグローバルシグナリングファイアウォール市場の規模は、2018年に2億1426万米ドルから2024年に3億8977万米ドルと評価され、2032年には7億3251万米ドルに達すると予測されており、予測期間中のCAGRは7.6です。ヨーロッパは2024年に約27.5%の市場シェアを占めています。厳しいデータ保護規制がセキュリティ戦略を形作っています。通信事業者は加入者のプライバシーと合法的な傍受のコンプライアンスに注力しています。ネットワークの近代化プロジェクトがファイアウォールの導入を支援しています。国境を越えたローミングトラフィックはシグナリングリスクの露出を高めます。統合セキュリティプラットフォームが好まれるようになっています。グローバルシグナリングファイアウォール市場は、地域全体での規制執行と密接に連携しています。
アジア太平洋
アジア太平洋のグローバルシグナリングファイアウォール市場の規模は、2018年に1億3997万米ドルから2024年に2億8698万米ドルと評価され、2032年には6億5081万米ドルに達すると予測されており、予測期間中のCAGRは10.1です。アジア太平洋は2024年に約20.3%の市場シェアを占めています。急速な加入者の増加がシグナリング量を増加させています。大規模な5G展開がセキュリティ需要を促進しています。中国、日本、韓国が地域の採用をリードしています。インドは通信の近代化プログラムを通じて拡大しています。クラウド展開がオペレーター間で注目を集めています。グローバルシグナリングファイアウォール市場はこの地域で最も急速に成長しています。
ラテンアメリカ
ラテンアメリカのグローバルシグナリングファイアウォール市場の規模は、2018年に3473万米ドルから2024年に6470万米ドルと評価され、2032年には1億1394万米ドルに達すると予測されており、予測期間中のCAGRは6.7です。ラテンアメリカは2024年に約4.6%の市場シェアを占めています。通信インフラのアップグレードが採用を支援しています。主要経済圏でのモバイルデータ使用が着実に増加しています。オペレーターはシグナリング詐欺リスクに対処しています。予算の制約が導入規模に影響を与えています。管理されたセキュリティモデルが受け入れられています。グローバルシグナリングファイアウォール市場は、徐々に投資サイクルを通じて拡大しています。
中東
中東のグローバルシグナリングファイアウォール市場の規模は、2018年に2113万米ドルから2024年に3645万米ドルと評価され、2032年には6142万米ドルに達すると予測されており、予測期間中のCAGRは6.1です。中東は2024年に約2.6%の市場シェアを占めています。政府支援のデジタルイニシアチブが通信の成長を促進しています。GCC諸国が高度なネットワーク展開をリードしています。5Gの導入がシグナリングの複雑さを増しています。オペレーターはサービスの信頼性に注力しています。サイバーセキュリティが戦略的優先事項を形成しています。グローバルシグナリングファイアウォール市場は、近代化プログラムから恩恵を受けています。
アフリカ
アフリカのグローバルシグナリングファイアウォール市場の規模は、2018年に889万米ドルから2024年に1906万米ドルと評価され、2032年には2820万米ドルに達すると予測されており、予測期間中のCAGRは4.4です。アフリカは2024年に約1.3%の市場シェアを占めています。モバイル普及率は地域全体で拡大し続けています。オペレーターはネットワークを徐々に近代化しています。コスト感受性がセキュリティ投資を形作っています。レガシーインフラが迅速な採用を制限しています。国際的なパートナーシップが能力開発を支援しています。グローバルシグナリングファイアウォール市場は、安定した長期的な可能性を示しています。
主要プレイヤー分析:
- Fortinet
- Palo Alto Networks
- チェック・ポイント・ソフトウェア・テクノロジーズ
- シスコシステムズ
- ジュニパーネットワークス
競争分析:
グローバルシグナリングファイアウォール市場は、技術の深さとサービスの到達範囲で競うグローバルおよび地域のベンダーにより、適度な集中を示しています。主要なプレイヤーは、SS7、Diameter、5Gシグナリングにおけるプロトコルの専門知識に注力しています。製品の差別化は、リアルタイムの脅威検出とポリシー制御に中心を置いています。ベンダーは、応答の精度を向上させるために分析駆動のセキュリティプラットフォームに投資しています。戦略的パートナーシップは、キャリア関係の拡大を助けます。価格戦略は、機能の深さと展開の柔軟性のバランスを取ります。サービス能力は重要な競争要因です。革新のスピードがベンダーの位置付けを形作ります。グローバルシグナリングファイアウォール市場は、スケーラブルでコンプライアンスに準拠したソリューションを持つ企業に報います。競争の激しさは地域全体で安定しています。
最近の動向:
- 2025年7月30日、Palo Alto Networksは、アイデンティティセキュリティのリーダーであるCyberArkを買収する契約を発表しました。この画期的な取引は、アイデンティティセキュリティへの戦略的拡大を示す250億ドルの取引です。この契約に基づき、CyberArkの株主は、1株あたり45.00ドルの現金と、CyberArkの株式1株に対してPalo Alto Networksの普通株式2.2005株を受け取ることになります。これは、2025年7月25日時点の10日間の平均日次VWAPに対して26%のプレミアムを表しています。この変革的な買収により、アイデンティティセキュリティはPalo Alto Networksのマルチプラットフォーム戦略の中核となり、人間、機械、そして新たに登場する自律AIエージェントに対する特権アイデンティティ保護を拡張することが可能になります。この取引は、Palo Altoの2026年度下半期中に完了する予定であり、通常の完了条件と規制当局の承認が必要です。
- 2025年7月、Palo Alto NetworksはProtect AIを5億ドルで買収しました。この買収は、Protect AIの先進的な技術を業界で最も包括的なAIセキュリティプラットフォームであるPrisma AIRSに統合することで、同社のAIセキュリティリーダーシップを直接強化します。組み合わされた機能により、組織はモデルスキャン、ポスチャーマネジメント、AIレッドチーミング、ランタイム保護、AIエージェントセキュリティを通じてAIエコシステム全体を保護し、企業がAI駆動のイノベーションを自信を持って展開しながら、AIライフサイクル全体を通じて堅牢なセキュリティポスチャーを維持することができます。
- 2025年9月29日、Check PointとWizは、戦略的パートナーシップの次のマイルストーンとして、Check Pointの予防重視のクラウドネットワークセキュリティとWizのクラウドネイティブアプリケーション保護プラットフォームを統合した完全統合ソリューションのグローバル展開を発表しました。2025年2月の最初のパートナーシップ発表を基に、このフェーズでは統合が一般提供され、企業が現代のクラウドセキュリティの課題にリアルタイムの可視性、精度、およびAI駆動の予防メカニズムで対処するのを支援します。統合ソリューションには、Wizの新しい並列統合がCheck Point Infinity Threat Exposure Management (CTEM) に組み込まれており、ゲートウェイベースの修正フローを自動化し、WizのアラートをCloudGuardゲートウェイでの実行可能な応答に変換し、露出時間を数時間から数分に短縮します。
- 2025年5月、Fortinetは、現代のキャンパス環境向けに特別に設計された次世代ファイアウォールであるFortiGate 700Gシリーズの発売を発表しました。この革新的なソリューションは、ハイブリッドメッシュファイアウォール技術における重要な進歩を表しており、新しい業界標準を設定する卓越したパフォーマンスの向上を提供します。FortiGate 700Gシリーズは、Fortinetの独自のネットワークプロセッサ7 (NP7) とセキュリティプロセッサ5 (SP5) ASICアーキテクチャを、FortiOS統合オペレーティングシステムと組み合わせて活用し、業界平均と比較して最大7倍のファイアウォールスループット164 Gbpsと4倍の脅威保護26 Gbpsを達成します。エネルギー効率も際立った特徴であり、このシリーズは競合ソリューションと比較して1 Gbpsあたり7倍少ないワット数を消費し、持続可能性に焦点を当てた組織に理想的です。
レポートのカバレッジ:
この調査レポートは、コンポーネント別、展開タイプ別、アプリケーション別、エンドユーザー別、地域別のセグメントに基づいた詳細な分析を提供します。主要な市場プレーヤーのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術的進歩についても探ります。外部要因と世界的な経済変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 5Gスタンドアロンネットワークはシグナリングセキュリティの需要を増加させる
- AIベースの脅威検出が広く採用される
- クラウドネイティブの展開が地域全体に拡大する
- マネージドセキュリティサービスが小規模なオペレーターを引き付ける
- 統一されたシグナリングプラットフォームが断片化されたツールを置き換える
- 規制の焦点がネットワーク保護の必要性を強化する
- 新興市場が増分成長に貢献する
- ベンダーパートナーシップが地域の拡大を形作る
- 自動化が応答効率を向上させる
- インターコネクトトラフィックの成長が長期的な需要を支える
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
シグナリングファイアウォール市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、シグナリングファイアウォール市場はどのくらいの年平均成長率で成長すると予測されていますか?
シグナルデリバティブ市場の主要な地域はどこですか?
シグナリングファイアウォール市場の成長を促進する主要な要因は何ですか?
シグナリングファイアウォール市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 シグナリングファイアウォール市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のシグナリングファイアウォール市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,417.32 million → 2032: USD 2,828.15 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 シグナリングファイアウォール市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. シグナリングファイアウォール市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるシグナリングファイアウォール市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 シグナリングファイアウォール市場市場の成長要因
- 3.3 シグナリングファイアウォール市場市場の抑制要因および課題
- 3.4 シグナリングファイアウォール市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 シグナリングファイアウォール市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 シグナリングファイアウォール市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、シグナリングファイアウォール市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 シグナリングファイアウォール市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. シグナリングファイアウォール市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はシグナリングファイアウォール市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 シグナリングファイアウォール市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 シグナリングファイアウォール市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 シグナリングファイアウォール市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 シグナリングファイアウォール市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新シグナリングファイアウォール市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のシグナリングファイアウォール市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のシグナリングファイアウォール市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のシグナリングファイアウォール市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のシグナリングファイアウォール市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのシグナリングファイアウォール市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のシグナリングファイアウォール市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのシグナリングファイアウォール市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. シグナリングファイアウォール市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
