
市場概要
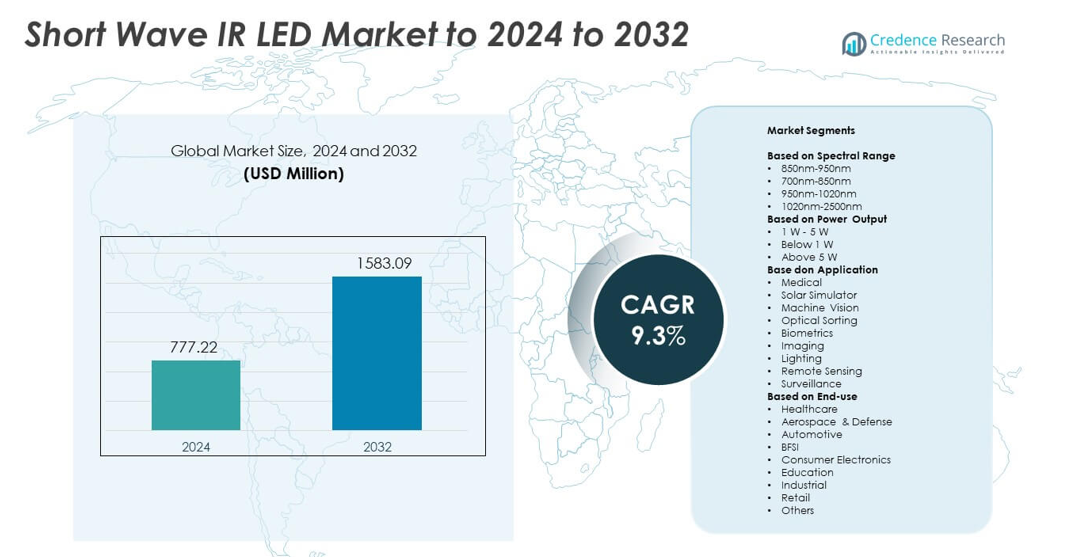
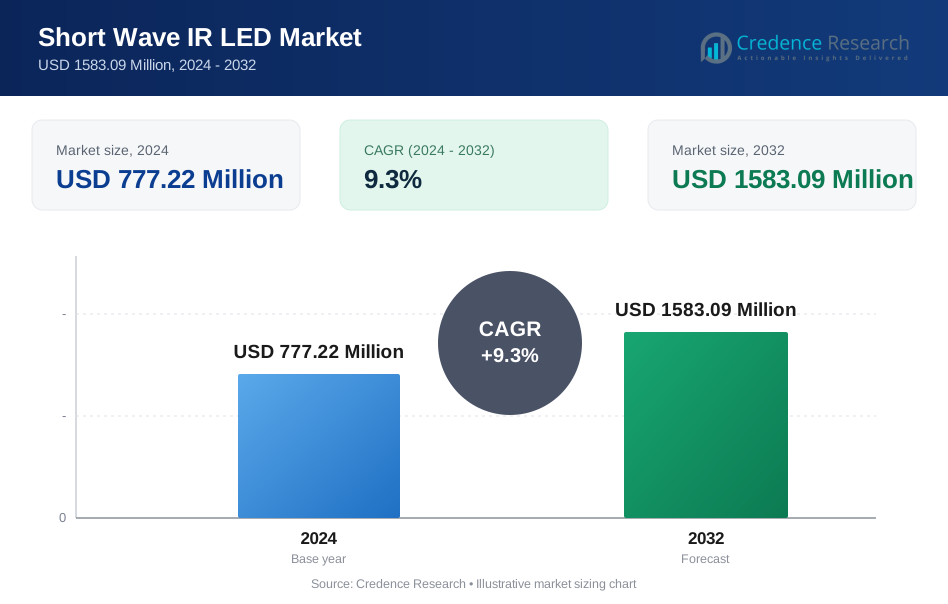
短波長赤外線LED市場の規模は2024年に7億7722万米ドルと評価され、2032年までに15億8309万米ドルに達すると予想されており、予測期間中のCAGRは9.3%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 短波長赤外線LED市場規模 2024 | 7億7722万米ドル |
| 短波長赤外線LED市場、CAGR | 9.3% |
| 短波長赤外線LED市場規模 2032 | 15億8309万米ドル |
短波長赤外線LED市場には、Lite-On Inc.、ROHM Semiconductor、Everlight Electronics Co Ltd、Ushio OPTO Semiconductors Inc.、Lumileds、EPILEDS、DOWA Electronics Materials Co., Ltd.といった主要企業が含まれ、それぞれが高効率ダイオードと先進的なパッケージング技術を通じてポートフォリオを拡大しています。これらの企業は、機械ビジョン、監視、医療診断、太陽光分析に焦点を当てており、これが世界的な需要の大部分を牽引しています。アジア太平洋地域は2024年に約29%のシェアで主要地域として残り、強力な半導体生産と急速な産業自動化に支えられています。北米は防衛、イメージング、セキュリティアプリケーションでの高い採用率により、約38%のシェアでそれに続きます。
市場インサイト
- 短波長赤外線LED市場は2024年に7億7722万米ドルと評価され、2032年までに15億8309万米ドルに達すると予測されており、CAGRは9.3%です。
- 成長は、機械ビジョン、監視、生体認証、医療イメージングでの採用の増加により促進され、産業およびセキュリティセクター全体での自動化の増加に支えられています。
- トレンドには、コンパクトで高効率なSWIR LEDの急速な統合、太陽光検査での使用増加、精密農業および分析イメージングでの機会拡大が含まれます。
- 競争は、先進的なイメージングおよび検査システムをサポートするために、主要メーカーがスペクトル効率、熱性能、センサー互換性を向上させる中で激化しています。
- 北米は38%のシェアで市場をリードし、アジア太平洋地域が29%で続き、850–950 nmのスペクトル範囲が機械ビジョンと生体認証アプリケーションでの強力な使用により約42%のシェアで支配しました。
市場セグメンテーション分析:
スペクトル範囲別
850nm–950nmのスペクトル範囲は、2024年に短波長赤外線LED市場を約42%のシェアでリードしました。強力な採用は、機械ビジョン、生体認証、監視システムから来ており、これらは低照度条件での高感度と安定した性能を必要とします。この範囲はまた、コンパクトなデバイス統合をサポートし、アクセス制御および消費者向け電子機器全体での需要拡大に寄与しました。医療イメージングおよび産業品質検査での広範な使用が成長を強化しました。アジアでの高効率IRコンポーネントへの投資の増加が、この支配的なバンドでの安定した拡大を支えました。
- 例えば、ams OSRAMのOSLON Black SFH 4718Aはピーク波長860 nmで動作し、そのデータシートによると、1 Aの順電流で典型的な放射フラックス(光出力)665 mWを提供します。
出力による分類
1 W–5 Wの出力カテゴリは2024年に約48%のシェアでトップの地位を保持しました。ミッドパワーSWIR LEDは、機械ビジョン、太陽シミュレーション、精密検査タスクに対して、より強力な照明、より長い範囲、より良い熱安定性を提供しました。メーカーはエネルギー使用のバランスと長い動作寿命のためにこの範囲を好みました。産業オートメーションや屋外監視での採用の増加が需要を押し上げました。医療診断やスマートセンシングでの幅広い応用も、このセグメントの継続的なリーダーシップを支えました。
- 例えば、ウシオオプトセミコンダクターは、InP SWIR LEDシリーズを1050–1650 nmの範囲で500 mAで80 mWの出力パワーを持つと指定し、SWIRアプリケーションに対する高出力性能を強調しています。
用途による分類
機械ビジョンは2024年に約34%のシェアで支配的な用途として残りました。半導体検査、食品選別、自動欠陥検出におけるSWIR LEDの使用が増加したため、需要が増加しました。これらのLEDは、プラスチック、シリコン、湿気の多い物質のような材料を通してより明確なイメージングを可能にし、生産ラインでの精度を向上させました。監視とバイオメトリクスも、より強力な認証ニーズと低照度での明瞭さのために拡大しました。精密農業、太陽評価、医療診断の成長も広範な用途の採用をさらに支えました。
主要な成長ドライバー
機械ビジョン統合の需要増加
機械ビジョンの採用は、半導体検査、食品選別、精密製造全体で拡大し、信頼性のあるSWIR LEDの需要を高めました。これらのLEDは、可視光システムでは捉えられない材料の欠陥、湿度レベル、隠れた層を検出するのに役立ちました。プラスチック、シリコン、霧を通したより良いイメージングが生産ラインでの役割を強化しました。スマートファクトリーや自動検査システムの幅広い導入が市場の安定した成長を促し、機械ビジョンを主要な需要ドライバーとして位置づけました。
- 例えば、Teledyne FLIRのA6260 SWIRカメラは、0.9–1.7 µmをカバーする640 × 512 InGaAs検出器を特徴とし、プログラム可能なレートで最大125 Hzのフルフレームデータを記録でき、バースト操作で180 Hzに達して高速検査ワークフローをサポートします。
監視とバイオメトリクスでの使用増加
高度な監視システムは、低照度や厳しい屋外環境で明確な画像をキャプチャするためにSWIR LEDに依存していました。バイオメトリクスも、公共スペース、銀行、モバイルデバイス全体でのセキュリティ要件の高まりにより勢いを増しました。安定した照明、強い浸透力、散乱の減少が顔認識の精度を向上させました。政府や企業は安全なアクセスシステムへの投資を増やし、強力な採用を促しました。この安全性と身元確認基準の変化がSWIR LEDの成長を支え続けました。
- 例えば、ソニーのIMX990 SenSWIRイメージセンサーは、5 µmの画素サイズで1296 × 1032の有効画素(約1.34メガピクセル)を提供し、8ビット全画素読み出しモードで最大134フレーム毎秒のフル解像度フレームレートをサポートしており、セキュリティおよび生体認証イメージングに対応しています。
医療および分析イメージングの拡大
SWIR LEDは、医療診断、組織分析、血流イメージング、製薬品質チェックで広く使用されるようになりました。強い吸収および反射特性により、従来の赤外線源よりも正確なイメージング結果が可能になりました。医療システムは、より安全で非侵襲的な分析をサポートするためにこれらのLEDを採用しました。光学診断およびライフサイエンスの研究の進展も技術開発を加速しました。これらの要因により、医療イメージングは安定した長期的な貢献を持つ成長ドライバーとして位置付けられました。
主要なトレンドと機会
高効率でコンパクトなSWIR LED設計への移行
メーカーは、性能向上のニーズに応えるために、電力効率、熱管理、スペクトル安定性の改善に注力しました。小型化されたパッケージは、モバイルデバイス、ドローン、コンパクトな産業用センサーへの統合をサポートしました。低エネルギー照明への関心の高まりは、次世代ダイオード工学の機会を生み出しました。このトレンドはまた、軽量で耐久性のあるSWIRコンポーネントを必要とするオートメーション、スマートセキュリティ、携帯型医療システムと一致しました。
- 例えば、Excelitasの円筒形短波赤外線エミッターは、500 Wの電力、225 mmの加熱長、1800から2400 °Cのフィラメント温度、1.0から1.4 µmの波長帯域で指定されており、コンパクトな高強度IRソース工学を示しています。
再生可能エネルギーと農業センシングでの採用の増加
SWIR LEDは、太陽シミュレーター、パネル検査ツール、作物分析システムで注目を集めました。湿度、化学組成、材料欠陥を評価する能力が、精密農業における機会を開きました。再生可能エネルギープロジェクトは、SWIRイメージングを使用して太陽光発電の効率を検証しました。クリーンエネルギーと現代農業への政府の支援が展開の見通しを高めました。これらの新興分野は、コア産業用途を超えた強力な成長経路を生み出しました。
- 例えば、New Imaging Technologiesが2024年4月に発表したSWIRセンサーは、8 µmの画素ピッチで1920 × 1080の解像度を提供します。
主要な課題
高い生産コストと材料の制限
特に高波長範囲のSWIR LEDの複雑な製造プロセスは、生産コストを増加させ、コストに敏感なセクターでの広範な採用を制限しました。インジウムガリウムヒ化物および関連化合物に関連する材料の制約がスケーラビリティを制限しました。これらの制限は、消費者向け電子機器および予算重視の産業システムへの浸透を遅らせました。
熱管理と寿命性能の問題
SWIR LEDはより高い熱レベルを生成し、長期的な信頼性と運用の安定性に関する懸念を引き起こしました。非効率的な熱制御は、放射の一貫性を低下させ、デバイスの寿命を短縮しました。これらの課題は、監視、産業検査、医療システムなどの連続使用アプリケーションでの展開に影響を与えました。熱放散と耐久性の改善は、より広範な採用のために不可欠でした。
地域分析
北アメリカ
北米は2024年に約38%のシェアを占め、防衛、監視、半導体テスト、先進医療画像におけるSWIR LEDの強い採用によって推進されました。企業はセキュリティインフラと産業オートメーション全体でセンサー統合を拡大し、需要を高めました。国境管理とアクセスシステムのためのバイオメトリック認証の成長は市場をさらに強化しました。この地域は、画像技術における強力な研究活動とAI対応の検査システムの導入増加から恩恵を受けました。再生可能エネルギーの監視と農業センシングへの投資の増加も、米国とカナダ全体で新たな機会を開きました。
ヨーロッパ
ヨーロッパは2024年に約27%のシェアを占め、産業オートメーション、マシンビジョン、再生可能エネルギー評価における強い採用によって支えられました。ドイツ、イギリス、フランスの製造拠点は、精密検査とプロセスモニタリングのためにSWIR LEDの使用を増やしました。医療画像研究と製薬品質チェックの成長は地域の需要を高めました。交通と公共インフラ全体での監視アップグレードも勢いを加えました。この地域は、持続可能性を重視した投資から恩恵を受け、主要なヨーロッパ経済全体での太陽光検査と環境センシングにおける機会を創出しました。
アジア太平洋
アジア太平洋は世界の生産成長をリードし、2024年に約29%のシェアを獲得しました。中国、韓国、台湾、日本での半導体製造の拡大は、ウェーハ検査と電子テストに使用されるSWIR LEDの強い需要を促進しました。産業オートメーションはマシンビジョンと品質管理の採用を加速しました。スマートシティの取り組みにより、都市部全体での監視展開が増加しました。医療機器の拡大と農業画像が市場をさらに強化しました。この地域はまた、再生可能エネルギーと太陽光評価への急速な投資から恩恵を受けました。
ラテンアメリカ
ラテンアメリカは2024年に約4%のシェアを占め、食品加工、農業モニタリング、セキュリティアプリケーションにおけるSWIR LEDの採用の増加によって推進されました。ブラジルとメキシコは、製造と包装部門全体での品質検査のためにマシンビジョンの使用を拡大しました。太陽光発電所の開発を含む再生可能エネルギープロジェクトは、SWIRベースの評価ツールの需要を支えました。産業の近代化が遅れているため、広範な普及は制限されましたが、バイオメトリックシステムとリモートセンシングへの関心の高まりが新たな機会を生み出しました。医療画像の採用は、医療投資の拡大とともに緩やかに成長しました。
中東・アフリカ
中東・アフリカは2024年に約2%のシェアを占め、監視、国境警備、インフラモニタリングにおけるSWIR LEDの導入の増加によって支えられました。湾岸地域におけるスマートシティ開発への投資は、画像およびセンシングシステムの需要を改善しました。UAE、サウジアラビア、南アフリカ全体での太陽エネルギープロジェクトは、パネル検査とシミュレーターアプリケーションの機会を創出しました。産業の採用は限られていましたが、成長しており、物流と材料加工におけるマシンビジョンが拡大しました。医療の近代化も、特定の市場全体での徐々な採用に寄与しました。
市場セグメンテーション:
スペクトル範囲別
- 850nm-950nm
- 700nm-850nm
- 950nm-1020nm
- 1020nm-2500nm
出力別
- 1 W - 5 W
- 1 W未満
- 5 W以上
用途別
- 医療
- ソーラーシミュレーター
- マシンビジョン
- 光学選別
- バイオメトリクス
- イメージング
- 照明
- リモートセンシング
- 監視
エンドユース別
- ヘルスケア
- 航空宇宙 & 防衛
- 自動車
- BFSI
- 家電
- 教育
- 産業
- 小売
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
短波長IR LED市場の競争環境は、Lite-On Inc.、ROHM Semiconductor、Everlight Electronics Co Ltd、Ushio OPTO Semiconductors Inc.、Lumileds、EPILEDS、およびDOWA Electronics Materials Co., Ltd.などの主要企業によって形成されています。これらのメーカーは、機械ビジョン、監視、医療画像、太陽光分析における需要の高まりに応えるため、スペクトル効率、電力安定性、長距離照明の向上に注力しています。多くの企業は、熱管理を改善し、デバイスの寿命を延ばすために、先進的な半導体材料とウェーハレベルのパッケージングに多額の投資を行っています。オートメーション、セキュリティ、ヘルスケアソリューションプロバイダーとのパートナーシップは、市場のリーチを拡大し続けています。コンパクトなダイオード設計とマルチセンサーシステムへの統合に対する注力は、競争力を強化しています。企業はまた、精密農業、再生可能エネルギー検査、高速産業選別における新たな用途を支援するために研究開発を加速しています。アジアでの生産能力の増強と世界中の流通ネットワークの拡大は、市場全体の競争をさらに激化させています。
主要プレイヤー分析
- Lite-On Inc.
- ROHM Semiconductor
- Everlight Electronics Co Ltd
- ウシオオプトセミコンダクターズ株式会社
- Lumileds
- EPILEDS
- 同和電子材料株式会社
最近の展開
- 2025年、TriEyeとLite-Onは、TriEyeのCMOSベースのSWIRセンサーとLite-Onのオプトエレクトロニクスパッケージを組み合わせ、自動車、モバイル、消費者向けアプリケーションをターゲットにしたコスト効率の高いSWIRセンシングおよびイメージングソリューションを産業化するためのパートナーシップを発表しました。
- 2024年、ウシオはウェーハ検査、太陽電池、選別アプリケーション向けに、従来の製品のおよそ2倍の光出力を提供する1100GD 1100 nm SWIR LEDの量産を開始しました。
- 2024年、同和は1200–1900 nmの範囲で世界最高効率を誇る新しいSWIR LEDチップシリーズを発表し、マシンビジョン、食品分析、医療診断をターゲットにしています。
レポートのカバレッジ
この調査レポートは、スペクトル範囲、出力、アプリケーション、エンドユース、および地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要アプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動態、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 自動化産業全体でマシンビジョンの需要が高まるにつれて、市場は拡大します。
- 監視と生体認証の採用が進むことで、セキュリティシステムにおけるSWIR LEDの統合が増加します。
- 非侵襲的診断ツールの使用が増加することで、医療イメージングアプリケーションが成長します。
- 再生可能エネルギープロジェクトが、太陽光検査におけるSWIR LEDの需要を押し上げます。
- コンパクトで高効率なダイオード設計が、より広範なデバイス統合をサポートします。
- 精密農業が広まるにつれて、農業センシングが注目を集めます。
- 熱管理の進歩がデバイスの耐久性と安定性を向上させます。
- 生産コストの低下に伴い、消費者向け電子機器での使用が増加する可能性があります。
- スマートインフラへの政府投資が地域の採用を強化します。
- 材料の革新が波長性能を向上させ、アプリケーションの範囲を拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ショートウェーブIR LED市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、短波赤外線LED市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた短波赤外線LED市場のセグメントはどれですか?
ショートウェーブIR LED市場の成長を促進している主な要因は何ですか?
短波赤外線LED市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 短波赤外LED市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の短波赤外LED市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 777.22 Million → 2032: USD 1583.09 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 短波赤外LED市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 短波赤外LED市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における短波赤外LED市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 短波赤外LED市場市場の成長要因
- 3.3 短波赤外LED市場市場の抑制要因および課題
- 3.4 短波赤外LED市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 短波赤外LED市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 短波赤外LED市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、短波赤外LED市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 短波赤外LED市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 短波赤外LED市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は短波赤外LED市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 短波赤外LED市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 短波赤外LED市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 短波赤外LED市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 短波赤外LED市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新短波赤外LED市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の短波赤外LED市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の短波赤外LED市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の短波赤外LED市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の短波赤外LED市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの短波赤外LED市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の短波赤外LED市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの短波赤外LED市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 短波赤外LED市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
