
市場概要
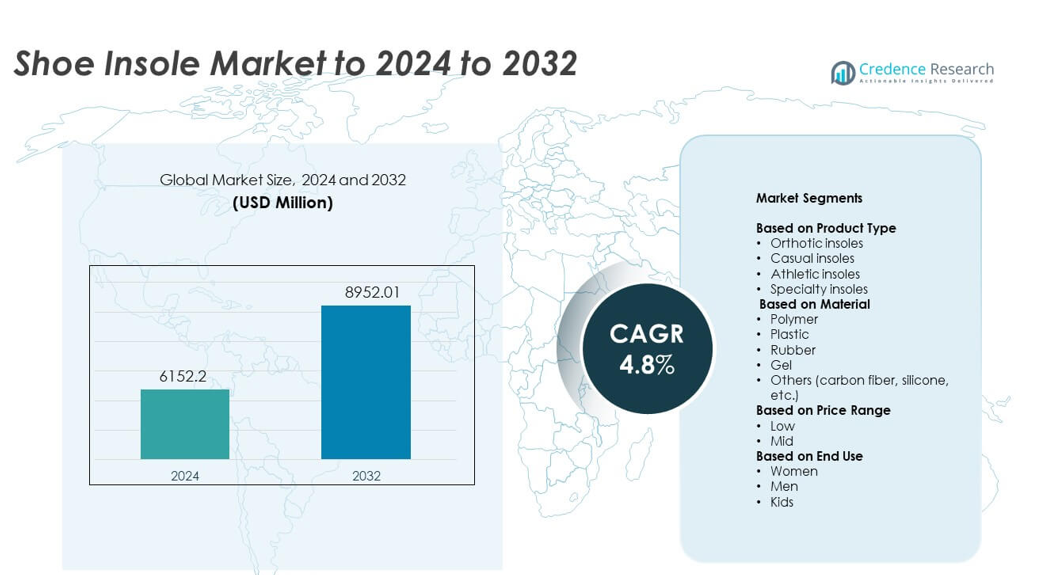
靴のインソール市場の規模は2024年に61億5220万米ドルと評価され、2032年までに89億5201万米ドルに達すると予測されており、予測期間中のCAGRは4.8%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 靴のインソール市場規模 2024 | 61億5220万米ドル |
| 靴のインソール市場、CAGR | 4.8% |
| 靴のインソール市場規模 2032 | 89億5201万米ドル |
靴のインソール市場は、Superfeet Worldwide Inc.、Texon International Group、SOLO Laboratories Inc.、Bauerfeind AG、PowerStep、Spenco Medical Corporation、Foot Science Internationalといった主要プレーヤーによって形成されています。これらの企業は、先進的な素材の革新、整形外科製品の拡大、より広い小売浸透を通じて競争しています。2024年には、北米が約38%のシェアで主要地域として残り、高級インソールの強い採用と足の健康に対する意識の高まりに支えられました。ヨーロッパはウェルネス志向の消費者によって堅実なシェアを持ち、アジア太平洋地域はスポーツ参加の拡大と快適さを重視した履物の需要の増加により急成長を示しました。
市場の洞察
- 靴のインソール市場は2024年に61億5220万米ドルと評価され、2032年までに89億5201万米ドルに達すると予測され、CAGRは4.8%です。
- 足の健康問題の増加と整形外科製品の使用の増加が、日常の着用、スポーツ、医療用途全体で安定した需要を促進しています。
- 新しいトレンドには、持続可能な素材、プレミアムな快適技術、歩行追跡とパフォーマンスを向上させるスマートインソールが含まれます。
- 主要プレーヤーが製品ラインを拡大し、クッションシステムを改善し、より広いユーザーグループを対象に先進的なポリマーやゲル素材を採用することで競争が強化されています。
- 2024年には北米が38%のシェアでリードし、ヨーロッパが28%で続き、アジア太平洋地域が24%を保持しました。整形外科用インソールは、矯正およびサポートソリューションの強い需要により、製品セグメントで36%のシェアを占めました。
市場セグメンテーション分析:
製品タイプ別
整形外科用インソールは2024年に靴のインソール市場をリードし、約36%のシェアを占めました。成長は、足の痛み、足底筋膜炎、糖尿病関連の足の問題の増加により、矯正サポートの需要が高まったことに起因します。ブランドは、日常使用時のアライメントを強化し、圧力を軽減するカスタムフィットおよびセミカスタムソリューションを拡大しました。カジュアルインソールもライフスタイルの広範な採用により成長し、アスレチックインソールはスポーツ参加からの支持を得ました。専門インソールは安全靴や医療用途などのニッチなニーズに対応しましたが、シェアは小さかったです。
- 例えば、英国のランダム化試験では、足底筋膜炎の痛みに対するカスタムフットオーソティックと既製のPowerStepデバイスを比較し、8週間にわたって患者を追跡しました。その結果、PowerStepインソールを含む両グループが、4週間および8週間で痛みと障害のスコアが統計的に有意に減少し、p値が0.0001未満で報告され、オーソティックインソールデザインの臨床的支持を強調しました。
素材別
2024年にはポリマー系インソールがこのセグメントで約40%のシェアを占めました。軽量構造、耐久性、安定した衝撃吸収がスポーツ用および日常用の両方の靴をサポートするため、強い需要がありました。ポリマーブレンドはまた、長時間の着用でユーザーの快適性を向上させるために、より良い通気性とクッション性を提供します。ゴムやプラスチックのオプションはコスト重視の購入者にとって重要であり、ゲルインソールはかかとのサポートを強化するために注目を集めました。カーボンファイバーやシリコンなどの高級素材は、専門的およびパフォーマンス重視のユーザーに限定されました。
- 例えば、Sidas 3Feet Highインソールは、EVAベースとECO Ortholite層を含むマルチマテリアルポリマーコンポーネントで構成されており、パフォーマンスと耐久性の両方をサポートします。高アーチバージョンは約3.4cmのアーチサポートを提供し、かかとに衝撃吸収のためのゲルパッドを組み込んでいます。製品保証と返品期間は小売業者によって異なりますが、多くは少なくとも30日間の返品期間を提供しています。
価格帯別
中価格帯のインソールは2024年に約42%のシェアを占めました。購入者は快適さ、耐久性、価値のバランスを好み、中価格のオプションがカジュアルおよびオーソティック用途に理想的な位置付けとなりました。この範囲のブランドは、プレミアム価格なしで高度なクッション性、アーチサポート、および湿気管理を提供します。低価格のインソールは大量市場のニーズに応えましたが、長期的なサポートが不足しており、高価格のオプションは高度なパフォーマンス素材とカスタムフィットの利点を求めるアスリートや医療ユーザーを引き付けました。
主な成長要因
足の健康への関心の高まり
足底筋膜炎、偏平足、かかとの痛みの増加が、サポートインソールの需要を高めました。消費者は姿勢を改善し、日常の疲労を軽減する矯正製品を好むようになりました。医療専門家もオーソティックインソールをより頻繁に推奨しており、年齢層を超えた採用を強化しています。この傾向は、プレミアムおよびセミカスタムインソールカテゴリーの拡大に寄与しました。
- 例えば、Dr. Scholl’s Custom Fitオーソティックインサートの効果に関する臨床研究が、足の痛みを経験している23人の成人を対象に実施されました。
スポーツとフィットネス活動の拡大
ランニング、ジムトレーニング、アウトドアスポーツへの参加の増加が、衝撃吸収とパフォーマンス向上インソールの必要性を高めました。アスリートユーザーは、より良い安定性、衝撃制御、快適さを求めており、高度な素材への強い需要を促進しています。ブランドはまた、エネルギーリターンを改善し、怪我のリスクを減少させるスポーツ特化デザインを発表しています。このダイナミクスは、アスレチックインソールセグメントの安定した成長をサポートしています。
- 例えば、DigitsoleのPODOSmartシステムは、約UKサイズ3から11.5をカバーする6ペアのスマートインソールを使用しています。
電子商取引とカスタマイズの成長
オンライン小売はインソールの比較と選択を容易にし、認知度とアクセス性を高めました。カスタムフィットおよび3Dスキャンされたインソールも、個別の快適さを求めるユーザーの注目を集めました。デジタルツールはアーチタイプ、歩行スタイル、足圧レベルを一致させ、製品の精度を向上させます。このテーラードソリューションへのシフトは、世界市場での採用を加速させています。
主要なトレンドと機会
スマートおよびセンサー搭載インソールの採用
歩行、圧力、活動を追跡するスマートインソールは、フィットネスユーザーやモニタリングが必要な患者の間で注目を集めています。これらのデザインは、怪我の予防や足の合併症の早期発見をサポートします。接続デバイスへの関心の高まりは、ブランドがデジタルヘルスに進出するための強力な機会を生み出します。このトレンドは、競争の激しい市場での差別化にも役立ちます。
- 例えば、MoticonのOpenGoセンサーインソールは、16個の圧力センサー、3D加速度計、3Dジャイロスコープを統合しており、最大100ヘルツの速度でデータをサンプリングし、測定値を無線で送信します。これにより、インソール自体がスポーツ科学や臨床モニタリングのためのモバイル生体力学ラボに変わります。
持続可能でリサイクル可能な素材へのシフト
エコに焦点を当てた消費者は、ブランドに生分解性フォーム、リサイクルポリマー、植物由来の素材を採用するよう促しています。持続可能なインソールは、快適さや耐久性を犠牲にすることなく、低影響の代替品を求める購入者にアピールします。グリーン素材を採用する企業は、規制上およびブランド構築の利点も得られます。このトレンドは、長期的な市場拡大と製品革新をサポートします。
- 例えば、OrthoLiteは、毎年約5億足のフォームインソールを生産し、年間約300メートルトンのリサイクルゴムを埋立地から排除していると報告しており、大規模なインソール供給者がコア製品に測定可能なリサイクルコンテンツを組み込んでいることを示しています。
プレミアム快適ソリューションの需要増加
ユーザーは、日常の履物において、クッション性の向上、臭いのコントロール、湿気管理機能を求めています。プレミアム快適インソールは、労働者、旅行者、高齢者の疲労を軽減します。このトレンドは、高価値セグメントの成長を支え、企業に高度な素材技術の改善を促します。
主要な課題
低所得市場における価格感度
多くの購入者は依然として低コストのインソールを好み、高度または専門的なデザインの採用を制限しています。高品質の素材やカスタムフィット技術はしばしば生産コストを上昇させ、プレミアム製品のアクセスを困難にします。この価格差は、発展途上地域での市場浸透に影響を与えます。ブランドは性能と手頃さのバランスを取るプレッシャーに直面しています。
快適さとフィット感の標準化の欠如
足の形状は大きく異なるため、ブランドが普遍的なインソールモデルを設計するのは難しいです。フィット感が悪いと快適さが低下し、顧客の不満につながる可能性があります。不一致なサイズや素材の反応も製品の返品を増やします。この課題は、メーカーに研究、ユーザーテスト、柔軟なデザインシステムへの投資を促します。
地域分析
北米
北米は2024年に靴用インソール市場で約38%のシェアを持ち、リーダーの地位を保持しました。足の健康に対する高い意識、整形外科製品の広範な使用、強い運動参加から強い需要がありました。この地域はまた、先進的な小売チャネルとカスタマイズされたプレミアムインソールの迅速な採用から利益を得ています。糖尿病や肥満の発生率の増加は、サポートおよび矯正ソリューションの必要性をさらに高めました。ブランドはオンラインプラットフォームやクリニックベースの推奨を通じて拡大を続け、安定した長期成長をサポートしています。
ヨーロッパ
ヨーロッパは2024年の靴のインソール市場で約28%のシェアを占めました。ウェルネス、姿勢矯正、エルゴノミックな履物への関心の高まりが主要国での需要を強化しました。この地域は持続可能な材料の採用が強く、エコフレンドリーなインソールの成長を支えています。高齢者人口が多いことも、快適さを重視したデザインや整形外科的デザインの好みを促進しています。運動への参加が高いままで、パフォーマンスベースのインソールの需要を支えています。専門小売店や足病学クリニックの拡大が地域市場の成長を形作り続けています。
アジア太平洋
アジア太平洋は2024年の靴のインソール市場で約24%のシェアを持ち、最も速い成長の見通しを示しました。可処分所得の増加、スポーツ文化の拡大、足の健康への意識の高まりが中国、インド、東南アジアでの採用を後押ししました。マスマーケットのインソールは強い需要を記録し、プレミアムおよび整形外科製品は都市部での関心を集めました。電子商取引の成長が多様なインソールタイプへのアクセスを広げました。ライフスタイル関連の足の問題の増加が地域での市場拡大をさらに支えました。
ラテンアメリカ
ラテンアメリカは2024年の靴のインソール市場で約6%のシェアを獲得しました。スポーツへの参加の増加と快適さを重視した履物への意識の高まりとともに需要が着実に成長しました。経済的な課題がプレミアムセグメントの採用を遅らせましたが、中価格帯のインソールは人気を保ちました。ブラジルとメキシコでは、足関連の健康問題の増加により整形外科的デザインへの関心が高まりました。オンライン小売チャネルの拡大とグローバルブランドのより広い利用可能性が、先進的な材料とデザインへのアクセスを改善しました。
中東とアフリカ
中東とアフリカは2024年の靴のインソール市場で約4%のシェアを表しました。成長は都市化の進展、ライフスタイル製品への支出の増加、職場環境での足の快適さへの意識の高まりから生じました。小売の拡大が強い国々では、日常用および運動用インソールの採用が速まりました。プレミアムセグメントは価格感度のため限られていますが、中価格帯のインソールは引き続き好調です。医療アクセスの徐々な改善が、サポートおよび治療用インソールソリューションの需要を支えています。
市場のセグメンテーション:
製品タイプ別
- 整形外科用インソール
- カジュアルインソール
- 運動用インソール
- 特殊インソール
素材別
- ポリマー
- プラスチック
- ゴム
- ジェル
- その他(カーボンファイバー、シリコンなど)
価格帯別
- 低価格
- 中価格(USD 25-USD 50)
- 高価格(>USD 50)
エンドユース別
- 女性
- 男性
- 子供
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
靴のインソール市場は、Superfeet Worldwide, Inc.、Texon International Group、SOLO Laboratories, Inc.、Bauerfeind AG、PowerStep、Spenco Medical Corporation、Foot Science Internationalなどの主要企業によって形成される活発な競争が特徴です。市場のプレーヤーは、先進的なクッションシステム、改良されたアーチサポート技術、耐久性と快適性を向上させる素材を通じて製品ポートフォリオの拡大に注力しています。多くのブランドは、バイオメカニカルパフォーマンスを改善し、さまざまなユーザーグループの足の状態に対応するための研究に投資しています。Eコマースの成長は、企業がデジタルの可視性を高め、個別のフィッティングツールを提供することを促しています。持続可能性のトレンドも、メーカーがリサイクルおよびバイオベースの素材を採用することを推進しています。足病医、スポーツクリニック、靴ブランドとの提携は、市場の地位をさらに強化し、グローバルな拡大を加速させるのに役立ちます。
主要プレーヤー分析
- Superfeet Worldwide, Inc.
- Texon International Group
- SOLO Laboratories, Inc.
- Bauerfeind AG
- PowerStep
- Spenco Medical Corporation
- Foot Science International
最近の開発
- 2023年、Foot Science Internationalは、Formthoticsカスタムフットオーソティクスの医療教育パートナーとしてOnyx Healthを任命し、そのオーソティックインソールの臨床利用を広げることをサポートしました。
- 2022年、Superfeetはスノーボーダーとスキーヤー向けに2つの新しい取り外し可能なインソールラインを導入し、冬用スポーツブーツにサーマルトップカバーとスポーツ特化のサポートプロファイルを追加しました。
- 2022年、Texonは、廃棄物を削減し、靴ブランド向けに持続可能なインソール構造を簡素化するために設計された、完全にリサイクルされた単層ストロベルおよびインソール素材であるEcostrobeを発表しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、素材、価格帯、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の見通し
- 足の健康意識の高まりにより、矯正用および治療用インソールの需要が増加するでしょう。
- スポーツやフィットネスへの参加が世界各地で増加するにつれて、アスレチックインソールが拡大します。
- プレミアム快適インソールは、労働者、旅行者、高齢者の間で人気を集めるでしょう。
- デジタルヘルスと活動追跡が主流になるにつれて、スマートセンサー搭載のインソールが成長します。
- ブランドがリサイクル可能でバイオベースのオプションを採用するにつれて、持続可能な素材がより大きな役割を果たします。
- オンラインプラットフォームを通じて、カスタムフィットおよび3Dプリントインソールが広く受け入れられるようになります。
- 消費者が快適さと手頃な価格のバランスを求めるため、中価格帯のインソールが主流であり続けます。
- クリニックや足病医が矯正およびサポートデザインの採用を促進します。
- Eコマースの拡大により、グローバルおよびローカルブランドのアクセスと認知度が向上します。
- 製品の革新は、より軽い素材、優れたクッション性、長い耐久性に焦点を当てます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
シューインソール市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、靴のインソール市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた靴インソール市場のセグメントはどれですか?
シューインソール市場の成長を促進している主な要因は何ですか?
シューインソール市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 靴用インソール市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の靴用インソール市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6152.2 Million → 2032: USD 8952.01 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 靴用インソール市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 靴用インソール市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における靴用インソール市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 靴用インソール市場市場の成長要因
- 3.3 靴用インソール市場市場の抑制要因および課題
- 3.4 靴用インソール市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 靴用インソール市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 靴用インソール市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、靴用インソール市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 靴用インソール市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 靴用インソール市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は靴用インソール市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 靴用インソール市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 靴用インソール市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 靴用インソール市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 靴用インソール市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新靴用インソール市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の靴用インソール市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の靴用インソール市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の靴用インソール市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の靴用インソール市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの靴用インソール市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の靴用インソール市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの靴用インソール市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 靴用インソール市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
