
市場概要
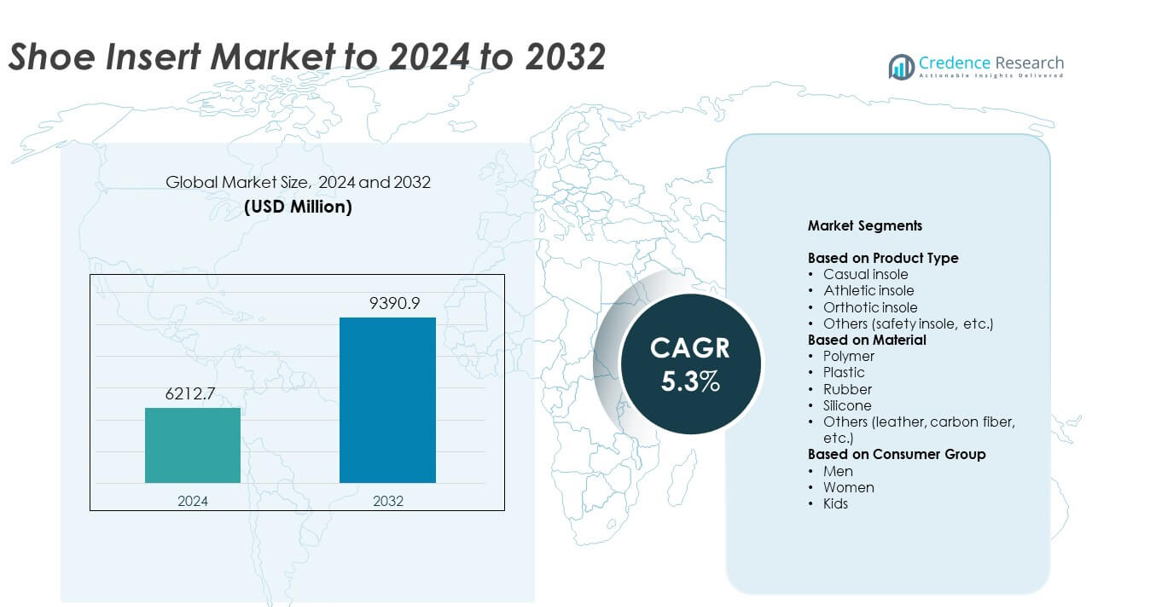
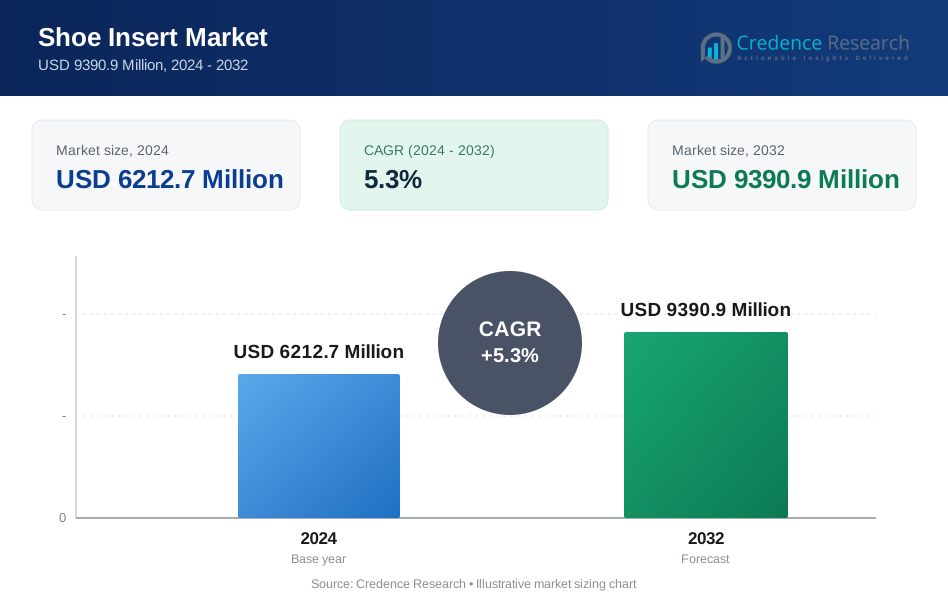
シューインサート市場の規模は2024年に62億1270万米ドルと評価され、2032年までに93億9090万米ドルに達すると予測されており、予測期間中のCAGRは5.3%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| シューインサート市場規模 2024 | 62億1270万米ドル |
| シューインサート市場、CAGR | 5.3% |
| シューインサート市場規模 2032 | 93億9090万米ドル |
シューインサート市場は、ENERTOR、Puma、FootBalance System、Nike、Sidas、Bauerfeind、PROFOOT、PowerStep、Foot Science、CURREXなどの主要プレーヤーによって形成されており、それぞれがグローバルな販売チャネルを通じて先進的な快適性、パフォーマンス、整形外科的ソリューションを提供しています。これらの企業は、素材の革新、エルゴノミックデザイン、オンライン流通の拡大を通じて競争しています。2024年には北米が約37%のシェアで市場をリードし、強力なスポーツ使用と足の健康への高い意識が推進要因となりました。ヨーロッパは医療採用とライフスタイル需要に支えられ、約28%のシェアで続き、アジア太平洋地域は約23%を占め、最も急速な成長を記録しました。
市場の洞察
- シューインサート市場は2024年に62億1270万米ドルに達し、2032年までに93億9090万米ドルに達する見込みで、CAGRは5.3%です。
- 足の健康意識の高まり、スポーツ活動の増加、日常および職場での快適さを重視した履物の使用の増加から強い需要が生まれています。
- カスタムフィットソリューション、持続可能な素材、デジタルフィッティングツールが主要なトレンドを形成し、消費者はより個別化され、パフォーマンス指向のインサートを求めています。
- 競争は激化しており、グローバルブランドは先進的なクッション、エルゴノミックデザイン、オンライン拡張に投資しながら、低コストの代替品からの圧力に直面しています。
- 2024年には北米が37%のシェアでリードし、ヨーロッパが28%、アジア太平洋地域が23%で続き、カジュアルインソールが38%のシェアでトップセグメントの地位を保持しました。
市場セグメンテーション分析:
製品タイプ別
カジュアルインソールは2024年に約38%のシェアで支配的な地位を占めました。長時間の歩行中に快適さ、圧力緩和、疲労軽減を求める日常の履物ユーザーからの強い需要がありました。ブランドは、仕事、旅行、レジャーにわたる幅広いライフスタイルの使用をサポートするために、クッションデザインと通気性のあるレイヤーを拡大しました。スポーツ参加の増加に伴い、アスレチックインソールが成長し、足の痛みの増加により整形外科用インソールが進化しました。安全インソールは小規模ながら、衝撃保護と安定したサポートを必要とする産業環境での需要が増加しました。
- 例えば、SuperfeetのTrailblazer Comfortインソールは、メンズサイズ10(サイズE)で約100グラムの重さがあります。これらは、混合地形でのハイキングや日常の歩行に適しています。
素材別
ポリマー製のインソールは2024年にこのセグメントで約41%のシェアを獲得しました。ポリマー素材は強い耐久性、軽量性、安定した衝撃吸収性を提供し、カジュアルおよびアスレチックフットウェアの両方に適しています。メモリーフォームやEVAブレンドの拡大使用により、中価格帯および高級シューズラインでの採用が増加しました。ゴムやシリコンの選択肢は、強力なグリップと柔軟性により成長し、プラスチック製のユニットは低価格モデルで一般的に使用され続けました。革、カーボンファイバー、その他の特殊素材は、ニッチな快適性とパフォーマンスのニーズに関連する小規模なベースを獲得しました。
- 例えば、PowerStep Pinnacle Original Full Length Orthotic Insolesは、オンライン小売業者の複数の製品仕様によると、前足部の厚さが約6mm、かかとの厚さが約10mm、アーチの高さが約31mmです。
消費者グループ別
2024年には、男性が約46%で最大のシェアを占めました。作業靴、スポーツフットウェア、保護ブーツの使用が増加し、クッション性とアーチサポートの追加が快適さと長時間の安定性を向上させるため、需要が増加しました。女性用インソールは、姿勢矯正や圧力軽減デザインへの関心が高まり、多様なフットウェアスタイルに適したものが増えました。子供は小規模なグループにとどまりましたが、親が足のアライメントと成長サポートに注目することで勢いを増しました。改良された素材と広範な小売アクセスが、すべての消費者カテゴリーでの採用を強化しました。
主要な成長要因
足の健康意識の高まり
足の痛み、足底筋膜炎、姿勢の問題に対する関心の高まりが、サポート力のある靴のインサートの需要を増加させました。消費者は現在、圧力を軽減し、アライメントを改善し、日常の快適さを向上させる製品を求めています。クリニックやスポーツセラピストもインソールをより頻繁に推奨しており、カジュアル、アスレチック、作業用フットウェア全体での採用を促進しています。広範な小売の利用可能性とデジタルカスタマイズツールがさらにリーチを拡大し、足のケアソリューションをより多くの人々にアクセス可能にしています。
- 例えば、Dr. Scholl’s Custom Fit Orthotic Centerは、約2,200の圧力センサーを使用して、立っている間に各足をマッピングします。
スポーツとフィットネス活動の拡大
ランニング、ジムトレーニング、フィールドスポーツへの参加が増加し、衝撃吸収とパフォーマンス向上のためのインソールの必要性が高まっています。アスリートは、怪我のリスクを減らし、足を安定させ、動作中のエネルギー伝達を改善するためにインサートに依存しています。ブランドは、高度なフォームレイヤー、インパクトゾーン、熱成形可能な素材で対応しています。予防ケアへの関心の高まりも、長期的な関節保護を重視するアマチュアおよびプロのユーザーの間での安定した需要を支えています。
- 例えば、NikeのZoomX Invincible Run 2ランニングシューズは、かかとで約36.6ミリメートル、前足部で約27.6ミリメートルのブランド指定のスタックハイトを持つZoomXミッドソールを使用しています。
職場の安全性と快適性の需要の成長
産業およびサービス労働者は、長時間の立ち仕事や高衝撃環境に対応するために追加のクッション性を必要としています。企業は現在、疲労を軽減し、怪我の請求を減らすために安全プログラムにサポート力のあるインソールを含めています。保護ブーツや滑り止めフットウェアの使用が増加しており、安定性とヒールサポートのために設計されたインサートの採用を促進しています。このトレンドは、製造、物流、医療、リテールセクター全体での採用を強化しています。
主要なトレンドと機会
カスタムおよびセミカスタムインソールの台頭
消費者は、アーチの高さ、歩行パターン、体重分布に合った快適さを求めるようになっています。デジタルスキャン、モバイルフットマッピングツール、3Dプリントデザインにより、より正確なフィット感とパフォーマンスが可能になります。セミカスタムインサートは、低コストと迅速な配送のため、小売店での人気が高まっています。この変化は、ブランドがプレミアム製品を拡大し、顧客の忠誠心を強化する新たな機会を提供します。
- 例えば、FootBalanceのMyFootBalance 3Dフットスキャナーユニットは、約72×96×144センチメートルのサイズで、重さは約70キログラムです。
持続可能で先進的な素材の採用
市場では、環境に優しいフォーム、リサイクルプラスチック、生物由来のクッション層への関心が高まっています。これらの素材は、環境への影響を抑えつつ快適さを求める購入者に訴求します。同時に、ブランドは、衝撃吸収性と耐久性を向上させるグラフェンブレンド、ジェル化合物、通気性フォームを探求しています。このトレンドはプレミアム成長をサポートし、競争の激しいセグメントで企業が際立つのを助けます。
- 例えば、AllbirdsのTree Runnerシューズは、SweetFoamミッドソールとヒマシ油インソールフォームを使用しており、モデルのクレードル・トゥ・ゲートの炭素フットプリントは1足あたりCO₂換算で4.99キログラムと記載されています。
オンラインチャネルでの浸透拡大
Eコマースプラットフォームは、消費者がサポートレベル、素材、快適機能を簡単に比較できるようにします。オンライン販売は、製品の幅広い入手可能性、試用に優しいポリシー、強力なデジタルマーケティングにより増加しています。ブランドは、バーチャルフィッティングツールやサブスクリプションモデルを活用して、リピート購入を促進しています。この変化は、重い小売投資をせずに世界中の購入者にリーチする重要な機会を提供します。
主要な課題
製品差別化の限界
多くのブランドが類似したクッション性、アーチサポート、素材オプションを提供しており、カテゴリー間の明確な区別が減少しています。この重複は、企業がプレミアム価格を設定したり、強い忠誠心を確保するのを難しくしています。消費者はしばしば、性能よりも割引に基づいてブランドを切り替えます。この課題を克服するためには、企業はイノベーション、臨床試験、明確な価値の伝達に投資する必要があります。
偽造品と低品質製品
オンライン市場では、劣悪な素材を使用し、耐久性の低い模倣インソールの流入が増加しています。これらの製品は消費者の信頼を損ない、正当なブランドに価格圧力をかけます。低品質のインサートは、快適さを損ない、怪我を引き起こす可能性があり、全体的なカテゴリーへの信頼を低下させます。品質チェックの強化、認証、ブランド管理の流通がこの問題に対処するために不可欠です。
地域分析
北アメリカ
北アメリカは2024年に約37%のシェアで首位を占めました。足の健康意識の高まり、スポーツ参加の増加、快適さを重視した履物の広範な使用が強い採用をもたらしました。この地域は、強力な小売浸透、先進的な製品設計、カスタムフィットインソールの早期採用から恩恵を受けています。予防ケア習慣の増加により、スポーツウェアと作業服の両方のカテゴリーで需要が高いままでした。アメリカ合衆国がほとんどの購入を牽引し、カナダは拡大するEコマース販売とウェルネス支出に支えられた安定した成長を示しました。
ヨーロッパ
ヨーロッパは2024年に約28%のシェアを占めました。この地域では、姿勢矯正や慢性的な足の問題に対する高い関心から、整形外科用および医療推奨インソールが強く支持されました。ドイツ、イギリス、フランスでは、消費者が日常の通勤や仕事の際の快適さに注目したため、需要が増加しました。スポーツ文化もアスレチックインソールの販売を後押ししました。小売業者はドラッグストアや専門店での提供を拡大し、全体的なアクセスを強化しました。持続可能な素材への関心の高まりも市場の牽引を支えました。
アジア太平洋
アジア太平洋は2024年に約23%のシェアを獲得し、最も急速な成長を記録しました。都市化の進展、長時間労働、スポーツ活動の増加が、主要市場でのサポートインソールの需要を押し上げました。中国、インド、日本、韓国では、カジュアルインソールと整形外科用インソールの両方の採用が増加しました。中間層の所得の拡大とオンラインでの幅広い入手可能性が、消費者をプレミアムな快適製品へとシフトさせました。地元ブランドも手頃なモデルの生産を拡大し、価値重視のセグメントでのリーチを改善しました。
ラテンアメリカ
ラテンアメリカは2024年に約7%のシェアを保持しました。日常の履物や長時間の仕事シフトに対する低コストの快適ソリューションを求める消費者が増えたため、需要が改善しました。ブラジルとメキシコは、スポーツへの関心の高まりと保護用履物の購入増加により採用をリードしました。クリニックや薬局による啓発キャンペーンが整形外科用インソールの普及を促進しましたが、採用は先進地域ほど速くはありませんでした。Eコマースの成長が世界的なブランドへの露出を増やし、都市部での製品選択肢を拡大しました。
中東とアフリカ
中東とアフリカは2024年に約5%のシェアを占めました。成長は、建設、石油・ガス、工業部門での安全靴の使用増加から生じました。快適さを重視したインソールは、硬い表面で長時間働く労働者の間で支持を得ました。UAE、サウジアラビア、南アフリカなどの国々では、小売ネットワークの拡大と輸入ブランドへのアクセスの改善により採用が進みました。農村部での認知度が限られているため、全体的な浸透は低いままでしたが、都市市場は着実に進展を続けました。
市場セグメンテーション:
製品タイプ別
- カジュアルインソール
- アスレチックインソール
- 整形外科用インソール
- その他(安全インソールなど)
素材別
- ポリマー
- プラスチック
- ゴム
- シリコン
- その他(革、カーボンファイバーなど)
消費者グループ別
- 男性
- 女性
- 子供
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
シューインサート市場には、ENERTOR、Puma、FootBalance System、Nike、Sidas、Bauerfeind、PROFOOT、PowerStep、Foot Science、CURREXなどの主要企業が存在し、パフォーマンスの革新と素材の進化によって形成された非常に競争の激しい環境で運営されています。企業は、快適性と健康のニーズの高まりに応えるため、クッション性の向上、カスタマイズされたアーチプロファイル、高度な衝撃吸収に注力しています。製品ラインは、カジュアル、アスレチック、整形外科のカテゴリーにわたり拡大し、より広範な消費者グループにリーチしています。企業は、製品の差別化を強化するために、研究、デジタルフィッティングツール、エルゴノミックテストに投資しています。持続可能性も開発を導き、ブランドは環境に優しいフォームやリサイクル素材を探求しています。強力な小売配置とデジタル可視性が顧客リーチを維持するのに役立ち、成長するオンラインチャネルは、グローバルおよび新興ブランドの両方にスペースを提供します。
主要プレイヤー分析
最近の開発
- 2025年に、Nikeは「Mind 001」と「Mind 002」の「心身」シューズを発表し、2026年1月に一般発売を予定しています。
- 2024年に、Bauerfeindはランパフォーマンスインソールをランナー向けに引き続き宣伝し、ターゲットを絞ったクッション性とアーチサポートを強調しました。
- 2024年に、CURREXはメジャーリーグピックルボールの公式インソールパートナーとなり、ピックルボール専用のインサートを宣伝しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、素材、消費者グループ、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて詳述し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- すべての年齢層で足の健康意識が高まるにつれて、市場は成長するでしょう。
- デジタルスキャンツールを通じて、カスタムおよびセミカスタムのインサートが広く採用されるようになるでしょう。
- スポーツとフィットネスの拡大が、パフォーマンス重視のインソールに対する安定した需要を促進するでしょう。
- 職場の安全プログラムにより、企業は従業員のためにサポートインサートを採用するようになるでしょう。
- 持続可能で先進的な素材が新製品開発を形作るでしょう。
- ブランドがバーチャルフィッティングとサポートツールを改善するにつれて、オンラインチャネルはより速く拡大するでしょう。
- 足に関連する問題が増加するにつれて、整形外科用インサートの医療推奨が増えるでしょう。
- プレミアムコンフォート製品は、カジュアルとアスレチックの両方のフットウェアで注目を集めるでしょう。
- 地元のメーカーは、価値重視の需要に応えるために手頃なオプションを拡大するでしょう。
- 製品の革新は、耐久性、通気性、衝撃吸収の向上に焦点を当てるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
シューインサート市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、シューインサート市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたシューインサート市場セグメントはどれですか?
シューインサート市場の成長を促進している主な要因は何ですか?
シューインサート市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 靴用インサート市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の靴用インサート市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6212.7 Million → 2032: USD 9390.9 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 靴用インサート市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 靴用インサート市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における靴用インサート市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 靴用インサート市場市場の成長要因
- 3.3 靴用インサート市場市場の抑制要因および課題
- 3.4 靴用インサート市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 靴用インサート市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 靴用インサート市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、靴用インサート市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 靴用インサート市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 靴用インサート市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は靴用インサート市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 靴用インサート市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 靴用インサート市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 靴用インサート市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 靴用インサート市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新靴用インサート市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の靴用インサート市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の靴用インサート市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の靴用インサート市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の靴用インサート市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの靴用インサート市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の靴用インサート市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの靴用インサート市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 靴用インサート市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
