
市場概要
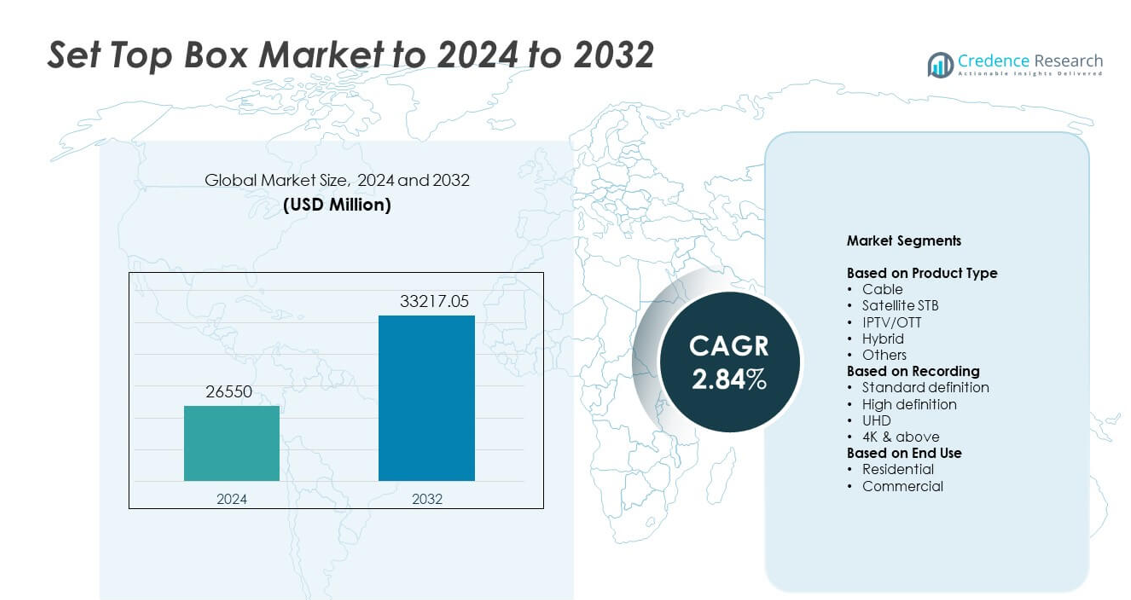
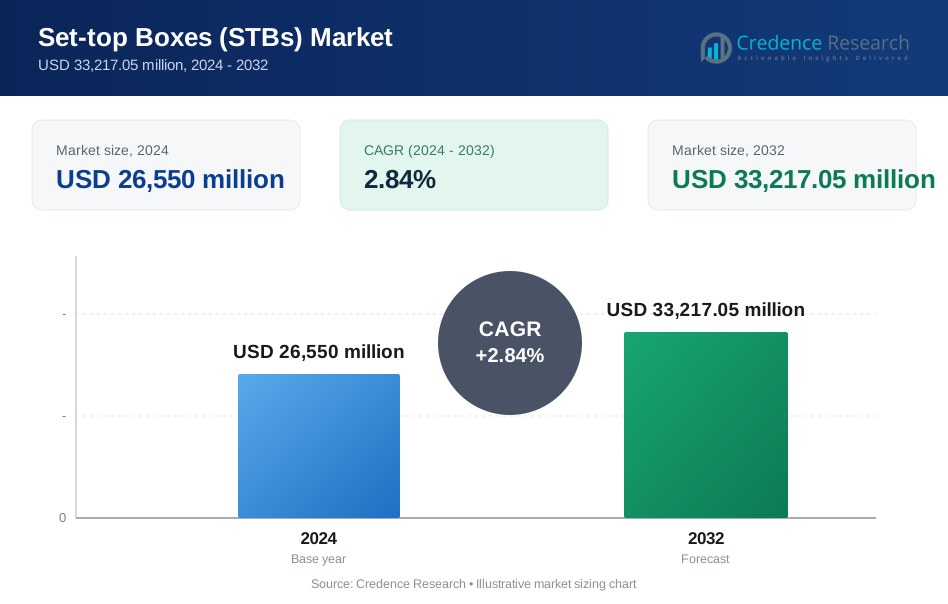
セットトップボックス市場の規模は2024年に265億5,000万米ドルと評価され、予測期間中のCAGRが2.84%で、2032年には332億1,705万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| セットトップボックス市場規模 2024 | 265億5,000万米ドル |
| セットトップボックス市場、CAGR | 2.84% |
| セットトップボックス市場規模 2032 | 332億1,705万米ドル |
セットトップボックス市場は、Huawei、Kaon Media、ARRIS、Humax、Dish Network、Apple、CommScope、Intek Digital、EchoStarなどの主要プレーヤーによって形成されており、これらの企業はハイブリッド、IPTV、OTT対応デバイスを通じて革新を推進しています。これらの企業は、処理速度、画質、統合ストリーミング機能を向上させることで競争しています。アジア太平洋地域は、大規模な加入者基盤と急速なデジタル採用に支えられ、市場を約34%のシェアでリードしています。北米は、強力な有料テレビの普及と高度なブロードバンドネットワークにより、約32%のシェアで続き、ヨーロッパは成熟したデジタル放送基準によって約27%のシェアを持っています。
市場の洞察
- セットトップボックス市場は2024年に265億5,000万米ドルに達し、2032年には332億1,705万米ドルに上昇し、CAGRは2.84%です。
- 成長は、ハイブリッド、IPTV、OTT対応デバイスの採用の増加と、HD、UHD、4K視聴フォーマットへのアップグレードによって支えられています。
- 主なトレンドには、クラウドベースのDVRの拡張、音声対応インターフェース、ユーザーの制御と視聴の柔軟性を向上させるスマート機能の統合が含まれます。
- 競争は、メーカーが処理速度、インターフェースの品質、ストリーミングの統合を進化させる中で激化し、スタンドアロンSTBの需要を減少させるスマートテレビからの圧力に直面しています。
- アジア太平洋地域は約34%のシェアで市場をリードし、北米が約32%、ヨーロッパが約27%で続き、ケーブルユニットが約39%のセグメントシェアで最高を占めています。
市場セグメンテーション分析:
製品タイプ別
ケーブルセットトップボックスは2024年にセットトップボックス市場を約39%のシェアでリードしました。強い需要は、新興市場と先進市場の大規模な加入者基盤を引き続きサービスする確立された有料テレビネットワークから来ています。ケーブルユニットは安定した信号品質を提供し、バンドルされたブロードバンドプランをサポートするため、採用が安定しています。衛星STBはケーブルの到達が限られた農村地域で顕著に使用され、IPTVまたはOTTデバイスはインターネット採用の増加により成長しました。ハイブリッドモデルは、統合された放送とストリーミング配信を通じて統一されたコンテンツアクセスを促進するオペレーターによってペースを上げました。
- 例えば、Skyは2018年にSky Qが360万世帯に導入されたと報告しており、ハイブリッドセットトップボックスの強い採用を示しています。
録画別
2024年には高精細ユニットがこのセグメントを支配し、約46%のシェアを占めました。主流の家庭が手頃な価格で鮮明な画質を好むため、広く採用されました。HDデバイスは強力なチャネルサポート、成熟した放送基準、低コストのアップグレードの恩恵を受けています。消費者がより高解像度の画面に移行するにつれて標準解像度システムは減少し、プレミアムセグメントではUHDや4Kオプションが増加しました。スマートテレビの成長とブロードバンドネットワークの改善は、視聴者をより良い視覚的明瞭さとより高度な録画フォーマットに向かわせ続けました。
- 例えば、Dish NetworkのHopper 3 DVRは同時に最大16番組を録画でき、約500時間のHDビデオを保存できます。
エンドユース別
2024年には住宅ユーザーが約78%のシェアで支配的な地位を占めました。家庭はデジタルテレビサービスの採用拡大、オペレータープランのバンドル、HDからUHDへのプラットフォームアップグレードにより需要を牽引しました。このセグメントは、家族が混合視聴ニーズに対応するためにハイブリッドおよびOTT対応ボックスに依存することで拡大しました。ホテルや企業スペースを含む商業ユーザーは、構造化されたエンターテインメントシステムとマルチルーム放送セットアップによって安定した需要を維持しました。住宅の成長は、より広いデバイス交換サイクルと拡大するブロードバンド普及によってより強力でした。
主要成長ドライバー
デジタルおよびハイブリッドテレビプラットフォームへの移行の増加
アナログからデジタル放送への移行が進む中、セットトップボックスの需要が増加し続けています。ハイブリッドモデルは、視聴者がリニアテレビとストリーミングプラットフォームへの統一アクセスを求めるため、強力な牽引力を得ています。オペレーターは、バンドルされたブロードバンドプランを通じてアップグレードを促進し、デバイス交換サイクルを強化します。新興地域でのデジタルインフラの拡大も、より高い採用をサポートしています。この広範な移行は、世界市場全体での主要な成長ドライバーとして残っています。
- 例えば、Comcastは2024年末に約1,250万の国内ビデオ顧客を抱えていると報告しました。
高精細およびウルトラHDコンテンツの拡大
HD、UHD、および4Kコンテンツの急速な増加は、家庭が古いボックスを高度なユニットに置き換えることを促進します。放送局は視聴者体験を向上させるために強化された画質フォーマットに投資し、互換性のあるデバイスの需要を押し上げます。手頃な価格のHDおよびUHDテレビセットもアップグレードを加速させます。より高いビデオ品質の期待は、消費者をよりスマートで高速かつ高解像度のSTBに移行させ続け、これが主要な成長ドライバーとなっています。
- 例えば、Netflixはオーストラリアで数千のタイトルを提供しており、プレミアムプランでは4KウルトラHDストリーミングをHDRおよび空間オーディオで最大4台のデバイスで同時に利用可能です。
ブロードバンド普及とIPTVまたはOTT採用の成長
ブロードバンド速度の向上とデータプランの低価格化が、より広範なIPTVおよびOTTの利用をサポートしています。通信事業者はSTBをストリーミングサービスと統合し、柔軟なコンテンツ選択を提供します。接続された視聴習慣へのシフトが、インターネット対応ボックスの需要を強化します。スマートホームの採用が増加することで、デバイスの統合がさらにサポートされます。このデジタル接続性の拡大は、市場にとってのもう一つの主要な成長ドライバーとして位置付けられています。
主要なトレンドと機会
音声制御とスマート機能の統合
メーカーは音声アシスタント、AI駆動の推奨、より高速なプロセッサを採用してユーザー体験を向上させています。スマート機能は、オペレーターがパーソナライズされたコンテンツとインタラクティブサービスを提供する機会を生み出します。このシフトはSTBをより広範なスマートホームエコシステムと一致させ、基本的な放送を超えた価値を拡大します。このトレンドは、現代的で直感的かつ接続されたエンターテインメントデバイスを求めるユーザーを獲得するために企業を支援します。
- 例えば、Amazonの現行第3世代Fire TV Cube(2022年発売)は、オクタコアプロセッサ(4x 2.2 GHzと4x 2.0 GHzコア)を使用し、ハンズフリーでAlexaを操作するための遠距離マイクを8つ搭載しています。
クラウドベースのDVRとマルチスクリーン視聴の需要増加
クラウドDVRの採用により、物理的なストレージへの依存が減り、デバイス間で柔軟な視聴オプションが提供されます。オペレーターはクラウドインフラを活用して、リモートアクセス、録画時間の延長、シームレスなクロスプラットフォーム再生を提供します。マルチスクリーン消費は、モバイルおよびタブレットストリーミングをサポートする統合STBソリューションの新たな機会を生み出します。このトレンドは、利便性を重視したサービスのアップグレードを通じて顧客維持を強化します。
- 例えば、Sling TVは50時間の無料クラウドDVRストレージを提供し、2025年1月には、加入者向けに無制限のクラウドDVRオプションの有料アドオンを導入しました。
主要な課題
内蔵ストリーミングを備えたスマートTVとの競争の激化
スマートTVはOTTアプリと高度な処理を統合しており、別個のセットトップボックスの必要性を減少させています。ユーザーはデバイスが少ないシンプルなセットアップを好み、これが従来のSTB出荷に圧力をかけています。メーカーは、ハイブリッド機能、高度なインターフェース、または付加価値サービスを通じて革新し続ける必要があります。この消費者の好みの変化は、市場拡大にとって大きな課題となっています。
規制圧力の増大とコンテンツ配信コスト
進化する放送規則への準拠は、プロバイダーにとって運用の複雑さを増加させます。コンテンツライセンス料やスペクトラム管理コストも価格の柔軟性に影響を与えます。オペレーターは、技術のアップグレードと手頃な価格のバランスを取る圧力に直面しており、一部の地域では急速なデバイス交換を遅らせています。この規制とコストの負担は、市場の持続的成長にとって重要な課題を形成しています。
地域分析
北米
北米は2024年に約32%のシェアを保持し、強力な有料テレビの普及と高度なHDおよびUHDセットトップボックスの広範な使用に支えられました。競争の激しいストリーミング環境で加入者を維持するために、オペレーターはハイブリッドおよびIPTVベースのデバイスを促進し、需要は安定していました。高解像度テレビへの頻繁なアップグレードも、古いSTBの交換を促しました。OTT統合の成長は、ケーブルおよび衛星プロバイダーが関連性を維持するのに役立ちました。この地域は、強力なブロードバンドカバレッジから恩恵を受け、家庭での接続およびクラウド対応の録画機能の採用を強化しました。
ヨーロッパ
ヨーロッパは2024年に約27%のシェアを占め、成熟したデジタルテレビの採用と、標準化された放送技術に対する強力な規制サポートにより推進されました。HDおよびUHDコンテンツへの広範な嗜好が、次世代セットトップボックスへの移行を促しました。主要市場でのOTT使用の増加により、ハイブリッドモデルが注目を集めました。オペレーターは、統合された視聴プラットフォームに投資して、解約を減らし、ユーザーエクスペリエンスを向上させました。西ヨーロッパ全体の安定したブロードバンドネットワークがIPTVの成長を支え、東ヨーロッパでは家庭が古いデバイスをアップグレードし続ける中、ケーブルおよび衛星ユニットに対する安定した需要が見られました。
アジア太平洋
アジア太平洋地域は、2024年に約34%のシェアで世界市場を支配しました。これは、大規模な加入者基盤と拡大するデジタルインフラによるものです。中国やインドなどの国々では、手頃なケーブルおよびDTHサービスの急速な普及が見られました。ブロードバンド普及の強力な成長が、IPTVおよびOTT関連のセットトップボックスの増加を支えました。都市部の家庭は迅速にHDおよびUHDユニットにアップグレードし、農村地域では基本的なデジタルボックスの採用が続きました。政府主導のデジタル化プログラムが市場拡大をさらに加速させました。スマートTVの普及がハイブリッドデバイスの需要に影響を与え、消費者は柔軟でコスト効率の良い視聴オプションを求めました。
ラテンアメリカ
ラテンアメリカは2024年に約4%のシェアを持ち、都市部および半都市部でのケーブルおよび衛星サービスの安定した需要によって形成されました。経済的制約が広範なアップグレードを遅らせましたが、デジタル移行が基本レベルの採用を安定させました。オペレーターは加入者を引き付けるためにコスト効率の高いHDモデルを導入し、ブロードバンドネットワークが改善されている市場ではIPTVが勢いを増しました。この地域はバンドルされた有料テレビパッケージに大きく依存しており、従来のSTBの使用を支えました。ストリーミングプラットフォームがその存在感を拡大し、家庭が混合コンテンツアクセスを求める中で、ハイブリッドユニットの徐々な採用が見られました。
中東およびアフリカ
中東およびアフリカは、ケーブルインフラが限られた地域での衛星テレビサービスの普及により、2024年に約3%のシェアを獲得しました。家庭が最新のテレビディスプレイを採用するにつれて、HDおよびUHDボックスの需要が増加しました。湾岸諸国でのブロードバンドの拡大が、IPTVおよびハイブリッドユニットの利用を増加させました。アフリカでは、デバイス選択において手頃な価格が重要な要素であり、基本的なデジタルセットトップボックスが好まれました。政府主導のデジタルスイッチオーバーが市場の緩やかな成長を支え、OTTの利用拡大がオペレーターに新しいデバイスへのストリーミングアクセスの統合を促しました。
市場セグメンテーション:
製品タイプ別
- ケーブル
- 衛星STB
- IPTV/OTT
- ハイブリッド
- その他
録画別
- 標準画質
- 高画質
- UHD
- 4K以上
エンドユース別
- 住宅用
- 商業用
地域別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
セットトップボックス市場には、Huawei、Kaon Media、ARRIS、Humax、Dish Network、Apple、CommScope、Intek Digital、EchoStarといった主要な参加者がいます。競争環境は、ハイブリッドプラットフォーム、IPTV統合、クラウドベースの録画機能の急速な革新によって形作られています。企業は、ユーザーエクスペリエンスを向上させ、進化する視聴習慣に対応するために、高度なインターフェース、より高速なプロセッサ、エネルギー効率の高いデザインの開発に注力しています。多くのブランドは、通信事業者とのパートナーシップを強調し、長期的なサービス契約を確保し、市場のリーチを強化しています。UHDおよび4K放送の成長もアップグレードを促進し、メーカーはより高い処理能力を持つデバイスを提供するよう求められています。OTTの採用拡大は、企業がストリーミングエコシステムを統合し、マルチスクリーン視聴をサポートすることを奨励しています。激しい価格競争は、新興地域での購入決定に影響を与える要因として残っています。世界市場全体で、差別化はますますソフトウェアの更新、シームレスな接続、プラットフォームのエンゲージメントを向上させ、デバイスのライフサイクルを延ばす付加価値のあるデジタルサービスに依存しています。
主要プレイヤー分析
- Huawei
- Kaon Media
- ARRIS
- Humax
- Dish Network
- Apple
- CommScope
- Intek Digital
- EchoStar
最近の動向
- 2024年、AppleはApple TV 4K向けにtvOS 18をリリースしました。このアップデートには、InSight、よりスマートな字幕、新しいスクリーンセーバーが追加されました。
- 2024年、CommScopeとduはVIP7802 4K Android TVセットトップボックスを発表しました。このデバイスは、音声制御と主要なストリーミングアプリをduの統合プラットフォームに提供します。
- 2022年、Dish NetworkはHopper Plus Android TVストリーミングアドオンボックスを導入しました。Hopper Plusは既存のHopper DVRを完全なストリーミングセットトップハブに変えます。
レポートのカバレッジ
この調査レポートは、製品タイプ、録画、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳細に説明しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する技術の進歩、規制の状況、市場のダイナミクスについても探っています。外部要因や世界経済の変化が市場成長に与える影響を評価しています。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供しています。
将来の展望
- ハイブリッド視聴が一般的になるにつれて、市場は安定した需要を見込むでしょう。
- ブロードバンドの普及が進むにつれて、IPTVおよびOTT連携のセットトップボックスが成長します。
- アクセスの容易さから、クラウドベースのDVR機能が広く利用されるようになります。
- UHDおよび4Kディスプレイの採用が進むことで、先進的なSTBの需要が高まります。
- 音声制御やAIベースのコンテンツ提案などのスマート機能が拡大します。
- オペレーターは顧客のエンゲージメントを維持するために、より多くのストリーミングサービスを統合します。
- 新興市場は、デジタル移行の進行により出荷の成長を促進します。
- スマートテレビとの競争により、メーカーは付加価値のある機能を提供するようになります。
- 省エネルギーでコンパクトなデザインが家庭での好みを得るでしょう。
- ソフトウェアによるアップグレードが、デバイスのライフサイクルを延ばす上でより大きな役割を果たします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
セットトップボックス市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間にセットトップボックス市場はどのくらいの年平均成長率で成長すると予測されていますか?
セットトップボックスの種類に関して、どの市場カテゴリーがリードしていますか?
予測期間中に最も速い成長が期待される接続性カテゴリはどれですか?
どの主要企業がセットトップボックス(STB)の世界市場をリードしていますか?
セットトップボックス(STB)業界の主要な推進要因はどの市場要因ですか?
セットトップボックス(STB)セクターの成長を妨げる主な市場の課題は何ですか?
セットトップボックス(STB)セクターの主な市場機会は何ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 セットトップボックス(STB)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のセットトップボックス(STB)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 26,550 million → 2032: USD 33,217.05 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 セットトップボックス(STB)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. セットトップボックス(STB)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるセットトップボックス(STB)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 セットトップボックス(STB)市場市場の成長要因
- 3.3 セットトップボックス(STB)市場市場の抑制要因および課題
- 3.4 セットトップボックス(STB)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 セットトップボックス(STB)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 セットトップボックス(STB)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、セットトップボックス(STB)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 セットトップボックス(STB)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. セットトップボックス(STB)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はセットトップボックス(STB)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 セットトップボックス(STB)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 セットトップボックス(STB)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 セットトップボックス(STB)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 セットトップボックス(STB)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新セットトップボックス(STB)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のセットトップボックス(STB)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のセットトップボックス(STB)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のセットトップボックス(STB)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のセットトップボックス(STB)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのセットトップボックス(STB)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のセットトップボックス(STB)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのセットトップボックス(STB)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. セットトップボックス(STB)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
