
市場概要
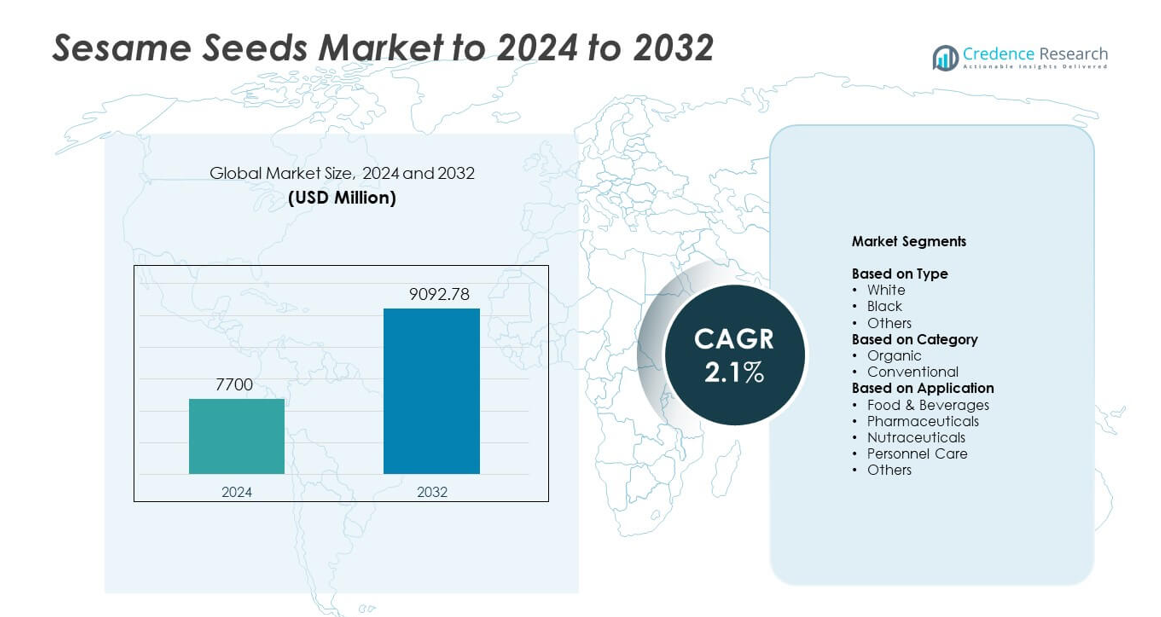
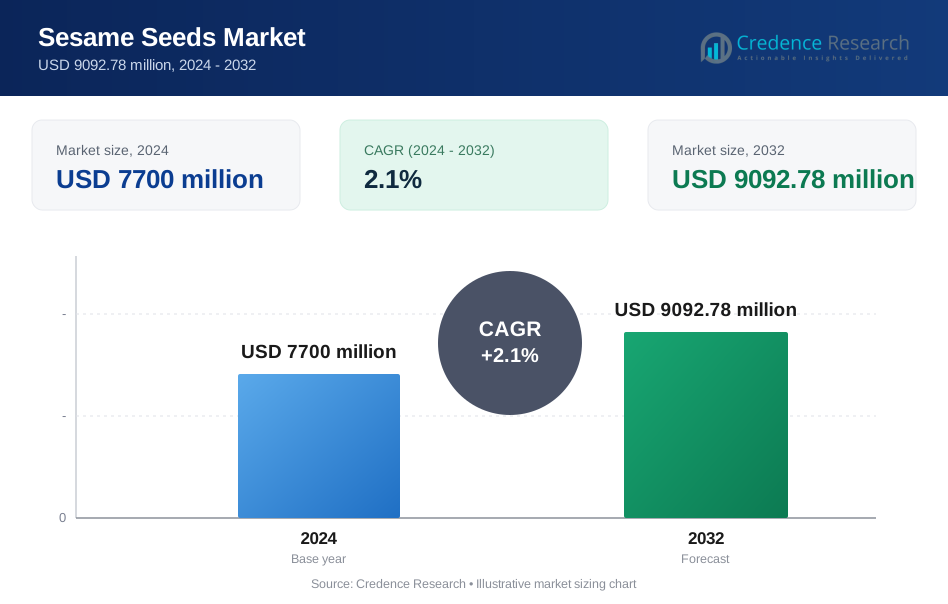
ゴマ市場の規模は2024年に77億米ドルと評価され、2032年までに90億9278万米ドルに達すると予測されており、予測期間中のCAGRは2.1%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のゴマ市場規模 | 77億米ドル |
| ゴマ市場、CAGR | 2.1% |
| 2032年のゴマ市場規模 | 90億9278万米ドル |
ゴマ市場には、Shyam Industries、Triangle Wholefoods、Olam International、Dipasa USA, Inc.、HL Agro Products、SHREEJI EXPELLER INDUSTRIES、Ami Enterprise、Fuerst Day Lawson、Kadoya Sesame Mills、ECOM Agroindustrial Corporation、Tradin Organic、ETICO Groupなどの主要プレーヤーが含まれます。これらの企業は、大規模な調達、厳格な品質管理、オーガニックおよびトレーサブルな種子ポートフォリオの拡大を通じて競争しています。アジア太平洋地域は2024年に約42%のシェアで市場をリードし、強力な生産と食品、油、輸出加工での多用により支えられています。ヨーロッパは、ベーカリー、菓子、プレミアム食品カテゴリーからの高い需要により、約24%のシェアで続きました。
市場インサイト
- ゴマ市場は2024年に77億米ドルに達し、2032年までに90億9278万米ドルに達する見込みで、CAGRは2.1%です。
- 市場の成長は、ベーカリー、スナック、ゴマ油加工、健康志向製品での使用の増加により推進されており、食品および飲料メーカーからの強い需要があります。
- 主要なトレンドには、オーガニック種子の採用拡大、栄養補助食品での使用増加、個人ケア製品へのゴマ抽出物の組み込みの増加が含まれます。
- 競争活動は依然として強く、主要企業はトレーサビリティ、プレミアムグレードの加工、より広範な輸出ネットワークに焦点を当て、厳しい世界基準に対応しています。
- アジア太平洋地域は2024年に42%のシェアで市場を支配し、ヨーロッパは24%で続き、食品および飲料セグメントが71%の最大の用途シェアを持ちました。
市場セグメンテーション分析:
タイプ別
白ゴマは2024年に約63%のシェアで支配的な地位を占めました。ベーカリー、菓子、パッケージ食品メーカーからの強い需要があり、これらは均一な味と一貫した食感を求めて白ゴマを使用しています。これらの種子は、タヒニ、トッピング、レディミールでの広範な使用により、大量輸出をサポートしています。黒ゴマは、プレミアムおよび伝統的な食品への関心の高まりにより、安定したペースで成長しました。他のタイプは地域料理で限定的な支持を得ましたが、商業加工需要が低いため、小規模にとどまりました。
- 例えば、Kadoya Sesame Mills Inc.は上場企業であり、その運営開示によれば、年間48,000トン以上のゴマ加工能力を持っています。
カテゴリー別
2024年には、従来のゴマが市場の82%近くを占めました。広範な農地、低い生産コスト、加工食品での広範な使用から高い採用がありました。食品メーカーは、安定した供給と大量調達のための予測可能な価格を提供するため、従来の種子を好みます。オーガニックゴマは、スナック、健康食品、プレミアム消費者製品におけるクリーンラベル需要の高まりにより拡大しました。持続可能性主導の調達の成長と高い可処分所得がオーガニックの採用を支えましたが、認証と栽培コストが高いため、セグメントは依然として小規模でした。
- 例えば、Selit Hulling PLCは、年間20,000トンの高品質ゴマを目指す計画で開発パートナーと協力した認定オーガニックの殻付きゴマの輸出業者として説明されています。
- 品質ゴマ。
用途別
食品と飲料は2024年に約71%のシェアで最大のシェアを占めました。ベーカリートッピング、菓子、タヒニ、ゴマ油抽出、パッケージ食品での強い使用が世界市場での需要を牽引しました。栄養補助食品セクターは、ブランドがミネラル豊富なブレンドや抗酸化物質に焦点を当てた製品にゴマを使用することで成長しました。製薬業界は伝統的な処方にゴマを使用し、パーソナルケアでは肌を潤すオイルやスクラブでの使用が増加しました。他の用途は産業用途が限られているためゆっくりと拡大しましたが、地域の料理や家庭での消費を通じて安定した需要が続きました。
主要な成長要因
パッケージ食品での使用の増加
ゴマがベーカリー製品、スナック、ソース、レディミールでより一般的になるにつれて需要が増加しました。食品ブランドは、風味、食感、クリーンラベルの魅力のためにゴマを評価し、安定した採用を支えています。タヒニベースのスプレッドやアジア料理の強い成長も世界的な使用を後押ししました。商業ベーキングの拡大と強化製品の消費の増加が、先進国と新興市場の両方での需要をさらに強化しました。
- 例えば、Olamのナイジェリアの事業は、スナック、オイル、パッケージ食品チェーンに供給するために、1年間で約150,000人の農家から100,000メートルトン以上のゴマを購入したと報告しています。
健康と栄養補助食品の拡大
ゴマは、ミネラル豊富で抗酸化物質に焦点を当てた食品への関心の高まりにより注目を集めました。栄養補助食品メーカーは、消化の改善や心臓の健康をターゲットにしたパウダー、バー、機能性ブレンドにゴマを使用しています。世界の消費者は自然添加物をより好む傾向があり、健康製品への高い含有を支えています。カルシウムと健康的な脂肪に対する認識の広がりも、小売およびサプリメントチャネルでの需要を高めました。
- 例えば、Bioven Sesame Seed Extract Capsuleは栄養補助食品として位置づけられ、1カプセルあたり450 mgのゴマ種子エキスを含み、サプリメント形式で標準化されたゴマ活性を直接使用しています。
ゴマ油加工の成長
ゴマ油の生産の増加により、アジア、中東、アフリカでの種子消費が増加しました。オイルプロセッサーは安定した供給と高収量の種子品種を好み、大規模な調達を拡大しました。家庭用食用油の成長とプレミアムなコールドプレスオイルの輸出の増加が需要をさらに支えました。パッケージ食品でのゴマ油の受け入れが広がり、加工セグメントを強化しました。
主要なトレンドと機会
オーガニックおよび追跡可能なサプライチェーンへのシフト
安全性への懸念が高まる中、買い手は認証された起源と透明な調達を持つ種子を好むようになっています。オーガニック栽培は、消費者がスナックや家庭料理で化学物質を含まない成分を選ぶため、強力な成長機会を生み出します。輸出市場は追跡可能性を評価し、生産者にデジタルモニタリングと品質テストの採用を促しています。このトレンドはプレミアム価格をサポートし、高価値の食品および栄養補助食品チャネルでの機会を拡大します。
- 例えば、ETGグループは毎年世界中で700万メートルトン以上の農産物を取り扱っています。
パーソナルケア製品からの需要の増加
化粧品ブランドは、保湿剤、ヘアケア製品、自然派スキンケアラインにゴマの抽出物やオイルの使用を増やしています。このトレンドは、化粧品加工に適した精製された高純度の種子を供給できる生産者をサポートします。植物由来の成分に対する需要の高まりは、クリーンビューティー製品におけるゴマの地位を高めました。アジアとヨーロッパでのパーソナルケア製造の拡大は、供給者に新たな成長の道を開きました。
- 例えば、NOW Solutionsは、237mlパックの認証オーガニックゴマ種子オイルを自然な保湿剤として販売し、化粧品グレードのゴマオイルをパーソナルケア製品ラインに統合しています。
主要な課題
供給の不安定性と天候への感受性
ゴマ種子の栽培は、干ばつ、洪水、不安定な降雨パターンに対して脆弱です。インドやアフリカの一部を含む主要な生産地域は、頻繁な収量の変動に直面し、世界的な供給を混乱させます。天候の問題で供給が逼迫すると価格の変動性が増し、安定した量を必要とする食品加工業者にとって課題となります。限られた灌漑と小規模農家の支配が年間生産量のさらなる不安定性を加えます。
生産地域間の品質のばらつき
清掃、選別、収穫後の処理の違いが、種子の等級の不一致を引き起こします。輸入国は、純度や農薬基準を満たさない出荷をしばしば拒否し、貿易の流れに影響を与えます。小規模生産者は現代的な加工への投資に苦労し、色の均一性や湿度管理にギャップを生じさせます。これらの品質問題は、プレミアム市場へのアクセスを制限し、輸出業者のコンプライアンスコストを増加させます。
地域分析
北アメリカ
北アメリカは2024年に約18%のシェアを占め、ベーカリー、スナック、健康食品生産者からの強い需要に支えられました。クリーンラベル製品での使用の増加とゴマ油加工のための輸入の増加が成長を促しました。この地域は、品質の調達と残留物のない供給を促進する安定した規制システムの恩恵を受けています。ヴィーガンと自然食品のトレンドの拡大も安定した消費を支えました。アメリカ合衆国は広範な産業用途のため主要な輸入国であり、カナダは専門的および民族的食品カテゴリーでの需要の増加を示し、全体的な成長を安定させました。
ヨーロッパ
ヨーロッパは2024年に約24%のシェアを占め、ベーカリー、菓子類、タヒニベースの食品での高い消費により牽引されました。強い輸入依存が需要を安定させ、食品ブランドは大規模加工のための一貫した等級を求めています。オーガニックおよび追跡可能な種子の成長がドイツ、オランダ、イギリスのプレミアム市場をサポートしました。地中海諸国も伝統的な料理を通じて使用を促進しました。クリーンラベルのルールの拡大と厳しい残留物制限が高品質のゴマの需要を増加させ、ヨーロッパの主要消費地域としての地位を強化しました。
アジア太平洋
アジア太平洋地域は2024年に約42%のシェアで市場を支配し、インド、中国、日本、韓国での大規模な生産と強力な国内消費によって牽引されました。この地域は、料理用油、スナック、伝統食品、輸出志向の加工に広く使用されているため、リードしています。インドと中国は主要な生産国として、地元の需要と国際出荷の両方を支えています。ゴマベースの調味料への関心の高まりと包装食品市場の拡大が需要を強化しました。近代的な洗浄、脱殻、選別施設への投資の増加が輸出競争力を向上させました。
中東とアフリカ
中東とアフリカは2024年に約13%のシェアを持ち、エチオピア、スーダン、ナイジェリア、タンザニアでの強力な生産によって支えられました。高い輸出活動により、この地域は世界最大の供給者の一つとして位置づけられています。中東内の需要は、タヒニ、ハルヴァ、高級ゴマ油での使用拡大を通じて成長しました。アフリカの役割は、広範な栽培と契約農業の増加により重要です。しかし、収量の変動と収穫後の慣行が課題を生み出しましたが、継続的な投資が品質と供給の安定性を向上させることを目指しています。
南アメリカ
南アメリカは2024年に約3%のシェアを獲得し、パラグアイとボリビアが輸出市場向けの主要生産国として機能しています。この地域は、適した気候条件と安定した供給代替を求める世界のバイヤーからの関心の高まりから恩恵を受けています。ブラジルでは、ベーカリーやスナックセグメントでの需要が拡大し、緩やかな成長を支えました。種子の洗浄と輸出品質プロセスの改善により、地域の供給者が高付加価値市場にアクセスできるようになりました。全体的な消費は限定的ですが、輸出主導の生産が南アメリカを世界貿易への成長する貢献者にしています。
市場セグメンテーション:
タイプ別
- ホワイト
- ブラック
- その他
カテゴリー別
- オーガニック
- 従来型
用途別
- 食品&飲料
- 医薬品
- 栄養補助食品
- パーソナルケア
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東&アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
ゴマ種子市場は、Shyam Industries、Triangle Wholefoods、Olam International、Dipasa USA, Inc.、HL Agro Products、SHREEJI EXPELLER INDUSTRIES、Ami Enterprise、Fuerst Day Lawson、Kadoya Sesame Mills、ECOM Agroindustrial Corporation、Tradin Organic、ETICO Groupといった主要プレーヤーによって形成されています。これらの企業は、大規模な調達、先進的な洗浄および脱殻施設、主要生産地域における長期的な供給パートナーシップを通じてその存在感を強化しています。多くのプレーヤーは、厳しい国際基準を満たすためにトレーサビリティシステムと残留物管理された加工に投資しています。オーガニック、スペシャリティ、高純度グレードへの拡大は、プレミアム市場の需要をサポートしています。企業はまた、物流効率と多様化された輸出ネットワークに焦点を当て、供給リスクを軽減しています。持続可能な農業と契約ベースの栽培への関心の高まりは、企業が信頼できる量と安定した品質を確保するのに役立っています。
主要プレーヤー分析
- Shyam Industries
- トライアングル・ホールフーズ
- オラム・インターナショナル
- ディパサ USA, Inc.
- HL アグロプロダクツ
- SHREEJI EXPELLER INDUSTRIES
- アミ・エンタープライズ
- フュースト・デイ・ローソン
- カドヤ胡麻工業
- ECOM アグロインダストリアル・コーポレーション
- トラディン・オーガニック
- ETICO グループ
最近の展開
- 2025年、オラム・インターナショナルはナイジェリアで持続可能な胡麻供給イニシアチブを開始し、カドヤ胡麻工業、IFAD、MC アグリ・アライアンスと提携して小規模農家を支援し、生産性と品質を向上させ、環境に配慮した実践を促進しました。
- 2025年、カドヤ胡麻工業はオラム・インターナショナルがナイジェリアで開始した持続可能な胡麻供給イニシアチブに参加し、倫理的に調達された胡麻の世界的な推進を支援しました。
- 2024年、トラディン・オーガニックは、ESGソリューションのリーディングカンパニーであるオサピエンスと提携し、ヨーロッパ連合の森林破壊規制(EUDR)へのコンプライアンスを強化し、胡麻供給チェーンにおける持続可能な調達とトレーサビリティを強調しました。
レポートのカバレッジ
この調査レポートは、タイプ、カテゴリー、アプリケーション、地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場を形成する市場ダイナミクス、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 包装食品メーカーがベーカリーやスナックラインでの胡麻の使用を拡大するにつれて、需要が増加します。
- ミネラル豊富で抗酸化作用のある食品への関心が高まるため、ニュートラシューティカルの採用が増加します。
- クリーンラベルとトレーサブルな調達が主流になるにつれて、有機胡麻のシェアが拡大します。
- アジアと中東での料理需要の高まりにより、胡麻油の加工が拡大します。
- パーソナルケアブランドは、自然派製品ラインでの胡麻ベースの成分の使用を増やします。
- 一貫した高品質の種子グレードを求めるバイヤーが増えるため、輸出市場が強化されます。
- デジタルトレーサビリティツールが供給の透明性を向上させ、拒否率を低下させます。
- 気候に強い種子品種が主要生産地域での収量を安定させるのに役立ちます。
- 主要輸出国でのクリーニング、選別、脱殻効率を向上させるための加工のアップグレードが行われます。
- 世界の料理トレンドが、ソース、トッピング、調味料全般での小売採用をサポートします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ごま市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、ゴマの市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたゴマの市場セグメントはどれですか?
ごまの市場の成長を促進している主な要因は何ですか?
セサミシード市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ゴマ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のゴマ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7700 million → 2032: USD 9092.78 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ゴマ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ゴマ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるゴマ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ゴマ市場市場の成長要因
- 3.3 ゴマ市場市場の抑制要因および課題
- 3.4 ゴマ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ゴマ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ゴマ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ゴマ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ゴマ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ゴマ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はゴマ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ゴマ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ゴマ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ゴマ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ゴマ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ゴマ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のゴマ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のゴマ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のゴマ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のゴマ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのゴマ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のゴマ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのゴマ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ゴマ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
